

 AMLR Solutions
 AMLR Consultation
 EUDI Wallet
 Onboarding
 Ongoing Monitoring
 FRAML
 KYC
 KYB
 KYI
 Age Assurance
 Workforce IAM
 Candidate Verification
 Account Takeover
 Bonus/ Promotion Abuse
 Chargeback Fraud
 Deepfake
 Document Fraud
 Fraud Networks
 Impersonation Fraud
 Money Mule Activity
 Multi-Accounting
 Party Fraud
 Regulatory & Compliance Risks
 Synthetic Identity Fraud
 Adult Content
 Banking
 Crypto
 Fintech
 Forex
 Compliance
 Fraud prevention
 Trust & safety
 Global expansion
 Compliance Officers
 Developers
 Fraud Analysts
 Product Managers
 Journey Builder
 Global Trust Platform
 Customer Profiles
 Vendor Comparison
 IDV Case Management
 AML Case Management
 Regulatory Reporting
 Agentic Rule Builder
 AI Compliance Co-Pilot
 Fraud Analytics
 Fraud Hub
 OCR
 Shufti AI
 Bank Account Verification
 Biometric Duplication
 Database Checks
 Document Intelligence
 Government ID
 Mobile Driver's License
 NFC
 Selfie Liveness
 Brand Personalisation
 Deployment Options
 Identity Methods
 IDV Modes
 Multi-tenancy
 On-Premise IDV
 Secure Capture
 Shufti MCP


Monitorización de transacciones
Software de monitorización de transacciones AML para agilizar el triaje de alertas
La solución de monitorización de transacciones de Shufti asigna una puntuación de riesgo a cada depósito, transferencia y abono según reglas de fraude y AML vinculadas a la identidad verificada asociada a la cuenta. Cada alerta muestra qué la ha activado, por qué es relevante y qué evidencias la respaldan. Así, los equipos de cumplimiento normativo pueden pasar de la detección a una decisión justificable sin tener que reconstruir el contexto a partir de tres herramientas diferentes.
Solicitar demo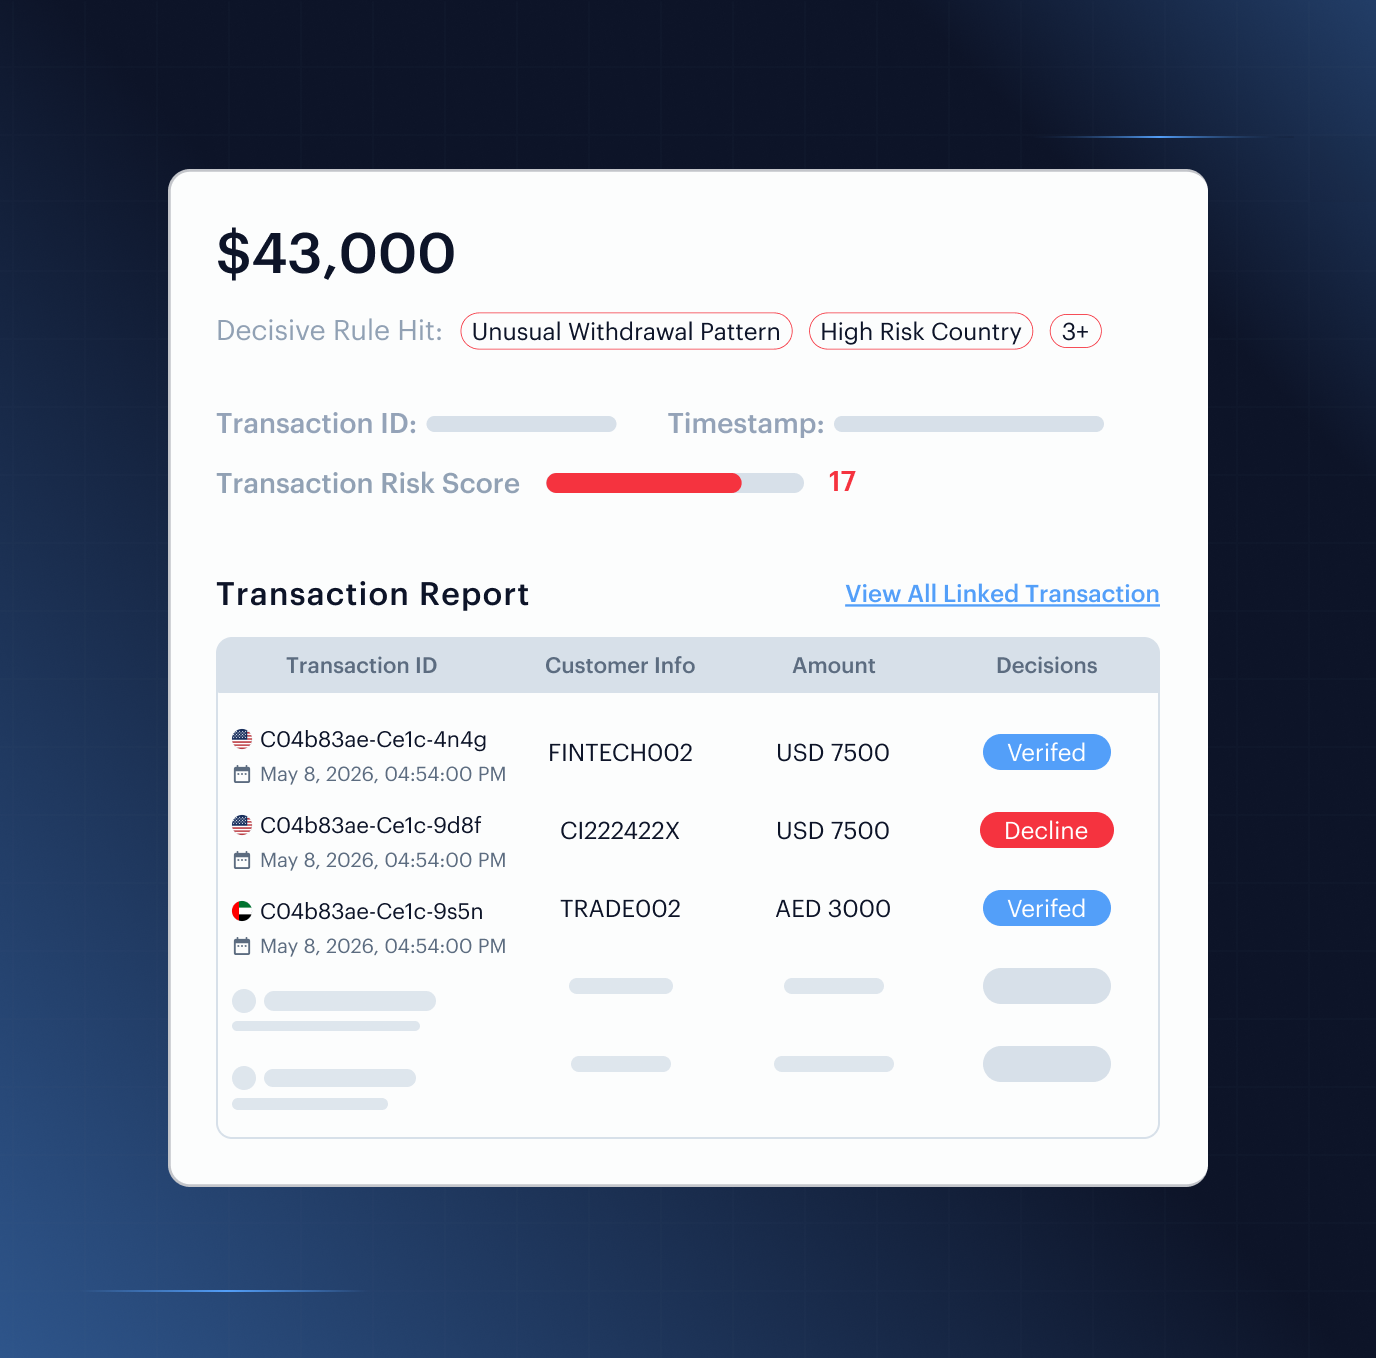
Evidencias para cada decisión y trazabilidad en cada paso


Una única plataforma para KYC, screening AML y monitorización de transacciones
Una plataforma, un único registro y ningún punto ciego
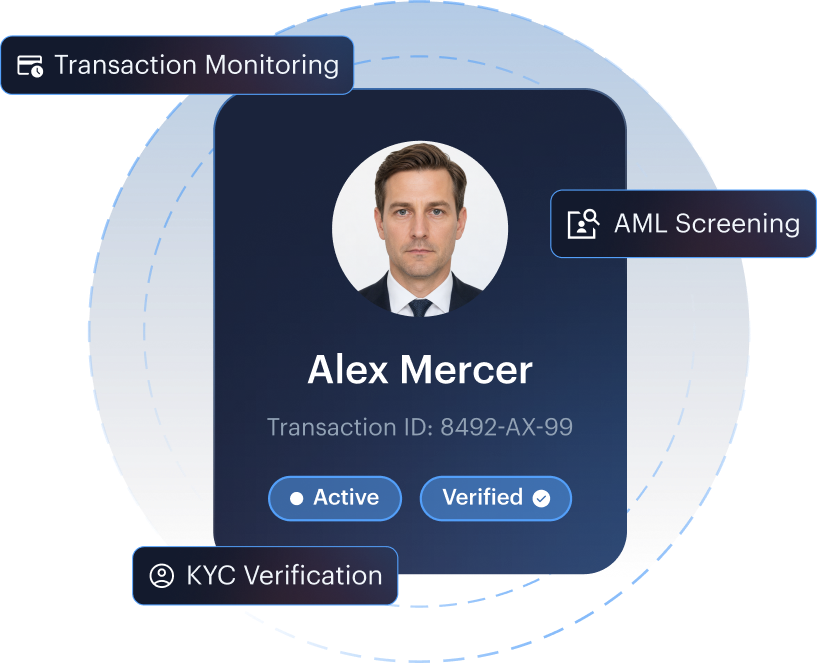
La identidad verificada, el resultado KYC, el estado de los controles AML, el riesgo del cliente, la información del dispositivo y su comportamiento transaccional se integran en un único registro de decisiones que los equipos de cumplimiento normativo pueden revisar, exportar y justificar.
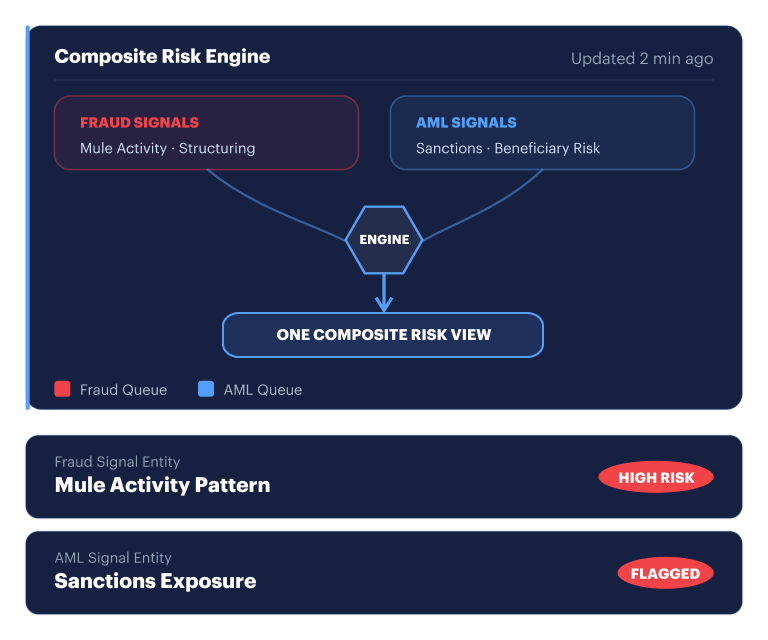
Fraude y delitos financieros en un único motor
Las señales de fraude y AML se evalúan conjuntamente para combinar la actividad de cuentas mula, el fraccionamiento de operaciones, el riesgo del beneficiario, las señales del dispositivo y la exposición a sanciones en una única visión del riesgo, en lugar de gestionarlas en dos colas independientes.
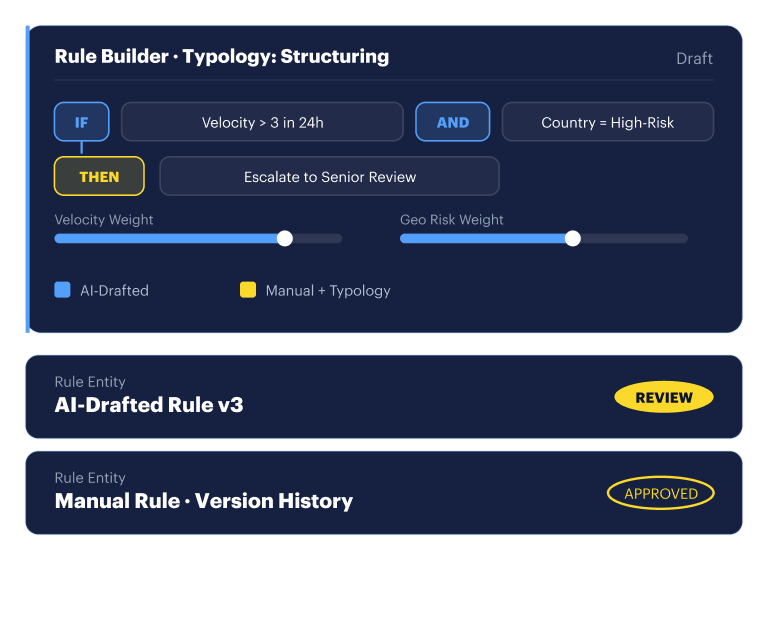
Constructor de reglas con IA, reglas manuales y biblioteca de tipologías
Parte de reglas basadas en tipologías, crea tu propia lógica manualmente o utiliza el asistente de IA para generar reglas que después pueda revisar tu equipo. Los umbrales, filtros, ponderaciones, periodos de análisis de frecuencia, aprobaciones y el historial de versiones se mantienen claros y listos para auditoría.
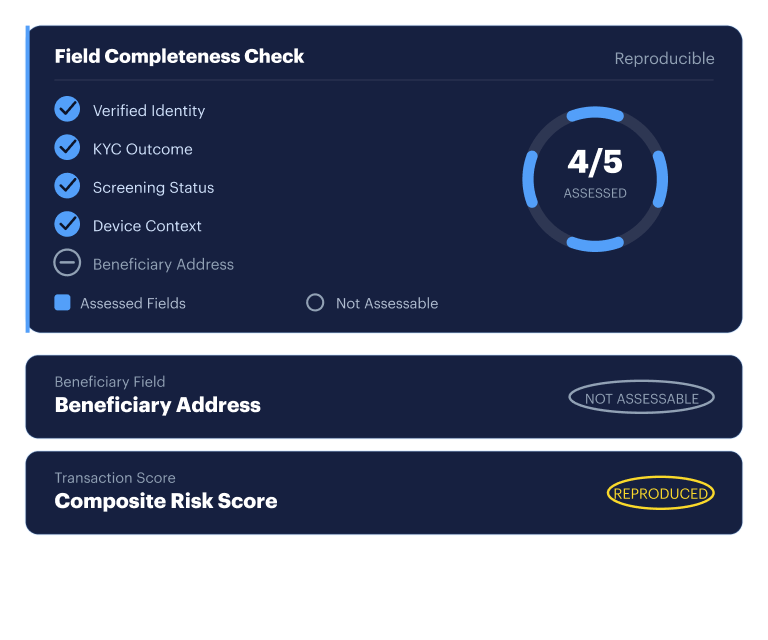
Evidencias completas, sin aprobaciones por falta de datos
Las puntuaciones pueden reproducirse y cualquier dato que falte permanece visible. Si no es posible evaluar un campo obligatorio, Shufti lo marca como «No evaluable» en lugar de considerar automáticamente que la transacción presenta un riesgo bajo.
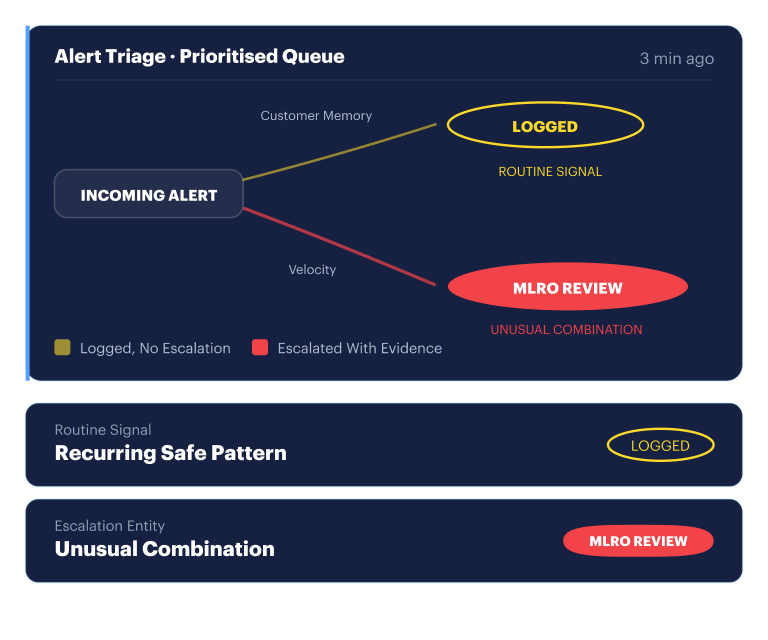
Triaje de alertas con todo el contexto antes de la revisión del MLRO
Shufti utiliza el contexto de identidad, el historial del cliente y del beneficiario, la frecuencia de las operaciones, las decisiones anteriores y los patrones recurrentes de bajo riesgo para priorizar las alertas antes de derivarlas. Las señales habituales pueden quedar registradas sin requerir la intervención del MLRO (responsable de informar sobre blanqueo de capitales), mientras que las combinaciones inusuales se derivan a un responsable para su revisión, con las evidencias ya adjuntas.
FUNCIONES PRINCIPALES DEL SOFTWARE DE MONITORIZACIÓN DE TRANSACCIONES
Monitorización de transacciones para AML a escala empresarial
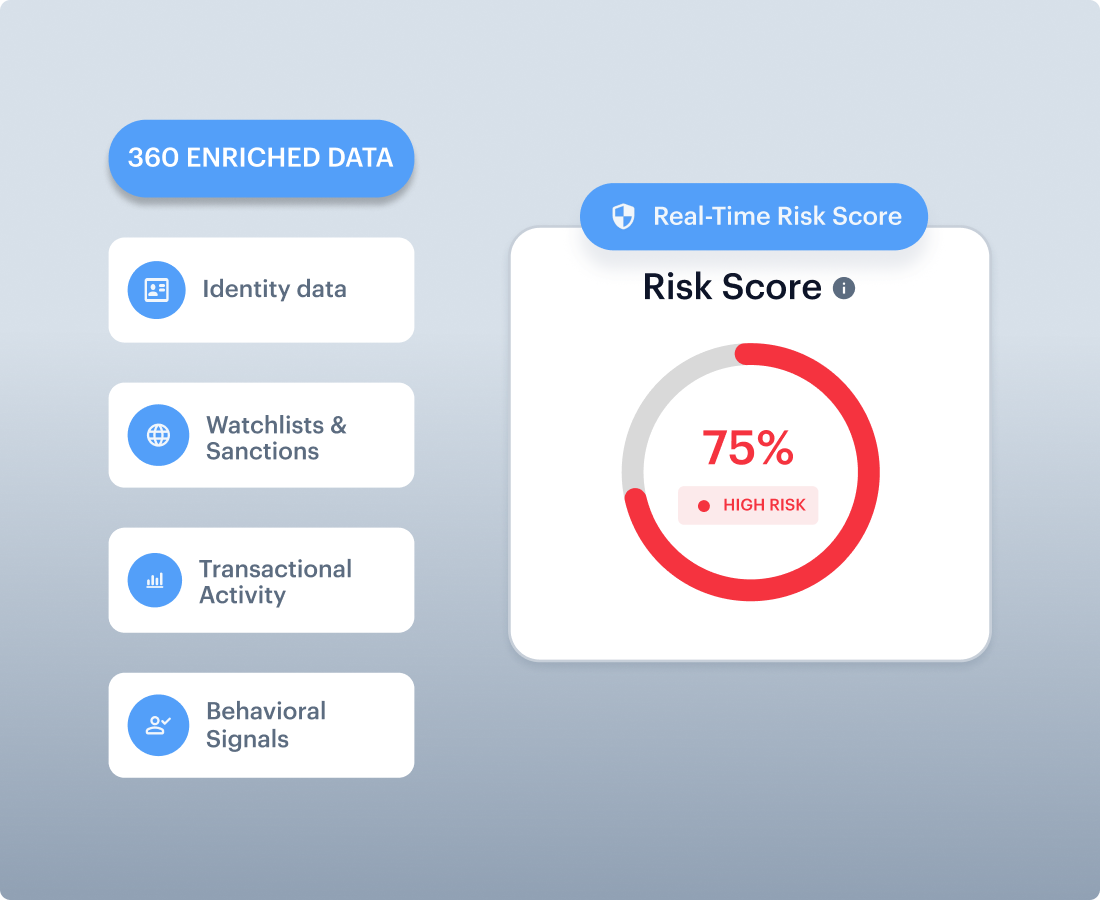
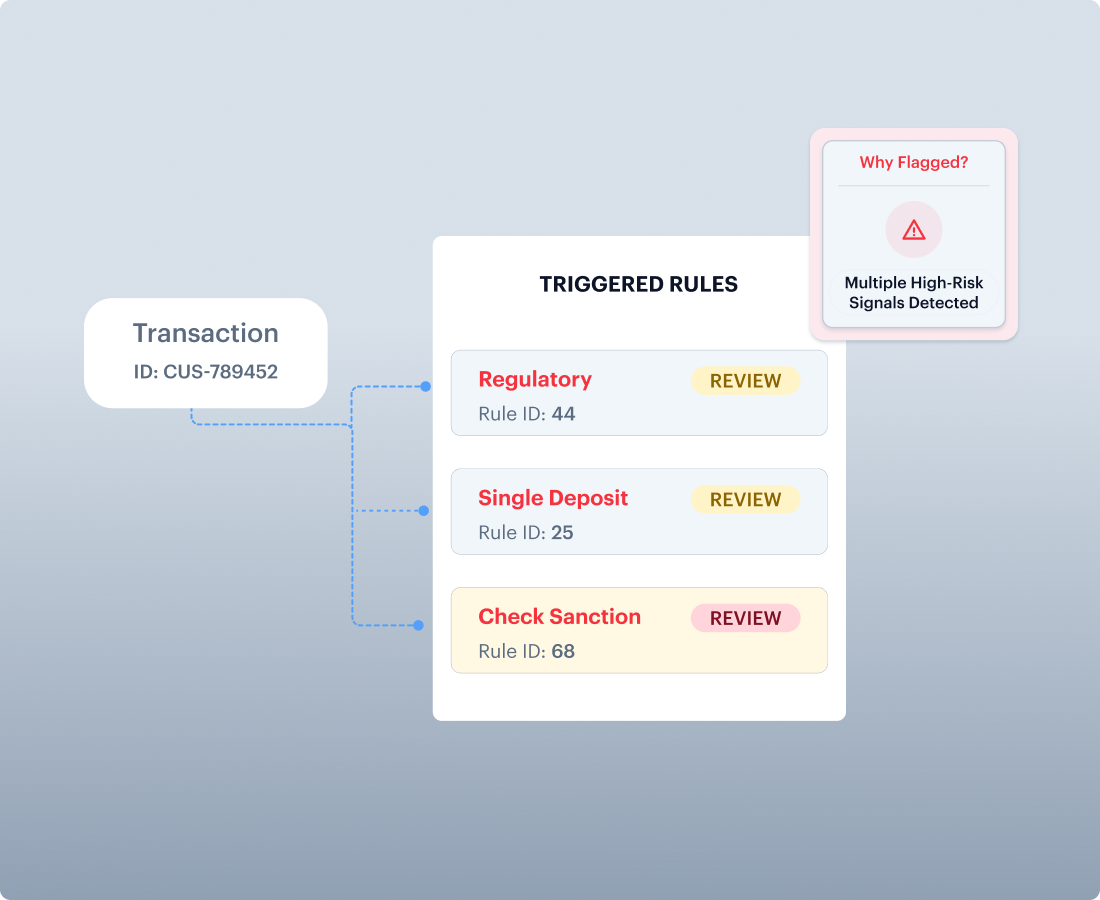
Monitorización de transacciones en tiempo real
Puntuación de riesgo de cumplimiento normativo
Cuantifica el riesgo regulatorio, de fraude y de comportamiento a partir del conjunto de datos enriquecidos de la transacción.
Señales de respaldo
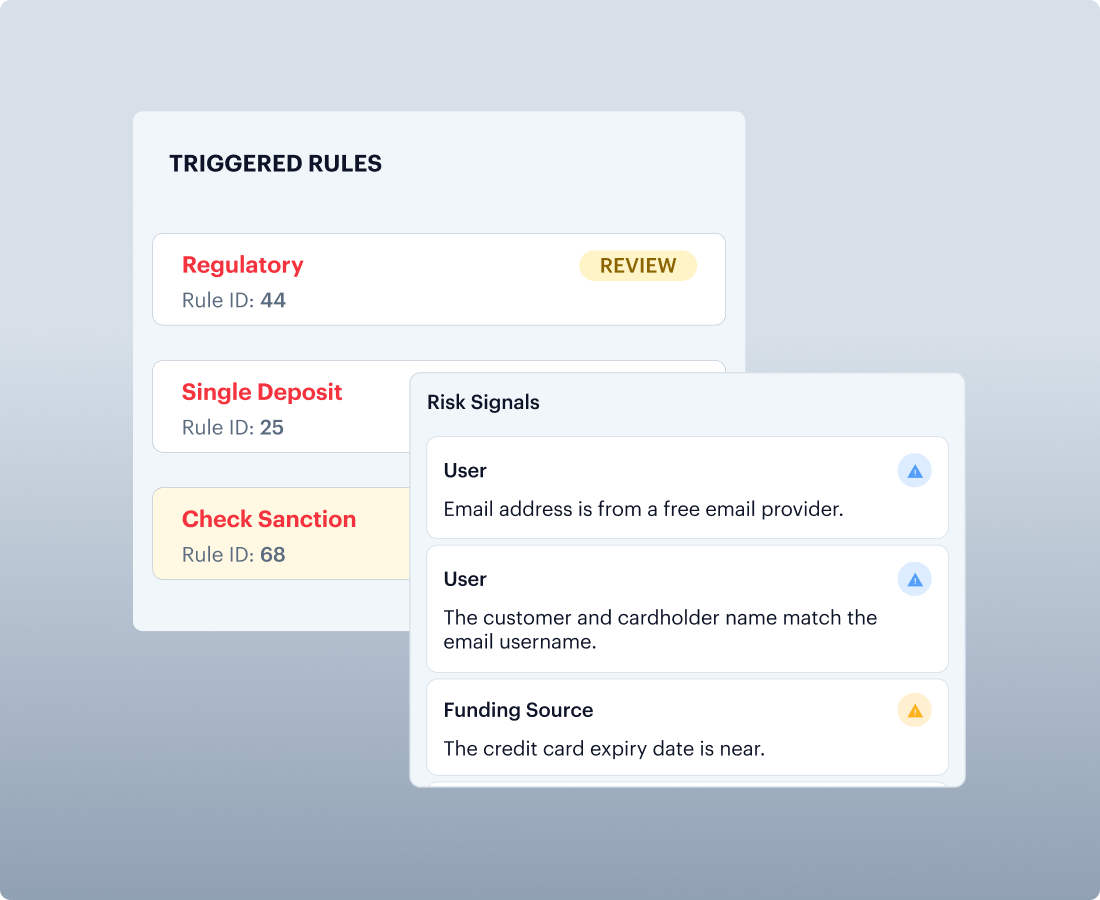
Muestra qué reglas se han activado y por qué se ha marcado la transacción, con información concreta, trazable y justificable.
Puntuación de riesgo FRAML combinada
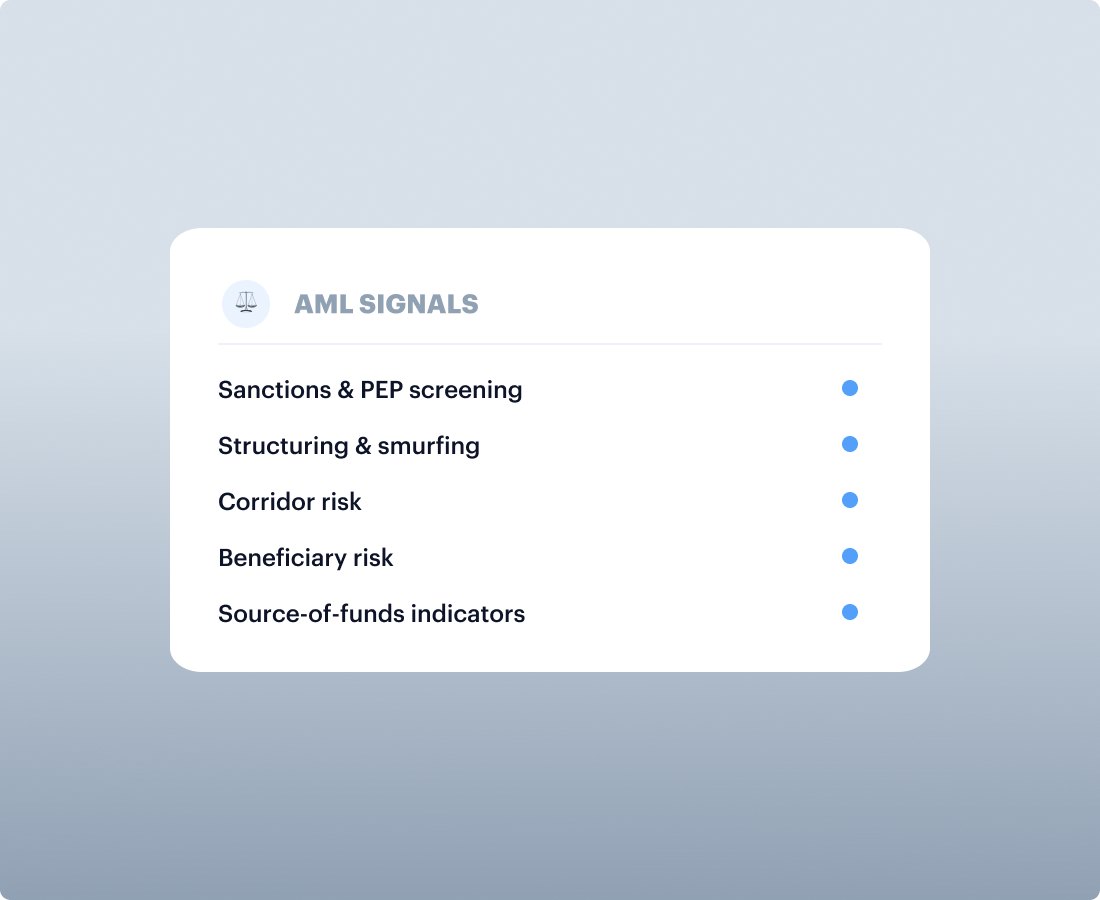
Señales AML
Sanciones, PEP, fraccionamiento de operaciones, smurfing, riesgo asociado a corredores de pago, riesgo del beneficiario e indicadores sobre el origen de los fondos.
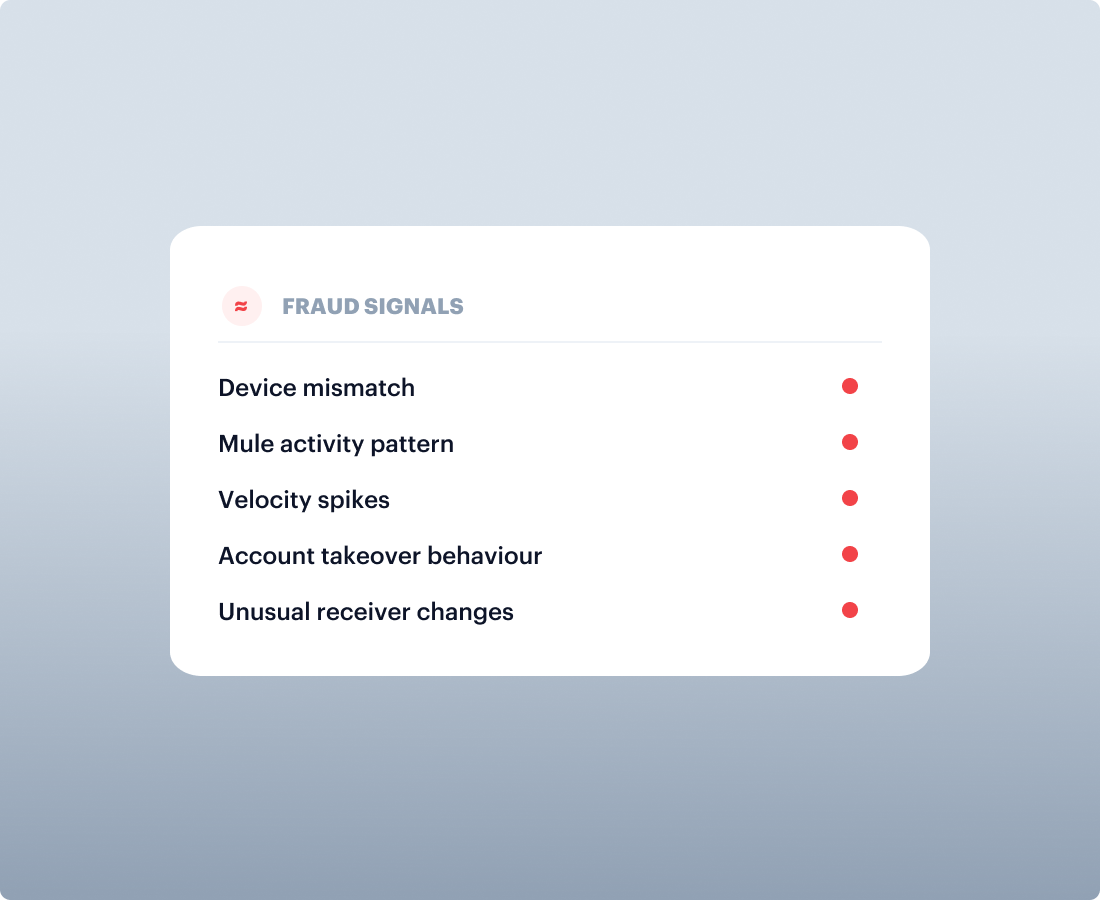
Señales de fraude
Discrepancias en los datos del dispositivo, patrones asociados a cuentas mula, aumentos repentinos en la frecuencia de las operaciones, comportamientos relacionados con la apropiación de cuentas y cambios inusuales de destinatario.
Detección de redes y análisis del comportamiento habitual
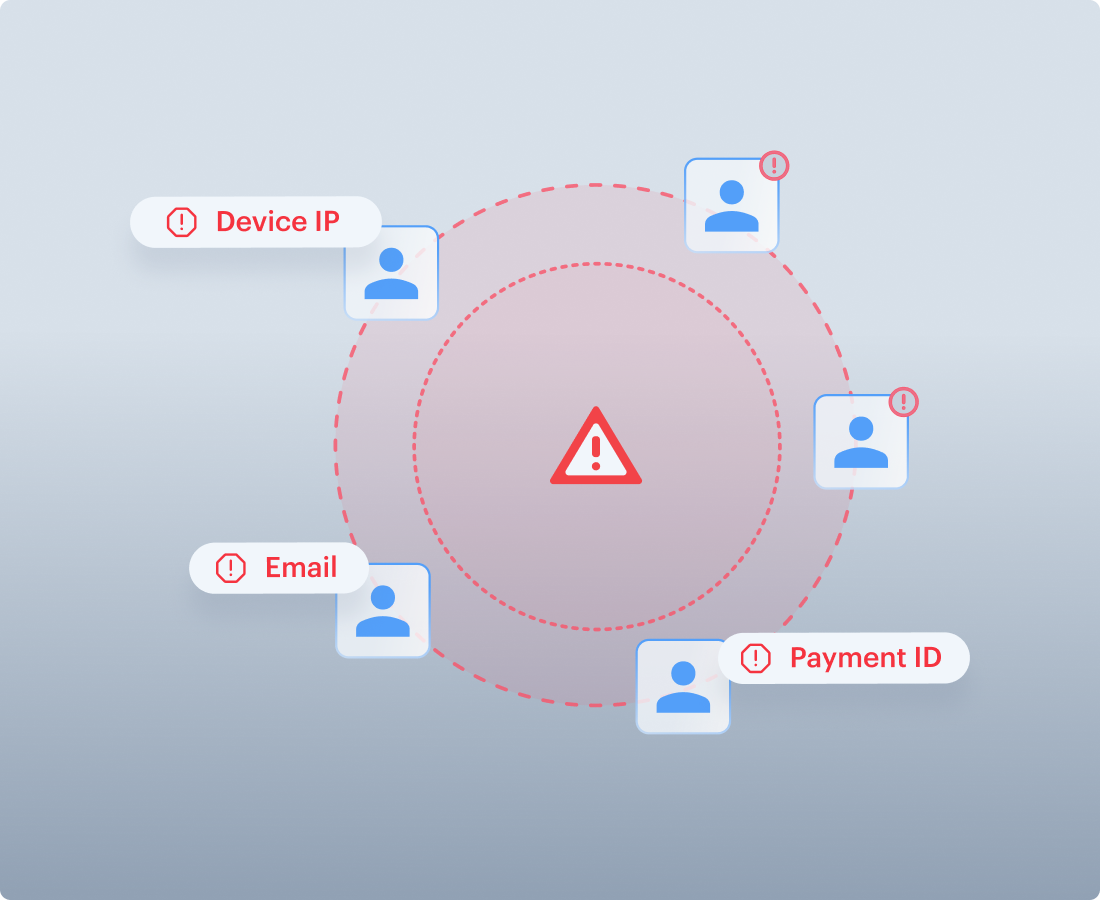
Detección de redes
Detecta actividad coordinada entre cuentas relacionadas mediante direcciones de correo electrónico, teléfonos, direcciones IP, dispositivos, identificadores de pago o beneficiarios compartidos.
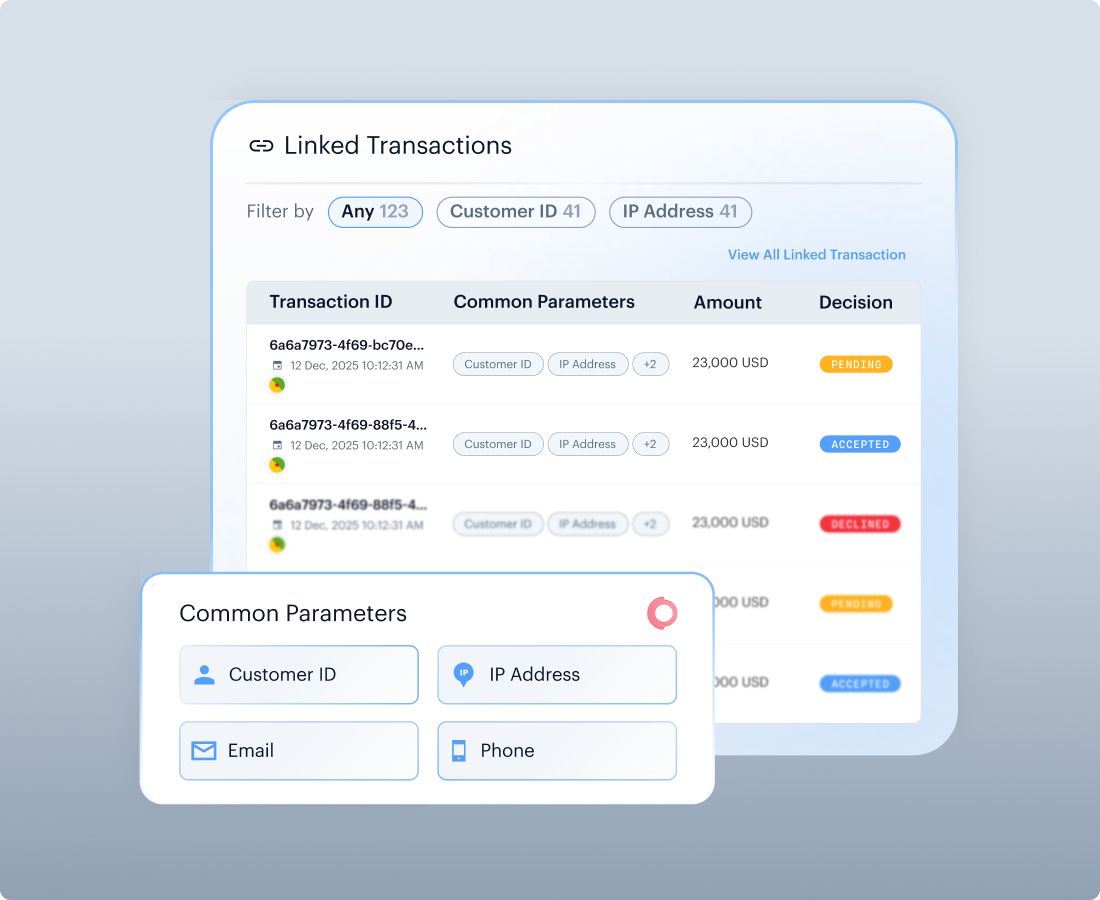
Historial de transacciones
Aporta el contexto histórico necesario para distinguir un patrón sospechoso de una anomalía puntual.
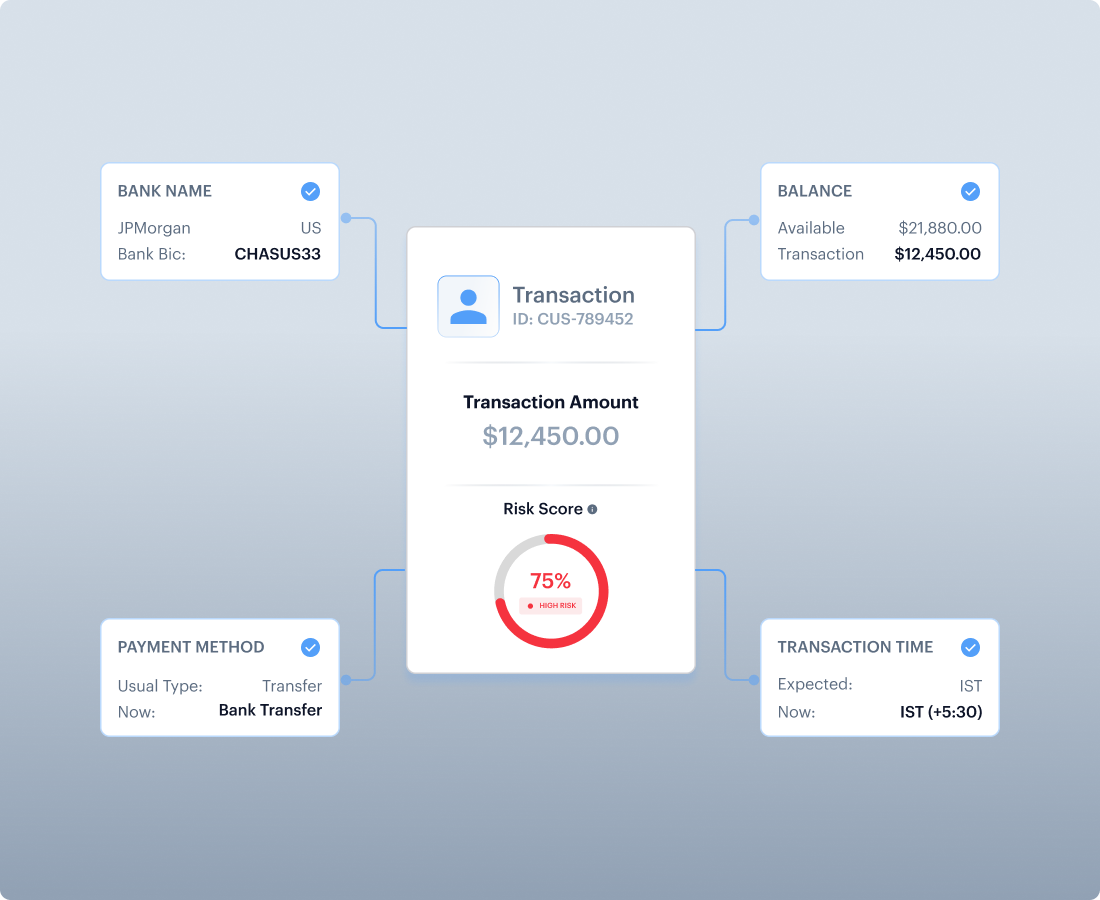
Perfil de comportamiento habitual
Compara el importe, la frecuencia, el momento de las operaciones, la coherencia del dispositivo y el tipo de transacción con el perfil de comportamiento habitual del cliente.
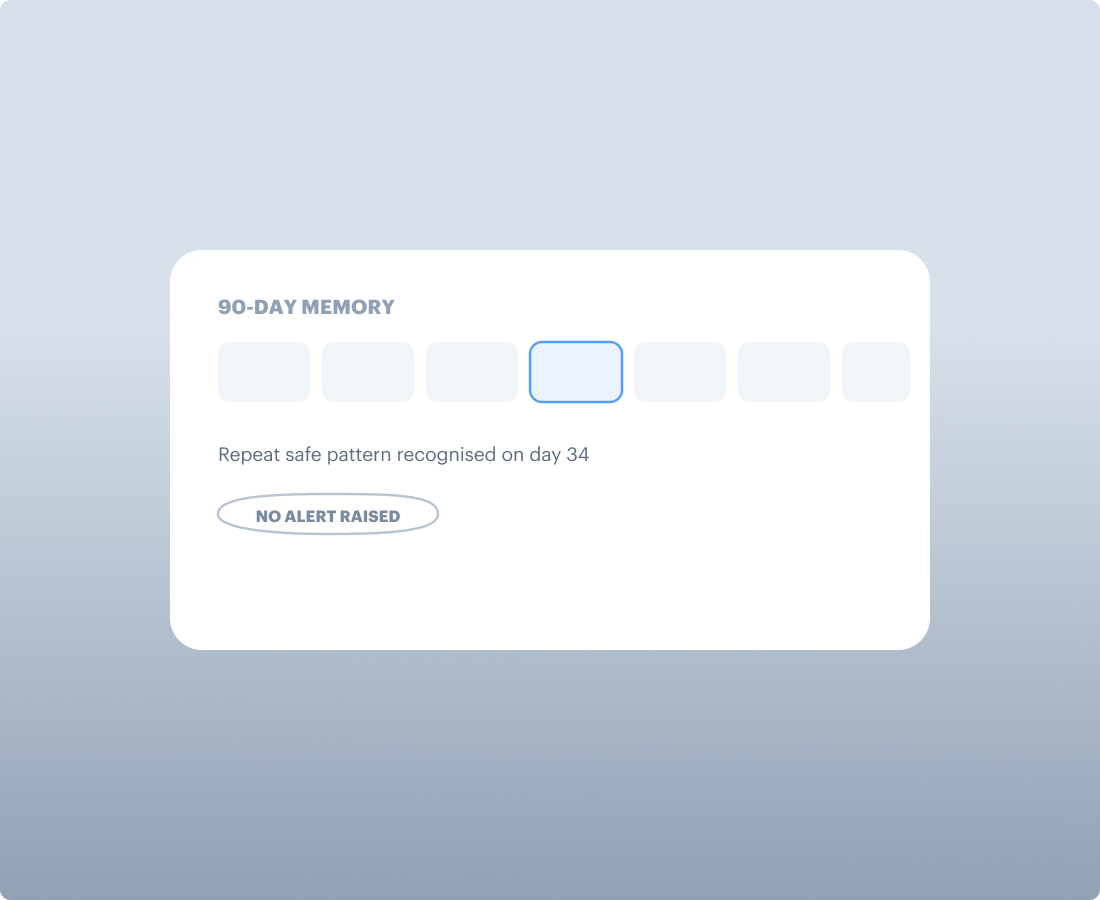
Historial de 90 días
Aporta contexto temporal para evitar que los patrones recurrentes de bajo riesgo generen alertas innecesarias que tengan que derivarse a responsables de mayor nivel.
Qué analiza nuestro sistema AML de monitorización de transacciones
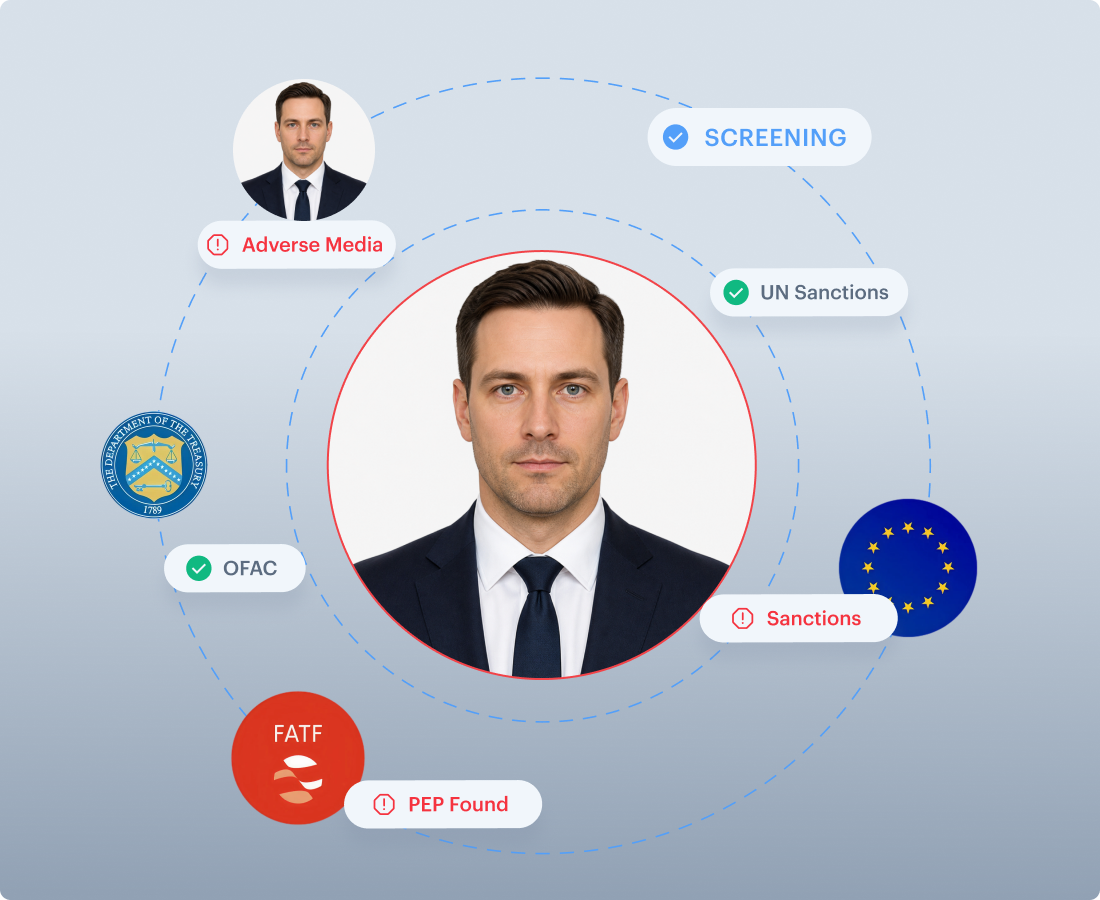
Riesgo regulatorio y jurisdiccional
Sanciones, PEP, noticias negativas, presencia en listas de vigilancia, embargos y riesgo asociado a corredores de pago.
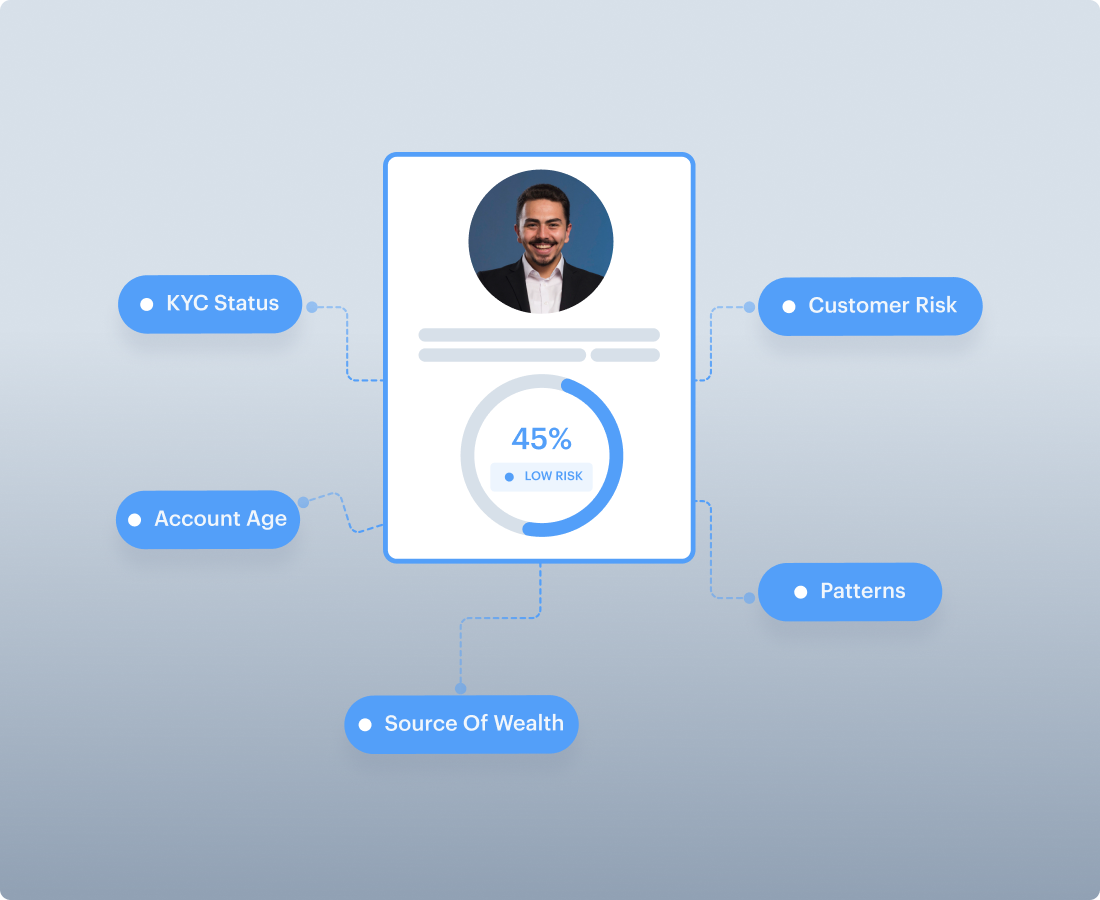
Perfil de riesgo del cliente
Estado KYC, antigüedad de la cuenta, nivel de riesgo, origen del patrimonio, resultado de los controles AML e historial de aprobaciones anteriores.
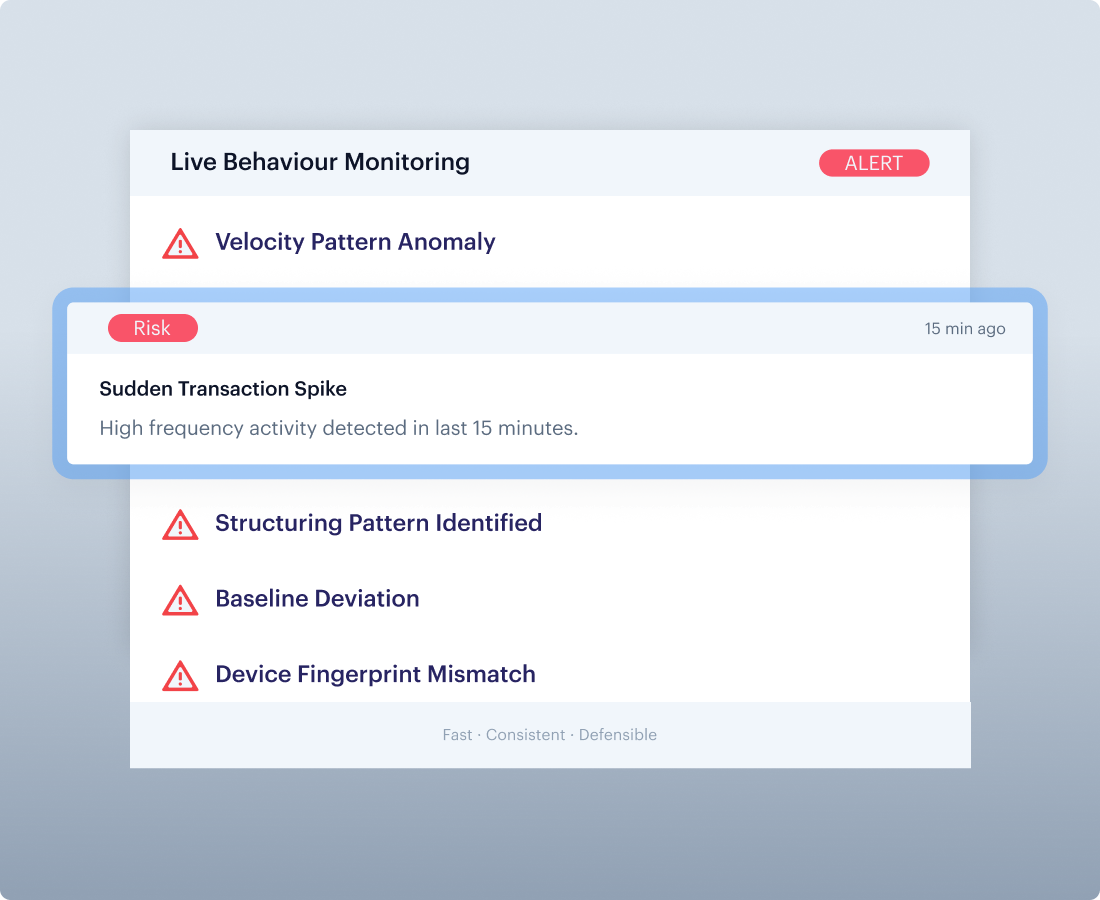
Patrones transaccionales y de comportamiento
Ritmo de las operaciones, fraccionamiento, aumentos repentinos de los importes, frecuencias anómalas, cambios de zona horaria y desviaciones respecto al comportamiento habitual.
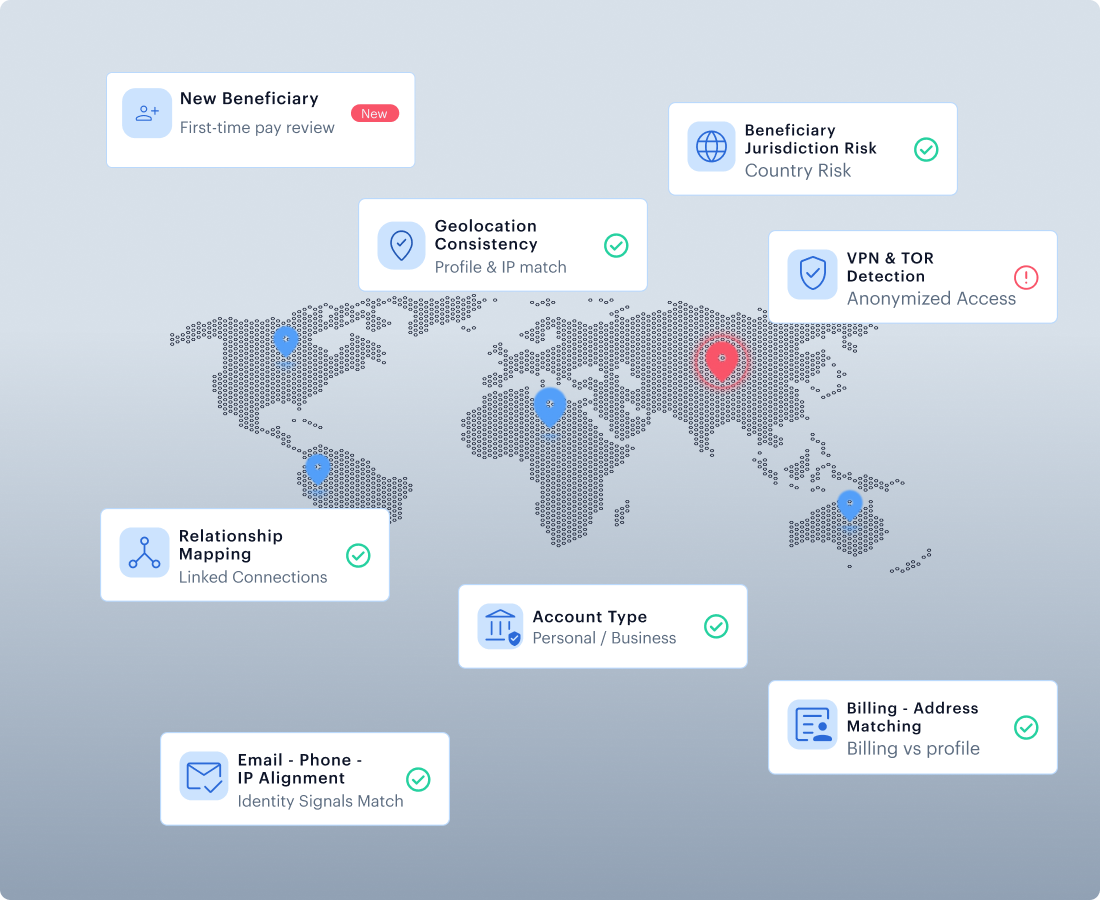
Análisis del beneficiario, la IP y la ubicación
Riesgo asociado a nuevos destinatarios, análisis de relaciones, coherencia de la geolocalización, indicios de uso de VPN o Tor y coincidencia de direcciones.
Constructor de reglas con IA y una amplia biblioteca de reglas
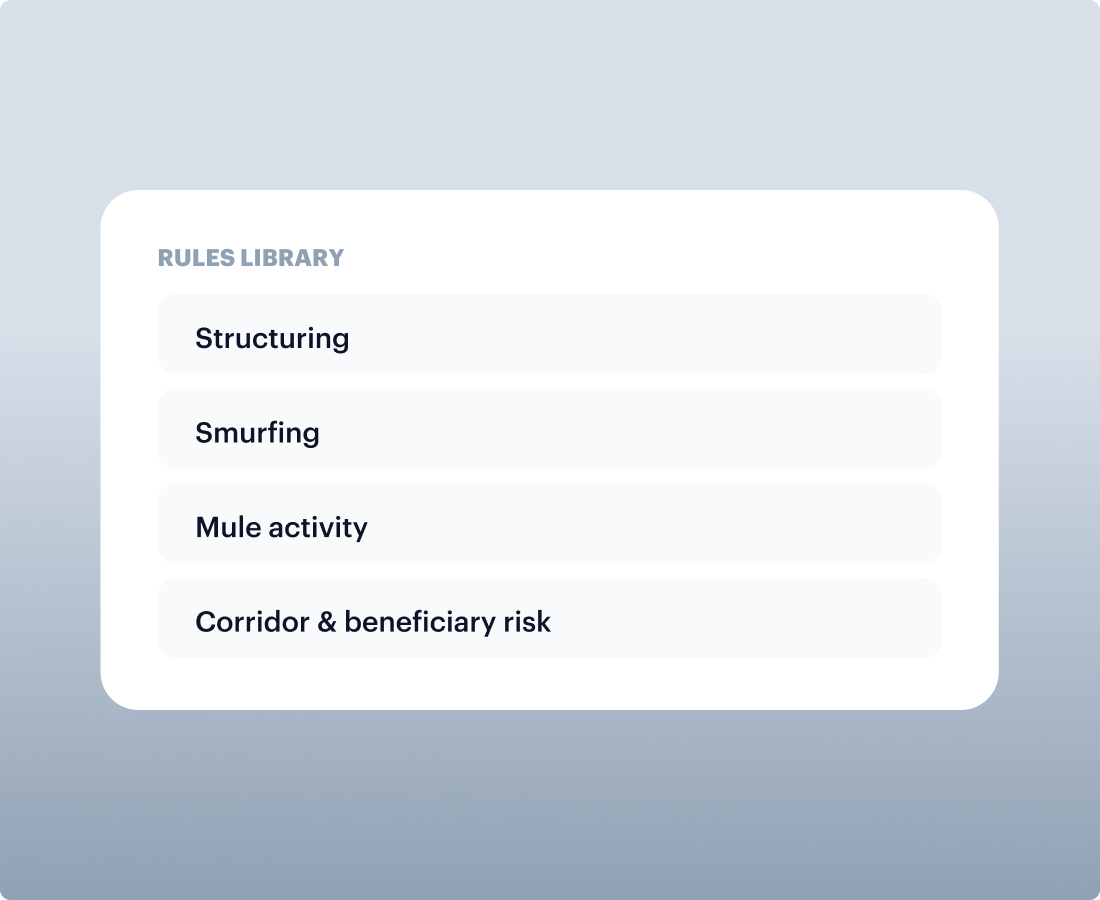
Biblioteca de reglas
Parte de reglas predefinidas para tipologías como el fraccionamiento de operaciones, smurfing, actividad de cuentas mula, riesgo asociado a corredores de pago, riesgo del beneficiario y patrones de fraude.
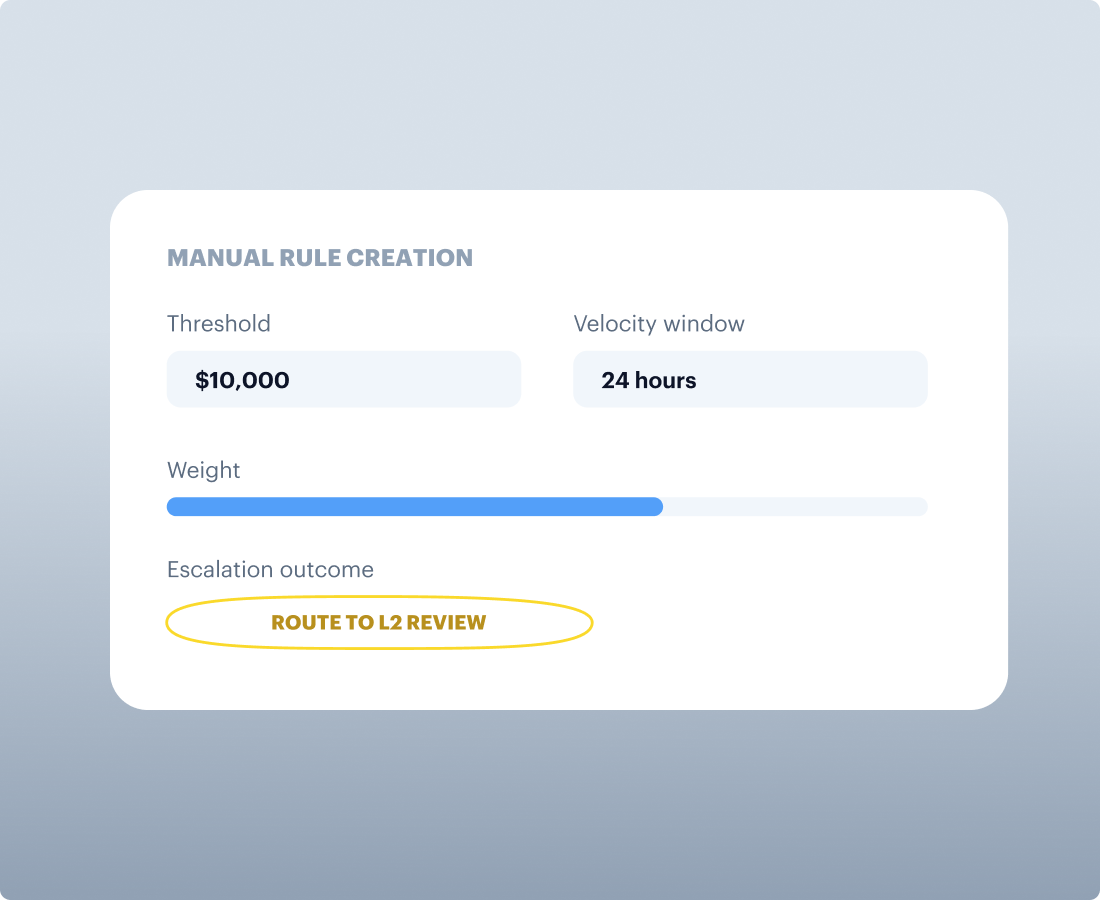
Creación manual de reglas
Configura umbrales, ponderaciones, filtros, periodos de análisis de frecuencia, su impacto en la puntuación y los criterios de derivación dentro de un proceso controlado.
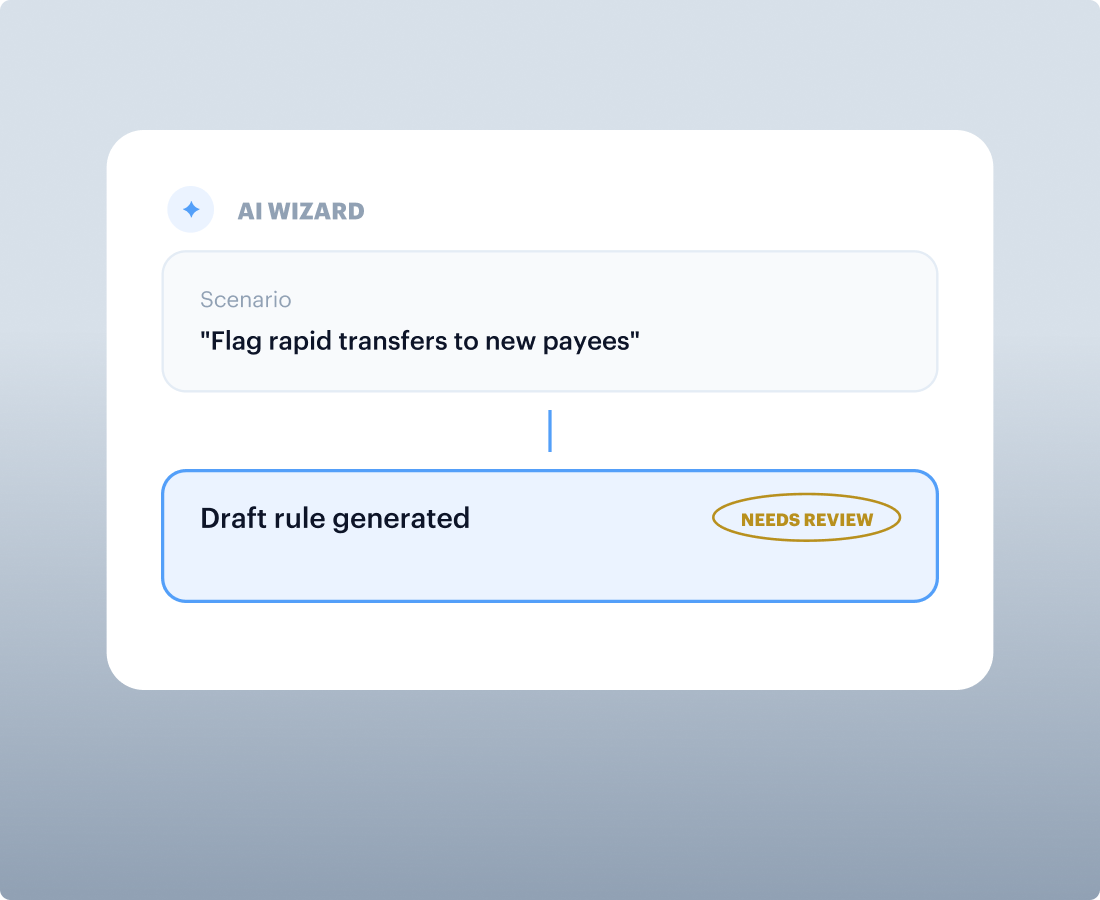
Asistente de IA
Genera una primera versión de las reglas a partir de escenarios de riesgo y exige su revisión por parte del equipo de cumplimiento normativo antes de implementarlas.
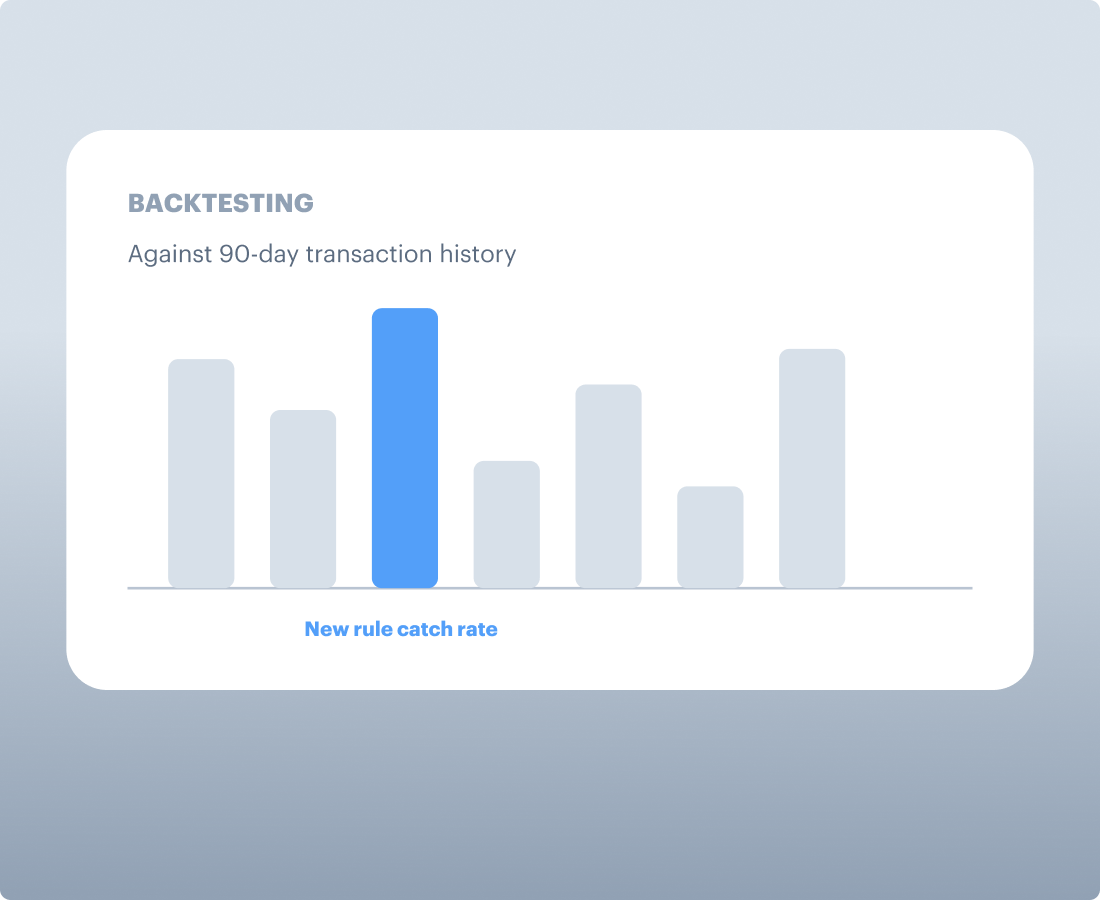
Pruebas retrospectivas
Prueba los cambios con datos históricos de transacciones y del comportamiento de los clientes antes de trasladar las reglas a producción.
Varios agentes, un único expediente listo para decidir
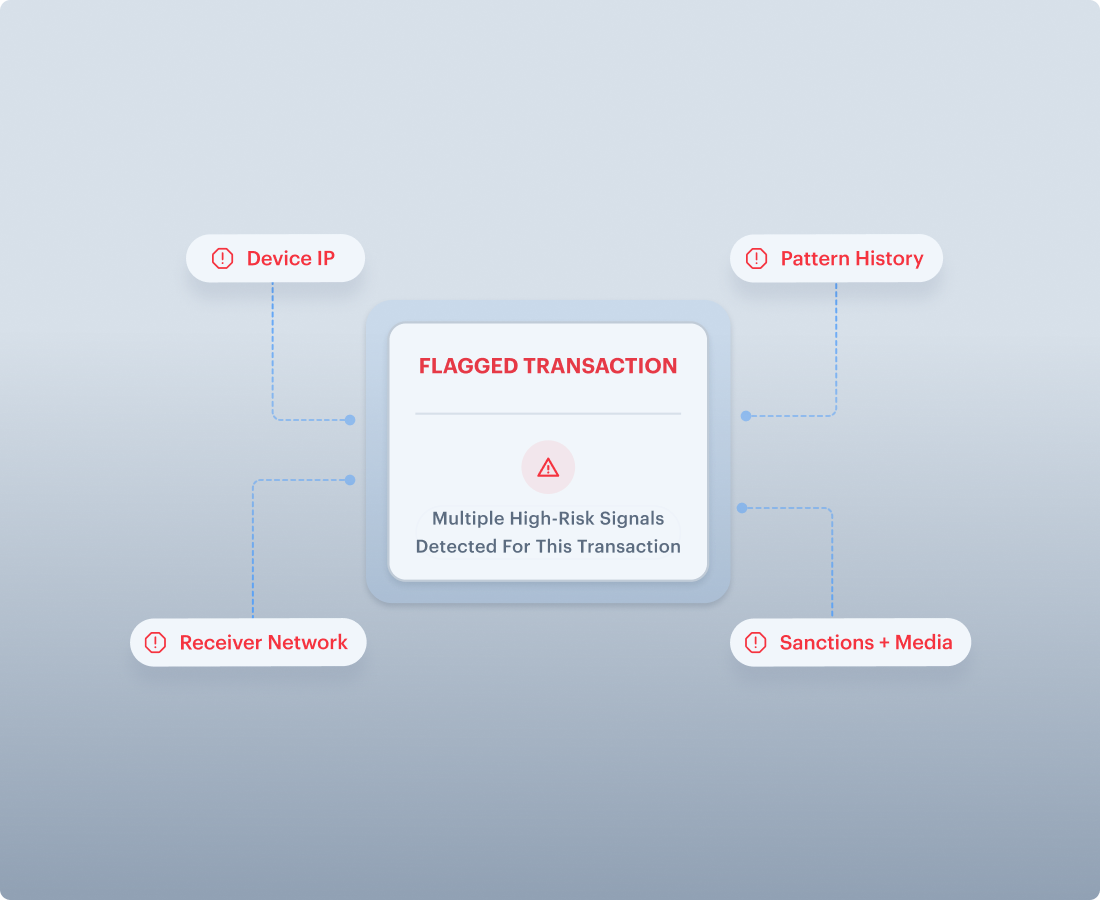
Investigación simultánea mediante varios agentes
Analiza simultáneamente el historial de patrones, el contexto de los controles AML, la ubicación del dispositivo y la IP, las redes de destinatarios y los casos anteriores.
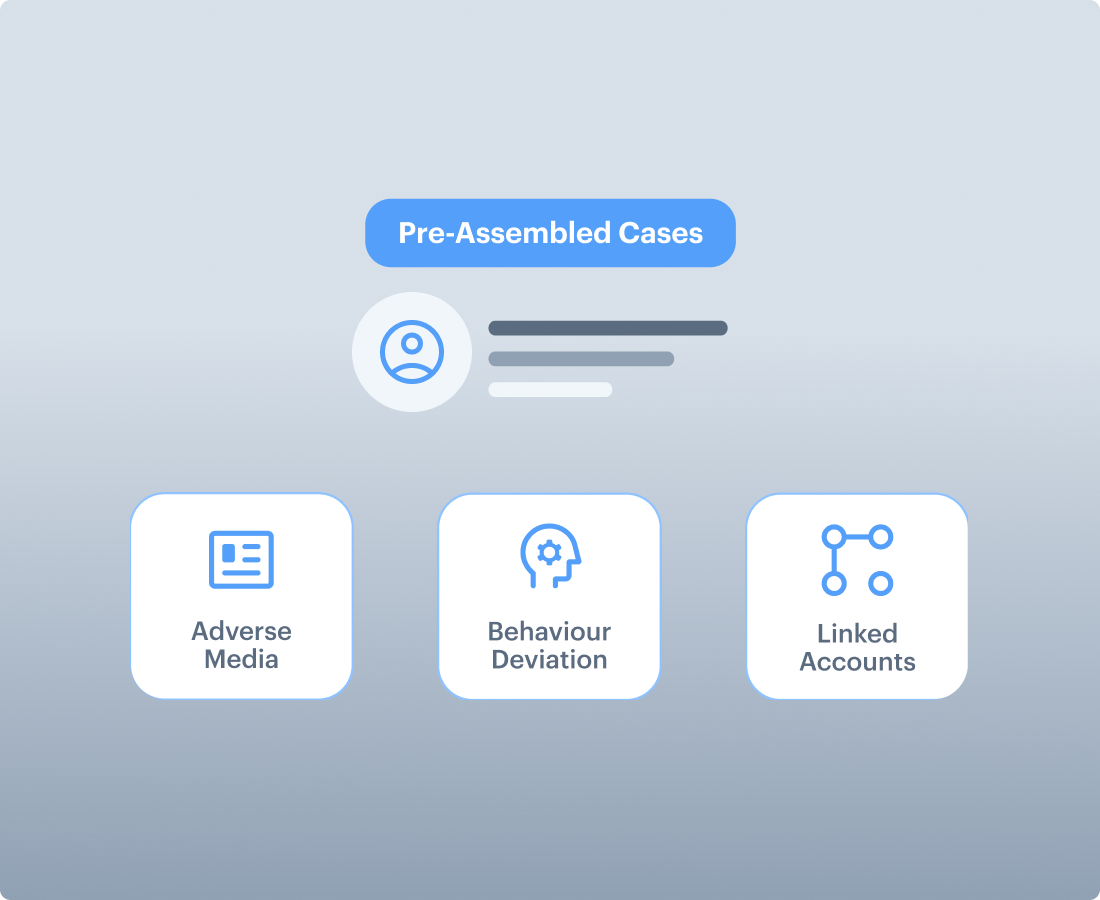
Expedientes con toda la información recopilada
Reúne en una única vista las noticias negativas, las cuentas vinculadas, las desviaciones de comportamiento, las reglas activadas y la explicación de la puntuación.
Triaje de alertas más preciso
Prioriza las señales que presentan nuevos riesgos, mientras que los patrones recurrentes ya registrados no generan revisiones innecesarias por parte del MLRO.

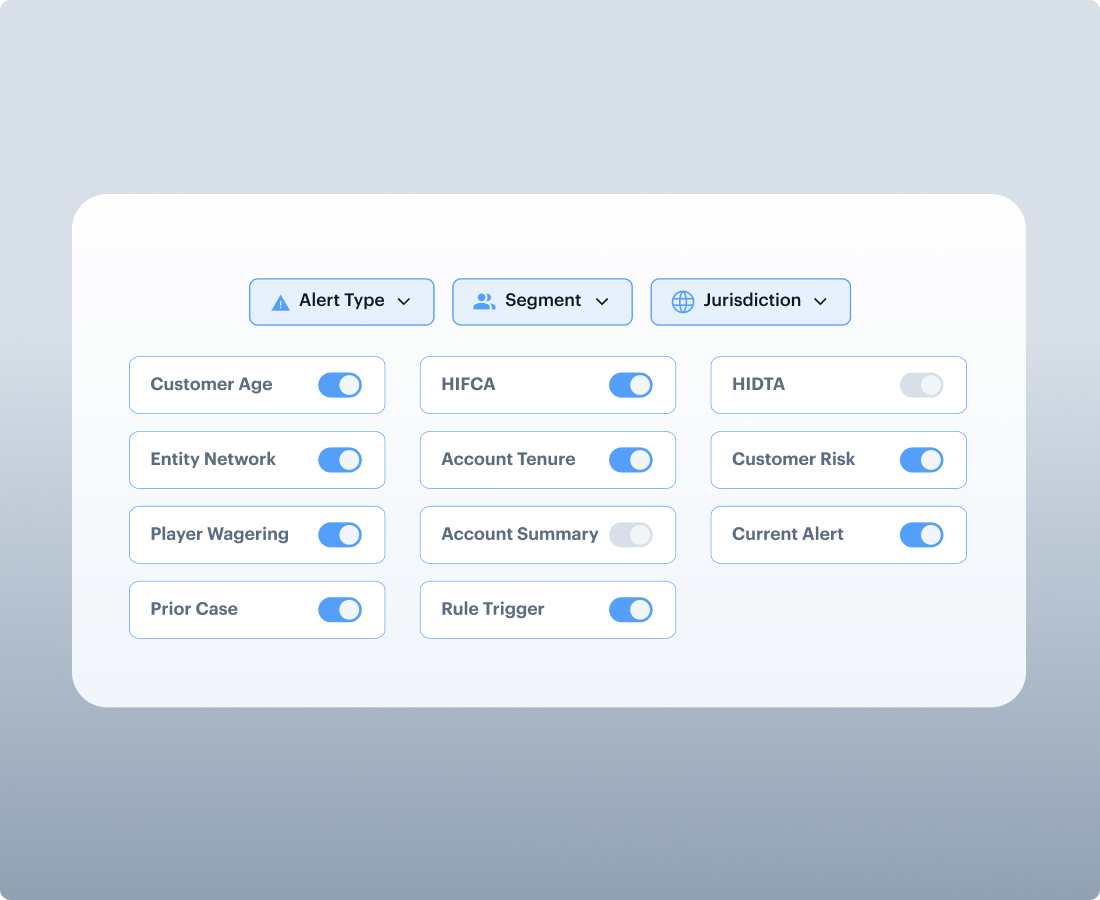
Biblioteca configurable de agentes
Activa o desactiva agentes de investigación según el tipo de alerta, el segmento de clientes, la jurisdicción o la política de riesgos.
Gestión y derivación de casos AML
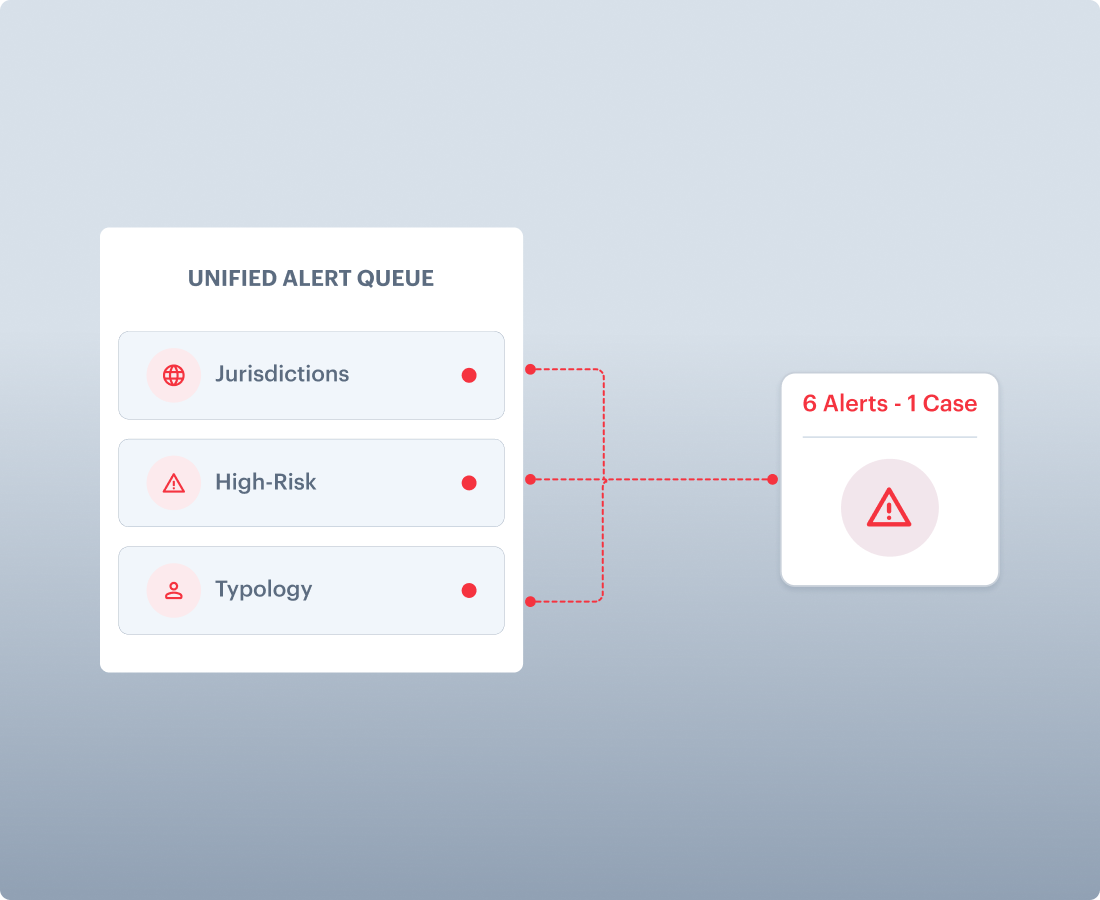
Cola unificada de alertas
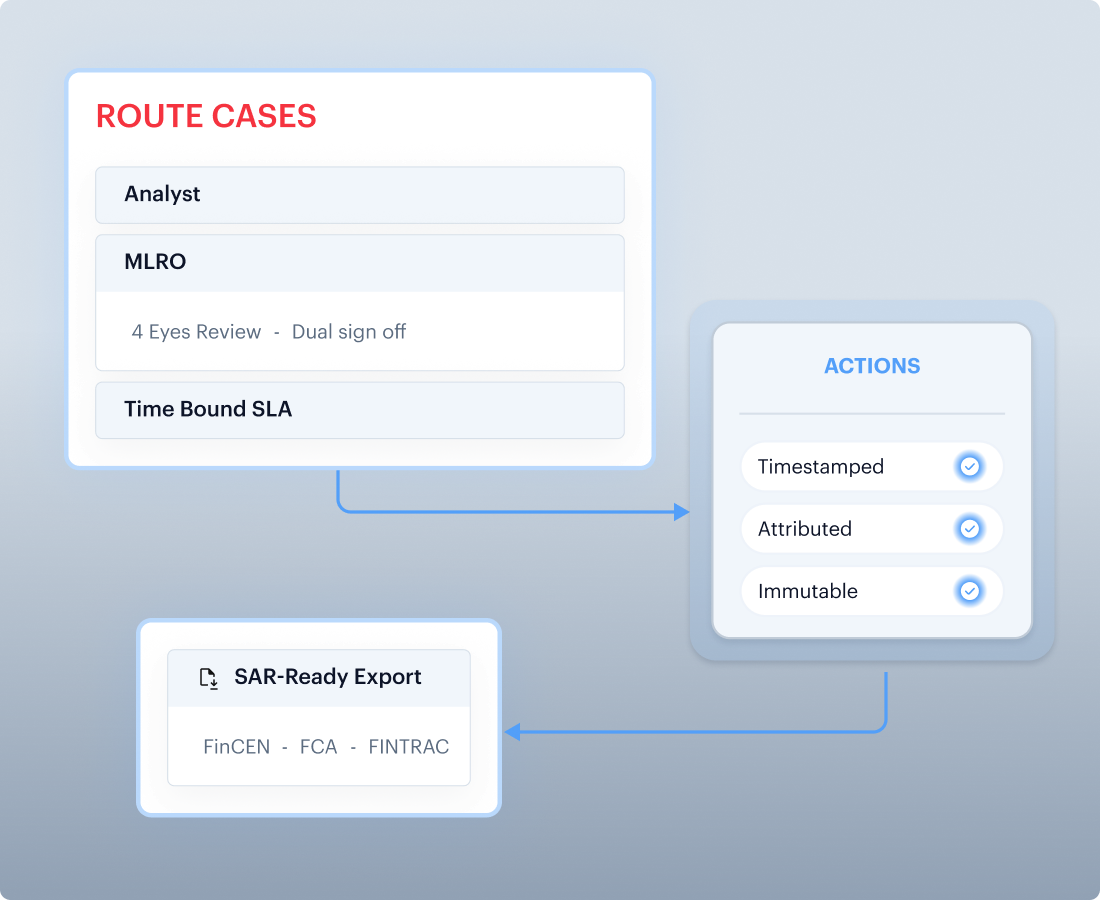
Deriva las transacciones marcadas según su puntuación de riesgo, tipología, jurisdicción, nivel del cliente o disponibilidad de los datos necesarios.
Flujo de derivación y registro de auditoría
Permite derivar casos a los niveles L1, L2 y MLRO, aplicar revisiones por una segunda persona, realizar un seguimiento de los SLA y conservar tanto el historial de acciones como la justificación del cierre.
Detección de fraccionamiento, smurfing y cuentas mula
Detecta operaciones fraccionadas para mantenerse por debajo de determinados umbrales, actividades coordinadas de smurfing y comportamientos de cuentas mula que no se corresponden con el perfil de la identidad verificada.
Documentación lista para informes SAR
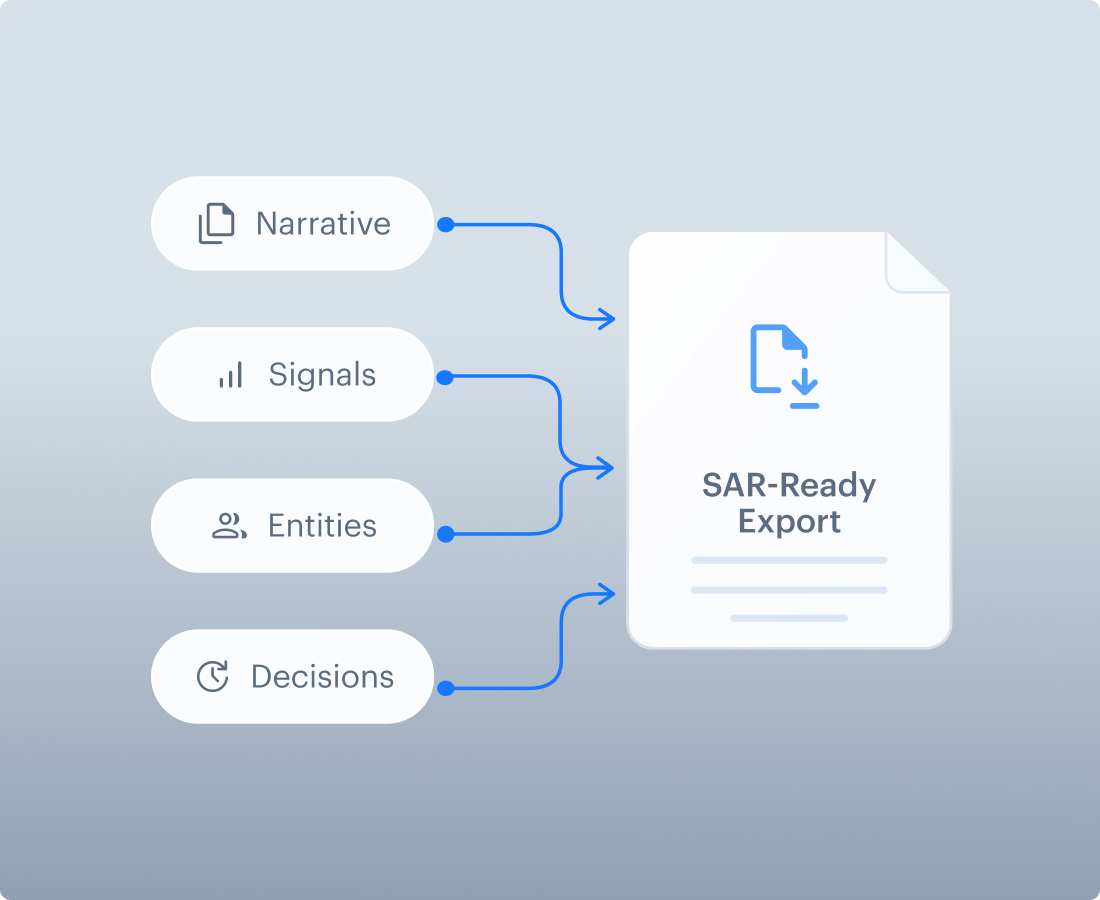
Exporta expedientes con la descripción del caso, las señales que lo respaldan, las entidades relacionadas, el historial de decisiones y las notas de los analistas.
COBERTURA REGULATORIA
Reporting para equipos de monitorización de transacciones en entornos regulados
Flujos de reporting preparados para goAML
La compatibilidad con goAML resulta especialmente importante en mercados como Emiratos Árabes Unidos, Pakistán e India, donde las unidades de inteligencia financiera (UIF) establecen requisitos estrictos de reporting y los equipos operativos necesitan disponer de datos estructurados del caso, información de las partes, historial de transacciones, campos descriptivos y archivos adjuntos listos para su presentación.
Documentación preparada para informes SAR, STR y CTR
Genera expedientes listos para elaborar informes, con los datos de los sujetos a los que se refiere el informe, la cronología de las transacciones, las tipologías detectadas, las partes relacionadas, la justificación del analista, los documentos de apoyo y el historial de decisiones para procesos de notificación de actividades sospechosas y operaciones sujetas a determinados umbrales.
Marcos compatibles y adaptación a cada mercado
Configura los procesos de reporting según los requisitos de evidencias de cada jurisdicción, incluidos los marcos establecidos por las UIF, los procesos de notificación de actividades sospechosas de FinCEN, los requisitos de la NFIU, las obligaciones de reporting del CBI y las políticas locales de cumplimiento normativo.
Identidad verificada como respaldo de cada informe
Los informes pueden incluir la identidad verificada, el estado KYC, el resultado de los controles AML, los datos del beneficiario y la información del onboarding respaldada por controles de prueba de vida, junto con credenciales de Shufti como la conformidad iBeta PAD de nivel 3 y el informe SOC 2 Tipo II.
Exportaciones legibles por máquina y paquetes de evidencias
Agrupa registros de transacciones, datos de las partes, entidades relacionadas, archivos adjuntos, notas de analistas, metadatos de las reglas, explicaciones de las puntuaciones y marcas de tiempo en formatos exportables para auditorías internas, solicitudes de organismos reguladores y sistemas de cumplimiento normativo posteriores.
Controles de conservación, acceso y gobernanza
Mantén registros preparados para su revisión con acciones atribuidas a cada usuario, acceso basado en roles, configuraciones con control de versiones, controles de implementación y políticas de conservación. Así, los equipos de cumplimiento normativo, seguridad y compras pueden justificar cómo se tomó cada decisión de monitorización.
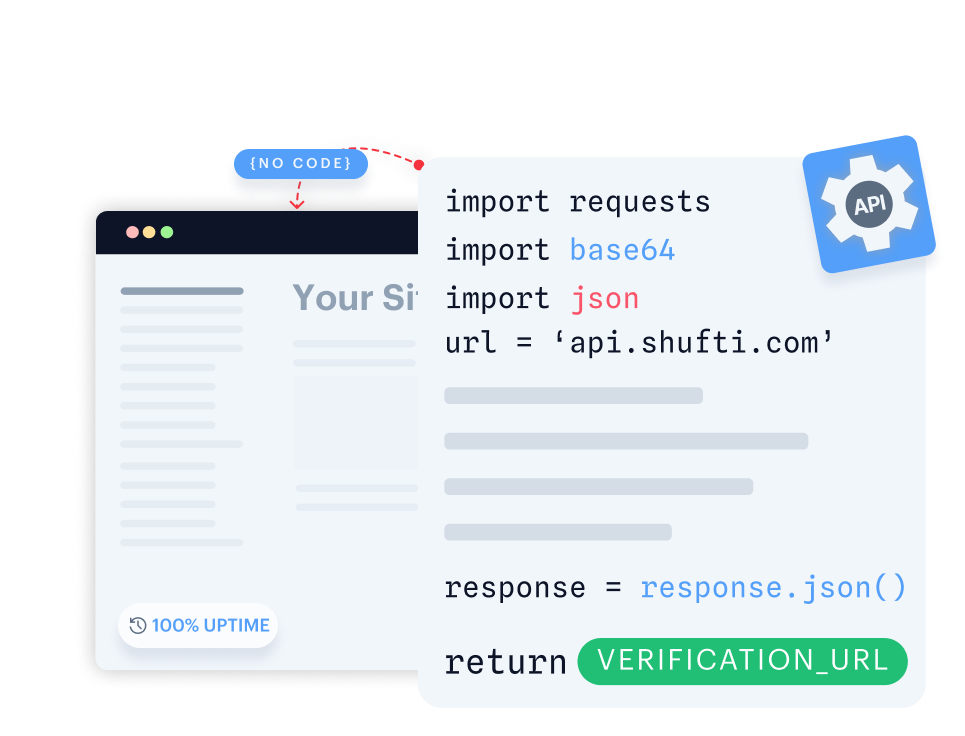
Una única API de monitorización de transacciones, integración sin complicaciones
Crea flujos de verificación totalmente personalizables e intégralos fácilmente con tu backend.
- Mantén el control de principio a fin personalizando cada etapa del proceso de verificación.
- Intégralo fácilmente con tu backend para agilizar la implementación.
- Diseña procesos de verificación flexibles y adaptados a tus usuarios.
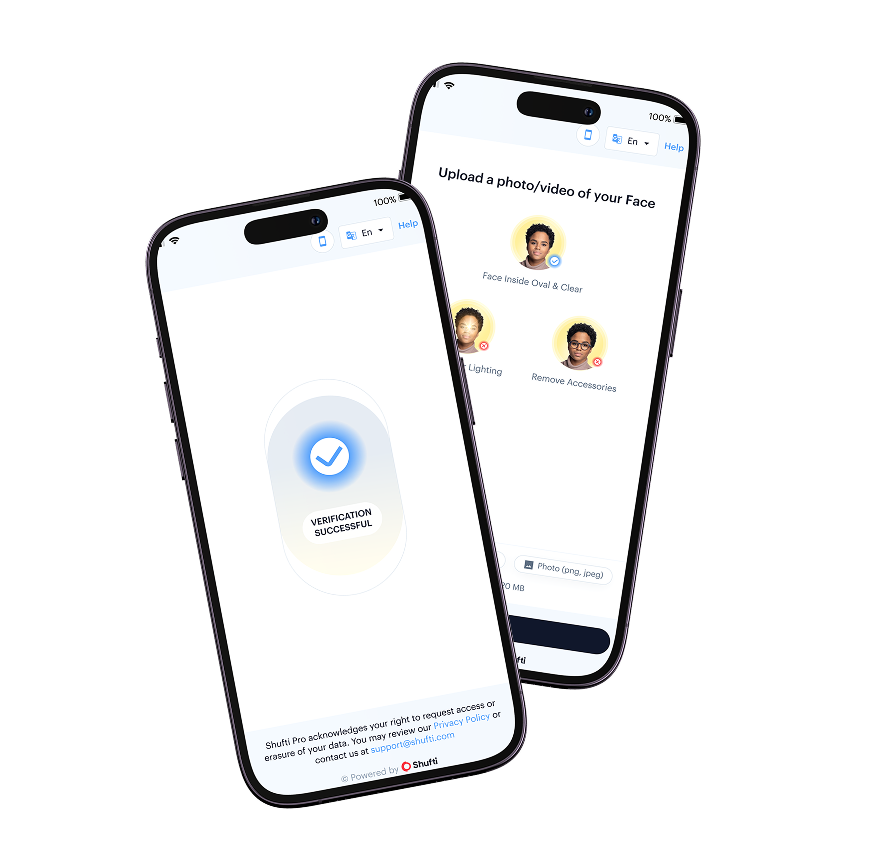
Integra una experiencia de verificación nativa en tu app móvil en cuestión de minutos.
- Pon en marcha la verificación nativa en iOS o Android en pocos minutos.
- Utiliza una interfaz lista para usar con cámara, captura e indicaciones en tiempo real.
- Personaliza los flujos para integrarlos de forma natural en tu app móvil.
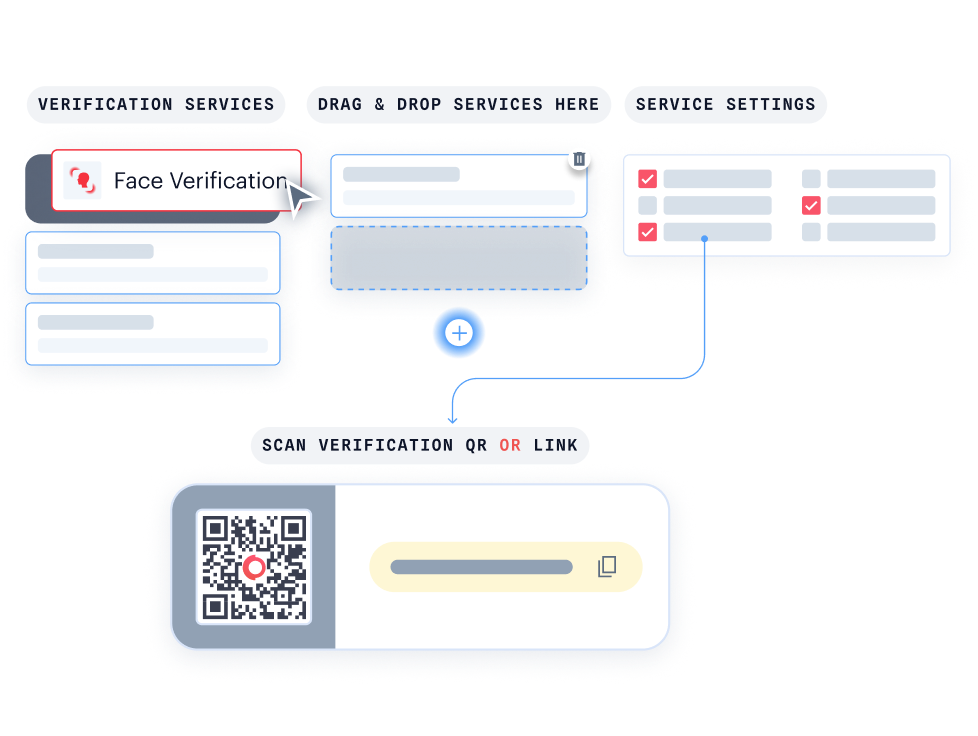
Con KYC Journey Builder, crea procesos de verificación personalizados sin escribir una sola línea de código.
- Personaliza cada paso fácilmente con la función de arrastrar y soltar.
- Comprueba al instante cómo verán tus usuarios el proceso de verificación.
- Conéctalo fácilmente con Hosted Verification para ofrecer una experiencia coherente y adaptada a tu marca.
Ejecuta Shufti en tu propia infraestructura, con las mismas capacidades de la plataforma, para mantener el máximo control sobre tus datos y su privacidad.
- Mantén toda la información sensible dentro de tu propia infraestructura y cumple los requisitos más estrictos de gobernanza y residencia de datos.
- Protege la información sensible manteniéndola totalmente bajo tu control.
- Implementa Shufti en sectores altamente regulados sin comprometer el cumplimiento normativo.
MONITORIZACIÓN AML BASADA EN EVIDENCIAS PARA CUALQUIER EMPRESA REGULADA
Soluciones de monitorización de transacciones para todos los sectores regulados
Todo el contexto del onboarding en cada caso
Un onboarding rápido puede facilitar el uso de identidades sintéticas y los intentos de apropiación de cuentas. Cada caso parte de la identidad verificada y de la puntuación de riesgo actualizada en tiempo real, por lo que las cuentas nuevas se evalúan con cautela hasta disponer de suficiente información para establecer su comportamiento habitual.
Líder de G2 en prevención del blanqueo de capitales — Fall 2026
Shufti ha recibido varios reconocimientos de G2 en prevención del blanqueo de capitales esta temporada gracias a las valoraciones de profesionales reales del cumplimiento normativo y a la confianza de empresas reguladas de todo el mundo.
No te fíes solo de lo que te contamos. Echa un vistazo a las opiniones de nuestros clientes.
La experiencia de nuestros clientes
El futuro de la identidad digital se basa en la confianza, la interoperabilidad y el cumplimiento normativo. Nuestra colaboración con Shufti refuerza el compromiso de DevCode Identity de ofrecer a nuestros clientes de todo el mundo soluciones de verificación de identidad seguras, conformes con la normativa y líderes en su categoría.
Al combinar nuestra plataforma de orquestación del cumplimiento orientada a la conversión con las capacidades globales de KYC e IDV de Shufti, nuestros clientes pueden afrontar requisitos regulatorios complejos sin renunciar a un proceso de onboarding fluido y con las mayores tasas de conversión posibles.
Estamos orgullosos de continuar nuestra colaboración con Shufti mientras nos expandimos a nuevas jurisdicciones.
La tecnología de verificación de Shufti no solo refuerza nuestro marco de cumplimiento normativo, sino que también garantiza a nuestros jugadores un proceso de onboarding fluido y seguro.
Nuestro objetivo es ofrecer a nuestros clientes y a sus traders las mejores herramientas para hacer su trabajo, y estamos encantados de poder trabajar con Shufti.
Es una empresa líder y estamos deseando ofrecer sus soluciones a nuestros clientes a través de nuestro CRM.
Nuestra relación con Shufti nació de la frustración con un proveedor anterior, así que empezamos a hablar con Shufti.
El tiempo de respuesta fue excelente, desde la primera conversación con el equipo de ventas hasta la puesta en marcha con la demo.
Todo lo que necesitas saber, en un solo lugar
Preguntas frecuentes
¿Qué es un software de monitorización de transacciones AML?
Un software de monitorización de transacciones AML analiza pagos, transferencias, depósitos, retiradas y otras actividades de las cuentas para detectar patrones que puedan indicar blanqueo de capitales, fraude u otros riesgos relacionados con delitos financieros. Puede evaluar las operaciones en tiempo real o mediante análisis periódicos por lotes, marcar las transacciones de mayor riesgo y conservar las evidencias necesarias para su investigación y posterior reporting.
¿Qué es un sistema de monitorización de transacciones en AML?
En el ámbito del cumplimiento AML, un sistema de monitorización de transacciones es una plataforma que analiza la actividad de los clientes para detectar posibles indicios de blanqueo de capitales o financiación del terrorismo. Aplica reglas y análisis del comportamiento a las transacciones, detecta anomalías como el fraccionamiento de operaciones o movimientos rápidos de fondos y deriva los casos a un sistema de gestión para su investigación.
¿Cómo funciona la monitorización de transacciones AML?
Cada transacción se complementa con información sobre el cliente, se evalúa conforme a distintas reglas de detección y se compara con su comportamiento habitual. Cuando supera un umbral o se desvía de ese patrón, se genera una alerta. Los analistas la revisan, derivan los casos que presentan un riesgo real y presentan el correspondiente informe de actividad sospechosa cuando así lo exige la normativa.
¿Cuáles son las principales señales de alerta en la monitorización de transacciones?
Entre las señales de alerta más habituales se encuentran las operaciones fraccionadas justo por debajo de los umbrales de notificación, numerosos depósitos pequeños seguidos de una transferencia de gran importe, movimientos rápidos de fondos entre cuentas, pagos hacia o desde jurisdicciones de alto riesgo, operaciones que no encajan con el perfil declarado del cliente o aumentos repentinos de actividad en una cuenta inactiva.
¿Qué normativas exigen monitorizar las transacciones?
La mayoría de los marcos AML exigen una monitorización continua, entre ellos las recomendaciones del GAFI, las directivas AML de la UE y el nuevo Reglamento AML, el Money Laundering Regulations de Reino Unido y la Bank Secrecy Act de Estados Unidos. Organismos supervisores como FinCEN, la FCA y MAS publican además requisitos específicos sobre el funcionamiento de los programas de monitorización.
¿Ofrece Shufti servicios de monitorización de transacciones o únicamente el software?
Shufti proporciona tanto la plataforma de monitorización de transacciones como la asistencia necesaria para implementarla: ayuda para ajustar las reglas, ingenieros especializados en integración, acceso al sandbox en un plazo de 24 horas y un equipo dedicado durante todo el despliegue. Tus analistas de cumplimiento normativo mantienen en todo momento la responsabilidad sobre las decisiones, tal y como esperan los organismos reguladores.
¿En qué se diferencia la monitorización de transacciones AML del screening AML?
El screening AML contrasta personas y entidades con fuentes de sanciones, PEP, RCA y noticias negativas. La monitorización de transacciones AML, en cambio, analiza el comportamiento y los patrones transaccionales después del onboarding, como la frecuencia de las operaciones, el fraccionamiento, el riesgo asociado a corredores de pago, los cambios de beneficiario o las desviaciones respecto al comportamiento habitual de cada cliente.
¿Permite Shufti monitorizar transacciones en tiempo real y por lotes?
Sí. Shufti puede evaluar las transacciones en tiempo real y admite procesos de revisión por lotes en función de la integración, el volumen de operaciones y el modelo operativo de cada empresa.
¿Pueden los equipos de cumplimiento normativo crear y probar reglas sin recurrir al equipo técnico?
Sí. Los equipos pueden crear reglas manualmente, partir de una biblioteca de reglas o utilizar un asistente de IA para generar una primera versión que después puedan revisar. Las ventanas de detección, los filtros, los umbrales, la ponderación de las reglas y los criterios de derivación pueden configurarse mediante procesos controlados y probarse con 90 días de historial de clientes y transacciones antes de implementarlos.
¿Cómo reduce Shufti los falsos positivos sin ocultar posibles riesgos?
Antes de la revisión, Shufti relaciona la identidad del cliente con su comportamiento histórico, el contexto del screening, las reglas activadas, las condiciones de supresión, la disponibilidad de los datos y los criterios de derivación. Los patrones recurrentes de bajo riesgo pueden dejar de generar alertas cuando se cumplen determinadas condiciones controladas, mientras que los eventos de riesgo elevado y todas las decisiones de supresión permanecen registrados y pueden auditarse.
¿Cuánto tarda la integración mediante API?
La integración mediante API suele tardar entre 2 y 5 días laborables y la integración mediante SDK, entre 1 y 3 días laborables. El acceso al sandbox se habilita en un plazo de 24 horas. Estos plazos se basan en implementaciones empresariales reales, no en estimaciones. Además, contarás con un equipo especializado que te prestará asistencia durante todo el proceso de integración.
¿Para qué sectores está disponible la solución de monitorización de transacciones de Shufti?
Shufti está diseñado para empresas reguladas como proveedores de remesas y operadores de transferencias de dinero, PSP, fintechs, neobancos, exchanges de criptoactivos y VASP, operadores de iGaming, marketplaces, plataformas de forex y entidades bancarias que necesitan monitorizar depósitos, retiradas, transferencias y pagos.
¿Qué opciones de implementación hay disponibles?
Shufti ofrece opciones de implementación SaaS, en nube privada y on-premise para organizaciones con requisitos estrictos de seguridad, contratación o residencia de datos.
Descubre una solución de monitorización de transacciones diseñada para tomar decisiones justificables
Reúne la identidad verificada, los controles AML, las señales de fraude, las reglas configurables de monitorización, la gestión de casos y el reporting regulatorio en un único registro trazable de decisiones. Shufti ayuda a los equipos a priorizar los riesgos reales, reducir las revisiones innecesarias y justificar con claridad cada decisión sobre una transacción.
Tu fuente de referencia sobre KYC, AML y fraude
Recursos
7 de septiembre de 2026
Proceso de monitorización de transacciones basado en el riesgo para reducir las alertas
Reduce los falsos positivos con una monitorización de transacciones basada en el riesgo. Muestra cómo los equipos de cumplimiento normativo detectan los riesgos reales, priorizan los casos y agilizan su derivación.
Guía
11 de agosto de 2026
La brecha de contexto en la evaluación del riesgo AML: informe de Shufti de 2026
Los falsos positivos aumentan cuando las alertas llegan a los analistas sin contexto. El informe de Shufti de 2026 muestra qué contexto del cliente y del riesgo necesitan los equipos para resolver los casos mucho más rápido.
Guía
17 de abril de 2025
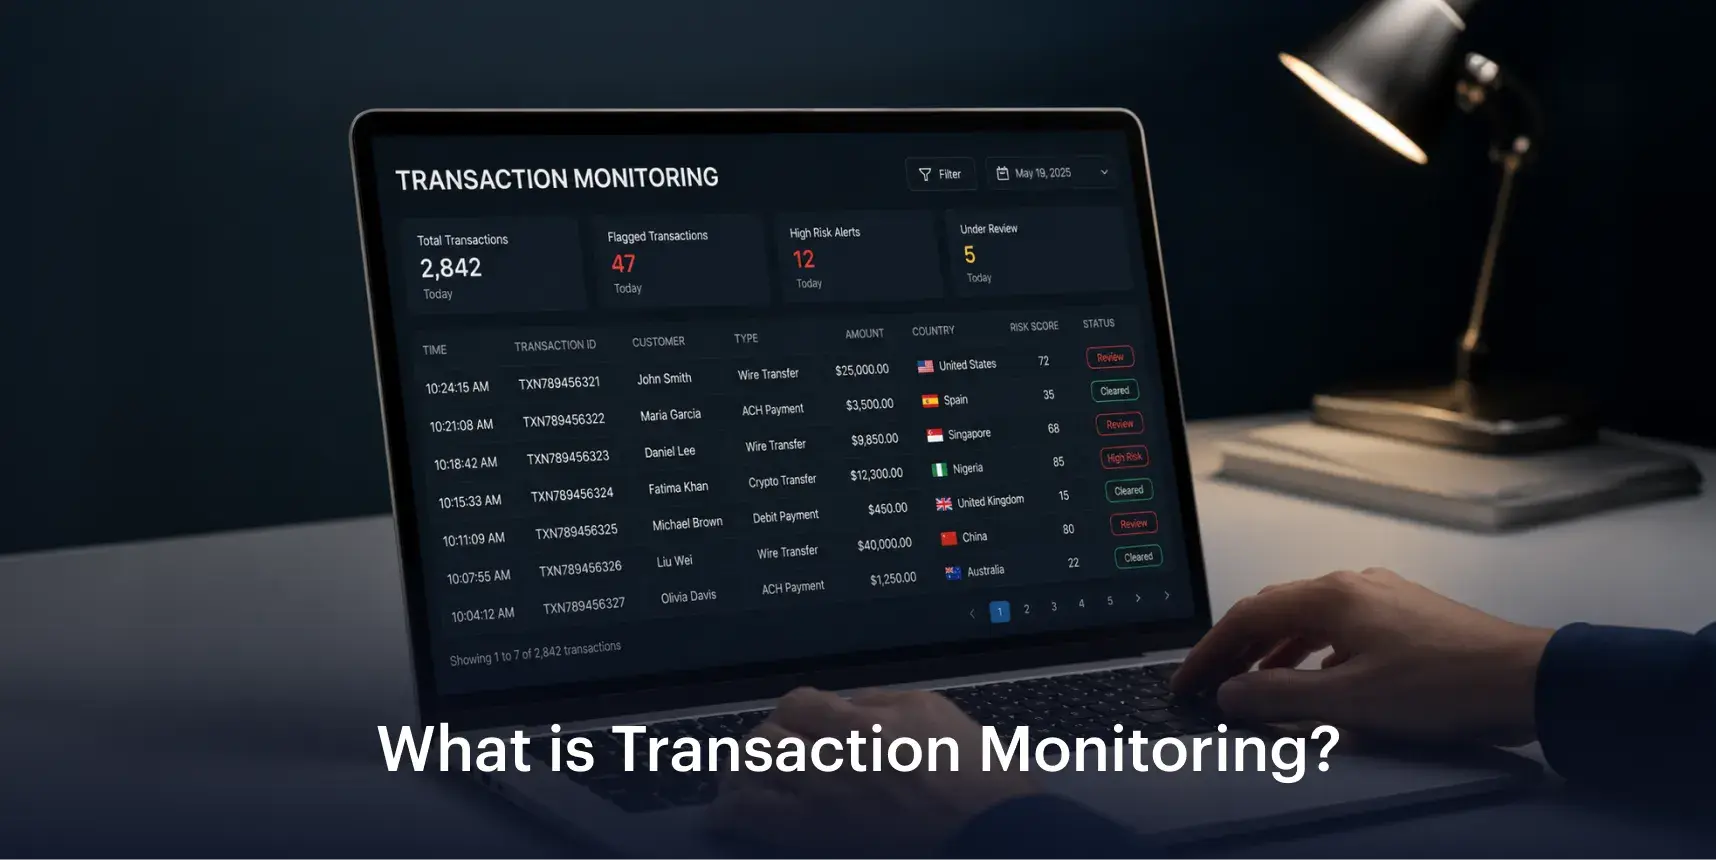
¿Qué es la monitorización de transacciones? Definición y funcionamiento
La monitorización de transacciones compara de forma continua la actividad de los clientes con su comportamiento esperado. Qué significa en la práctica y cómo funciona dentro de un programa AML.
Base de conocimientos