

 AMLR Solutions
 AMLR Consultation
 EUDI Wallet
 Onboarding
 Ongoing Monitoring
 FRAML
 KYC
 KYB
 KYI
 Age Assurance
 Workforce IAM
 Candidate Verification
 Account Takeover
 Bonus/ Promotion Abuse
 Chargeback Fraud
 Deepfake
 Document Fraud
 Fraud Networks
 Impersonation Fraud
 Money Mule Activity
 Multi-Accounting
 Party Fraud
 Regulatory & Compliance Risks
 Synthetic Identity Fraud
 Adult Content
 Banking
 Crypto
 Fintech
 Forex
 Compliance
 Fraud prevention
 Trust & safety
 Global expansion
 Compliance Officers
 Developers
 Fraud Analysts
 Product Managers
 Journey Builder
 Global Trust Platform
 Customer Profiles
 Vendor Comparison
 IDV Case Management
 AML Case Management
 Regulatory Reporting
 Agentic Rule Builder
 AI Compliance Co-Pilot
 Fraud Analytics
 Fraud Hub
 OCR
 Shufti AI
 Bank Account Verification
 Biometric Duplication
 Database Checks
 Document Intelligence
 Government ID
 Mobile Driver's License
 NFC
 Selfie Liveness
 Brand Personalisation
 Deployment Options
 Identity Methods
 IDV Modes
 Multi-tenancy
 On-Premise IDV
 Secure Capture
 Shufti MCP


Logiciel KYC
Validez l'identité des clients plus vite sans laisser de failles dans votre CDD
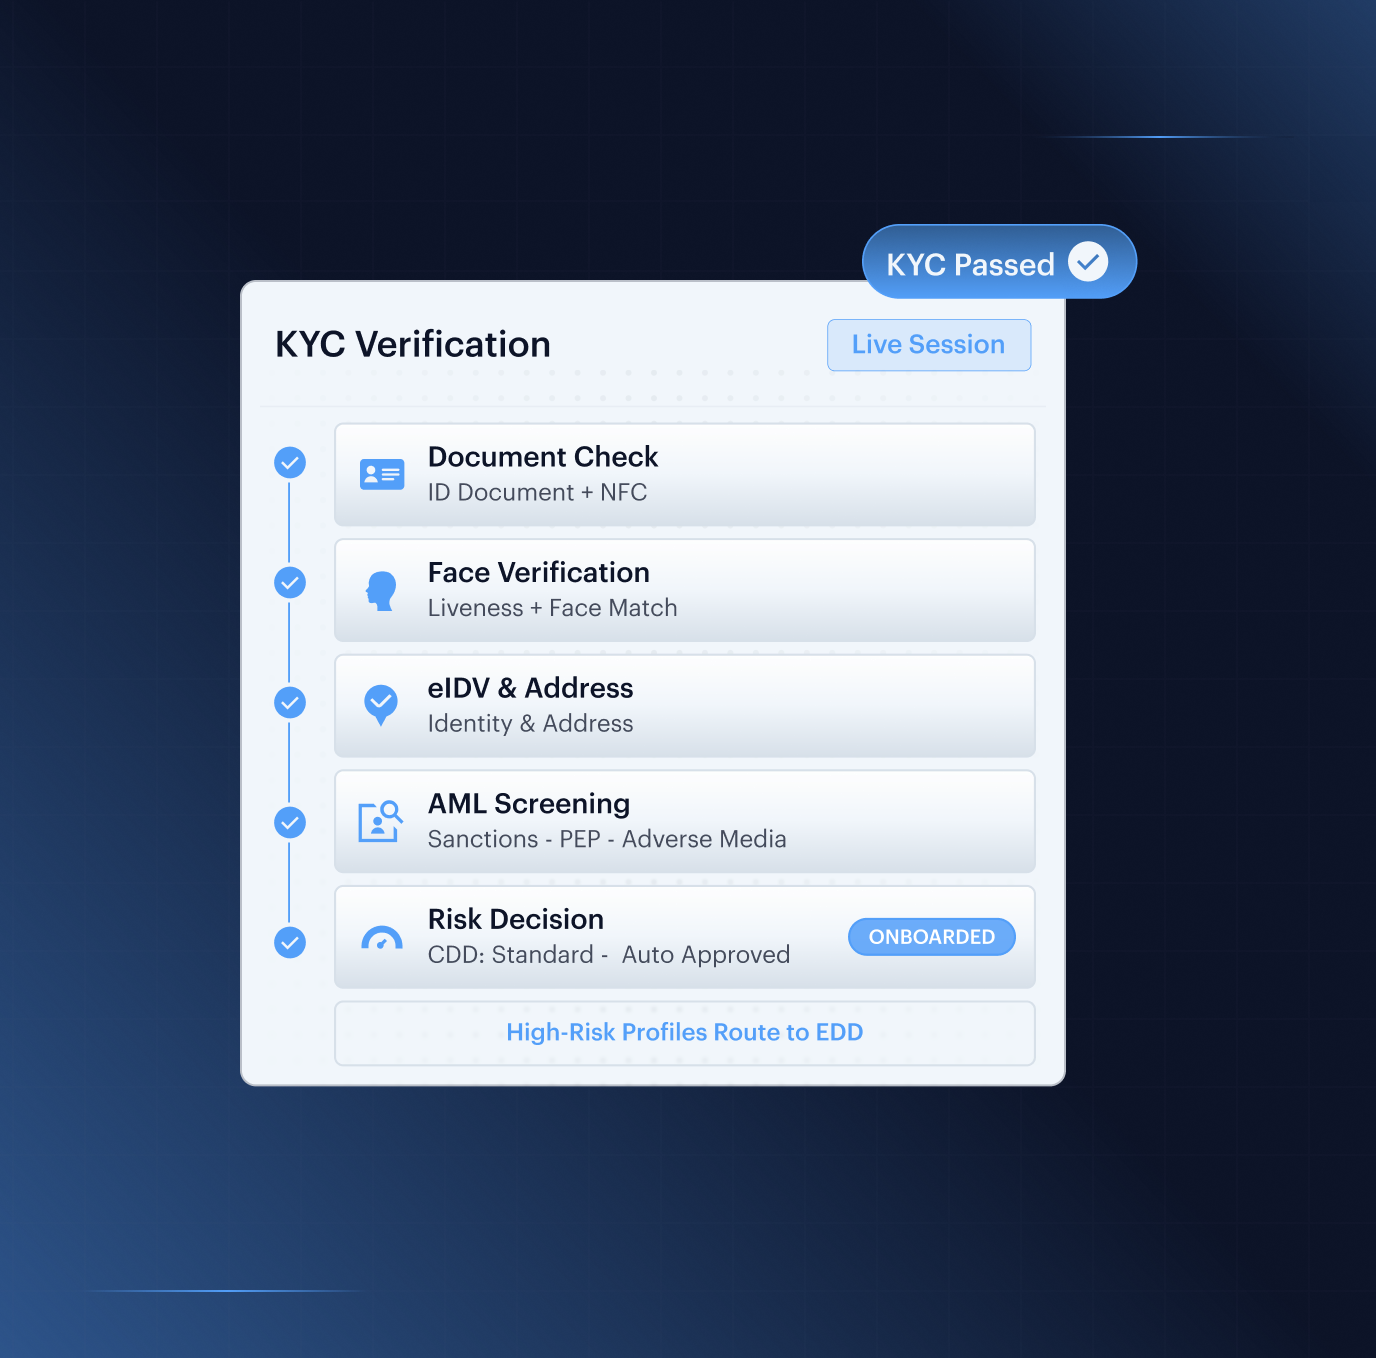
Shufti unifie la vérification documentaire, faciale, eIDV, NFC, d'adresse et le filtrage LCB-FT au sein d'un seul workflow KYC. Cela permet aux entreprises de vérifier leurs clients plus rapidement, d'évaluer les risques dès l'entrée en relation et de faire remonter les cas à haut risque sans dépendre de multiples prestataires.



Une plateforme pour l'ensemble du cycle de vie KYC
Détection précoce de la fraude synthétique
Les documents générés par IA et les identités synthétiques accroissent le risque lors de l'intégration. Shufti lutte contre la fraude à l'identité synthétique en analysant l'originalité, les altérations, les signaux d'IA générative (GenAI), les attaques par rejeu et la vivacité faciale, afin de détecter les deepfakes, les injections vidéo et la fraude documentaire synthétique avant toute validation.
Mesures de vigilance à l'égard de la clientèle (CDD) graduée sans taux d'abandon
Une vigilance basée sur le risque ne devrait pas contraindre chaque client à subir les mêmes contrôles. La plateforme KYC de Shufti permet de paramétrer des seuils et des workflows d'aiguillage, afin que les utilisateurs à bas risque bénéficient d'un parcours accéléré tandis que les profils plus risqués déclenchent des mesures complémentaires : NFC, eIDV, filtrage LCB-FT ou revue logicielle de Customer Due Diligence.
Pistes d'audit contextualisées
Les outils KYC fragmentés affaiblissent la force probante des dossiers et ralentissent les équipes de conformité. Le logiciel de vérification d'identité de Shufti centralise les contrôles d'identité, le filtrage LCB-FT, les alertes, les motifs de décision et le contexte de chaque dossier au sein de registres prêts pour l'audit, permettant aux analystes d'agir rapidement.
Explorer notre stack technique
Créez une stack KYC sans avoir à assembler plusieurs fournisseurs KYC
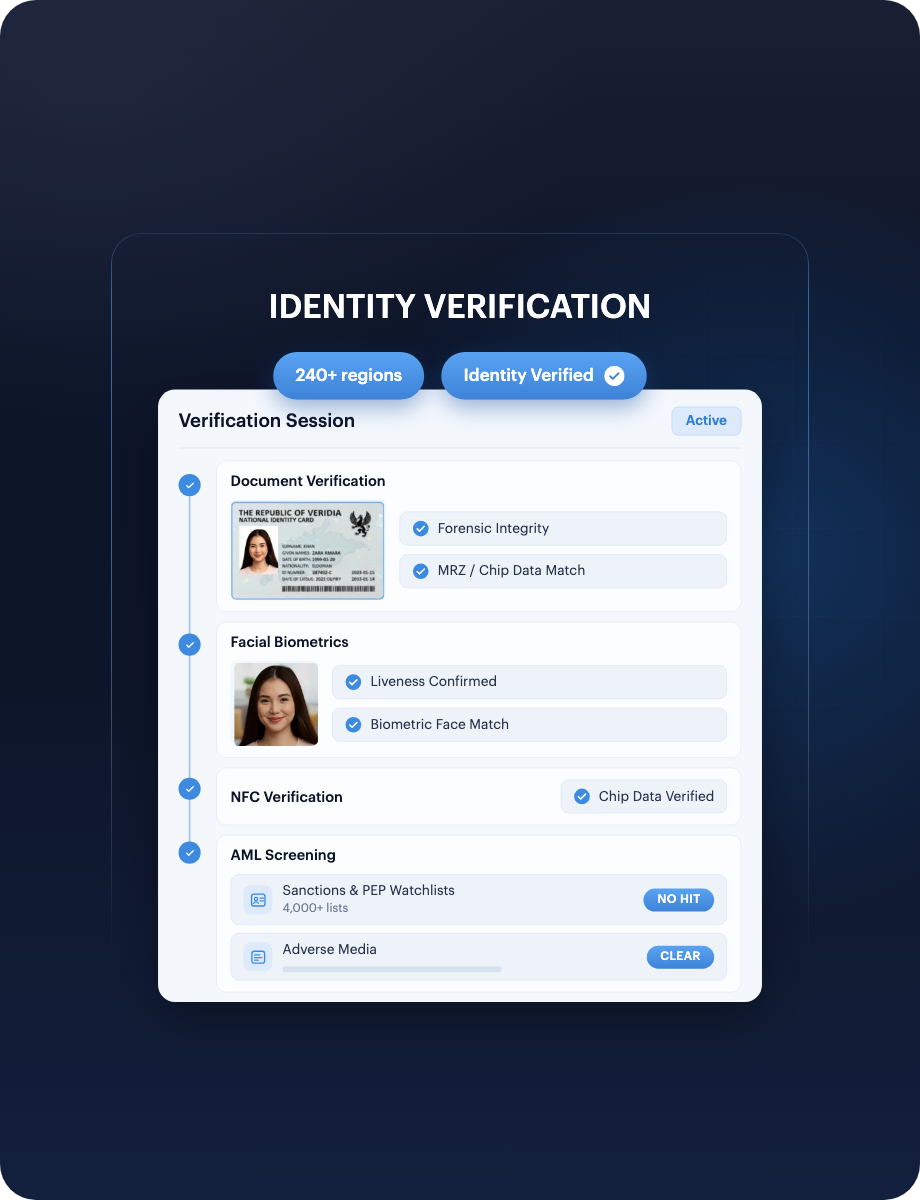
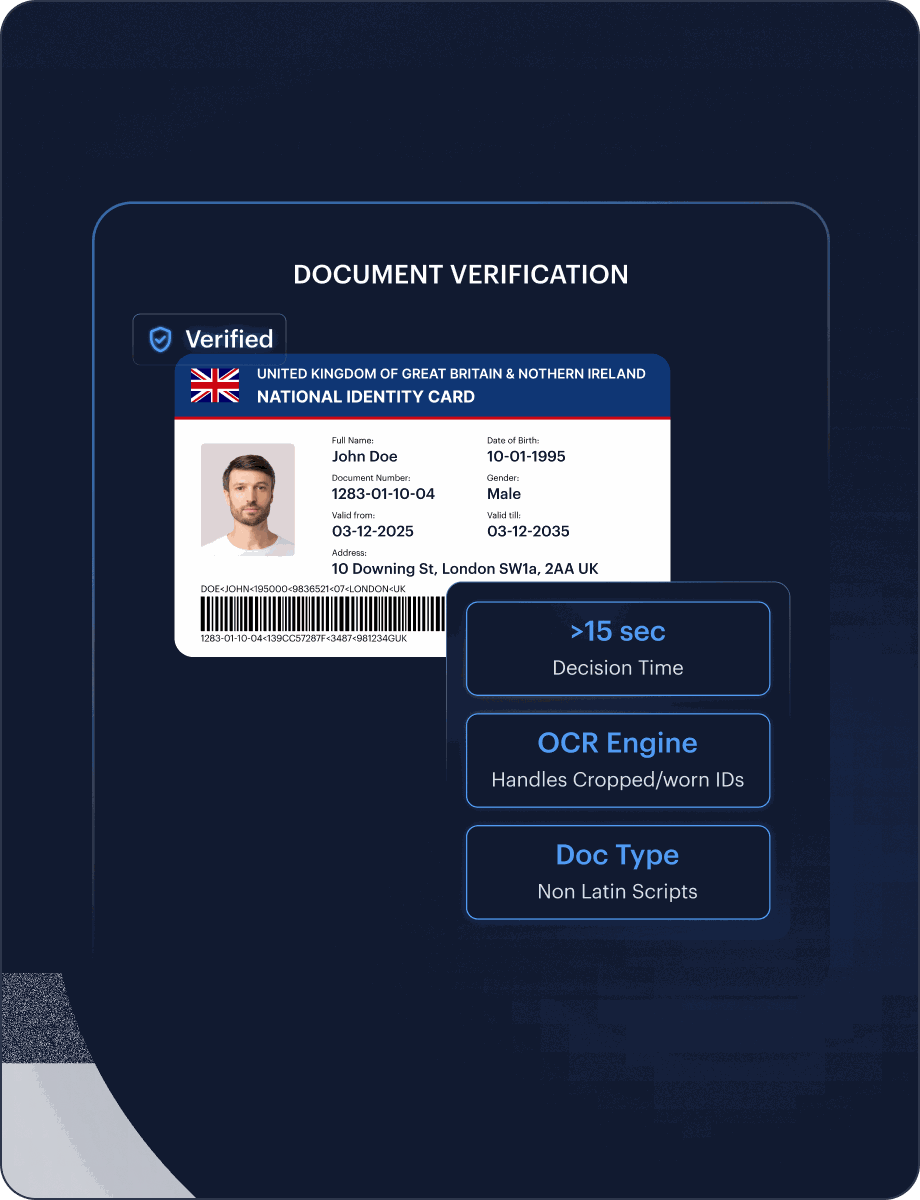
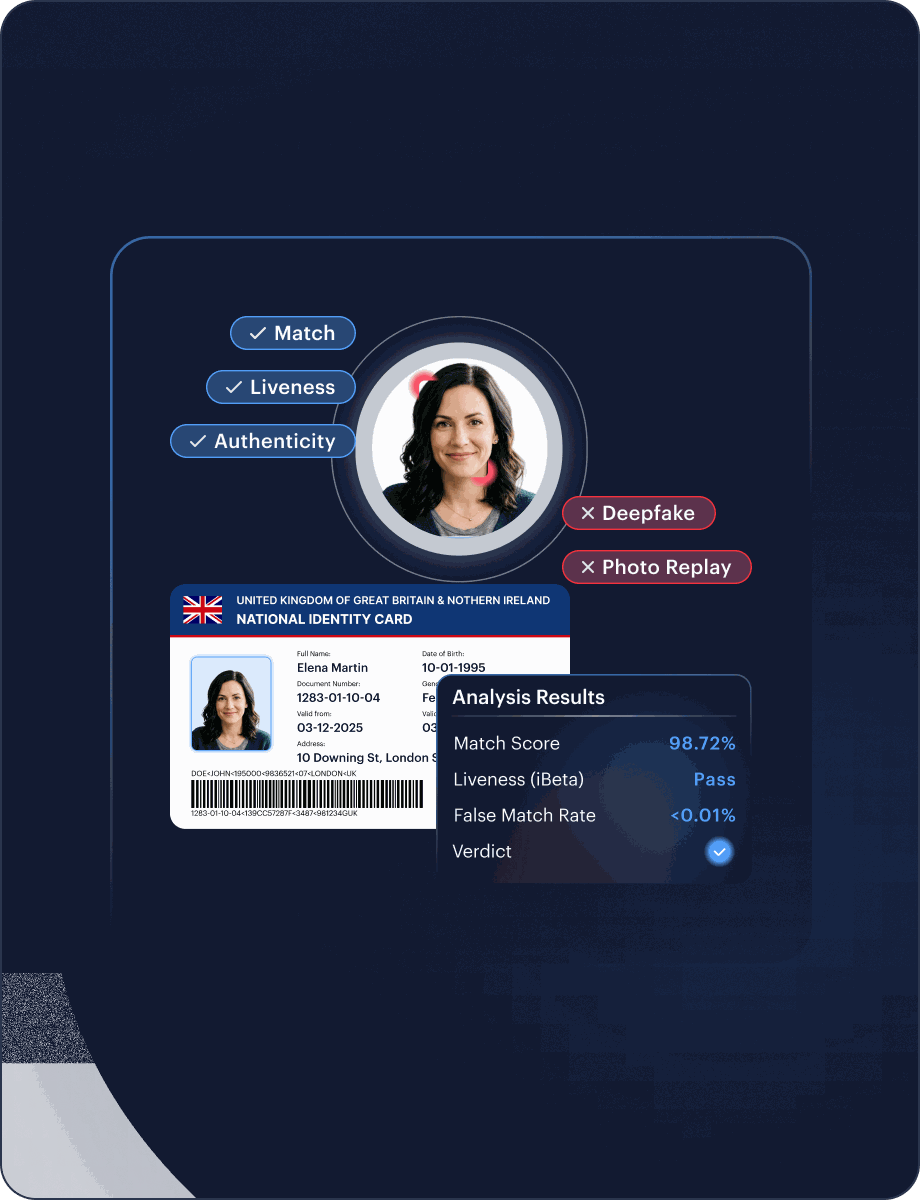
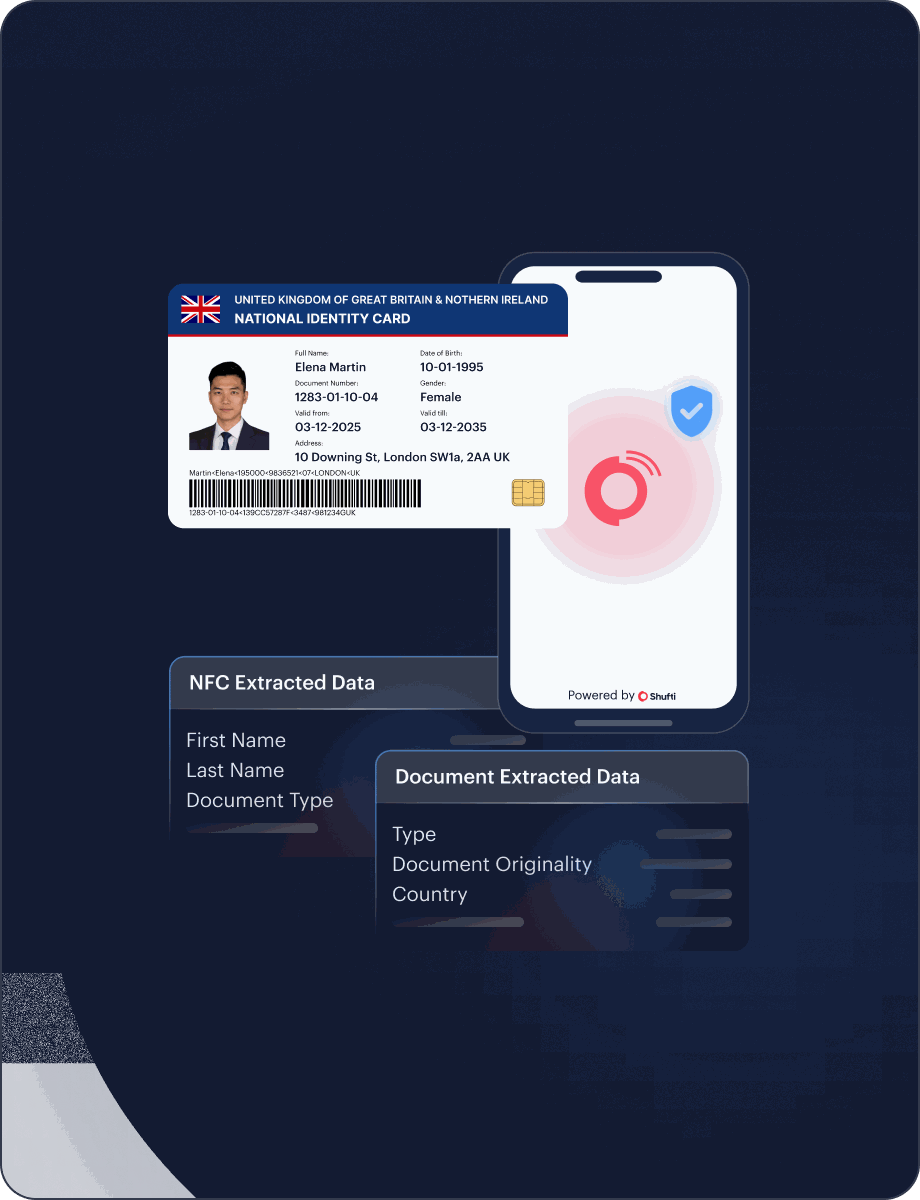
Vérifiez vos clients grâce aux contrôles d'identité appropriés
Confirmez l'authenticité des utilisateurs avec des contrôles par document, biométrie, NFC, adresse et sans document, puis renforcez la vérification lorsque le risque ou la réglementation l'exige.
-
Confirmez des identités réelles en quelques secondes, dans le monde entier.
-
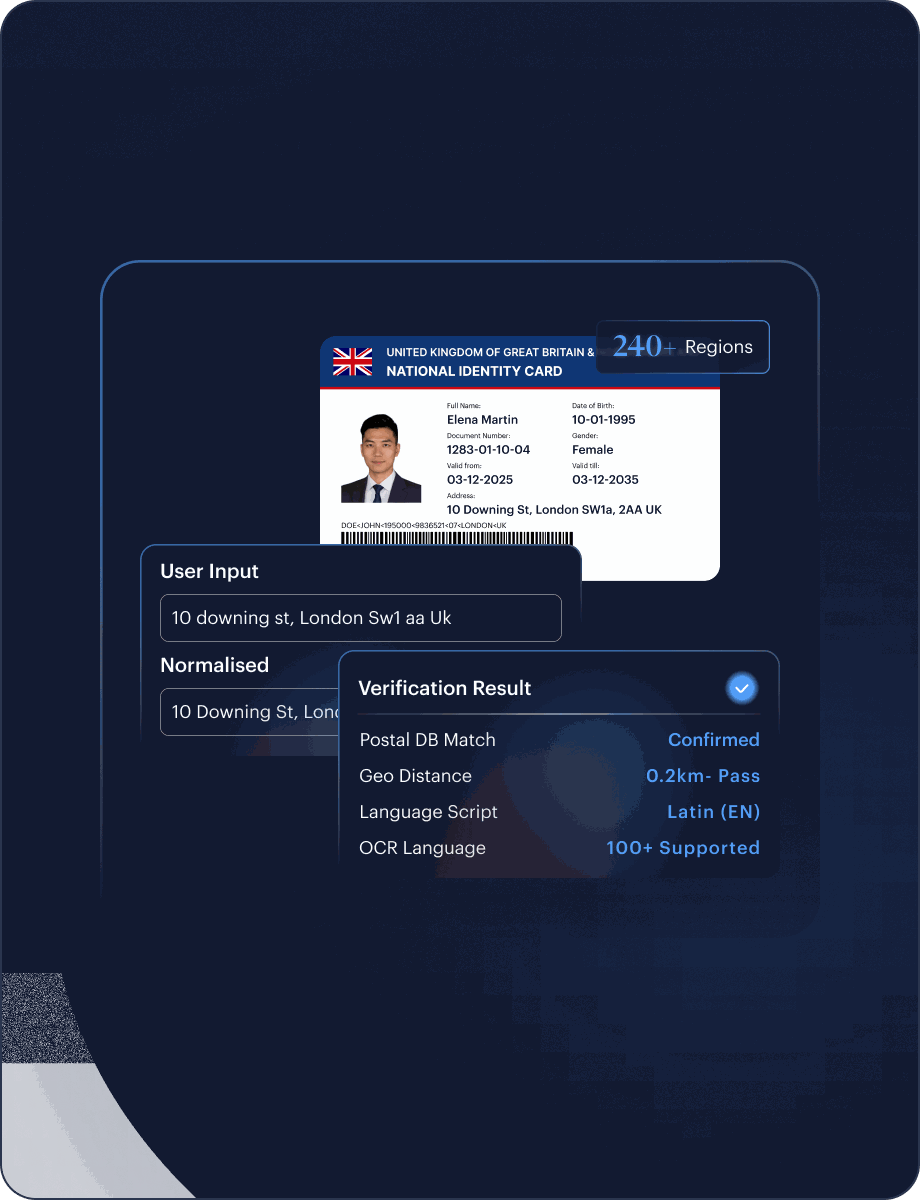
Validez les ID officielles et justificatifs avec notre propre technologie OCR, des tests d'originalité, la détection des altérations et des codes de motif prêts pour examen. Les données de performance issues des sources incluent un temps de réponse < 15s, plus de 150 langues, une précision OCR de 99,7 % et plus de 240 zones géographiques couvertes.
-
Faites correspondre un selfie vidéo et la photo de l'ID en utilisant un test de liveness certifié iBeta, une analyse de profondeur/forme 3D et une défense contre les deepfakes, attaques par rejeu ou injection afin de valider la présence physique de l'utilisateur
-
Extrayez les données d'identité de la puce des e-passeports et titres d'identité NFC pris en charge pour garantir l'intégrité du document au niveau de la puce, puis comparez ces données sécurisées avec les éléments du parcours utilisateur et du document.
-
Valider une preuve de domicile dans le cadre du KYC pour les juridictions ou niveaux de risque qui requièrent une preuve de résidence.
-
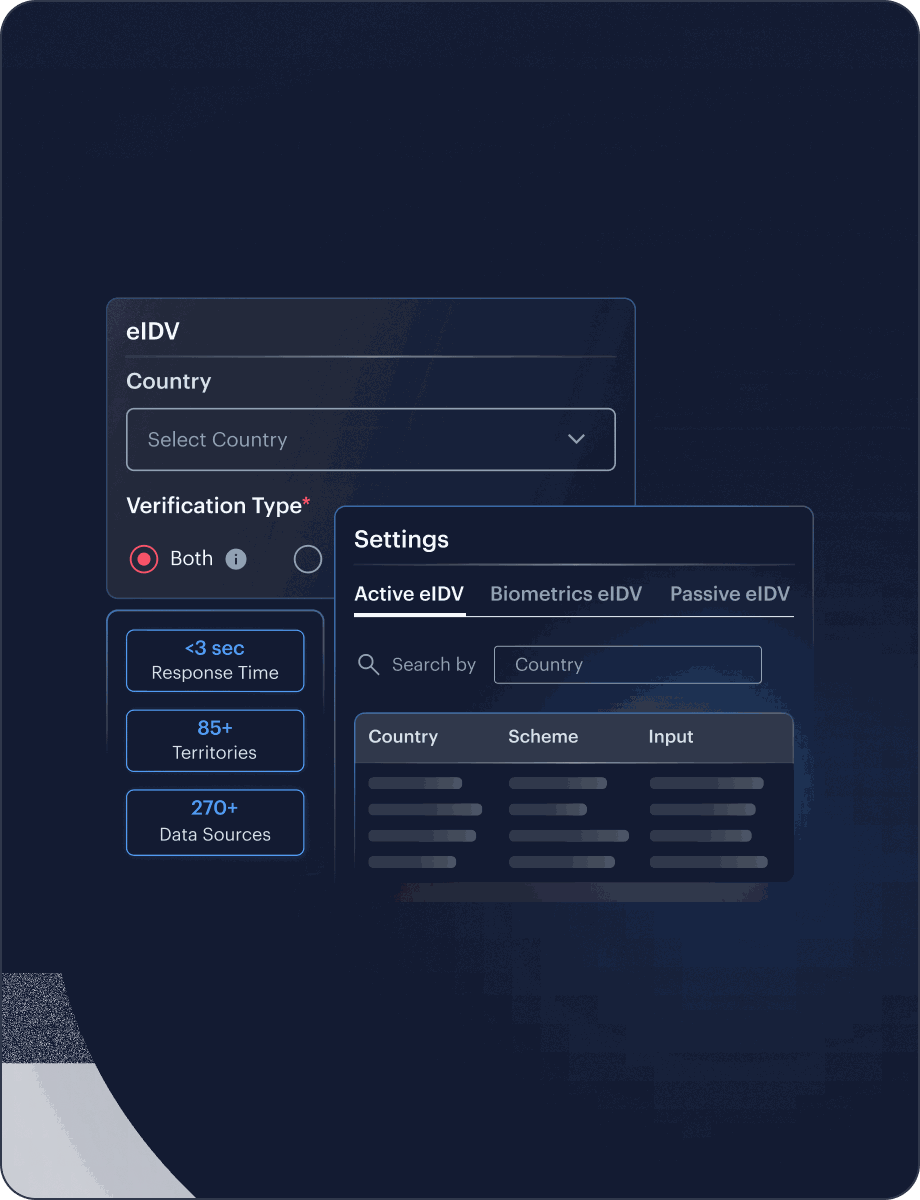
Validez les utilisateurs via des vérifications d'identité sans pièce justificative, reliées aux e-IDs, portefeuilles numériques et sources de données officielles. Shufti garantit un temps de réponse inférieur à 3 secondes, plus de 85 zones géographiques et plus de 270 sources de données interrogées.


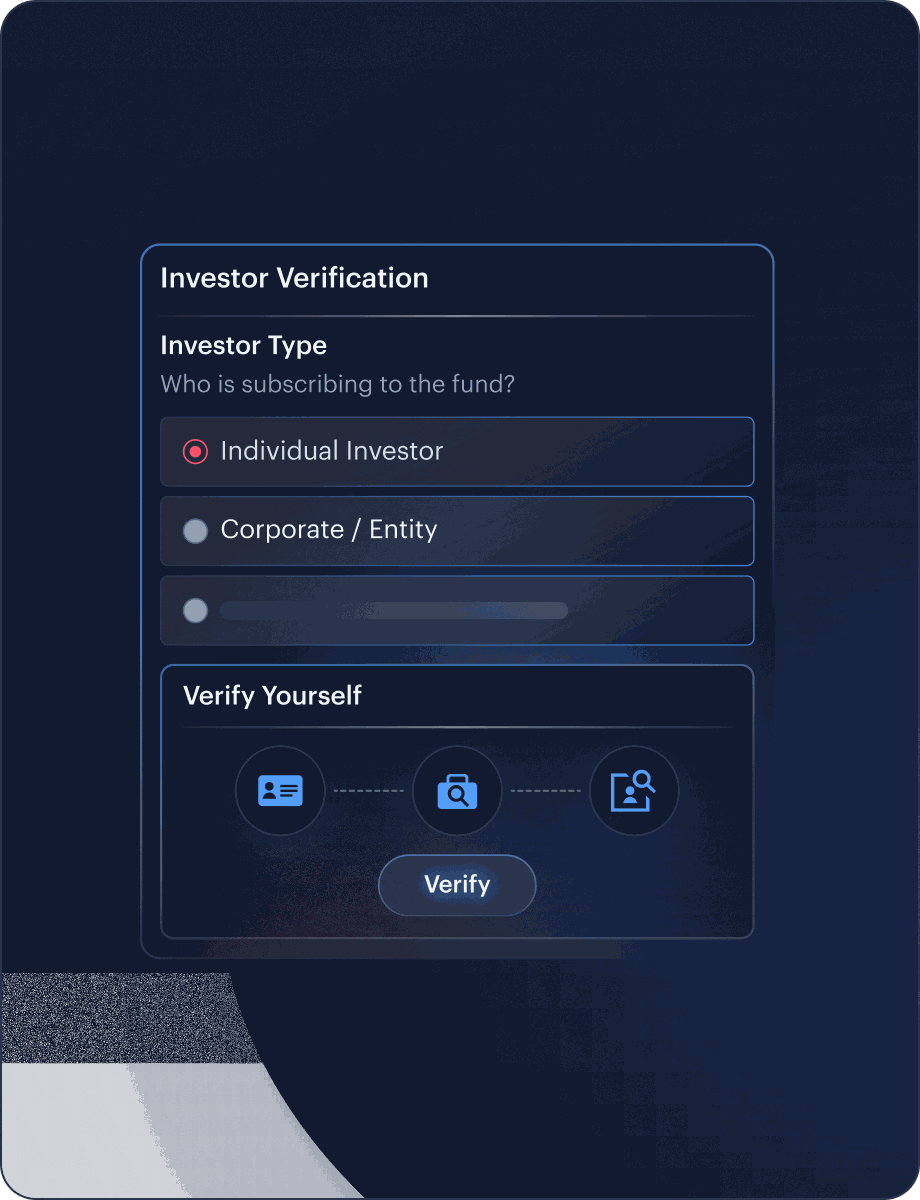
Orientez les clients et les relations d'affaires à haut risque vers des contrôles approfondis
Utilisez cet onglet pour les particuliers à risque élevé, les entreprises clientes, les contrôles des bénéficiaires effectifs (UBO), l'intégration des investisseurs ou les cas de vigilance renforcée (EDD) pour lesquels le KYC standard ne suffit pas.
-
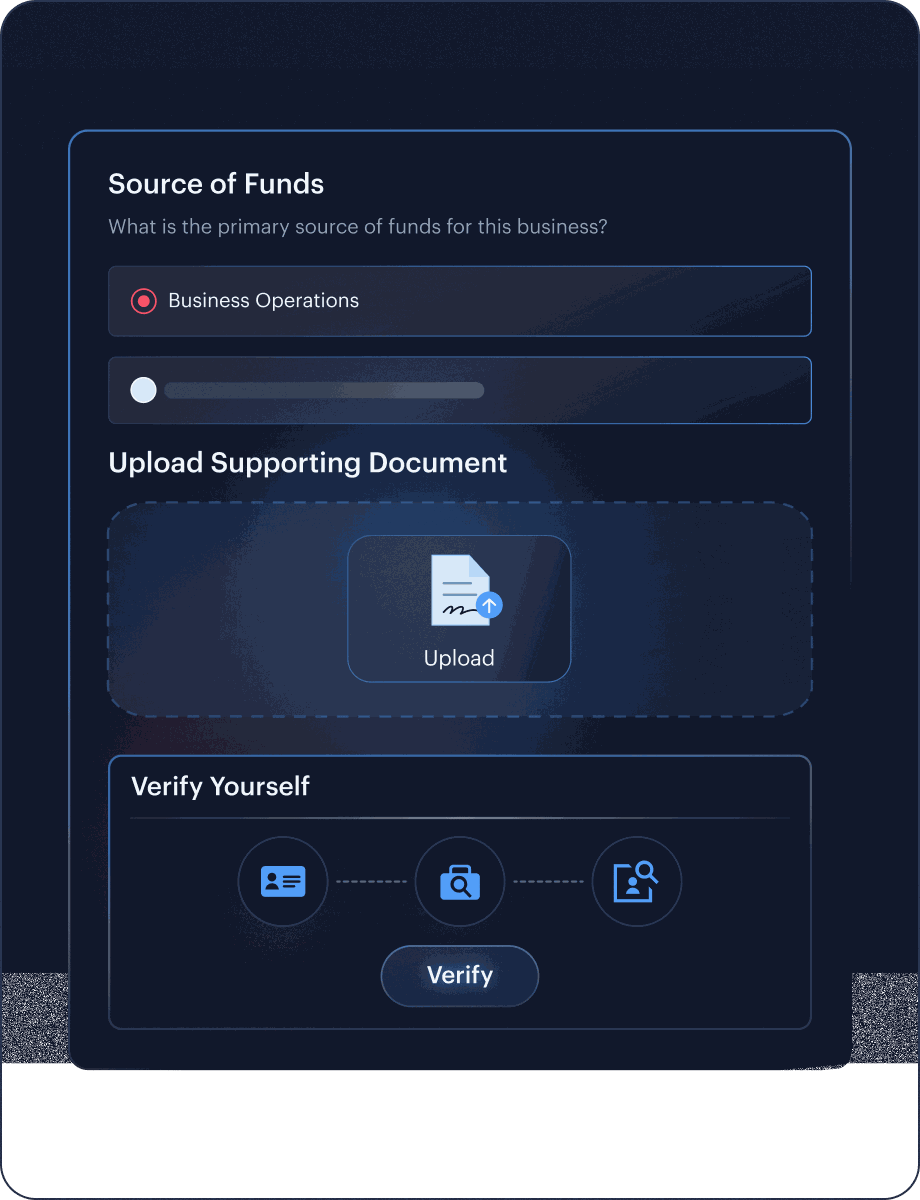
Orientez les clients à haut risque vers des workflows logiciels de vigilance renforcée (EDD) pouvant inclure des documents complémentaires, des justificatifs de provenance des fonds et du patrimoine, l'examen des médias négatifs et la prise de décision par un analyste.
-
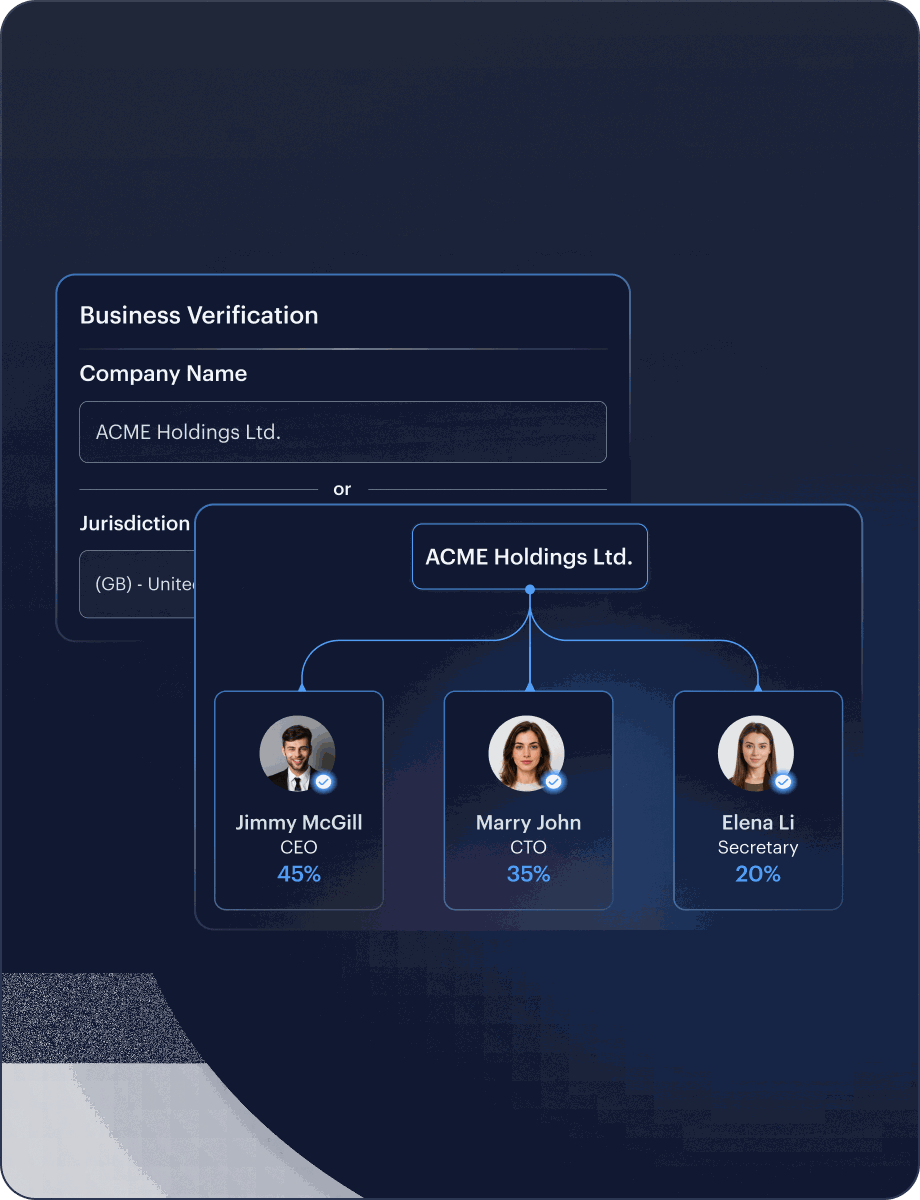
Pour les entreprises clientes, vérifiez l'immatriculation de l'entreprise, les structures de détention et de contrôle, les dirigeants et les justificatifs des bénéficiaires effectifs (UBO) avant l'entrée en relation.
-
Pour les fonds et les plateformes d'investissement, combinez le KYC des investisseurs, les contrôles d'entreprises et d'entités, ainsi que le filtrage LCB-FT, dans un seul parcours d'intégration.


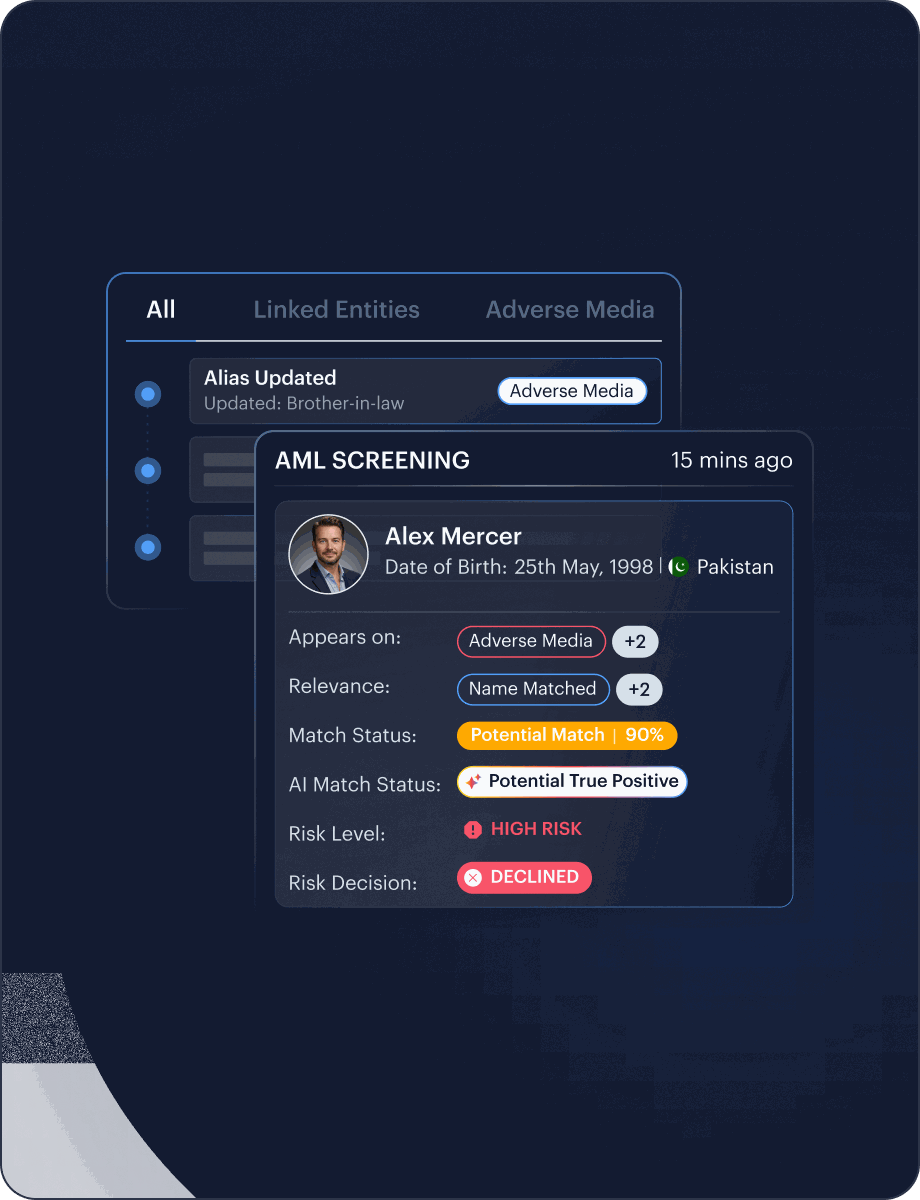
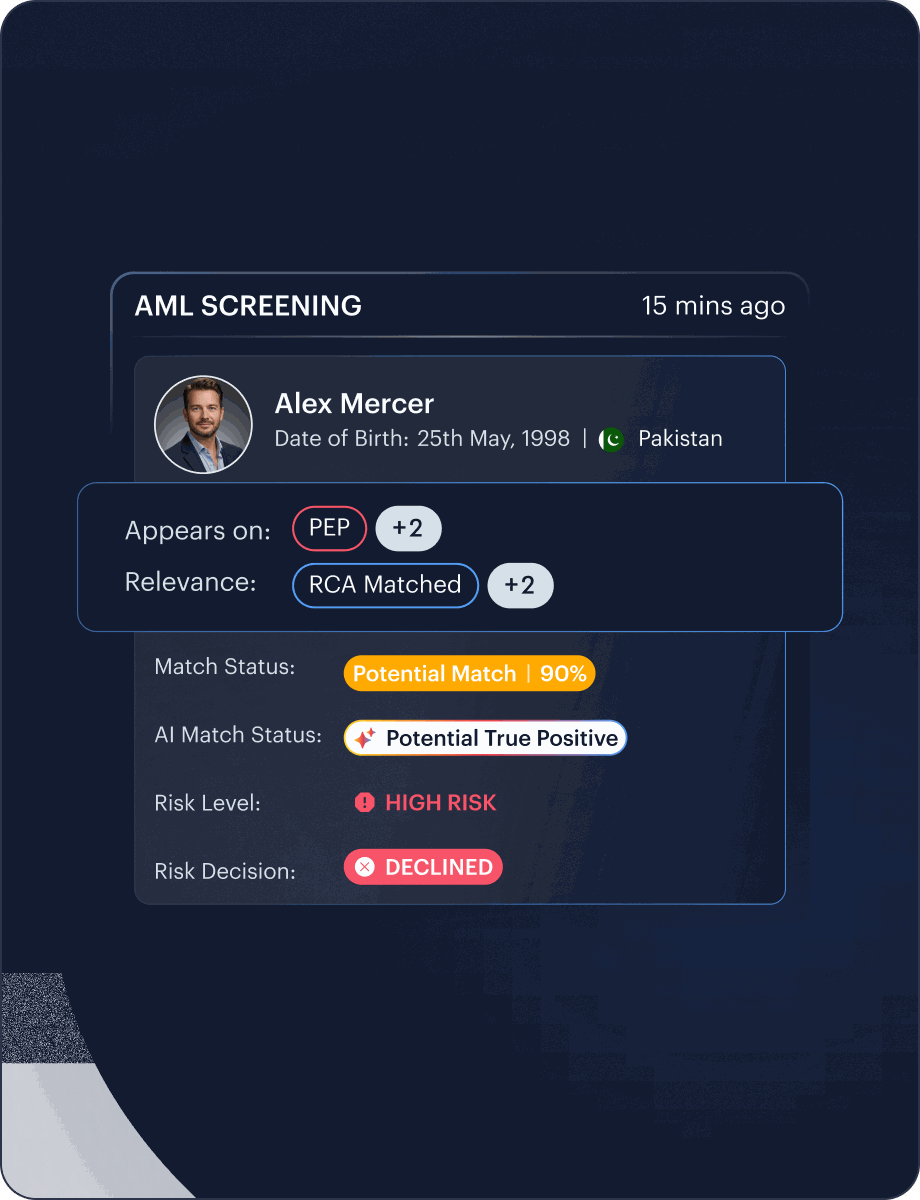
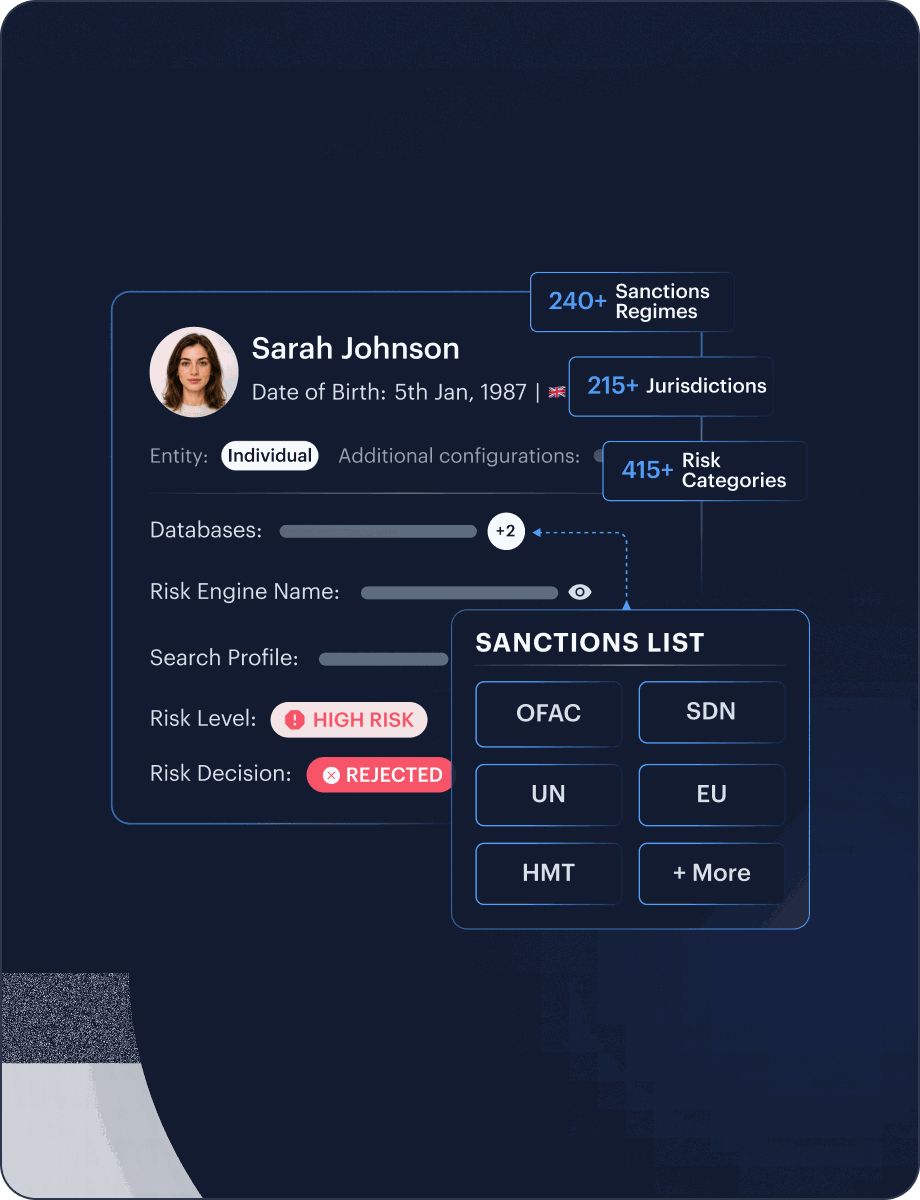
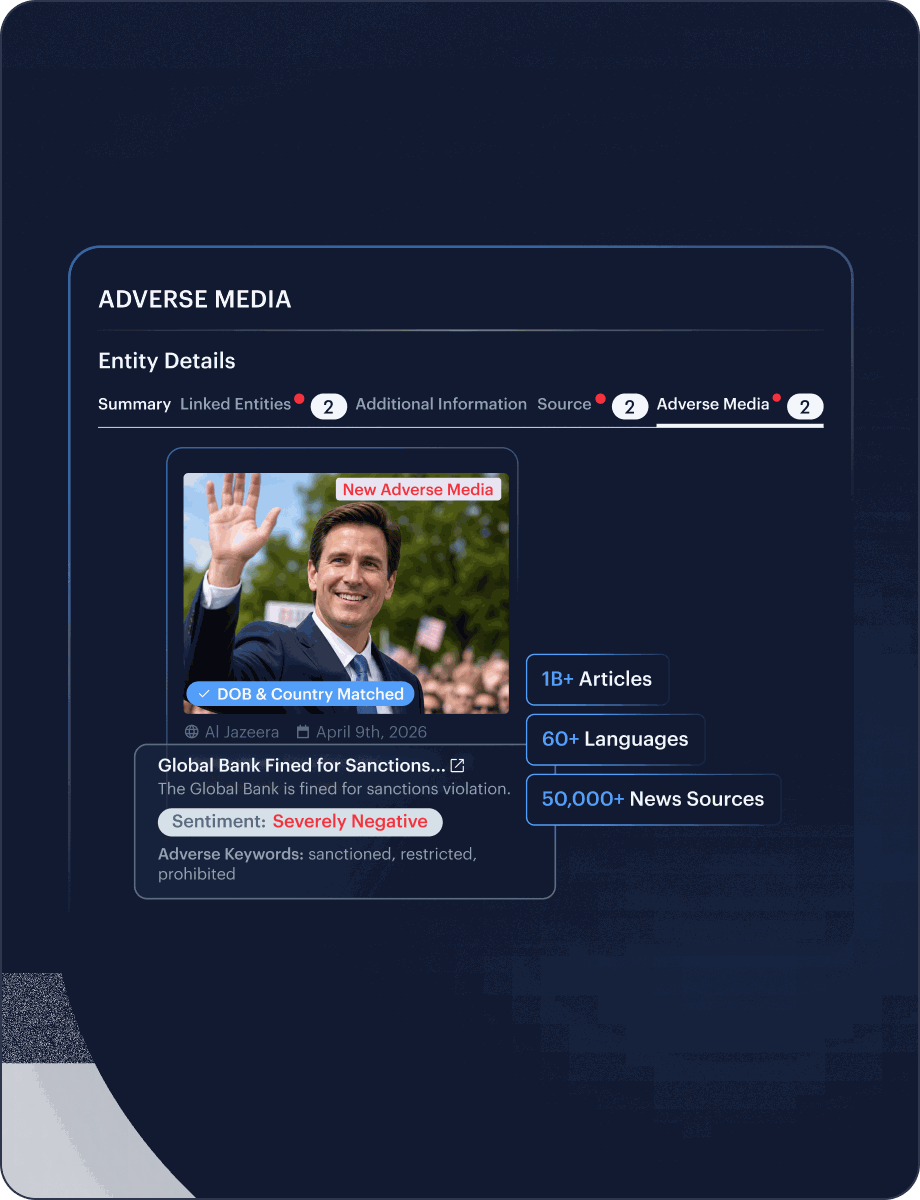
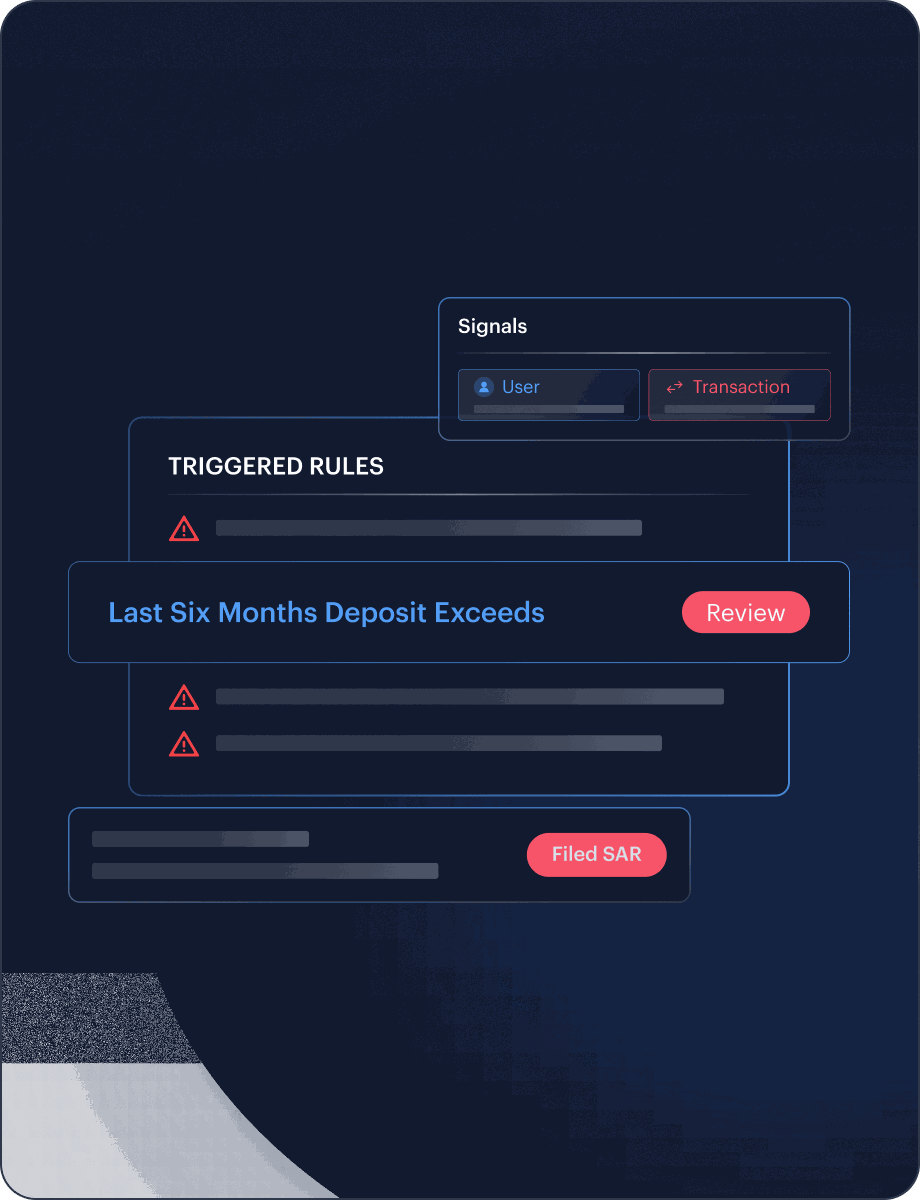
Filtrez dès l'intégration, surveillez après l'approbation
Le KYC ne doit pas s'arrêter à la capture du document. Effectuez les contrôles des sanctions, des listes de surveillance, des PPE/RCA et des médias négatifs en parallèle de la vérification d'identité, puis poursuivez la surveillance lorsque la réglementation ou votre politique interne l'exige.
-
Filtrez les personnes et les entités grâce à une correspondance contextualisée à l'identité, aux sanctions, aux listes de surveillance, aux informations PPE/RCA, aux médias négatifs, au contexte des dossiers et à des alertes prêtes pour l'audit. Shufti couvre plus de 4 000 listes de surveillance, plus de 215 régimes de sanctions et plus de 50 000 sources médiatiques.
-
Identifiez les personnes politiquement exposées, les membres de leur famille et leurs proches associés lors de l'intégration, puis surveillez les changements après l'approbation.
-
Filtrez vos clients sur les listes de sanctions du monde entier, notamment celles de l'ONU, de l'OFAC, de l'UE, du HMT, du DFAT et du SECO, ainsi que d'autres régimes de sanctions.
-
Faites remonter les informations négatives pertinentes issues de sources mondiales et locales, et classez l'exposition médiatique par thématique de risque.
-
Prolongez le profil de risque KYC par une surveillance après l'intégration, pour repérer les comportements transactionnels suspects et produire des déclarations étayées par des preuves.


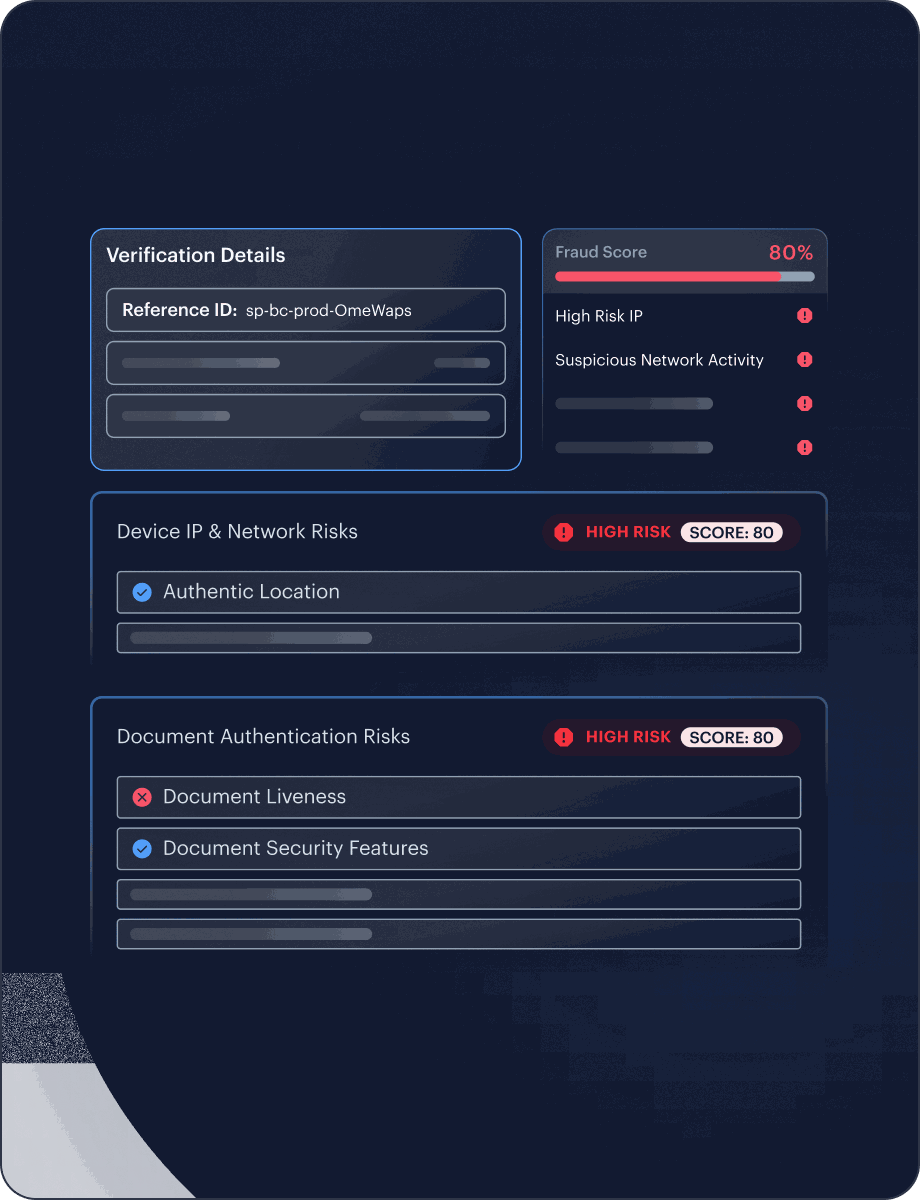
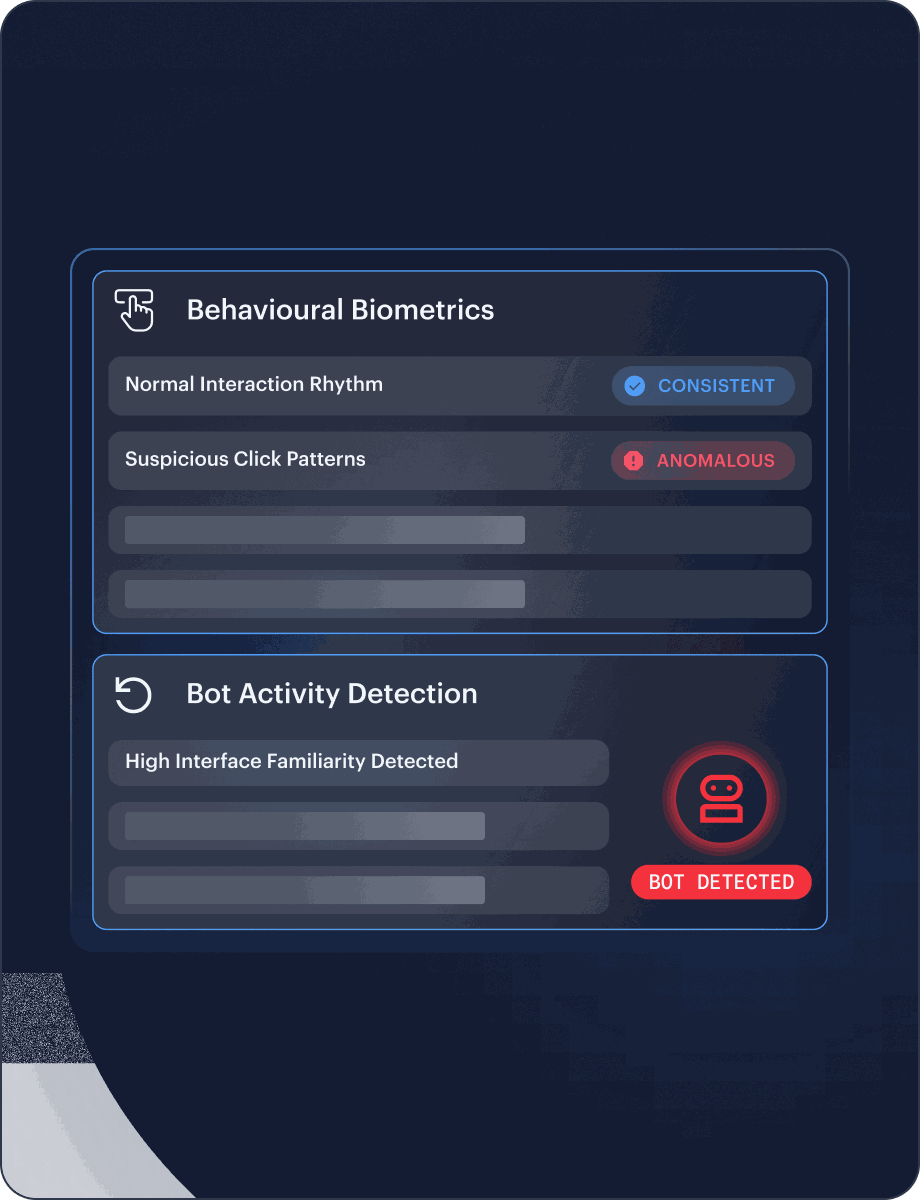
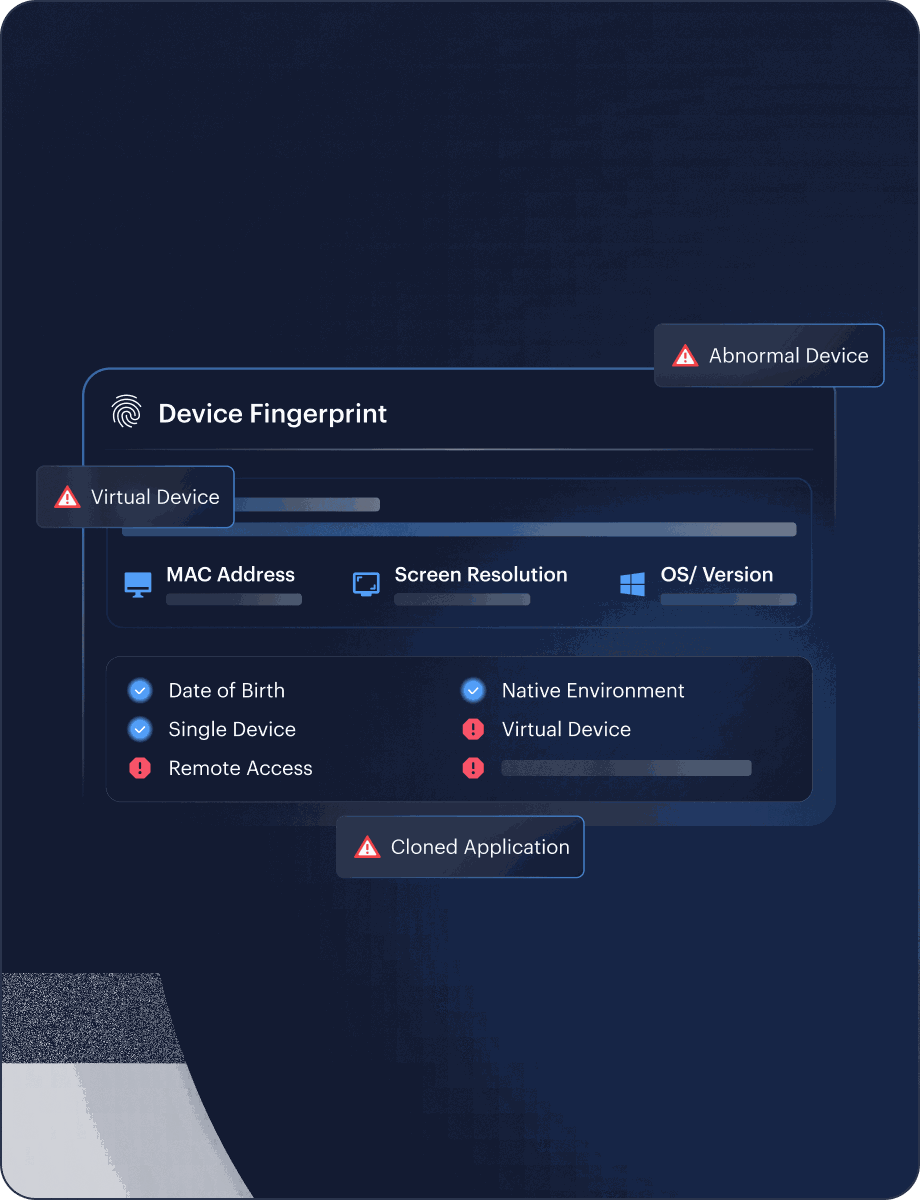
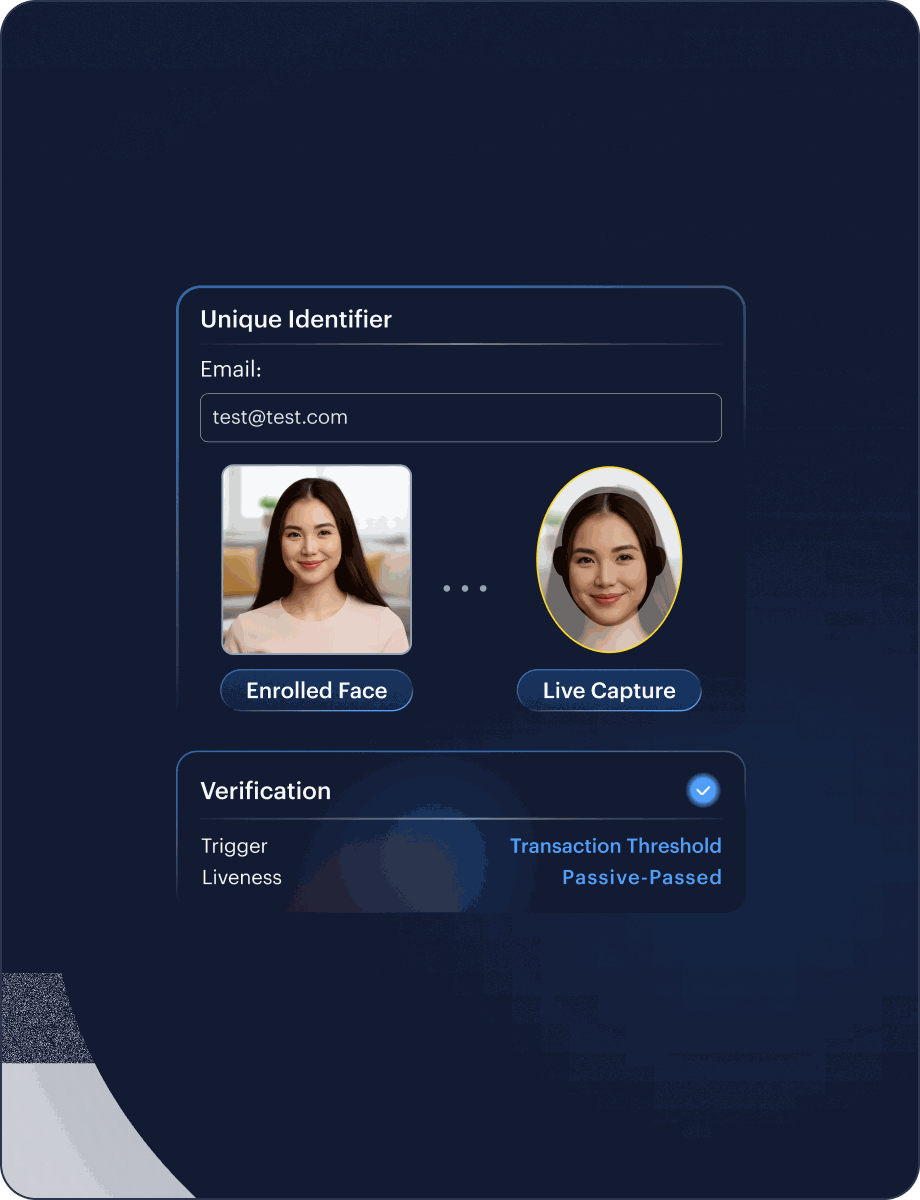
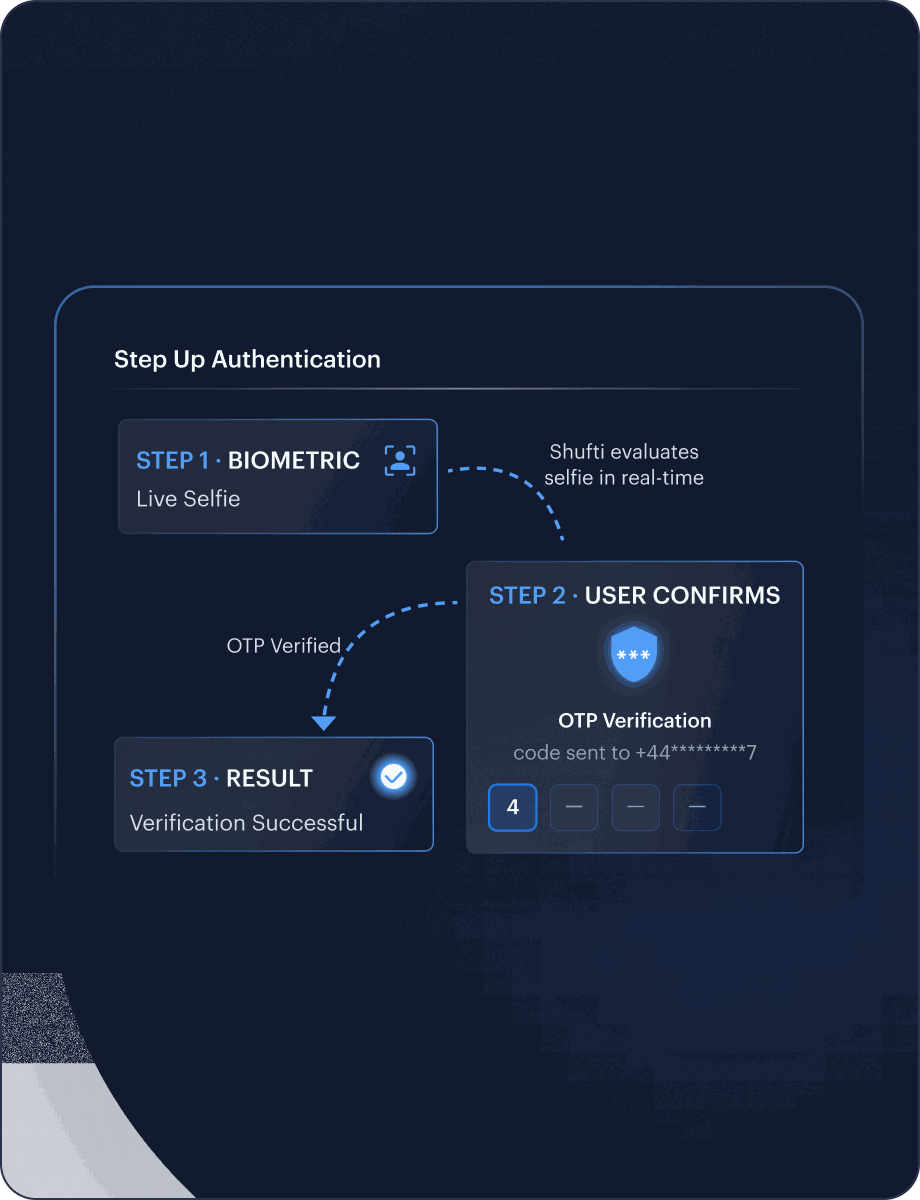
Stoppez la fraude à l'identité avant l'activation du compte
Superposez au flux KYC des contrôles portant sur l'appareil, le comportement, le rejeu, le liveness et la réauthentification pour détecter la fraude qu'une simple vérification du document peut laisser passer.
-
Intégrez au parcours de vérification les signaux de fraude issus du forensic documentaire, de la biométrie, de l'appareil, du comportement et de la défense contre les injections.
-
Détecte les schémas d'interaction suspects, les bots et les soumissions automatisées pendant la session de vérification.
-
Évaluez si l'appareil utilisé lors de l'intégration semble authentique, falsifié, virtualisé ou lié à un comportement à risque antérieur.
-
Pour les utilisateurs récurrents, comparez un selfie vidéo au profil enregistré afin de faciliter le re-KYC, la récupération de compte ou le renforcement de la vérification.
-
Déclenchez une authentification renforcée par OTP ou biométrie lorsqu'un score de risque, une juridiction ou le contexte d'une transaction exige un niveau de garantie plus élevé.


Tout ce que vous devez savoir sur votre client
Mettez en place un dispositif KYC conforme grâce à une intégration unique. Une seule solution KYC regroupe la vérification de documents, les contrôles biométriques, le filtrage LCB-FT et la surveillance continue dans toutes les juridictions où vous opérez.
Responsable de la conformité
Des preuves prêtes pour l'audit pour chaque vérification, structurées pour l'inspection réglementaire dans toutes les juridictions où vous opérez.
Chef de produit
Flux de vérification configurables qui équilibrent rapidité et tolérance au risque, sans avoir à reconstruire l'intégration à chaque fois.
Développeur
REST API, SDK mobiles et accès sandbox. Premier appel de vérification dans les heures suivant le début de l'intégration.
Analyste antifraude
Une évaluation automatique des preuves et des indicateurs de fraude pour chaque alerte, permettant à vos équipes de valider des pré-décisions plutôt que d'analyser des documents bruts.
Détectez tous les types de fraude ciblant votre plateforme
Deepfake
Les visages issus de l'IA et les documents falsifiés de manière synthétique contournent à grande échelle les anciens tests de liveness. Les modules de liveness passive et de forensic documentaire de Shufti repèrent les contenus synthétiques avant leur arrivée dans votre flux d'intégration.
Fraude d'identité
Le vol d'identifiants, les identités synthétiques mixtes et les documents manipulés exploitent les failles de la vérification manuelle. La vérification multi-couches de Shufti met en évidence des signaux de fraude avant la création des comptes.
Abus de comptes et de plateformes
Les doubles inscriptions, les souscriptions automatisées par des robots et les fraudes au parrainage impactent l'équilibre économique de la plateforme. Shufti croise les indicateurs techniques des terminaux, des identités et des comportements afin de détecter à grande échelle les réseaux d'abus.
Fraude liée aux transactions et aux paiements
Les fausses contestations de paiement, les réseaux de mules financières et le contournement des sanctions exposent votre entreprise à des risques financiers et réglementaires. Shufti associe la vérification d'identité directement au contexte de la transaction.

Excellente en exécution produit
et en stratégie
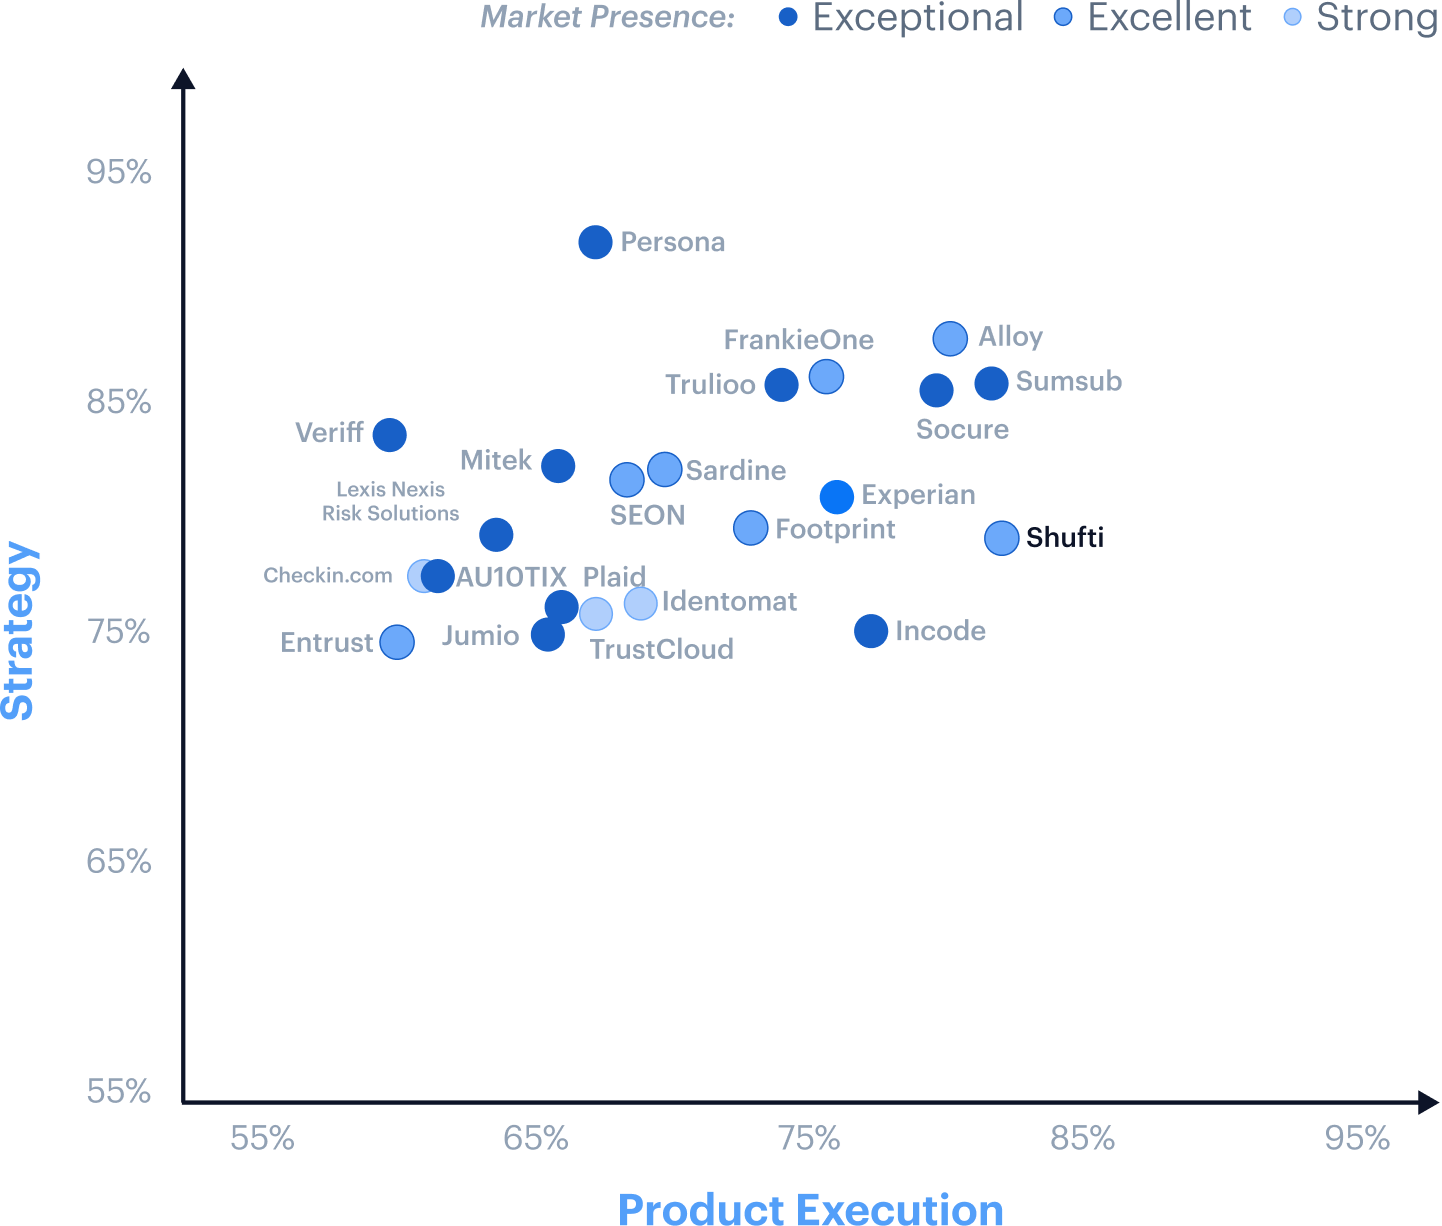
Liminal a classé Shufti parmi les 22 fournisseurs de premier plan (Leading Vendors) de son KYC Index 2026, avec la note « excellent », la plus élevée du rapport, à la fois pour l'exécution produit et pour la stratégie. Les analystes de Liminal décrivent Shufti comme un fournisseur KYC flexible et complet (full-stack), axé sur l'automatisation et la gestion de bout en bout du cycle de vie de l'identité.
Comment cela fonctionne
Comment Shufti traite les vérifications KYC sans transferts supplémentaires à des prestataires tiers
ÉTAPE 01
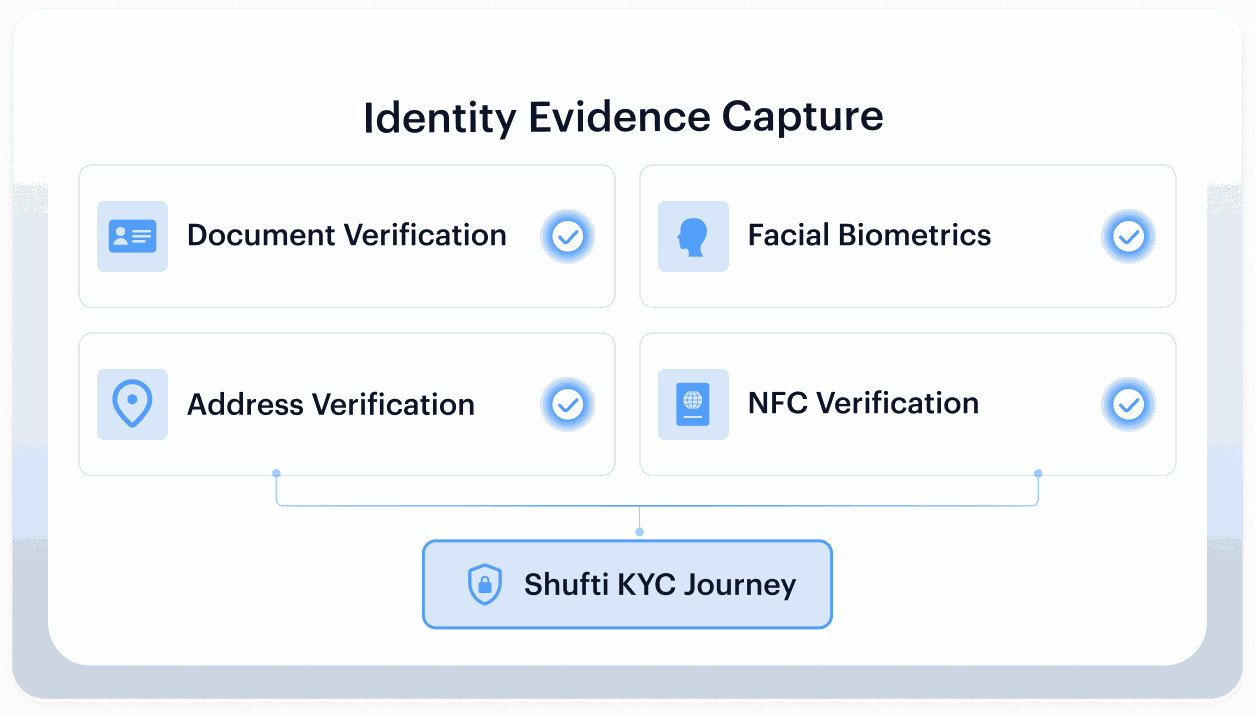
Le client soumet une preuve d'identité.
L'utilisateur capture ou télécharge une pièce d'identité, un selfie, un justificatif de domicile, des identifiants eID ou tout autre justificatif requis via le parcours Shufti configuré.
ÉTAPE 02
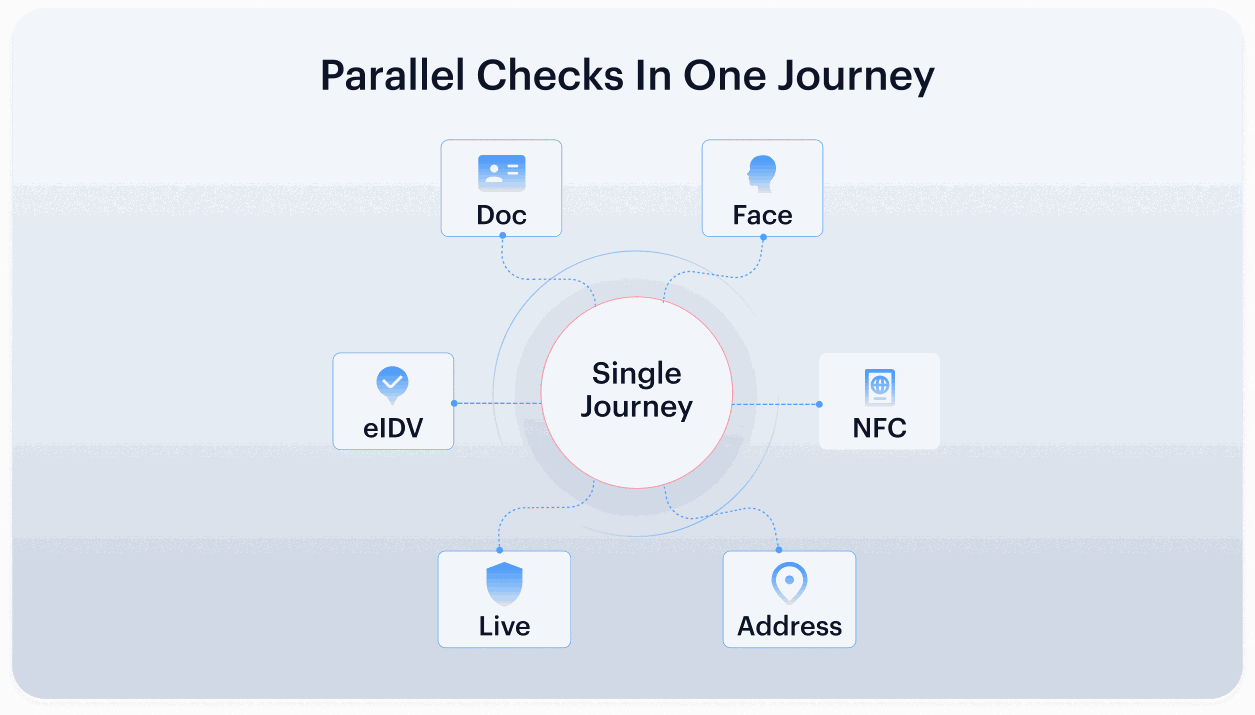
Un parcours unique pour les vérifications de documents, de données et biométriques
Shufti contrôle la qualité du document, son authenticité, l'extraction des données, le face match, le liveness et, en option, les indicateurs NFC/eIDV selon la catégorie de risque et la zone géographique.
ÉTAPE 03
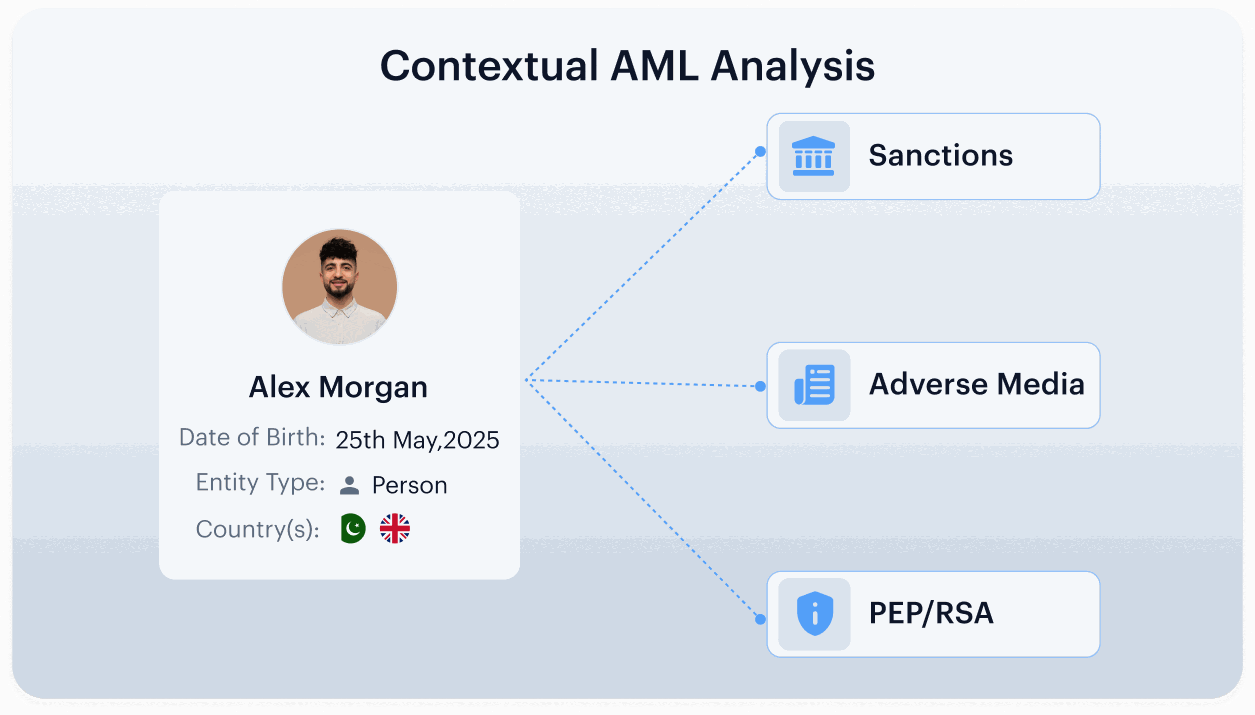
Le filtrage LCB-FT intègre le contexte de risque
Les vérifications des sanctions, des listes de surveillance, des PPE/RCA et de la presse négative permettent de créer un profil LCB-FT contextualisé à l'identité, plutôt qu'une alerte isolée.
ÉTAPE 04
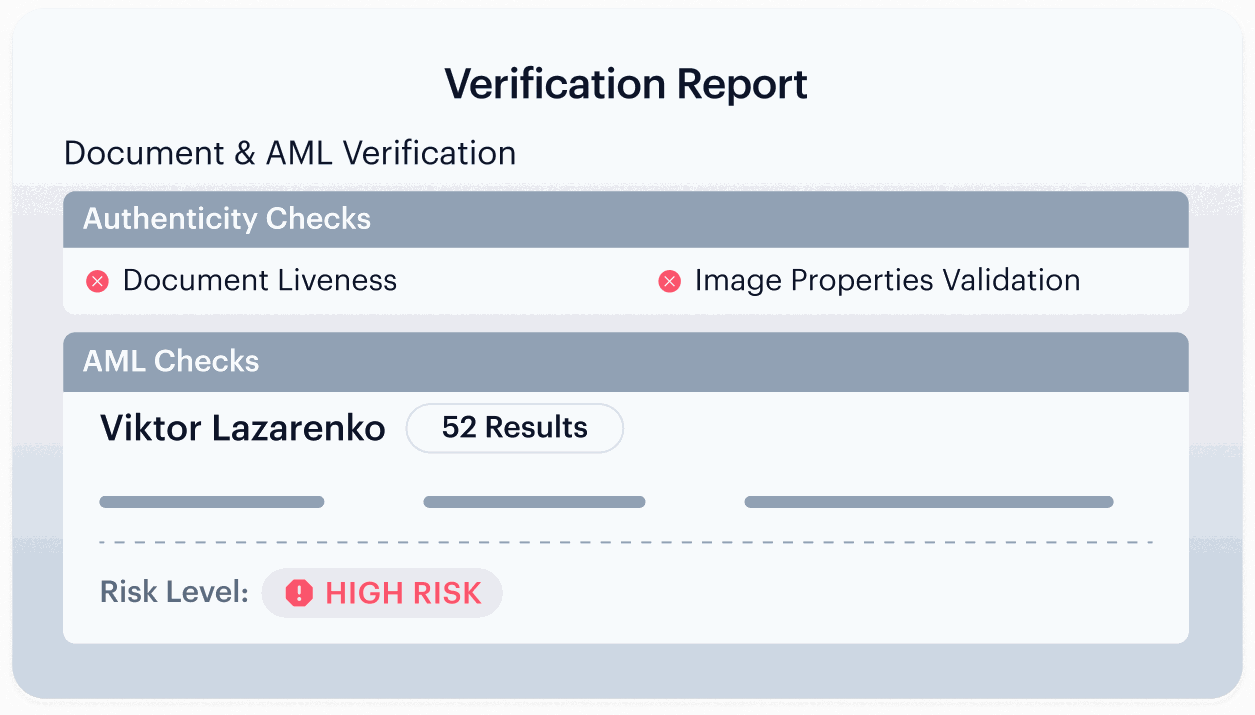
Les éléments de preuve sont prêts à être examinés.
Les analystes disposent des motifs de décision, des signaux de correspondance, des contrôles d'intégrité des documents, du contexte LCB-FT et de l'historique des dossiers, ce qui évite d'avoir à reconstituer manuellement la piste de décision.
Conçue pour votre secteur
Un KYC pensé pour l'intégration des clients réglementés
Respectez les mesures de vigilance à l'égard de la clientèle (CDD) et mesures de vigilance renforcée (EDD) dès l'ouverture du compte.
Vérifiez les clients, les bénéficiaires effectifs et les profils à haut risque avant l'activation des comptes. La solution KYC de Shufti pour les banques les aide à effectuer la vérification des documents, les contrôles biométriques, le filtrage LCB-FT et le renforcement des vérifications préalables dans un seul flux KYC, réduisant ainsi les interventions manuelles tout en conservant des dossiers prêts pour l'audit pour chaque décision.
Questions fréquentes
Quelles vérifications KYC Shufti effectue-t-elle ?
Un parcours KYC standard de Shufti peut inclure la vérification de documents, la vérification faciale avec contrôle de vivacité (liveness), l'eIDV, la vérification par puce NFC, la vérification d'adresse, le filtrage LCB-FT et une surveillance continue. Les équipes peuvent configurer les vérifications à effectuer en fonction de la zone géographique, du produit et du niveau de risque du client.
Le filtrage LCB-FT s'exécute-t-il dans le flux KYC ?
Oui. Shufti intègre le KYC et la LCB-FT au sein d'un processus unifié. De plus, son module de filtrage LCB-FT gère les sanctions, les listes de vigilance, les informations PPE/RCA, les médias négatifs, le contexte des dossiers et un système d'alerte auditable.
Quelles réglementations le flux KYC aide-t-il à couvrir ?
Le parcours est conçu pour prendre en charge les mesures de vigilance à l'égard de la clientèle CDD, de profilage des risques, de filtrage LCB-FT et de surveillance continue liés aux cadres réglementaires tels que la règle CDD du FinCEN aux États-Unis, les exigences du paquet européen AML/AMLD6, et la Notice 626 de la MAS pour les banques singapouriennes. La correspondance réglementaire finale doit être examinée par le service juridique ou de conformité pour chaque juridiction cliente.
Comment Shufti détecte-t-elle les documents générés par l'IA et les deepfakes ?
Le contrôle des documents vérifie l'originalité, les altérations, les attaques par rejeu/recapture, les signatures GenAI/synthétiques et les signaux de qualité. La vérification du visage intègre en plus un test de liveness certifié iBeta, une analyse tridimensionnelle de la forme/profondeur et une défense contre les deepfakes, le rejeu vidéo et les injections.
À quelle vitesse se déroule la vérification KYC ?
La vérification documentaire de Shufti affiche un temps de décision inférieur à 15 secondes ; sa vérification faciale est conçue pour confirmer la présence réelle d'un utilisateur en quelques secondes ; son eIDV affiche un temps de réponse inférieur à 3 secondes.
Que se passe-t-il lorsqu'une vérification présente un risque élevé ou échoue ?
Les dossiers peuvent être rejetés, orientés vers un examen manuel ou transmis pour une mesure de vigilance renforcée (EDD), selon la politique de risque configurée. Shufti renvoie des motifs directement exploitables et des indicateurs complémentaires afin que les analystes comprennent pourquoi le dossier a été signalé.
Comment Shufti réduit-elle l'examen manuel ?
La plateforme fait remonter des codes de motif structurés, un contexte LCB-FT intégrant l'identité et des indicateurs de support. Le module de filtrage LCB-FT de Shufti utilise officiellement la baisse des revues manuelles et du taux de faux positifs parmi ses métriques de performance.
Comment les développeurs intègrent-ils le flux KYC ?
Les développeurs peuvent l'intégrer via API, SDKs, Journey Builder et des workflows back-office.
Évaluez votre stack KYC par rapport aux exigences actuelles en matière de fraude et de CDD.
La falsification de documents numériques, la fraude à l'identité synthétique et le risque de sanctions réglementaires en matière de LCB-FT restent majeurs. Évaluez si votre architecture KYC vérifie l'identité, filtre les risques LCB-FT, transmet pour révision approfondie les clients à haut risque et conserve des preuves prêtes pour l'audit sans nécessiter d'assembler manuellement différents prestataires.
Votre solution de référence pour le KYC, la LCB-FT et la fraude
Ressources
6 janvier 2026
KYC basé sur le risque pour une conformité et une prévention de la fraude modernes
Les régulateurs encouragent toujours plus le KYC basé sur le risque, tandis que les anciens systèmes restent rigides. Ce guide explique pourquoi ils échouent et comment adapter les contrôles au risque propre à chaque client.
Guide
29 décembre 2025
Guide pour les grandes entreprises : choisir la bonne solution de vérification d'identité
Un guide d'achat pour les équipes des grandes entreprises qui évaluent des solutions de vérification d'identité. Il couvre les risques, la conformité, l'expérience utilisateur, la croissance et la montée en charge, avec les questions à poser aux fournisseurs.
Guide
11 août 2026
Solution KYC personnalisable pour les responsables produit KYC
Les équipes produit restent bloquées en attendant que le fournisseur traite leurs demandes de modification. Ce guide montre comment un KYC configurable vous permet d'adapter vos parcours aux exigences de la conformité, sans attendre une nouvelle version.
Guide