

 AMLR Solutions
 AMLR Consultation
 EUDI Wallet
 Onboarding
 Ongoing Monitoring
 FRAML
 KYC
 KYB
 KYI
 Age Assurance
 Workforce IAM
 Candidate Verification
 Account Takeover
 Bonus/ Promotion Abuse
 Chargeback Fraud
 Deepfake
 Document Fraud
 Fraud Networks
 Impersonation Fraud
 Money Mule Activity
 Multi-Accounting
 Party Fraud
 Regulatory & Compliance Risks
 Synthetic Identity Fraud
 Adult Content
 Banking
 Crypto
 Fintech
 Forex
 Compliance
 Fraud prevention
 Trust & safety
 Global expansion
 Compliance Officers
 Developers
 Fraud Analysts
 Product Managers
 Journey Builder
 Global Trust Platform
 Customer Profiles
 Vendor Comparison
 IDV Case Management
 AML Case Management
 Regulatory Reporting
 Agentic Rule Builder
 AI Compliance Co-Pilot
 Fraud Analytics
 Fraud Hub
 OCR
 Shufti AI
 Bank Account Verification
 Biometric Duplication
 Database Checks
 Document Intelligence
 Government ID
 Mobile Driver's License
 NFC
 Selfie Liveness
 Brand Personalisation
 Deployment Options
 Identity Methods
 IDV Modes
 Multi-tenancy
 On-Premise IDV
 Secure Capture
 Shufti MCP


Surveillance de la fiabilité des transactions
Logiciel de surveillance des transactions LCB-FT pour un tri rapide des alertes
La solution de surveillance des transactions de Shufti évalue chaque dépôt, transfert et paiement par rapport aux règles LCB-FT et de fraude associées à l'identité vérifiée derrière le compte. Chaque alerte indique ce qui l'a déclenchée, pourquoi elle est importante et quelles preuves la soutiennent. Les équipes de conformité passent de la détection à une décision défendable sans avoir à assembler un contexte provenant de trois outils différents.
Réservez une démo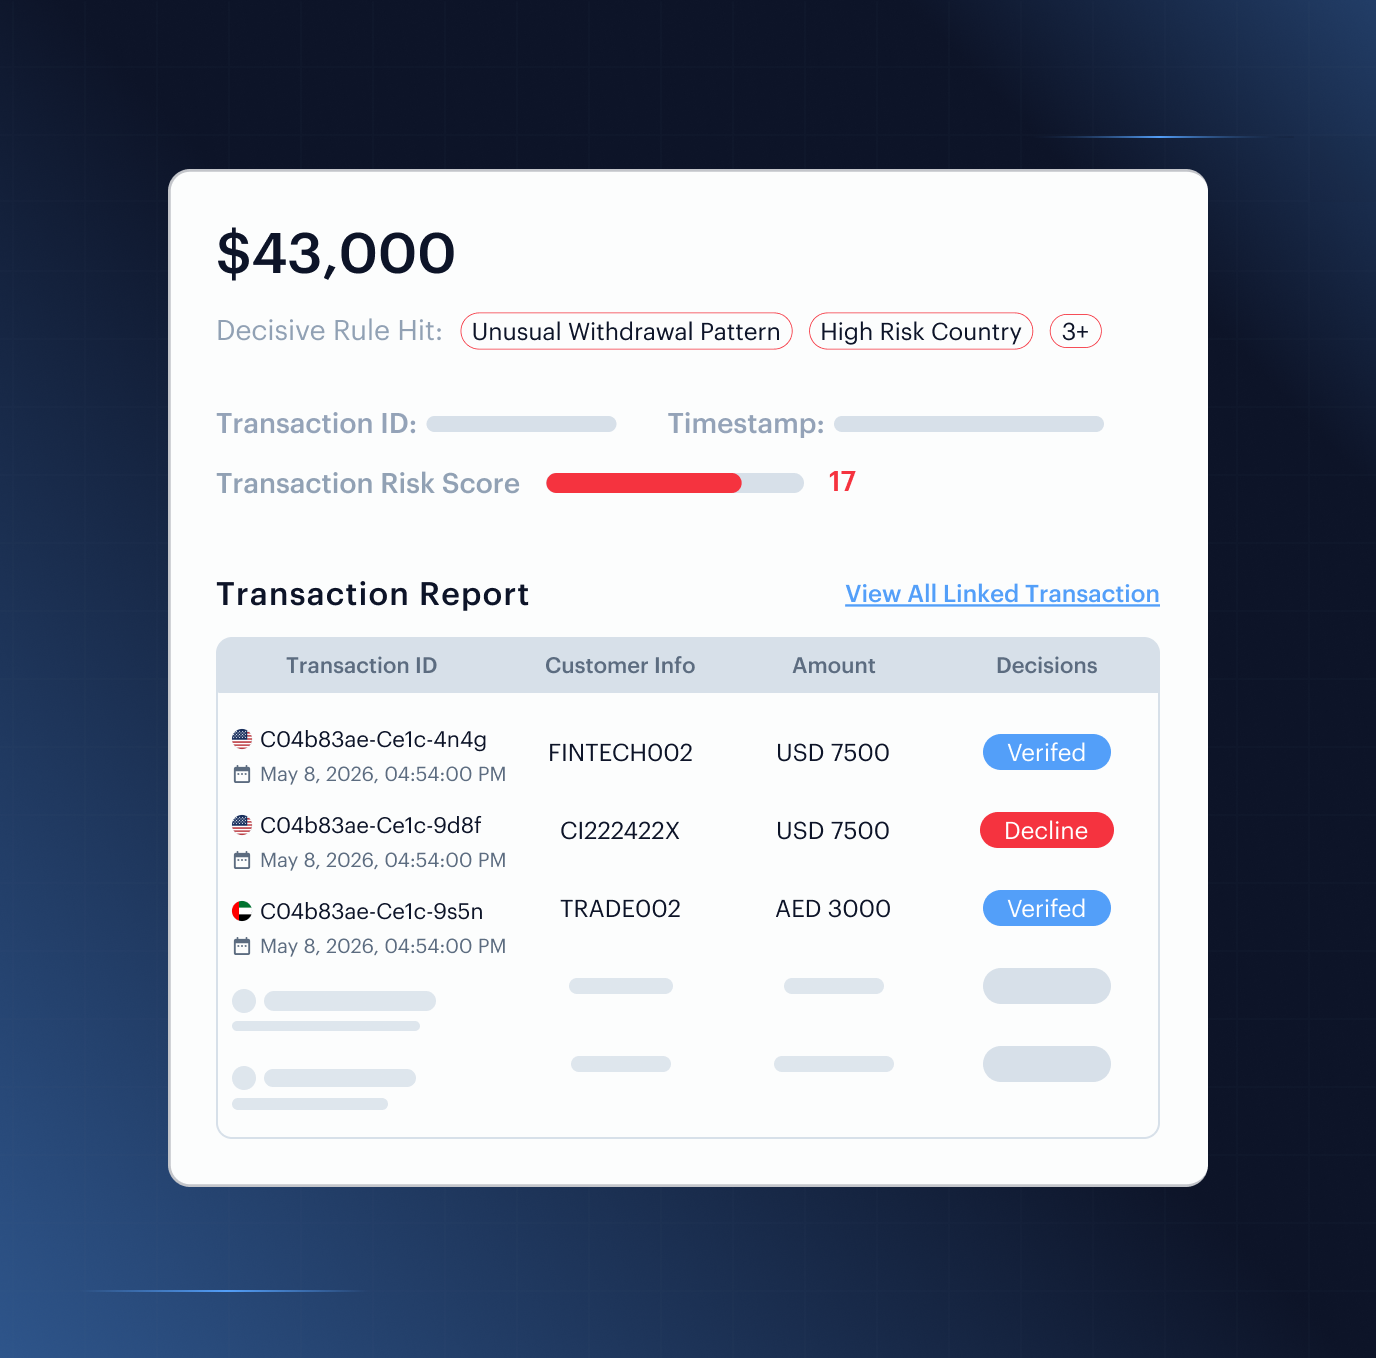
Des preuves à chaque décision, une traçabilité à chaque étape




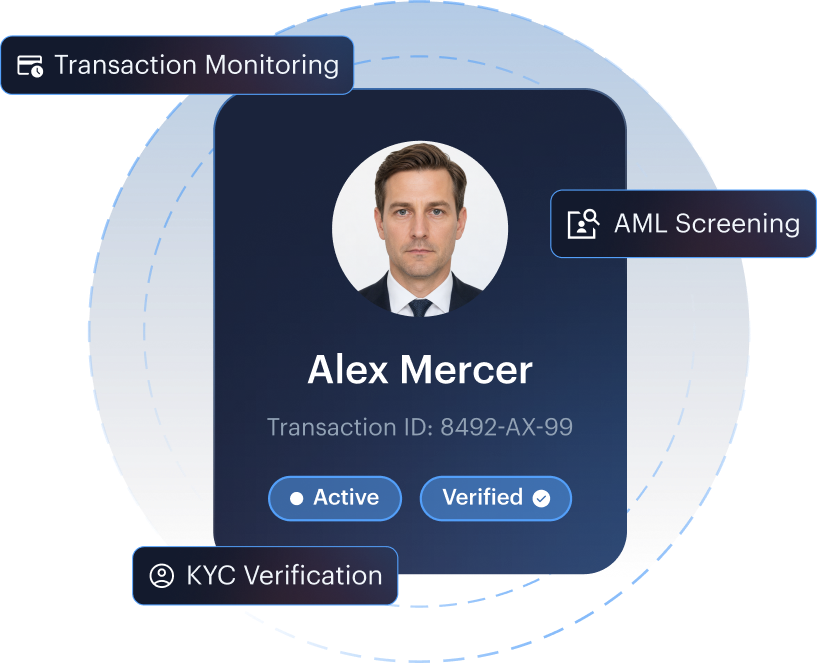
Une plateforme unique pour le KYC, le filtrage LCB-FT et la surveillance des transactions
Une seule plateforme, une seule piste d'audit, zéro faille
L'identité vérifiée, le résultat du processus KYC, le statut de filtrage, le risque client, le contexte de l'appareil et le comportement transactionnel convergent vers une piste de décision unique que le service de conformité peut examiner, exporter et justifier.
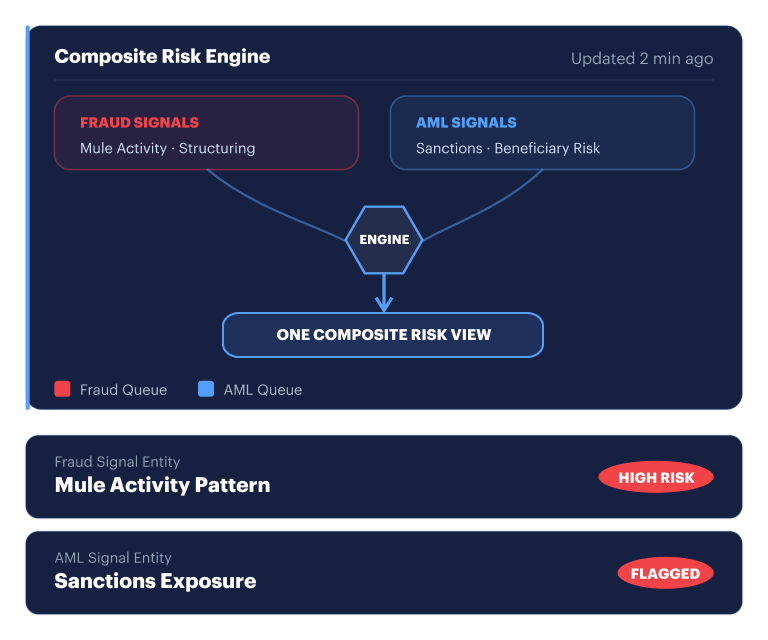
Fraude et criminalité financière : un moteur unique
Les signaux de fraude et de LCB-FT sont évalués conjointement, de sorte que l'activité des comptes mules, le fractionnement, le risque lié aux bénéficiaires, les signaux des appareils et l'exposition aux sanctions peuvent se condenser en une seule vue composite des risques au lieu de deux files d'attente déconnectées.
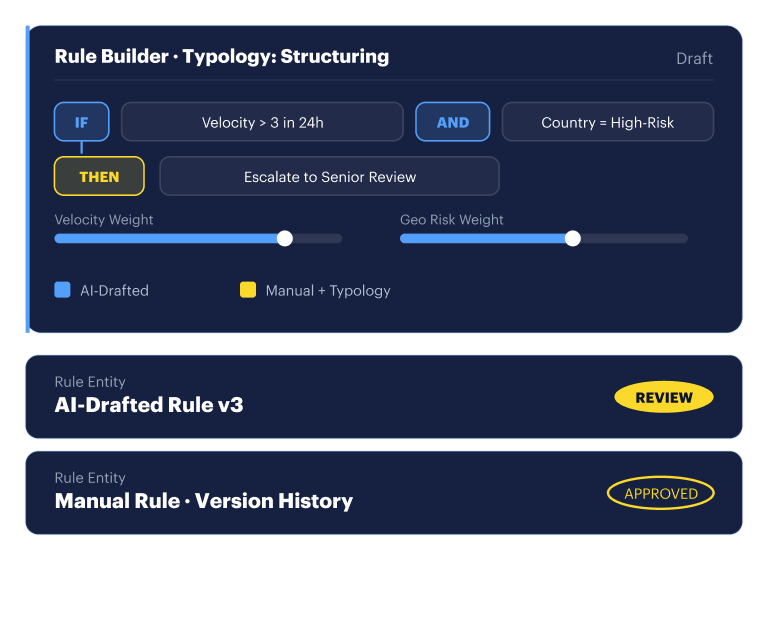
Générateur de règles par IA, règles manuelles et bibliothèque de typologies
Partez des règles de typologie, créez la logique manuellement ou utilisez l'assistant IA pour rédiger des règles vérifiables. Les seuils, les filtres, les pondérations, les fenêtres de vélocité, les approbations et l'historique des versions restent lisibles et prêts pour l'audit.
Exhaustivité des preuves, pas de validations silencieuses
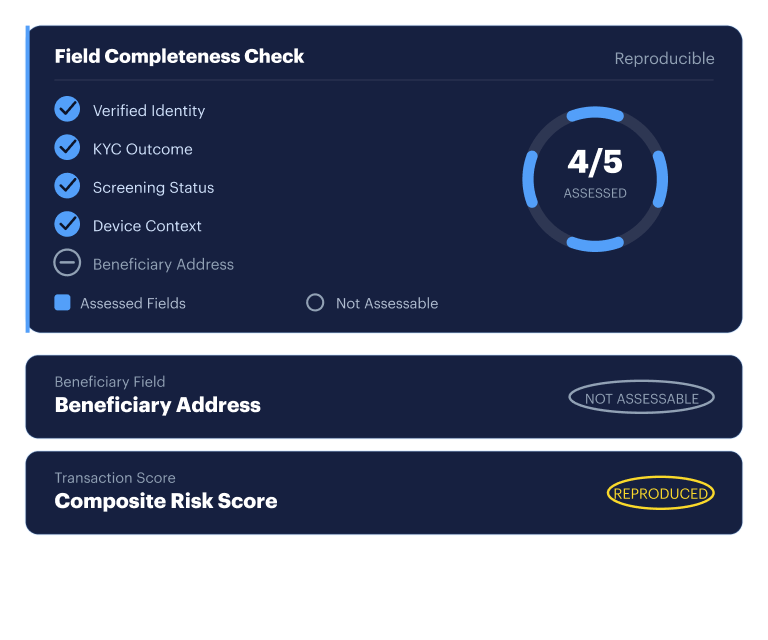
Les scores restent reproductibles et les données manquantes restent visibles. Si un champ obligatoire ne peut être évalué, Shufti le marque comme non évaluable au lieu de considérer la transaction comme à faible risque.
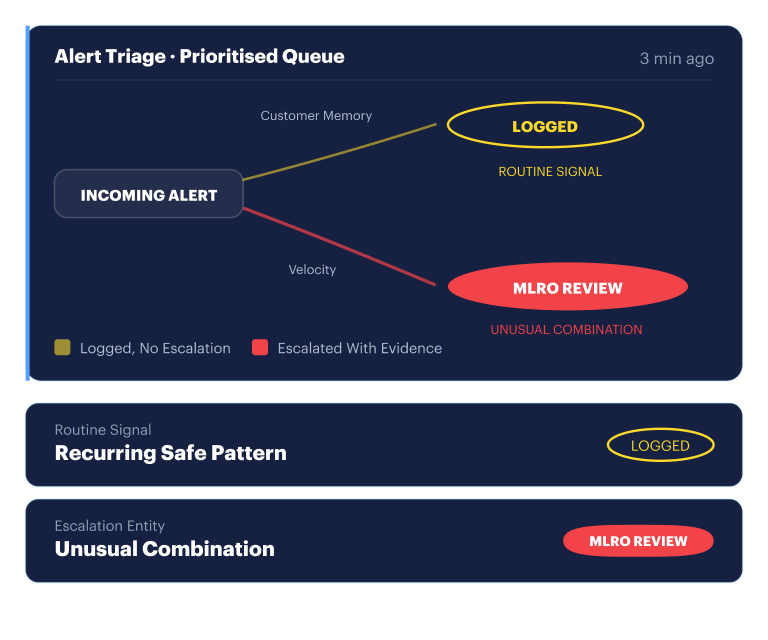
Tri des alertes riche en contexte avant l'examen du responsable de la conformité (MLRO)
Shufti utilise le contexte d'identité, la mémoire client, l'historique des bénéficiaires, la vélocité, les décisions précédentes et les schémas de sécurité récurrents pour prioriser les alertes avant leur transmission. Les signaux de routine peuvent être enregistrés sans distraire le responsable de la lutte contre le blanchiment d'argent (MLRO), tandis que les combinaisons inhabituelles sont soumises à un examen par la direction, les preuves étant déjà jointes.
Fonctionnalités clés du logiciel de surveillance des transactions
Alimentation de la surveillance des transactions LCB-FT à l'échelle de l'entreprise
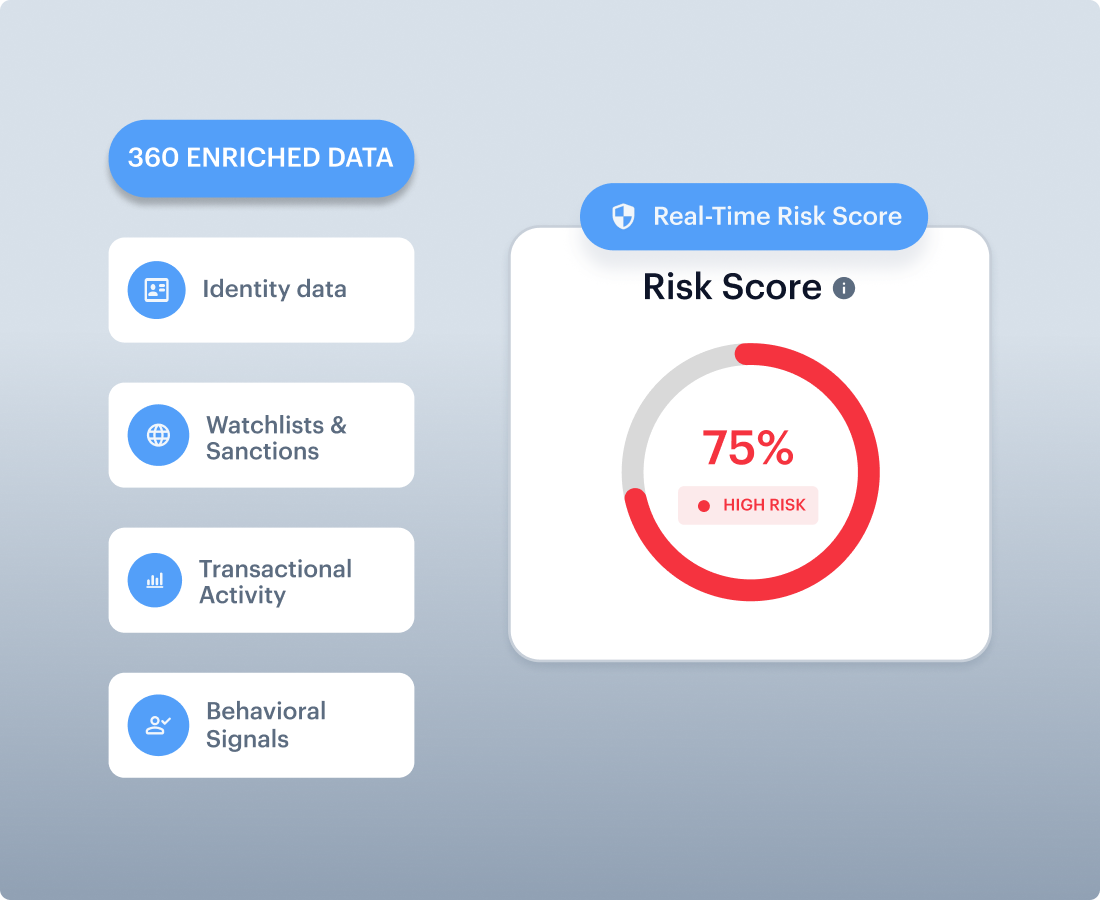
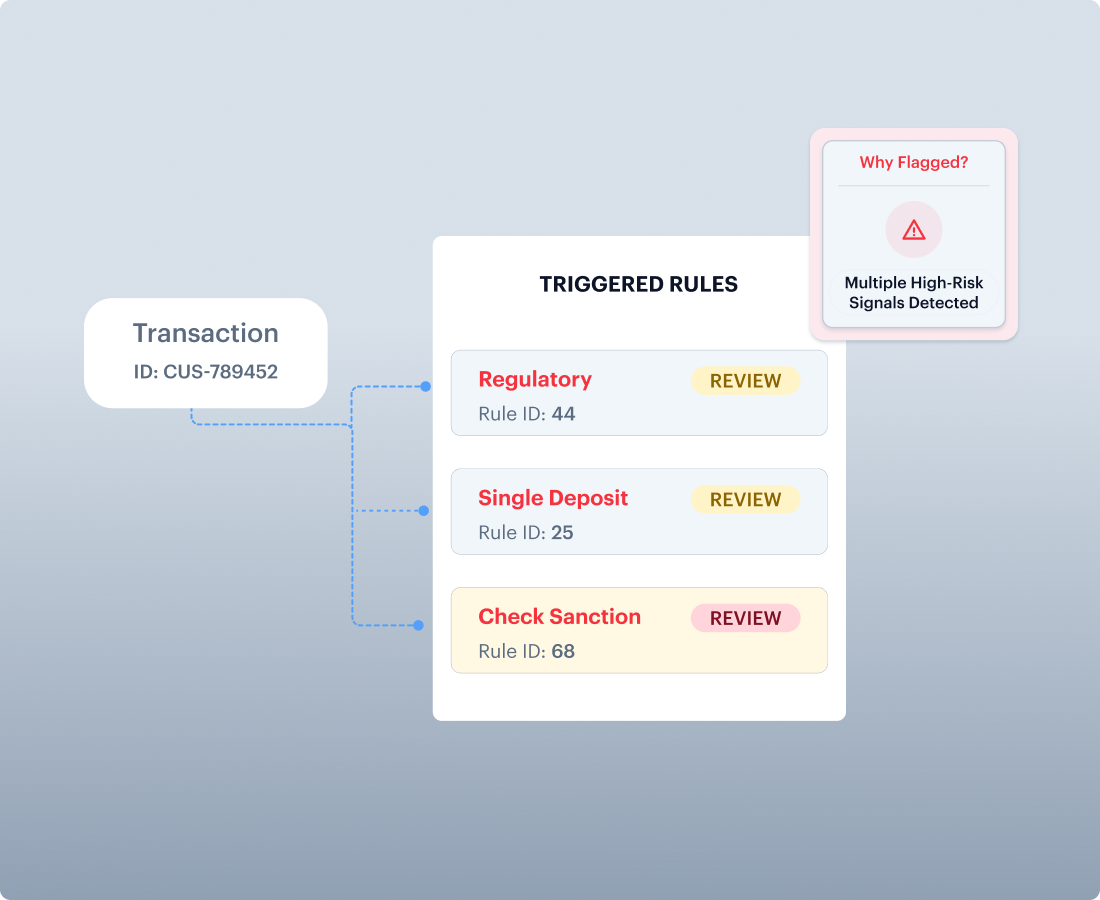
Surveillance des transactions en temps réel
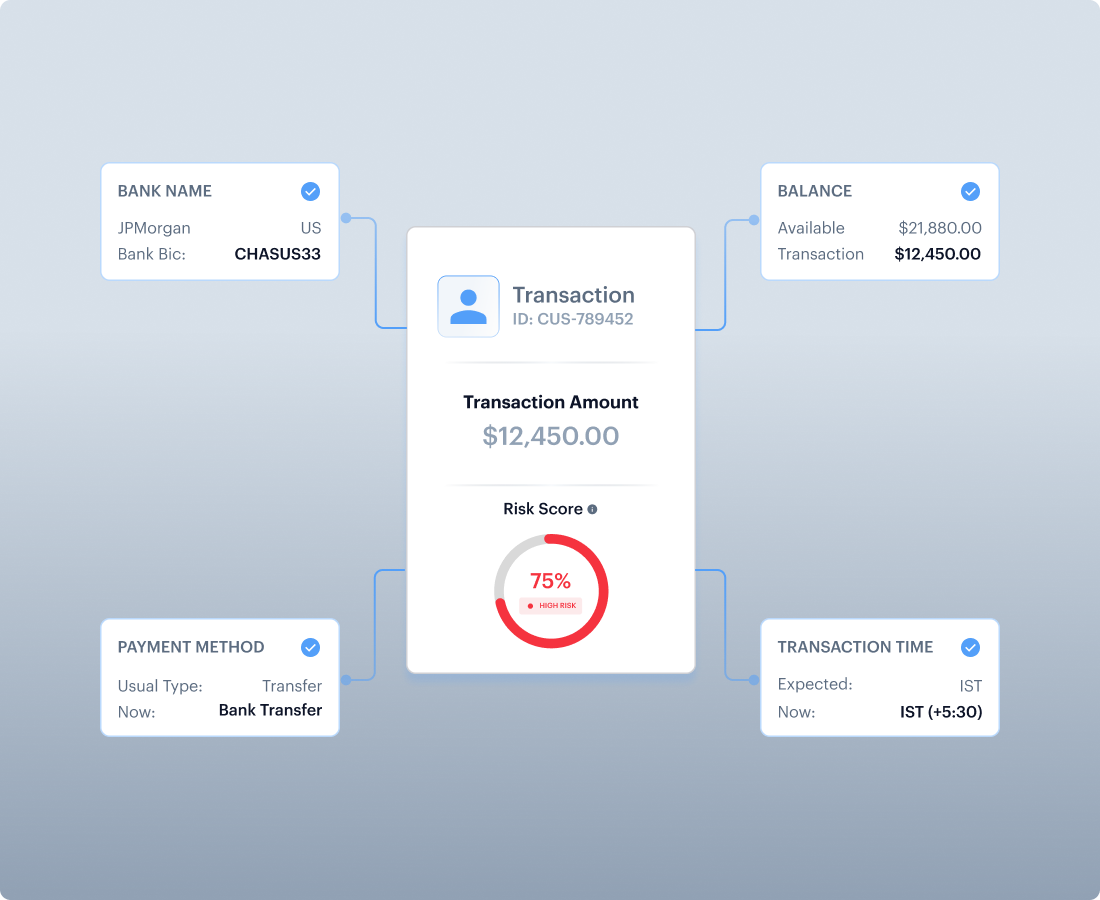
Score de risque de conformité
Quantifie les risques réglementaires, de fraude et comportementaux sur l'ensemble de l'enregistrement de la transaction enrichi.
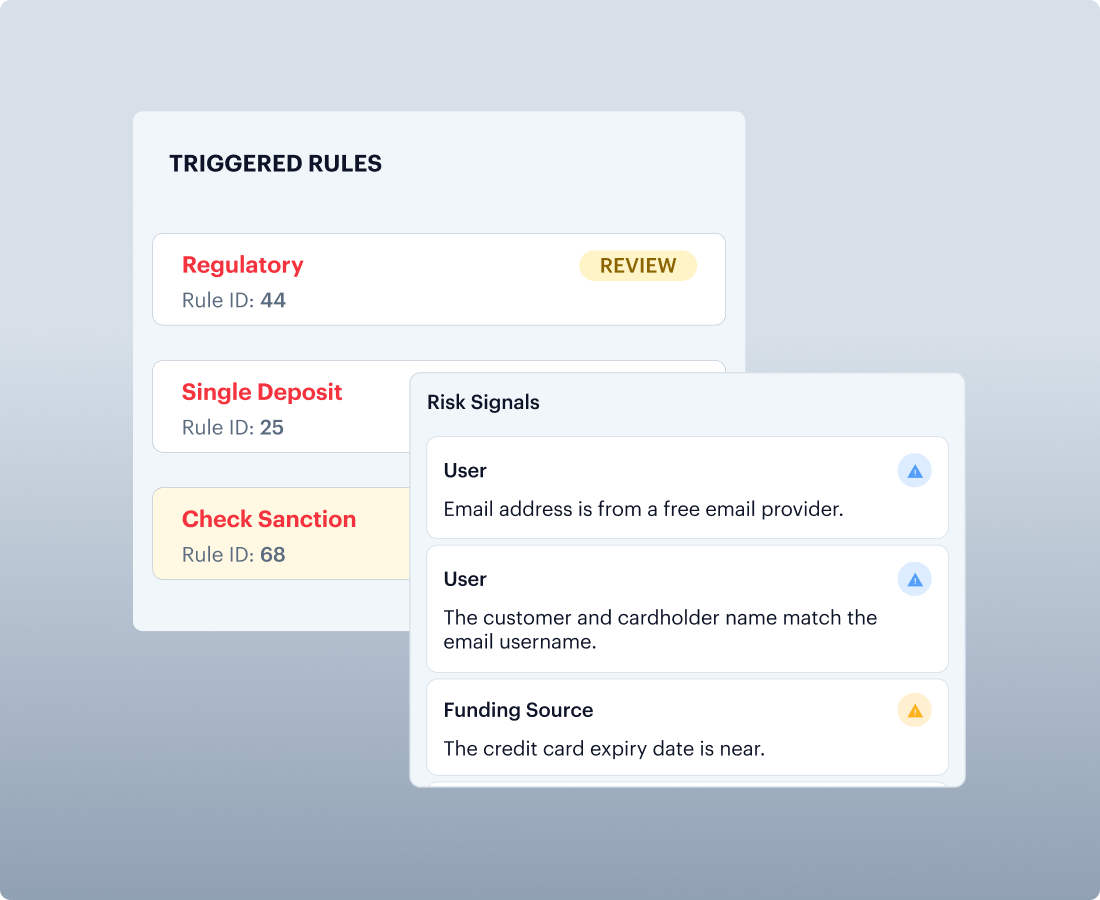
Signaux justificatifs
Indique quelles règles ont été déclenchées et pourquoi la transaction a été signalée : spécifiques, traçables et défendables.
Score composite de risque FRAML
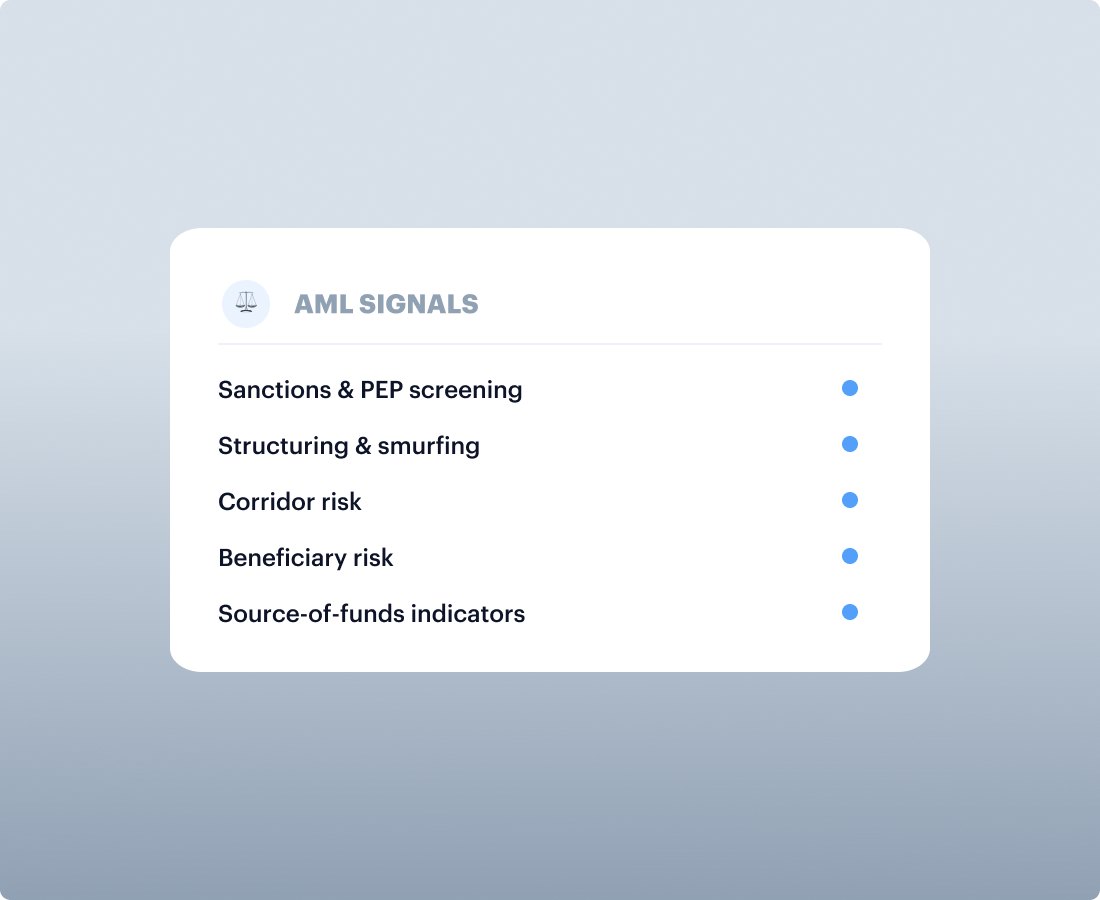
Signaux de LCB-FT
Sanctions, PPE, fractionnement, smurfing, risque lié au corridor, risque lié au bénéficiaire et indicateurs relatifs à l'origine des fonds.
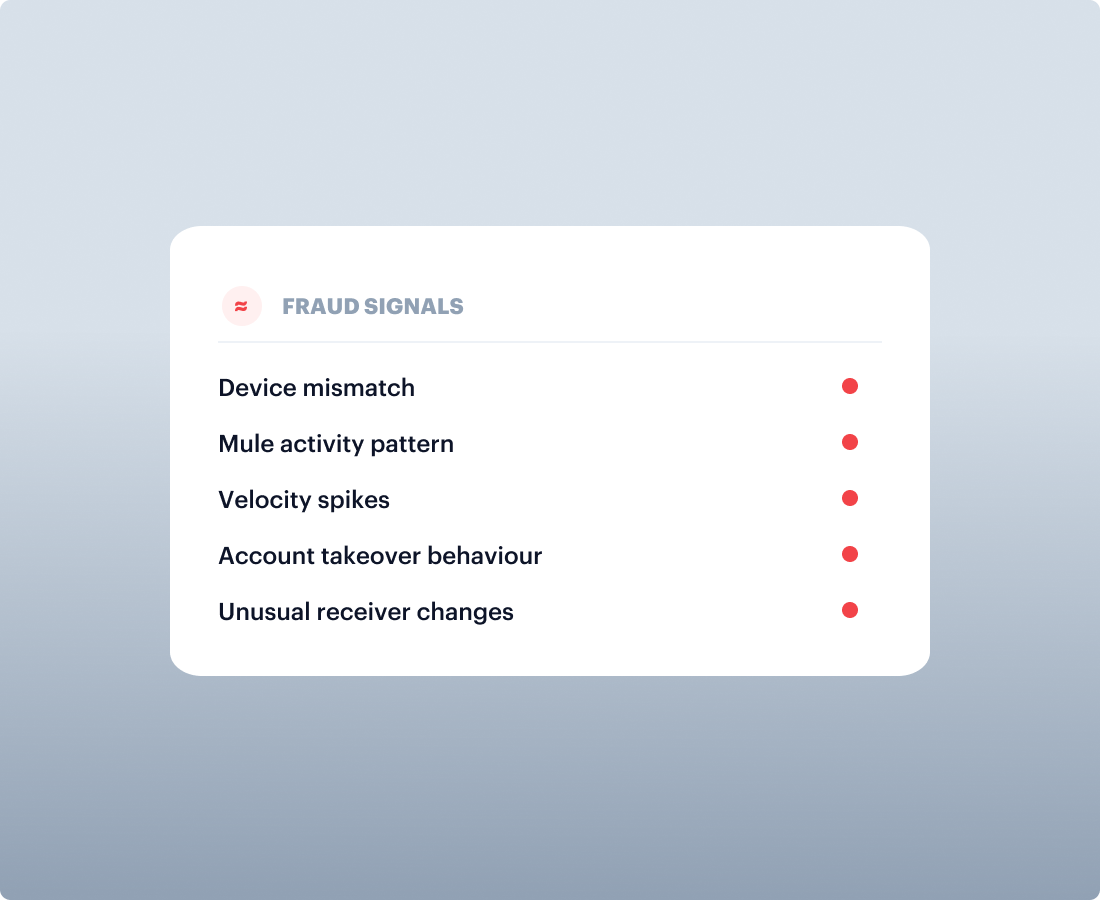
Signaux de fraude
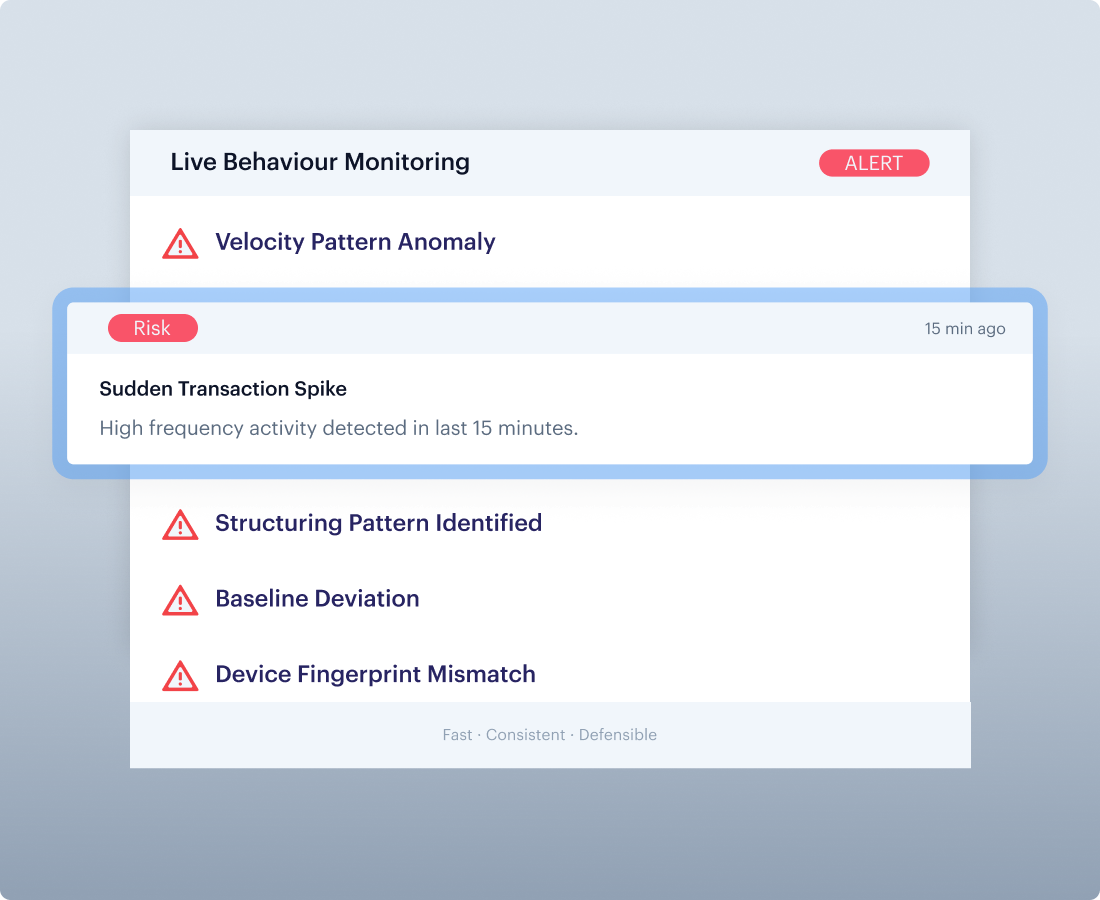
Incohérences d'appareil, schémas de mule, pics de vélocité, comportements de prise de contrôle de compte et changements inhabituels du bénéficiaire.
Détection de réseaux et modélisation des comportements de référence
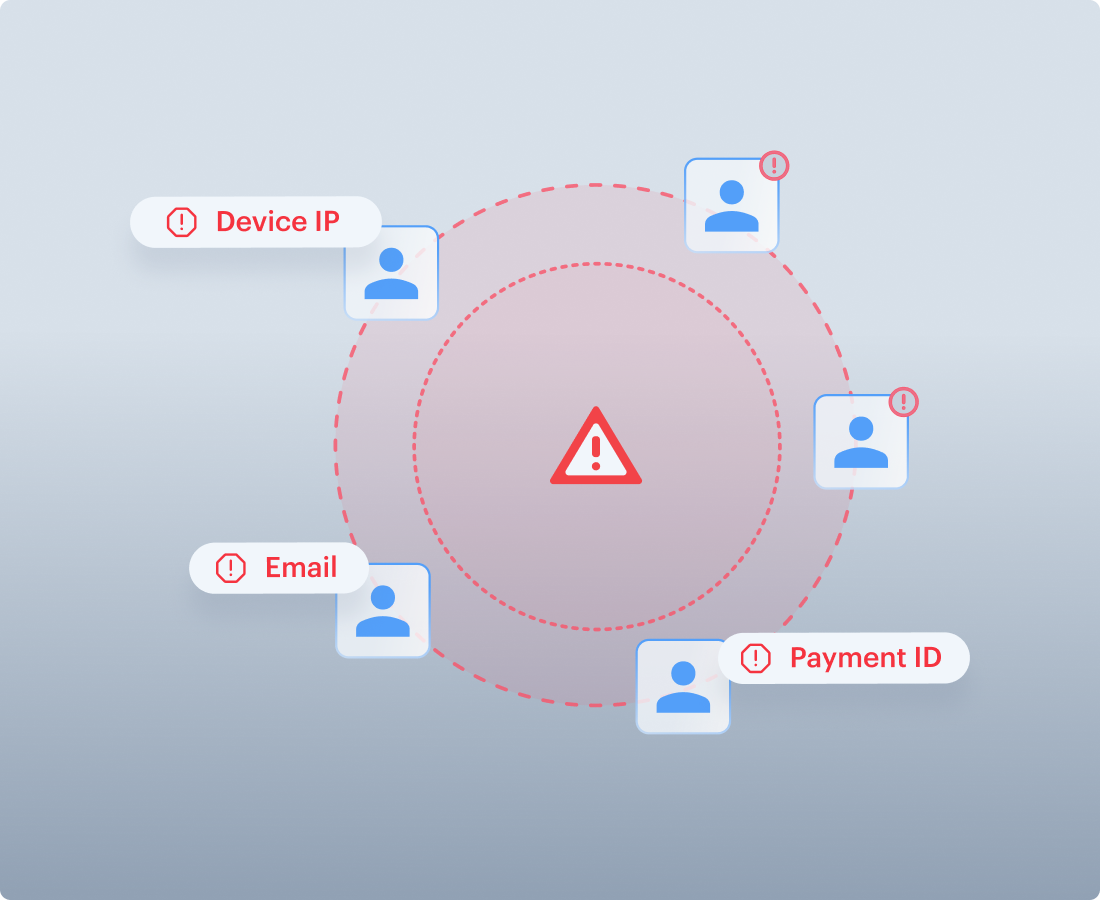
Détection de réseaux
Signalisation d'une activité coordonnée entre des comptes liés par des recoupements d'e-mails, de numéros de téléphone, d'adresses IP, d'appareils, d'identifiants de paiement ou de bénéficiaires.
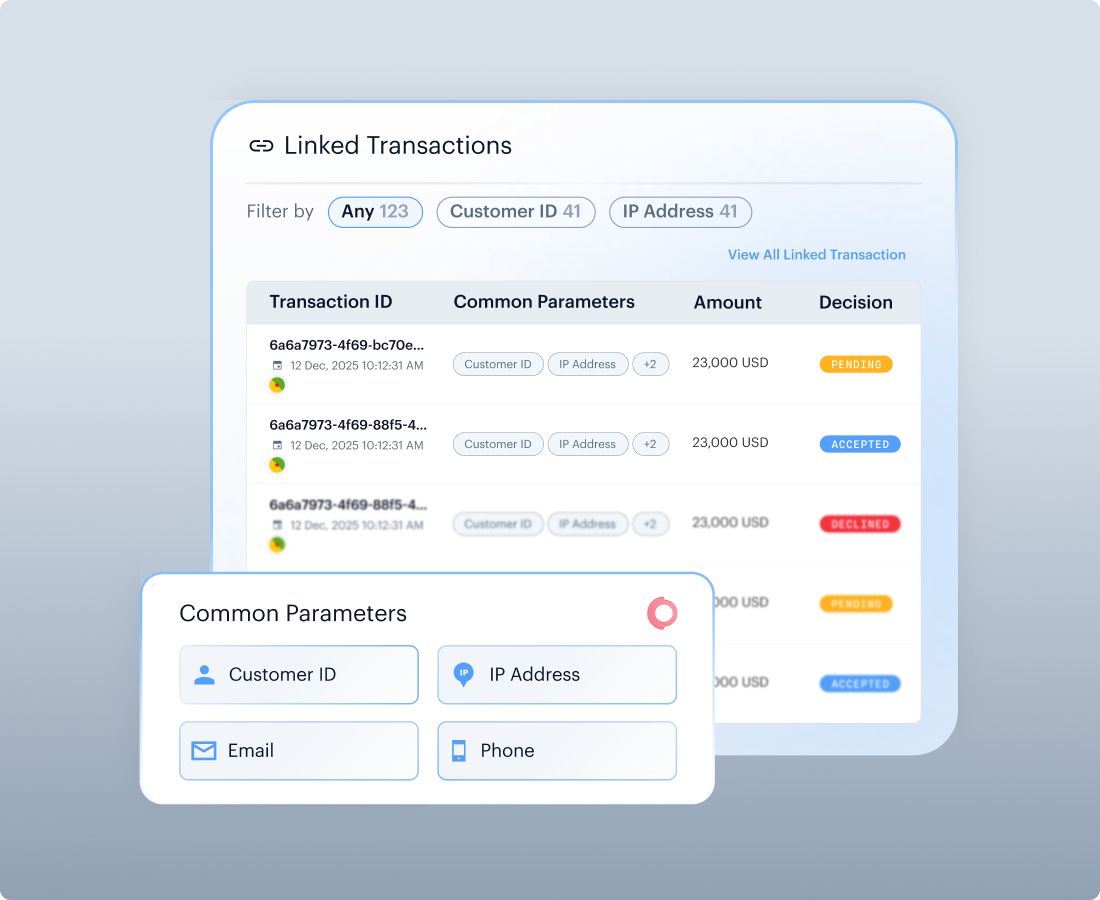
Historique des transactions
Fournit le contexte longitudinal qui permet de distinguer un schéma suspect d'une anomalie isolée.
Modélisation des comportements de référence
Compare le montant, la fréquence, le timing, la cohérence des appareils et le type de transaction par rapport au profil établi du client.
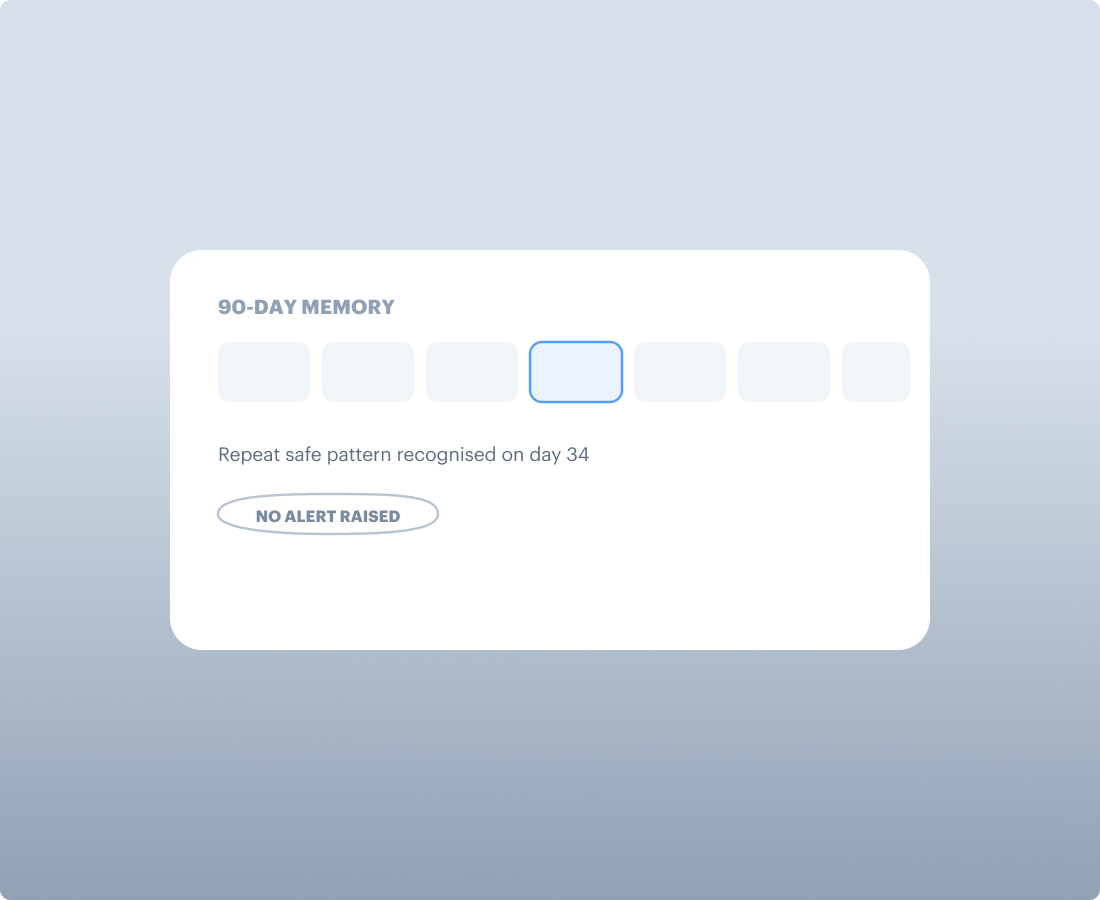
Mémoire de 90 jours
Ajoute du temps et du contexte afin que les schémas récurrents et sûrs ne génèrent pas de bruit inutile lors des examens par les cadres supérieurs.
Éléments vérifiés par notre système de surveillance des transactions de LCB-FT
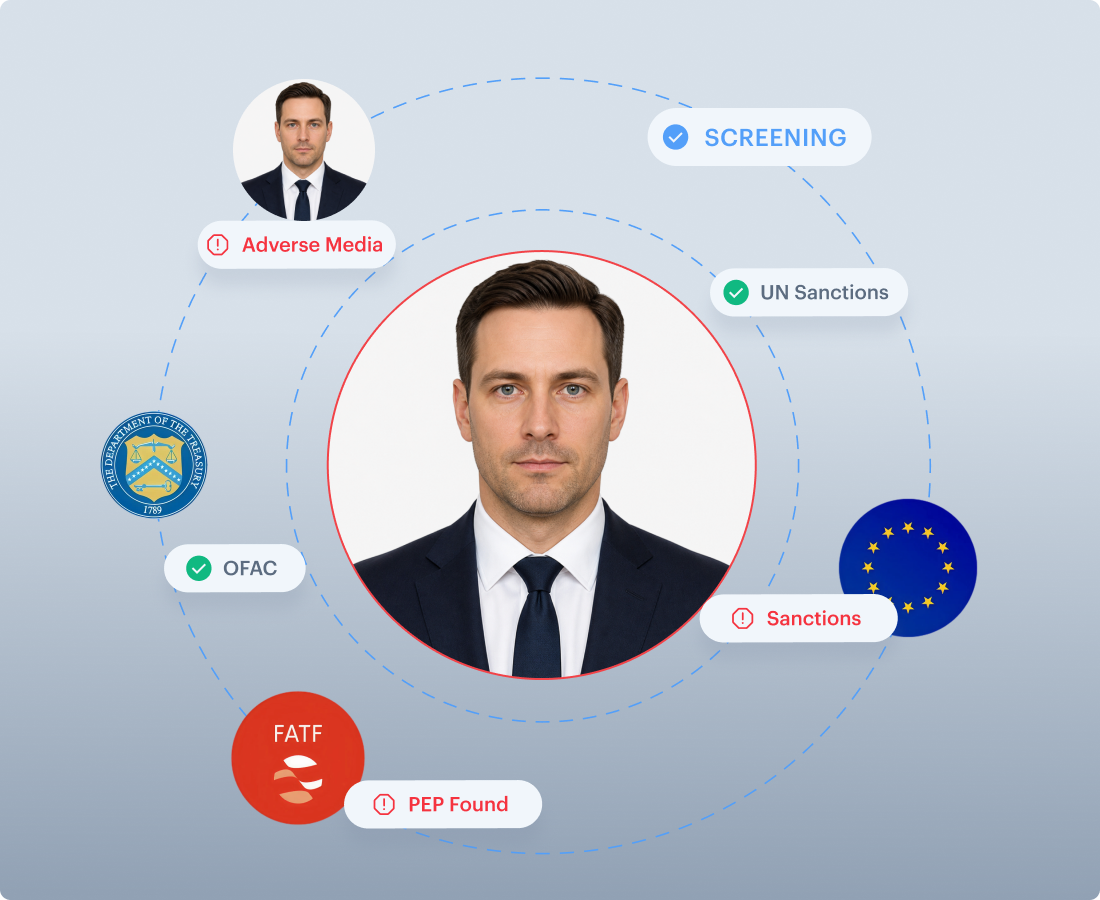
Risque réglementaire et juridictionnel
Sanctions, PPE, informations défavorables dans les médias, exposition aux listes de surveillance, embargos et risques liés aux corridors.
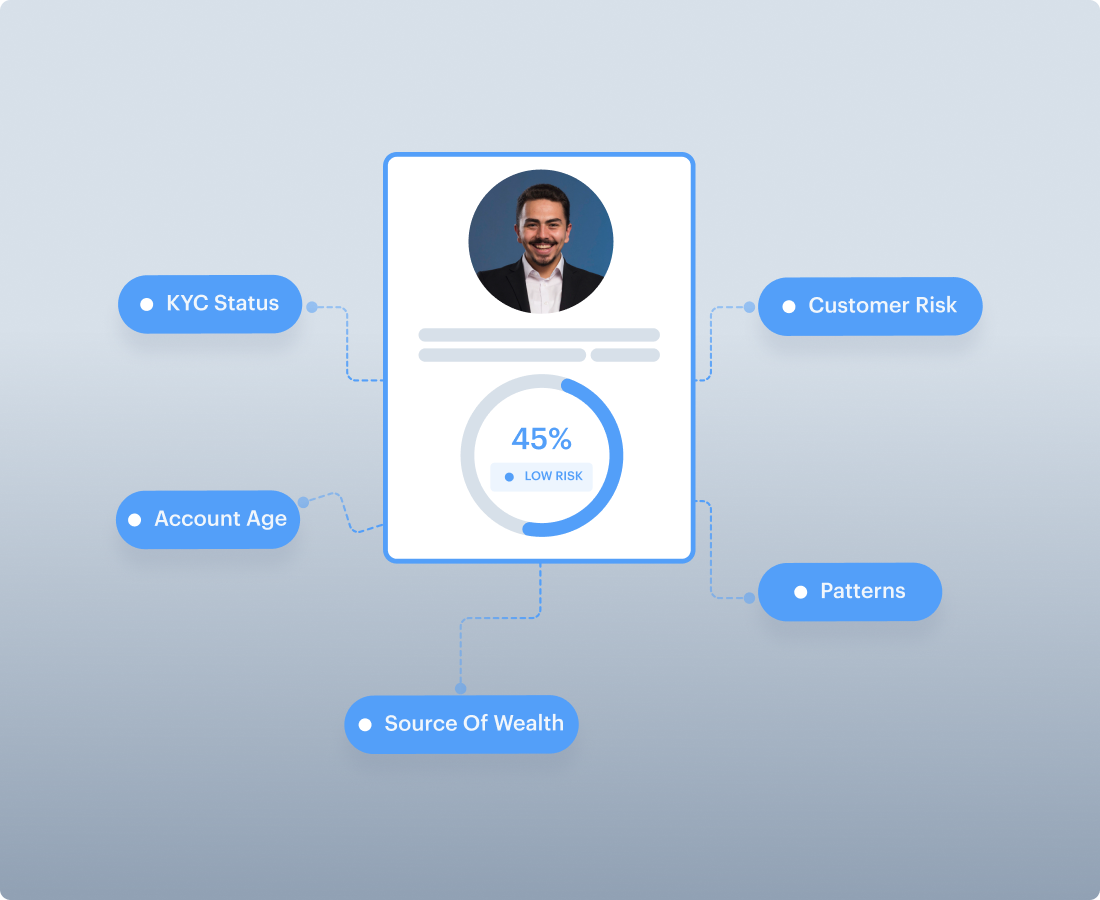
Profil de risque client
Statut KYC, ancienneté du compte, note de risque, source de richesse, résultat du filtrage et historique des approbations préalables.
Schémas transactionnels et comportementaux
Vélocité, structuration, pics de montant, anomalies de fréquence, décalages de fuseau horaire et écarts par rapport à la ligne de base.
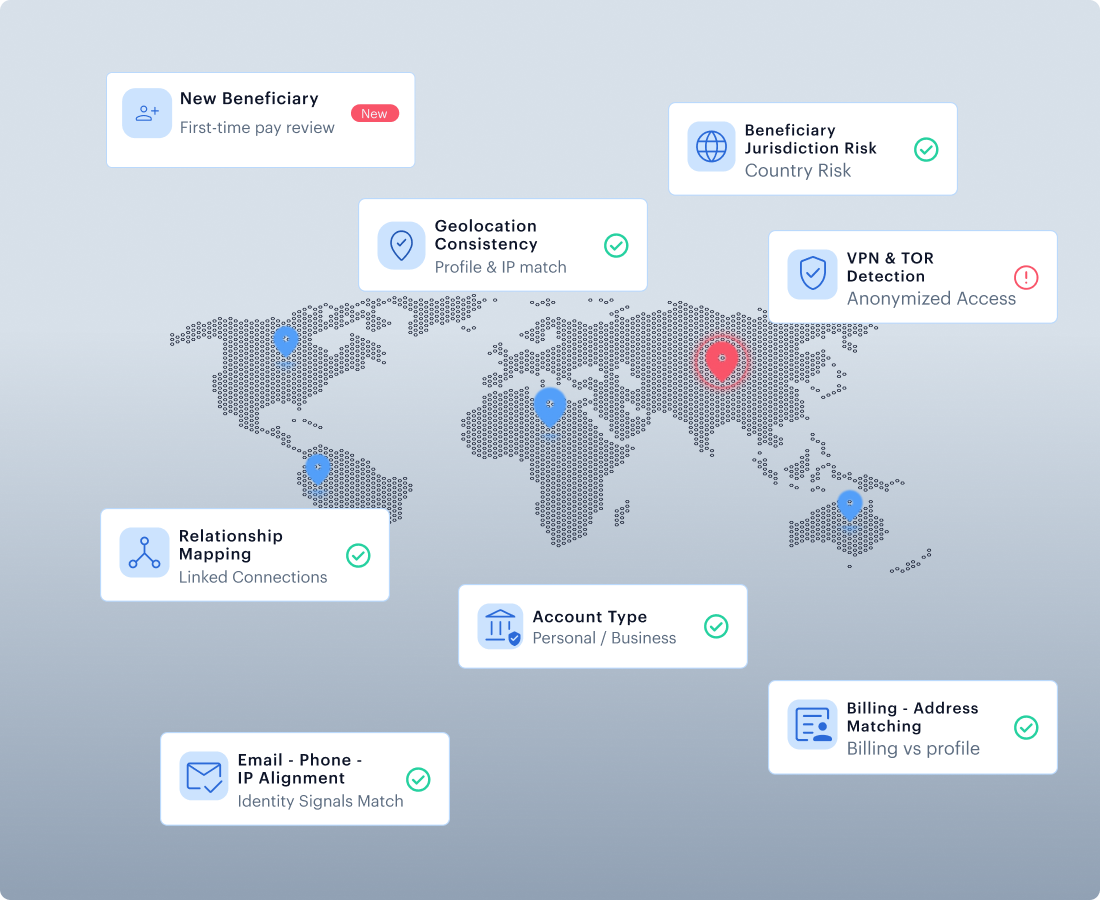
Informations sur le bénéficiaire, l'adresse IP et la localisation
Risque lié au nouveau bénéficiaire, cartographie des relations, cohérence de la géolocalisation, indicateurs VPN ou TOR et mise en correspondance des adresses.
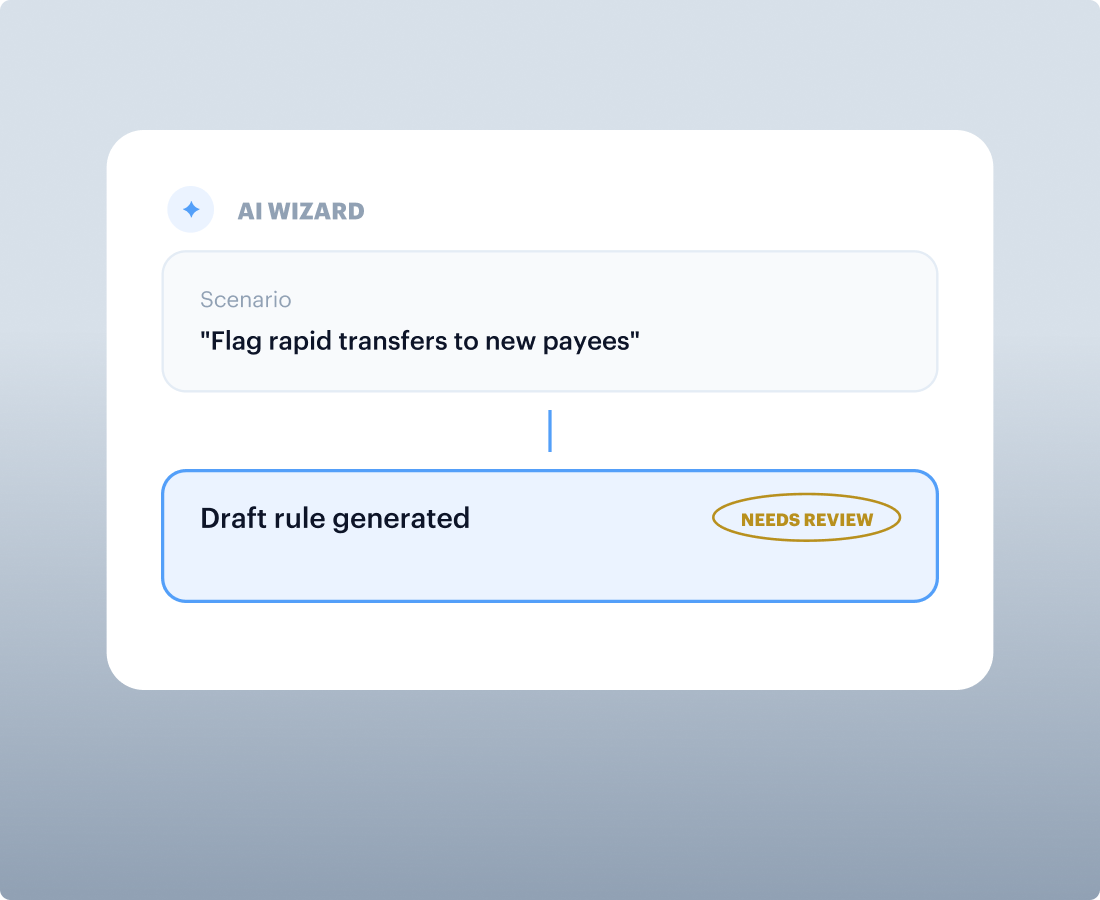
Générateur de règles par IA doté d'une bibliothèque de règles approfondie
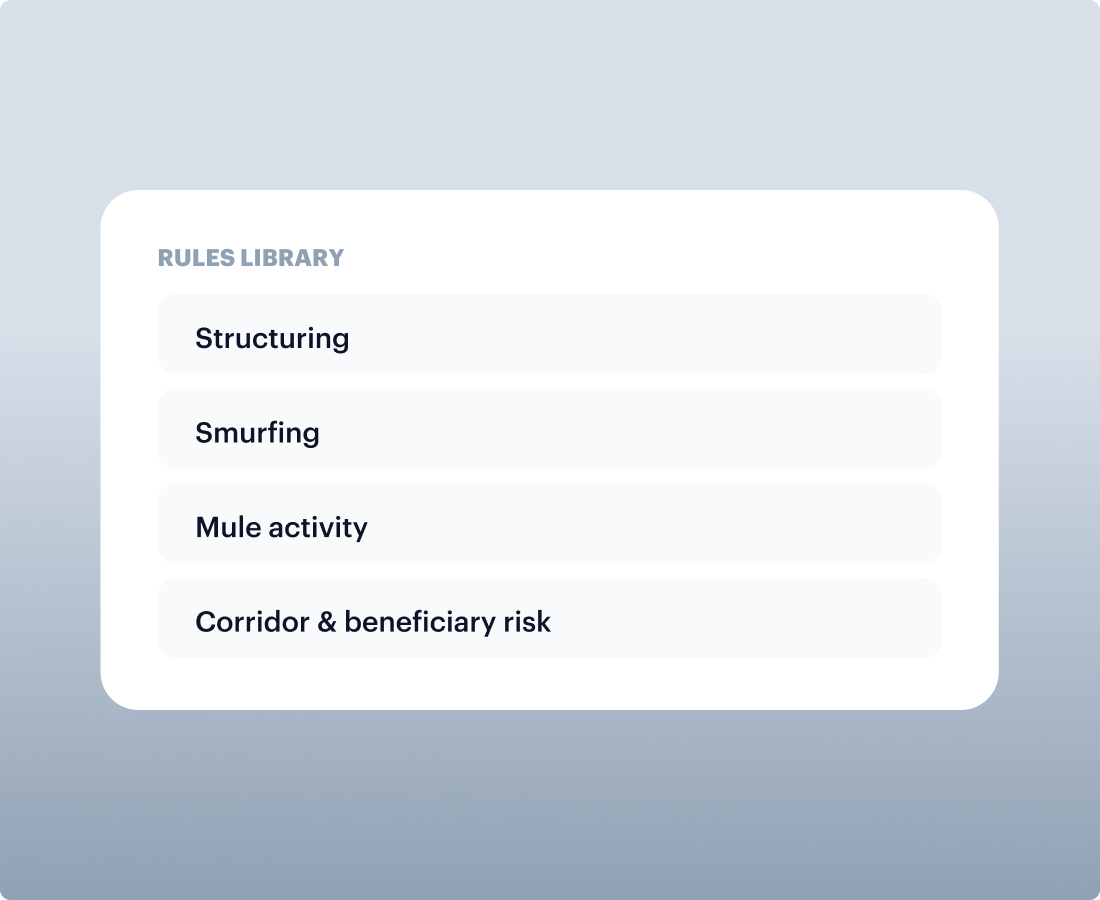
Bibliothèque de règles
Commencez par des règles de typologie pour la structuration, le smurfing, l'activité de mule, le risque de corridor, le risque lié au bénéficiaire et les schémas de fraude.
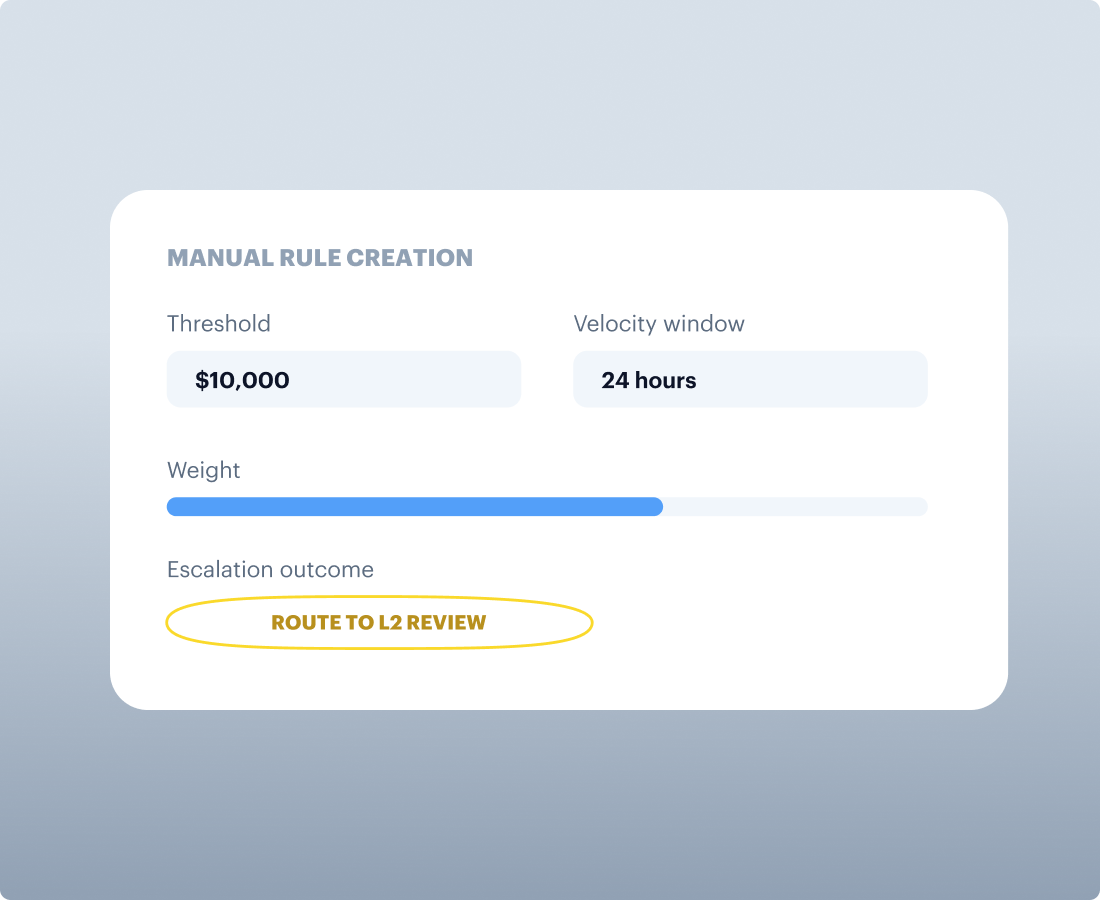
Création manuelle de règles
Définir les seuils, pondérations, filtres, fenêtres de vélocité, impact sur le scoring et issues d'escalade dans le cadre de la gouvernance.
Assistant IA
Élaborer la logique des règles à partir de scénarios de risque, puis soumettre à une revue de conformité avant le déploiement.
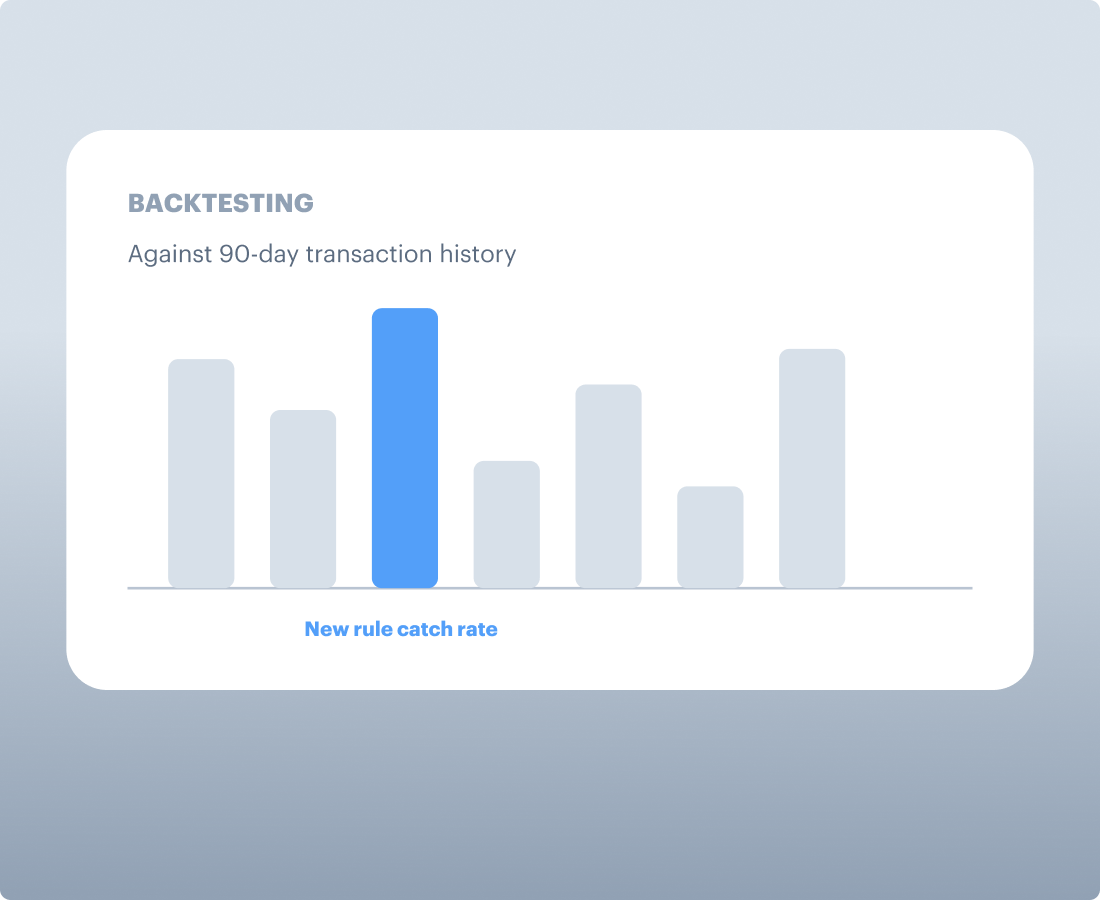
Backtesting
Tester les modifications sur des transactions et des comportements clients historiques avant de déployer les règles en production.
Plusieurs agents, un dossier prêt à la décision
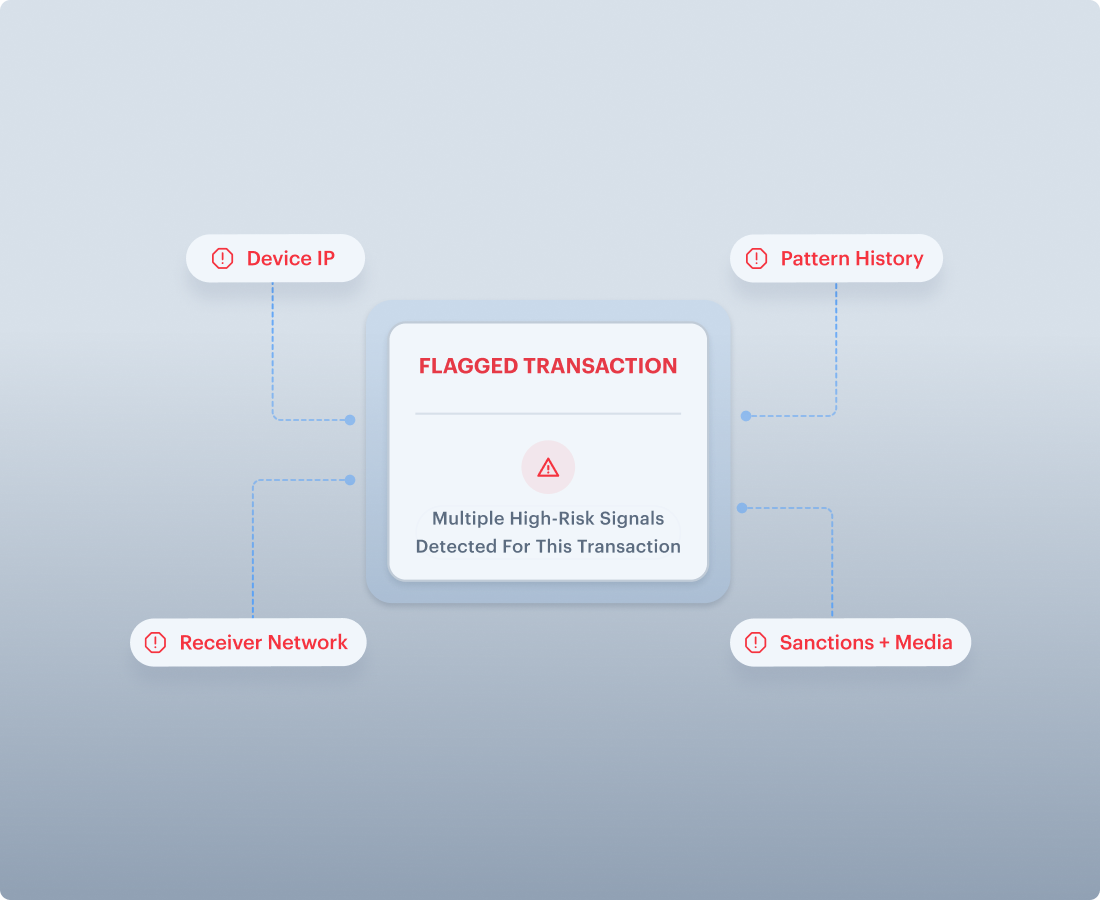
Investigation parallèle par plusieurs agents
Vérifie simultanément l'historique des schémas, le contexte du filtrage, la localisation de l'appareil et de l'IP, les réseaux du destinataire et les cas antérieurs.
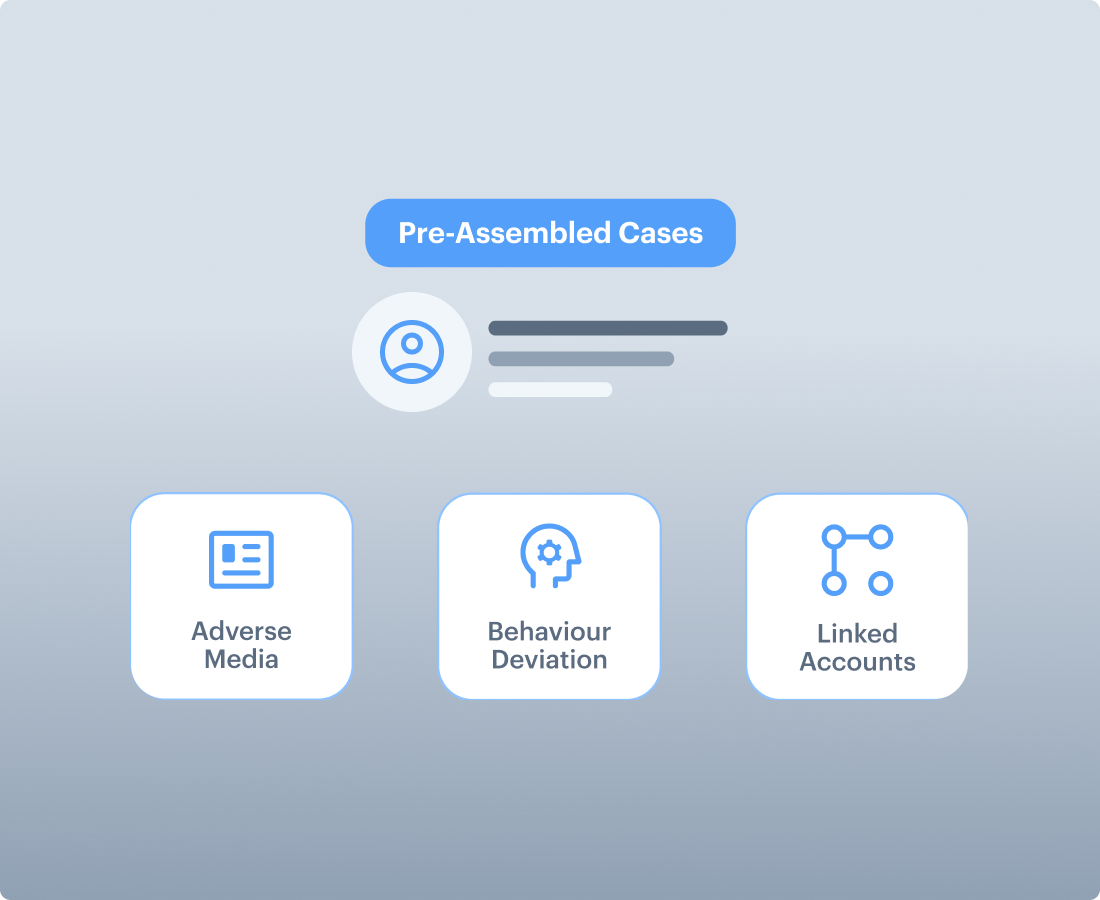
Dossiers pré-constitués
Affiche les médias défavorables, les comptes liés, les écarts comportementaux, les déclenchements de règles et l'explication du score dans une vue unique.
Triage intelligent des alertes
Donne la priorité aux signaux présentant un risque nouveau tandis que les schémas répétitifs enregistrés sont tenus à l'écart de tout examen superflu de la part du responsable de LCB-FT.

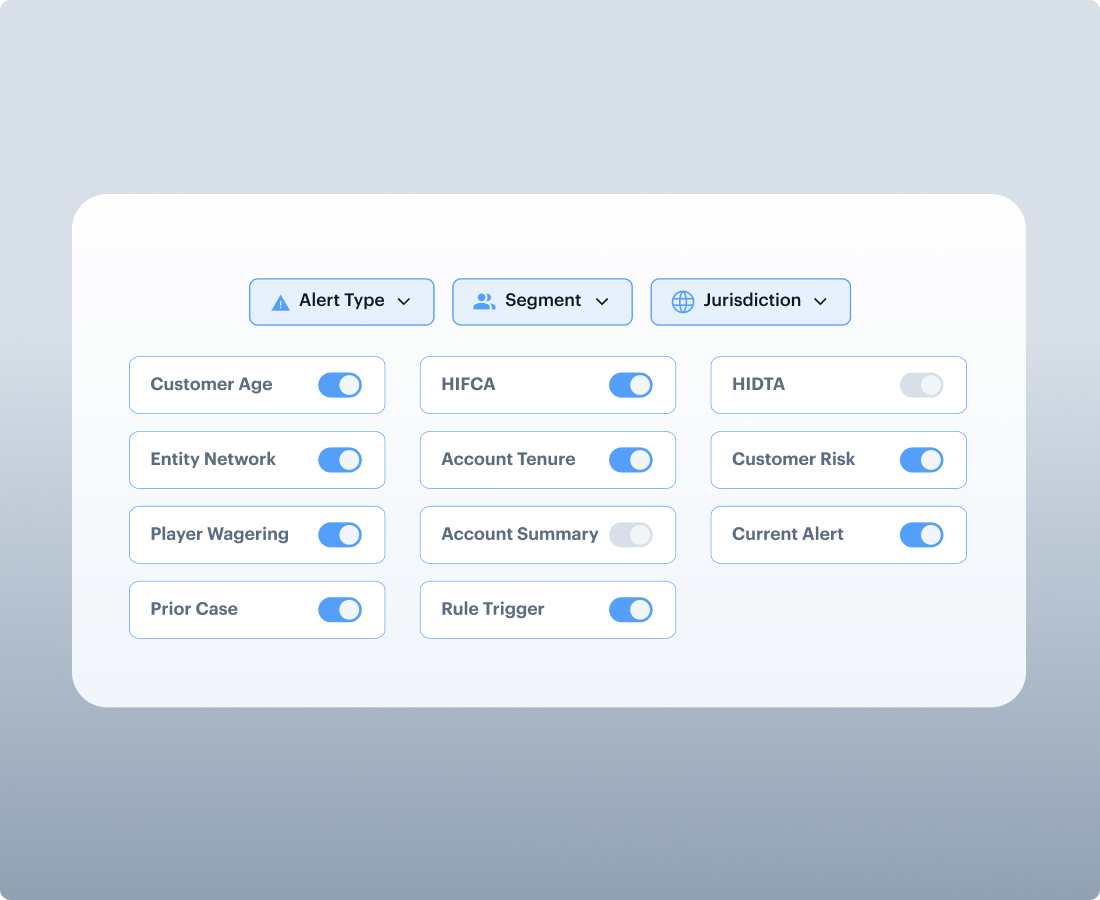
Bibliothèque d'agents configurable
Activer/désactiver les agents d'investigation selon le type d'alerte, le segment client, la juridiction ou la politique de risque.
Centre de gestion des dossiers et d'escalade de LCB-FT
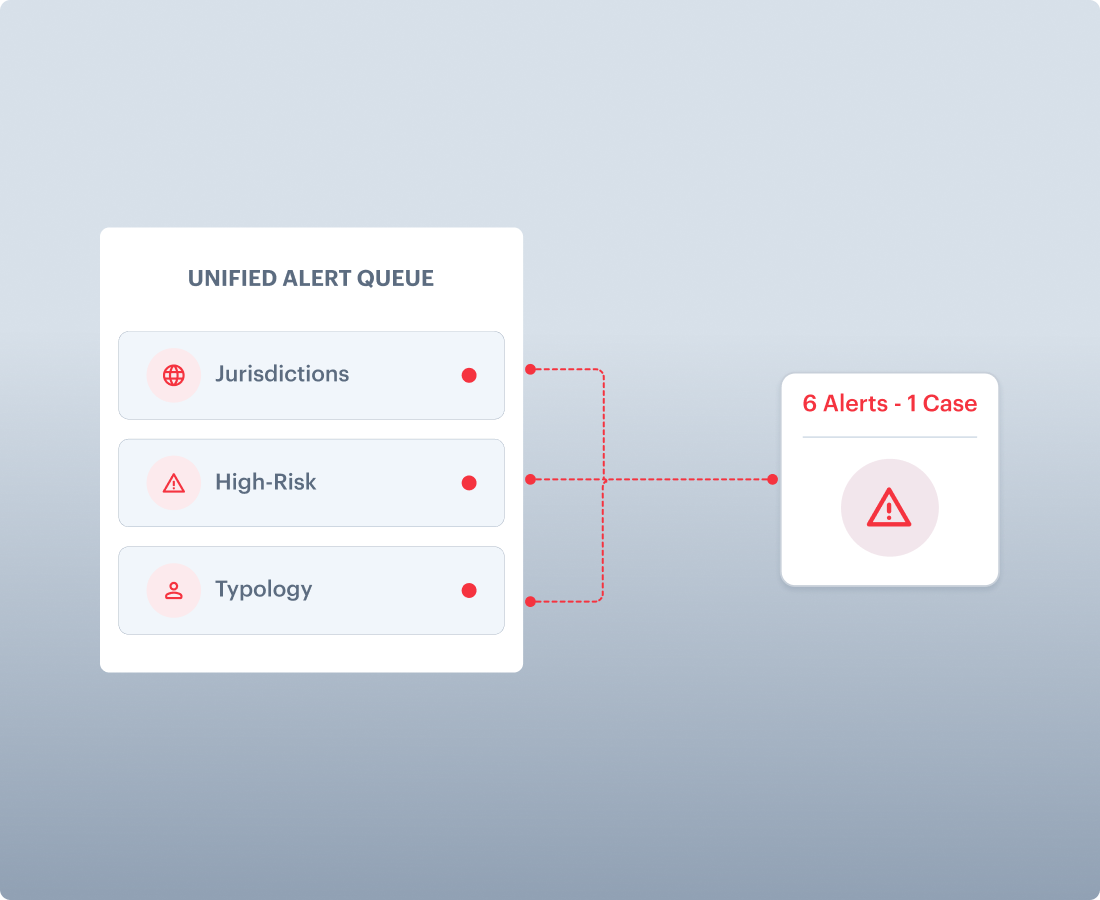
File d'attente unifiée des alertes
Acheminez les transactions signalées en fonction du score de risque, de la typologie, de la juridiction, de la catégorie de client ou du niveau de renseignement des champs.
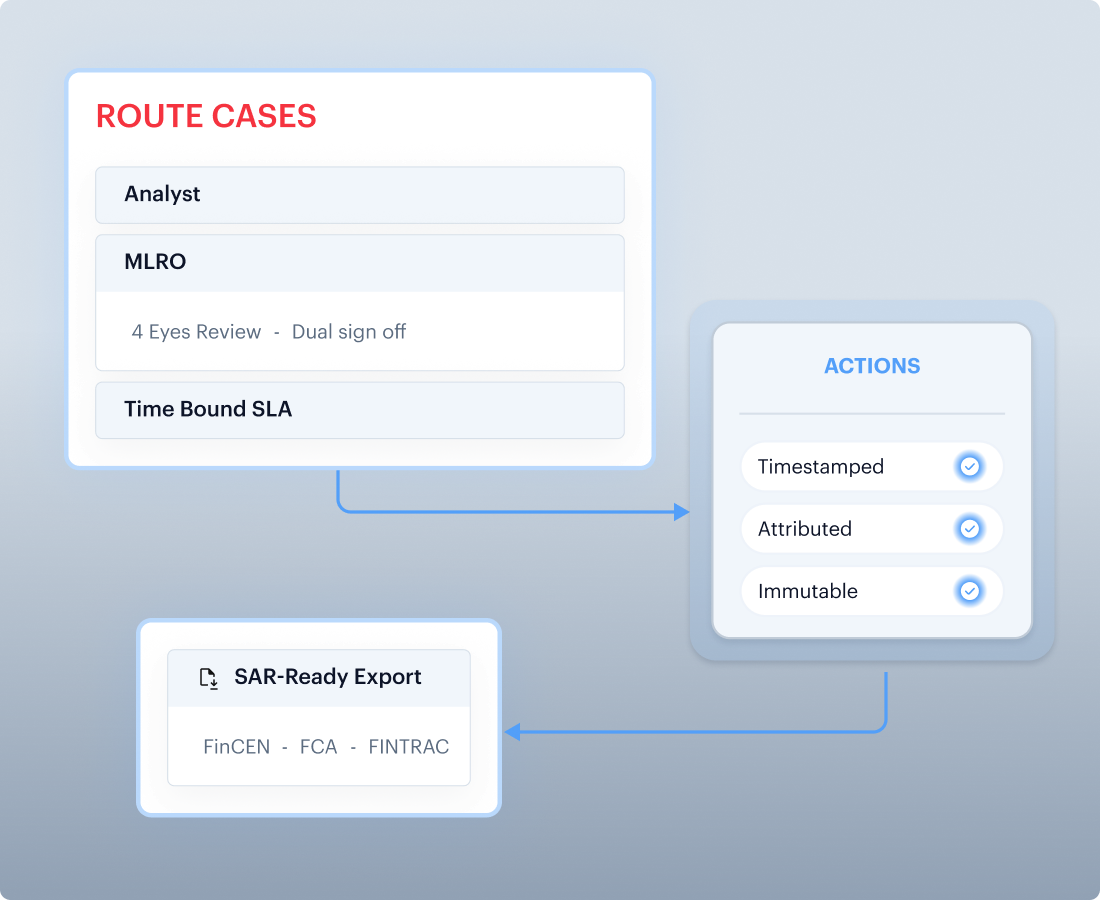
Flux de travail d'escalade et piste d'audit
Prise en charge des escalades de niveaux L1, L2 et vers le responsable de LCB-FT, contrôle par un second intervenant selon le principe du quatre yeux, suivi des accords de niveau de service, historique des actions et justification de la clôture.
Détection du structuring, du smurfing et des mules
Met en évidence les transactions fragmentées sous les seuils, le smurfing coordonné et les comportements de mules incompatibles avec l'identité vérifiée.
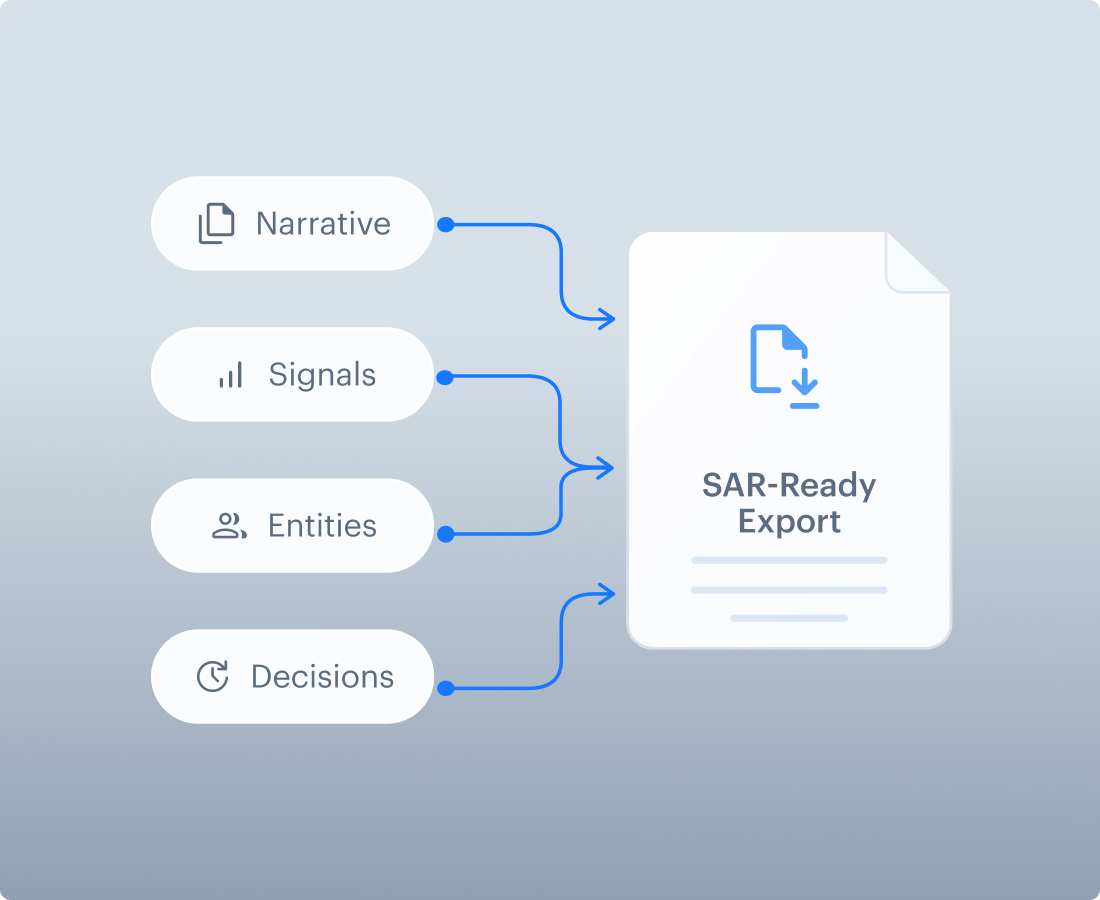
Documentation prête pour le SAR
Exporter les dossiers de cas avec le récit, les signaux justificatifs, les entités liées, l'historique des décisions et les notes de l'analyste.
Couverture réglementaire
Couverture du reporting pour les équipes chargées de la surveillance des transactions réglementées
Flux de travail de déclaration compatibles avec GoAML
La prise en charge de goAML est essentielle pour des marchés tels que les Émirats arabes unis, le Pakistan et l'Inde, où les attentes en matière de rapports auprès de la cellule de renseignement financier sont strictes et où les équipes opérationnelles ont besoin de données de dossiers structurées, de détails sur les parties, d'un historique des transactions, de champs narratifs et de pièces jointes prêts pour les flux de travail de soumission.
Packs de rapports SAR, STR et CTR
Générer des lots de dossiers prêts pour le reporting contenant les détails des sujets, la chronologie des transactions, les typologies déclenchées, les parties connectées, le raisonnement de l'analyste, les documents justificatifs et l'historique des décisions pour les flux de travail de signalement d'activité suspecte et de déclaration par seuil.
Cadres pris en charge et alignement avec le marché
Configurer les opérations de signalement autour des attentes probatoires propres à chaque juridiction, y compris les cadres dirigés par les CRF, les flux de travail d'activités suspectes de type FinCEN, les exigences du NFIU, les besoins de signalement de la CBI et les politiques de conformité locales.
Garanties d'identité derrière chaque rapport
Les rapports peuvent inclure l'identité vérifiée, le statut KYC, le résultat du filtrage, le détail des bénéficiaires effectifs ainsi que le contexte d'intégration validé par contrôle de vivacité. Ces rapports s'appuient sur les certifications de confiance de Shufti, telles que SOC 2 Type II et la conformité iBeta à la norme ISO 30107-3.
Exports lisibles par machine et dossiers de preuves
Regroupez les journaux de transactions, les données des parties, les entités liées, les pièces jointes, les notes des analystes, les métadonnées des règles, les explications de score et les horodatages dans des formats exportables pour l'audit interne, les demandes des régulateurs et les systèmes de conformité en aval.
Contrôles de conservation, d'accès et de gouvernance
Conservez des enregistrements prêts pour examen avec actions attribuées, accès basé sur les rôles, configuration versionnée, contrôles de déploiement et politiques de conservation qui aident les équipes conformité, sécurité et achats à justifier la manière dont les décisions de surveillance ont été prises.
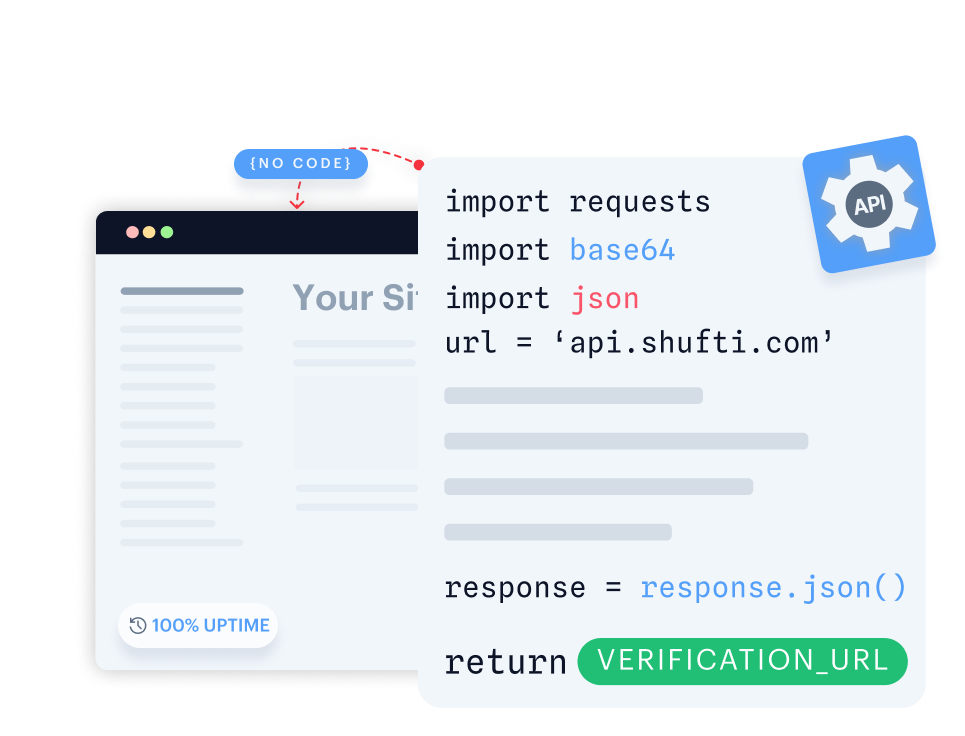
Une API unique de surveillance des transactions, une intégration fluide
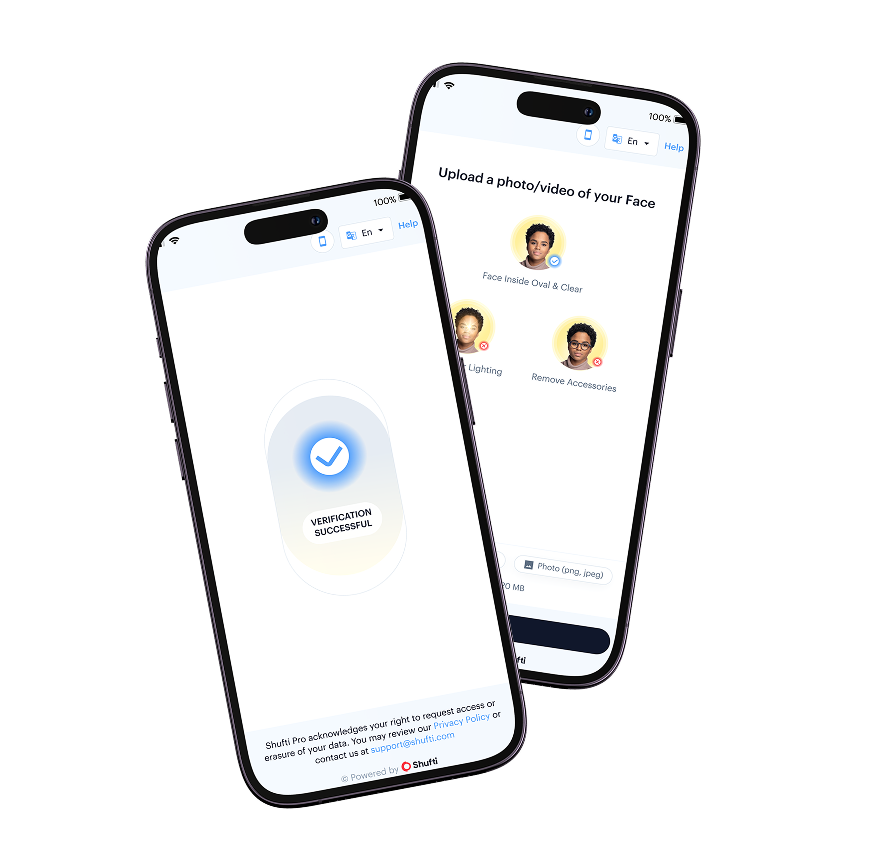
Créez des parcours de vérification entièrement personnalisables avec une intégration transparente au backend.
- Obtenez un contrôle total en personnalisant les parcours de vérification de bout en bout.
- Intégrez votre backend de façon transparente pour une mise en œuvre rapide.
- Concevez des parcours de vérification flexibles adaptés à vos utilisateurs.
Lancez une expérience de vérification native dans votre application mobile en quelques minutes.
- Lancez la vérification native en quelques minutes sur iOS ou Android.
- Utilisez une interface prête à l'emploi incluant la caméra, la capture et des retours en temps réel.
- Personnalisez les parcours pour qu'ils s'intègrent parfaitement à votre application mobile.
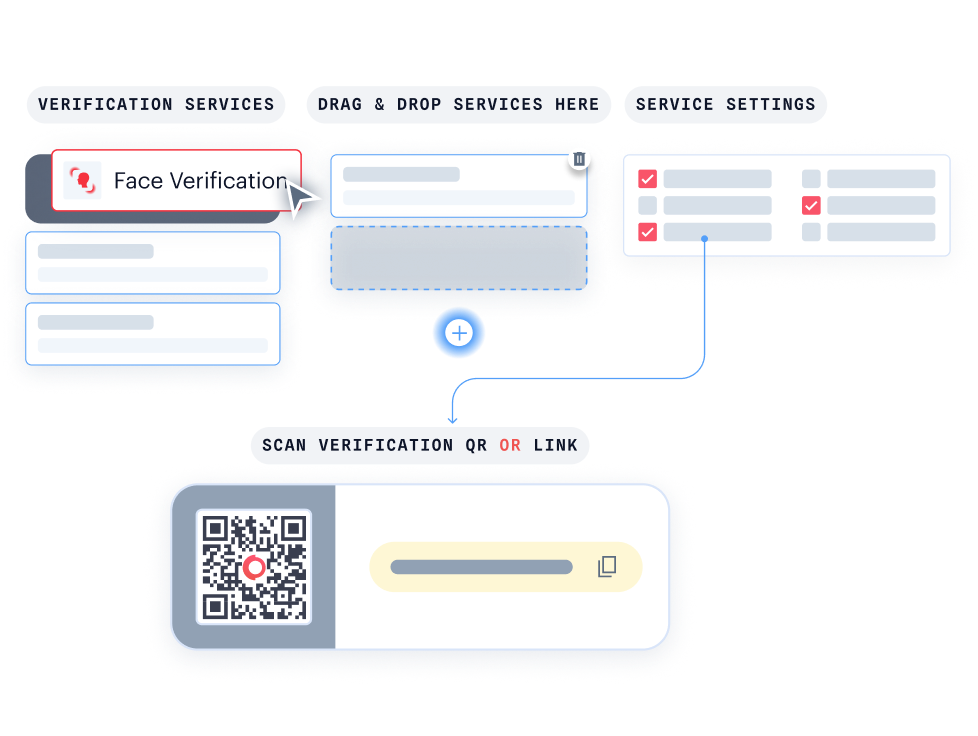
Avec KYC Journey Builder, créez des parcours de vérification personnalisés sans écrire une seule ligne de code.
- Personnalisez votre parcours sans effort grâce à la fonctionnalité glisser-déposer.
- Visualisez instantanément à quoi ressemble votre parcours de vérification pour vos utilisateurs.
- Connectez-vous facilement à Hosted Verification pour une expérience cohérente et conforme à votre marque.
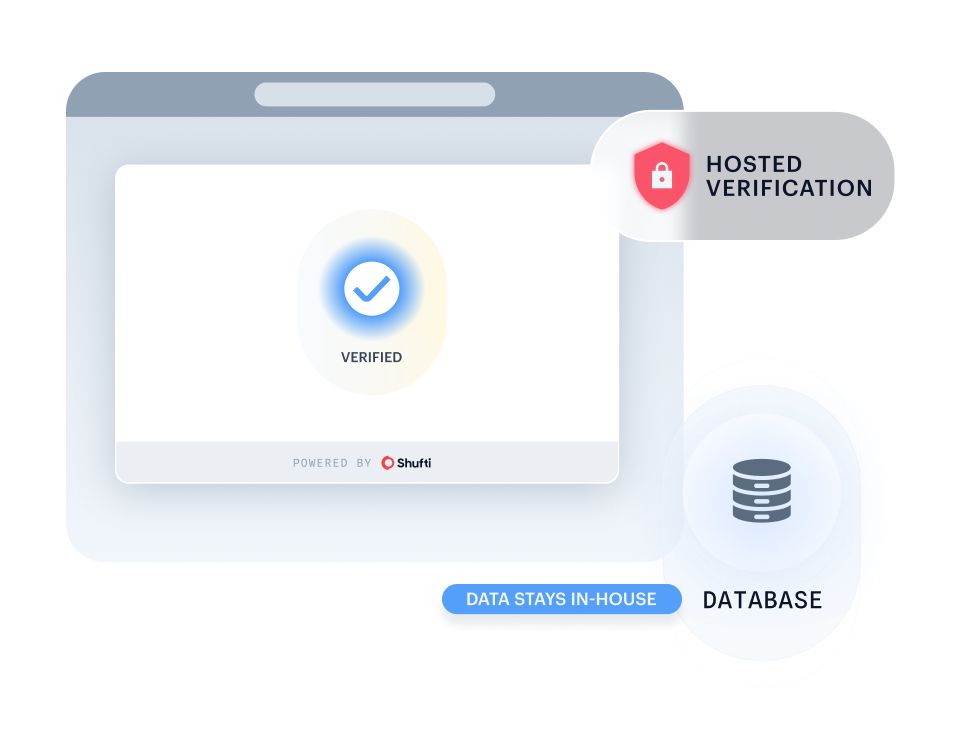
Exécutez Shufti au sein de votre propre infrastructure aux capacités identiques pour un contrôle maximal des données et une confidentialité optimale.
- Conservez toutes les informations sensibles en interne pour répondre aux exigences strictes en matière de gouvernance et de résidence des données.
- Conservez les informations sensibles totalement privées et sécurisées en interne.
- Déployez dans des secteurs fortement réglementés sans compromettre la conformité.
Surveillance de la LCB-FT fondée sur les preuves pour chaque entreprise réglementée.
Solutions de surveillance des transactions pour chaque secteur réglementé.
Le contexte d'inscription dans chaque dossier.
L'intégration rapide favorise la création d'identités synthétiques et la prise de contrôle de comptes. Les dossiers sont traités à partir de l'identité vérifiée et du score de risque en temps réel et les nouveaux comptes sont donc considérés comme non prouvés jusqu'à l'établissement d'une base de référence.
G2 Leader en LCB-FT, automne 2026
Shufti a reçu plusieurs distinctions G2 en LCB-FT cette saison, étant évaluée par de vrais utilisateurs issus des équipes de conformité et approuvée par des entreprises réglementées du monde entier.
Ne vous contentez pas de nous croire sur parole : écoutez nos clients
La confiance que nous accordent nos clients
L'avenir de l'identité numérique se définit par la confiance, l'interopérabilité et l'alignement réglementaire ; notre partenariat avec Shufti renforce donc l'engagement de DevCode Identity à soutenir nos clients mondiaux avec les solutions de vérification d'identité les plus sûres, de premier ordre et conformes disponibles aujourd'hui.
En combinant notre plateforme Conversion Driven Compliance Orchestration Platform avec les capacités mondiales de KYC et d'IDV de Shufti, nos clients peuvent non seulement répondre aux exigences réglementaires complexes, mais aussi offrir un parcours d'intégration client fluide garantissant les taux de conversion les plus élevés possibles.
Nous sommes fiers de poursuivre notre partenariat avec Shufti alors que nous nous développons dans de nouvelles juridictions.
La technologie de vérification de Shufti renforce non seulement notre dispositif de conformité, mais garantit également à nos joueurs une expérience d'intégration fluide et sécurisée.
Nous voulons offrir à nos clients et à leurs traders les meilleurs outils pour travailler. Nous sommes ravis de collaborer avec Shufti.
C'est une entreprise de premier plan et nous avons hâte de proposer ses solutions à nos clients via notre CRM.
Notre relation avec Shufti est née de la frustration causée par un prestataire existant, ce qui nous a poussés à engager des échanges avec Shufti.
Le temps de réponse a été excellent, du premier contact commercial jusqu'à la mise en service de la démo.
Tout ce que vous devez savoir, réuni en un seul endroit
Questions fréquentes
Qu'est-ce qu'un logiciel de surveillance des transactions de LCB-FT ?
Le logiciel de surveillance des transactions de LCB-FT examine les paiements, les virements, les dépôts, les retraits et toute autre activité de compte à la recherche de schémas pouvant indiquer un blanchiment de capitaux, une fraude ou un autre risque de criminalité financière. Il peut évaluer l'activité en temps réel ou par lots planifiés, signaler les transactions à plus haut risque et conserver les preuves nécessaires aux enquêtes et aux signalements.
Qu'est-ce qu'un système de surveillance des transactions en LCB-FT ?
Dans le cadre de la LCB-FT, un système de surveillance des transactions est la plateforme qui surveille l'activité des clients à la recherche de signes de blanchiment de capitaux ou de financement du terrorisme. Il applique des règles et une analyse comportementale aux transactions en direct, signale les anomalies telles que le morcellement ou le mouvement rapide de fonds, et les achemine vers la gestion des dossiers aux fins d'enquête.
Comment fonctionne la surveillance des transactions de LCB-FT ?
Chaque transaction est enrichie du contexte client, notée selon des règles de détection et comparée au comportement habituel du client. Toute opération qui dépasse un seuil ou s'écarte de la ligne de base déclenche une alerte. Les analystes les examinent, remontent les cas présentant un risque réel et déposent une déclaration d'activité suspecte lorsque la loi l'exige.
Quels sont les signaux d'alerte dans la surveillance des transactions ?
Les signaux d'alerte courants incluent des transactions structurées juste en dessous des seuils de déclaration, de nombreux petits dépôts suivis d'un seul virement important, des mouvements rapides de fonds entre comptes, des paiements vers ou en provenance de juridictions à haut risque, une activité ne correspondant pas au profil déclaré du client, et des pics soudains d'activité sur un compte inactif.
Quelles réglementations exigent la surveillance des transactions ?
La plupart des cadres de LCB-FT exigent une surveillance continue, notamment les recommandations du GAFI, les directives de l'Union européenne relatives à la LCB-FT ainsi que le règlement à venir sur la LCB-FT, le règlement britannique sur le blanchiment de capitaux et la loi américaine sur le secret bancaire. Des autorités de contrôle telles que le FinCEN, la FCA et la MAS publient des attentes détaillées sur le mode de fonctionnement des programmes de surveillance.
Shufti propose-t-il des services de surveillance des transactions ou uniquement un logiciel ?
Shufti fournit la plateforme de surveillance des transactions ainsi que le support associé : conseils pour l'affinement des règles, ingénieurs d'intégration, accès au sandbox dans les 24 heures et une équipe dédiée pendant le déploiement. Vos analystes conformité conservent la responsabilité des décisions, ce que les régulateurs attendent.
En quoi la surveillance des transactions de LCB-FT diffère-t-elle du filtrage de LCB-FT ?
Le filtrage de LCB-FT vérifie les personnes et les entités par rapport aux listes de sanctions, aux personnes politiquement exposées, aux proches collaborateurs et aux sources de médias défavorables. La surveillance des transactions de LCB-FT évalue le comportement continu et les schémas de transaction après l'entrée en relation, tels que la vitesse, le morcellement, le risque de corridor, les modifications de bénéficiaire et les écarts par rapport à la référence propre du client.
Shufti prend-il en charge la surveillance des transactions en temps réel et par lots ?
Oui. Shufti peut attribuer un score aux transactions en temps réel et prendre en charge des workflows de revue par lots selon l'intégration, le volume de transactions et le modèle opérationnel.
Les équipes de conformité peuvent-elles créer et tester des règles sans assistance des équipes d'ingénierie ?
Les équipes peuvent créer des règles manuellement, partir d'une bibliothèque de règles ou utiliser un assistant IA pour rédiger une logique susceptible d'être révisée. Les fenêtres de détection, les filtres, les seuils, les pondérations des règles et les comportements d'escalade peuvent être configurés dans des workflows encadrés et testés sur l'historique client et transactionnel des 90 derniers jours avant le déploiement.
Comment Shufti réduit-il les faux positifs sans masquer les risques ?
Shufti corrèle l'identité du client, le comportement historique, le contexte de vérification, les déclencheurs de règles, les conditions de suppression, l'exhaustivité des champs et la logique d'escalade avant revue. Les schémas récurrents à faible risque peuvent être supprimés sous des conditions encadrées, tandis que les événements à risque élevé et chaque décision supprimée restent auditables.
Combien de temps prend l'intégration de l'API ?
L'intégration de l'API prend généralement de 2 à 5 jours ouvrables. L'intégration du SDK prend de 1 à 3 jours ouvrables. L'accès au sandbox est mis à disposition sous 24 heures. Ces délais reflètent une expérience réelle de déploiement en entreprise et non des estimations. Une équipe dédiée au support d'intégration est disponible tout au long du processus.
Quels secteurs la solution de surveillance des transactions de Shufti couvre-t-elle ?
Shufti prend en charge les entreprises réglementées, notamment les établissements de paiement, les prestataires de services de paiement, les entreprises de technologie financière, les néobanques, les plateformes d'échange de cryptoactifs et les PSAN, les opérateurs de jeux en ligne, les places de marché, les plateformes de change et les équipes bancaires qui surveillent les dépôts, les retraits, les virements et les paiements.
Quelles options de déploiement sont disponibles ?
Shufti prend en charge les options de déploiement SaaS, cloud privé et sur site pour les organisations ayant des exigences strictes en matière de sécurité, d'achats ou de localisation des données.
Évaluez la solution de surveillance des transactions conçue pour des décisions défendables
Intégrez l'identité vérifiée, le filtrage de LCB-FT, les signaux de fraude, la logique de surveillance configurable, la gestion des dossiers et les déclarations réglementaires dans un seul parcours de décision gouverné. Shufti aide les équipes à prioriser les risques réels, à réduire les bruits d'examen et à justifier chaque décision de transaction en toute confiance.
Votre solution de référence pour le KYC, la LCB-FT et la fraude
Ressources
7 septembre 2026
Processus de surveillance des transactions aligné sur le risque pour réduire les alertes
Réduisez les faux positifs grâce à une surveillance des transactions alignée sur le risque. Découvrez comment les équipes de conformité identifient les risques réels, hiérarchisent les dossiers par priorité et accélèrent l'escalade.
Guide
11 août 2026
Le déficit contextuel de Shufti en 2026 dans l'évaluation des risques LBC
Les faux positifs augmentent lorsque les alertes parviennent aux analystes sans contexte. Le rapport 2026 de Shufti présente les informations sur le client et le risque dont les équipes ont besoin pour statuer plus rapidement sur les dossiers.
Guide
17 avril 2025
Qu'est-ce que la surveillance des transactions ? Définition et fonctionnement
La surveillance des transactions examine en continu l'activité des clients au regard du comportement attendu. Cet article explique ce que cela signifie concrètement et comment elle fonctionne au sein d'un programme de LCB-FT.
Base de connaissances