

 AMLR Solutions
 AMLR Consultation
 EUDI Wallet
 Onboarding
 Ongoing Monitoring
 FRAML
 KYC
 KYB
 KYI
 Age Assurance
 Workforce IAM
 Candidate Verification
 Account Takeover
 Bonus/ Promotion Abuse
 Chargeback Fraud
 Deepfake
 Document Fraud
 Fraud Networks
 Impersonation Fraud
 Money Mule Activity
 Multi-Accounting
 Party Fraud
 Regulatory & Compliance Risks
 Synthetic Identity Fraud
 Adult Content
 Banking
 Crypto
 Fintech
 Forex
 Compliance
 Fraud prevention
 Trust & safety
 Global expansion
 Compliance Officers
 Developers
 Fraud Analysts
 Product Managers
 Journey Builder
 Global Trust Platform
 Customer Profiles
 Vendor Comparison
 IDV Case Management
 AML Case Management
 Regulatory Reporting
 Agentic Rule Builder
 AI Compliance Co-Pilot
 Fraud Analytics
 Fraud Hub
 OCR
 Shufti AI
 Bank Account Verification
 Biometric Duplication
 Database Checks
 Document Intelligence
 Government ID
 Mobile Driver's License
 NFC
 Selfie Liveness
 Brand Personalisation
 Deployment Options
 Identity Methods
 IDV Modes
 Multi-tenancy
 On-Premise IDV
 Secure Capture
 Shufti MCP


QUALIFIED ELECTRONIC SIGNATURES
Qualified Electronic Signatures voor betrouwbare wereldwijde overeenkomsten
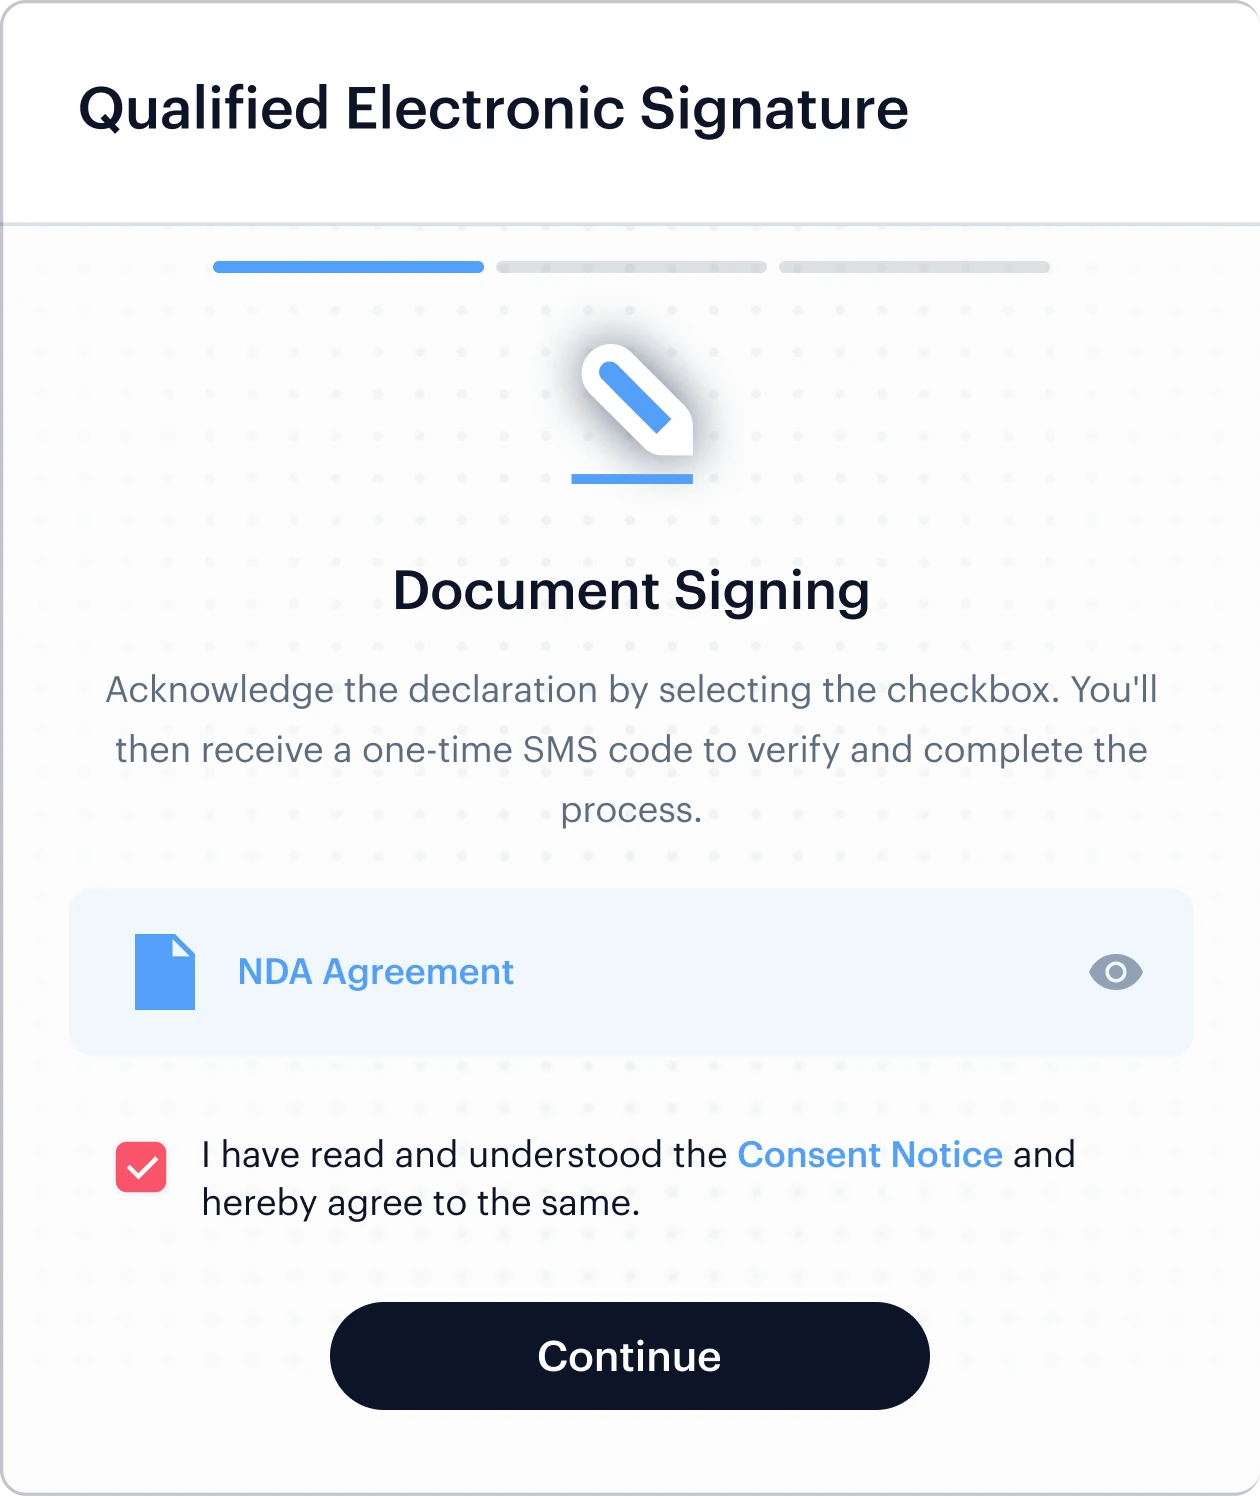
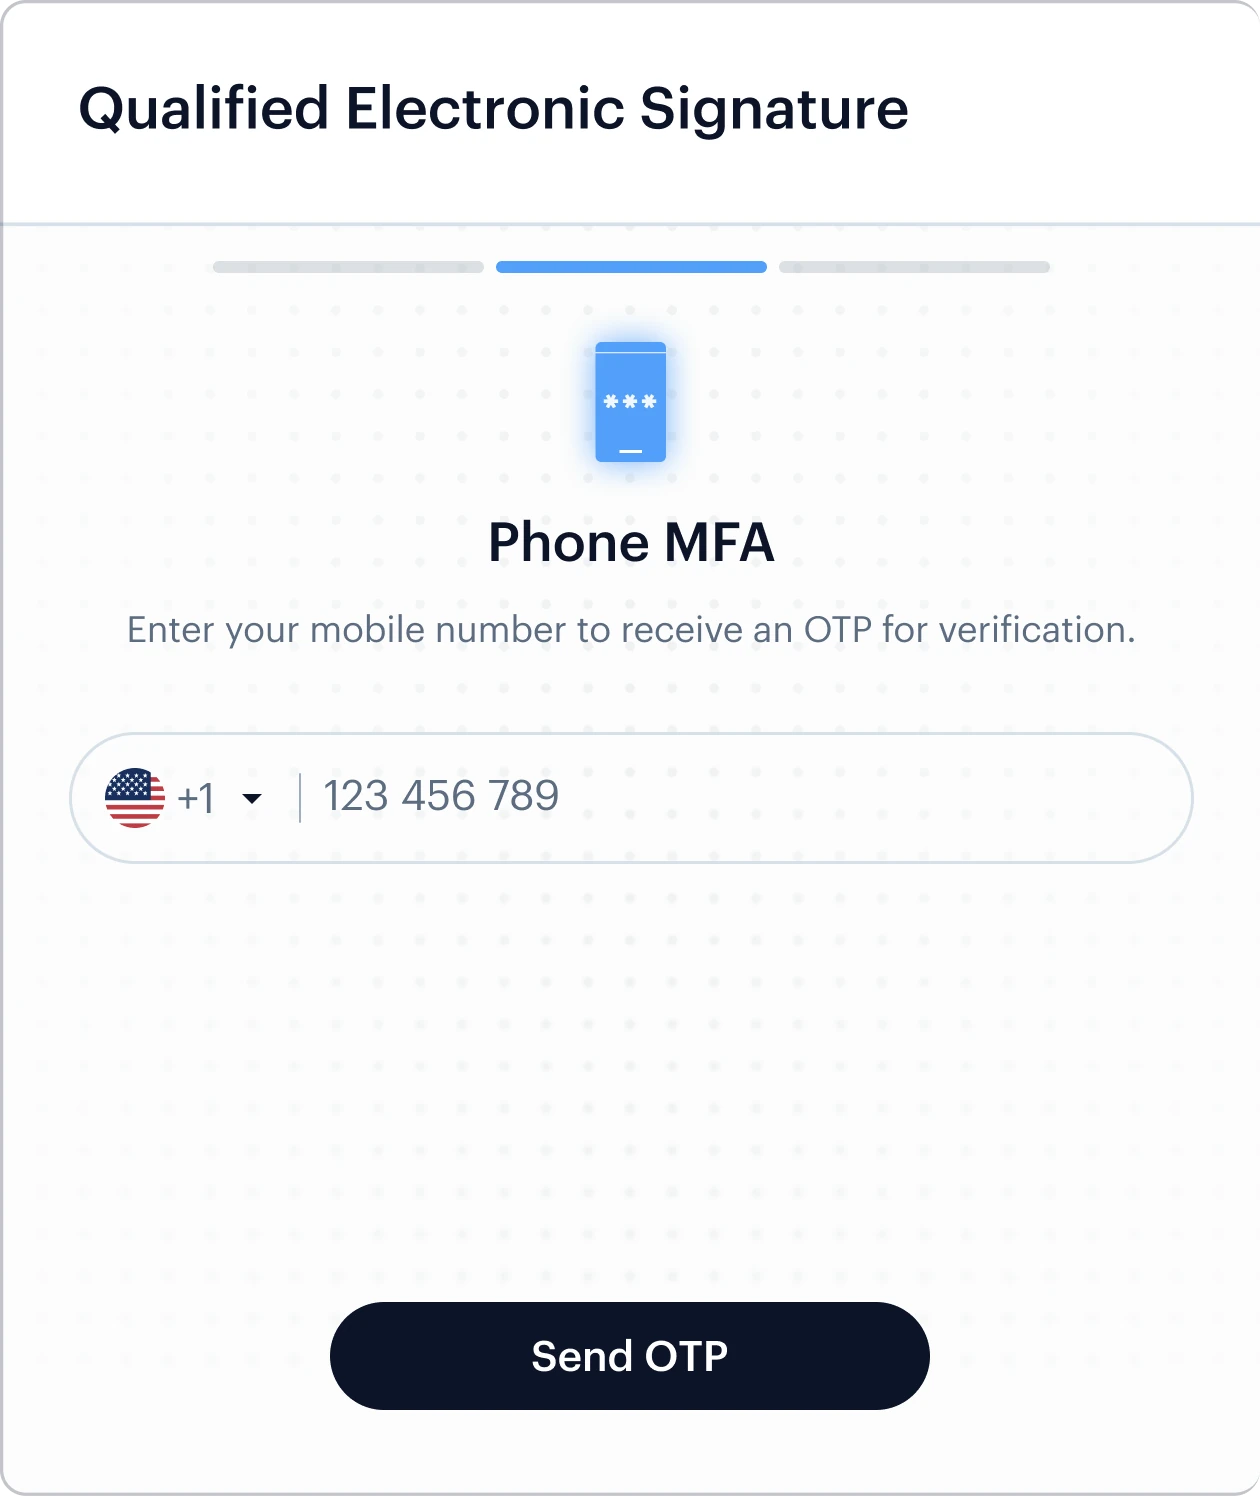
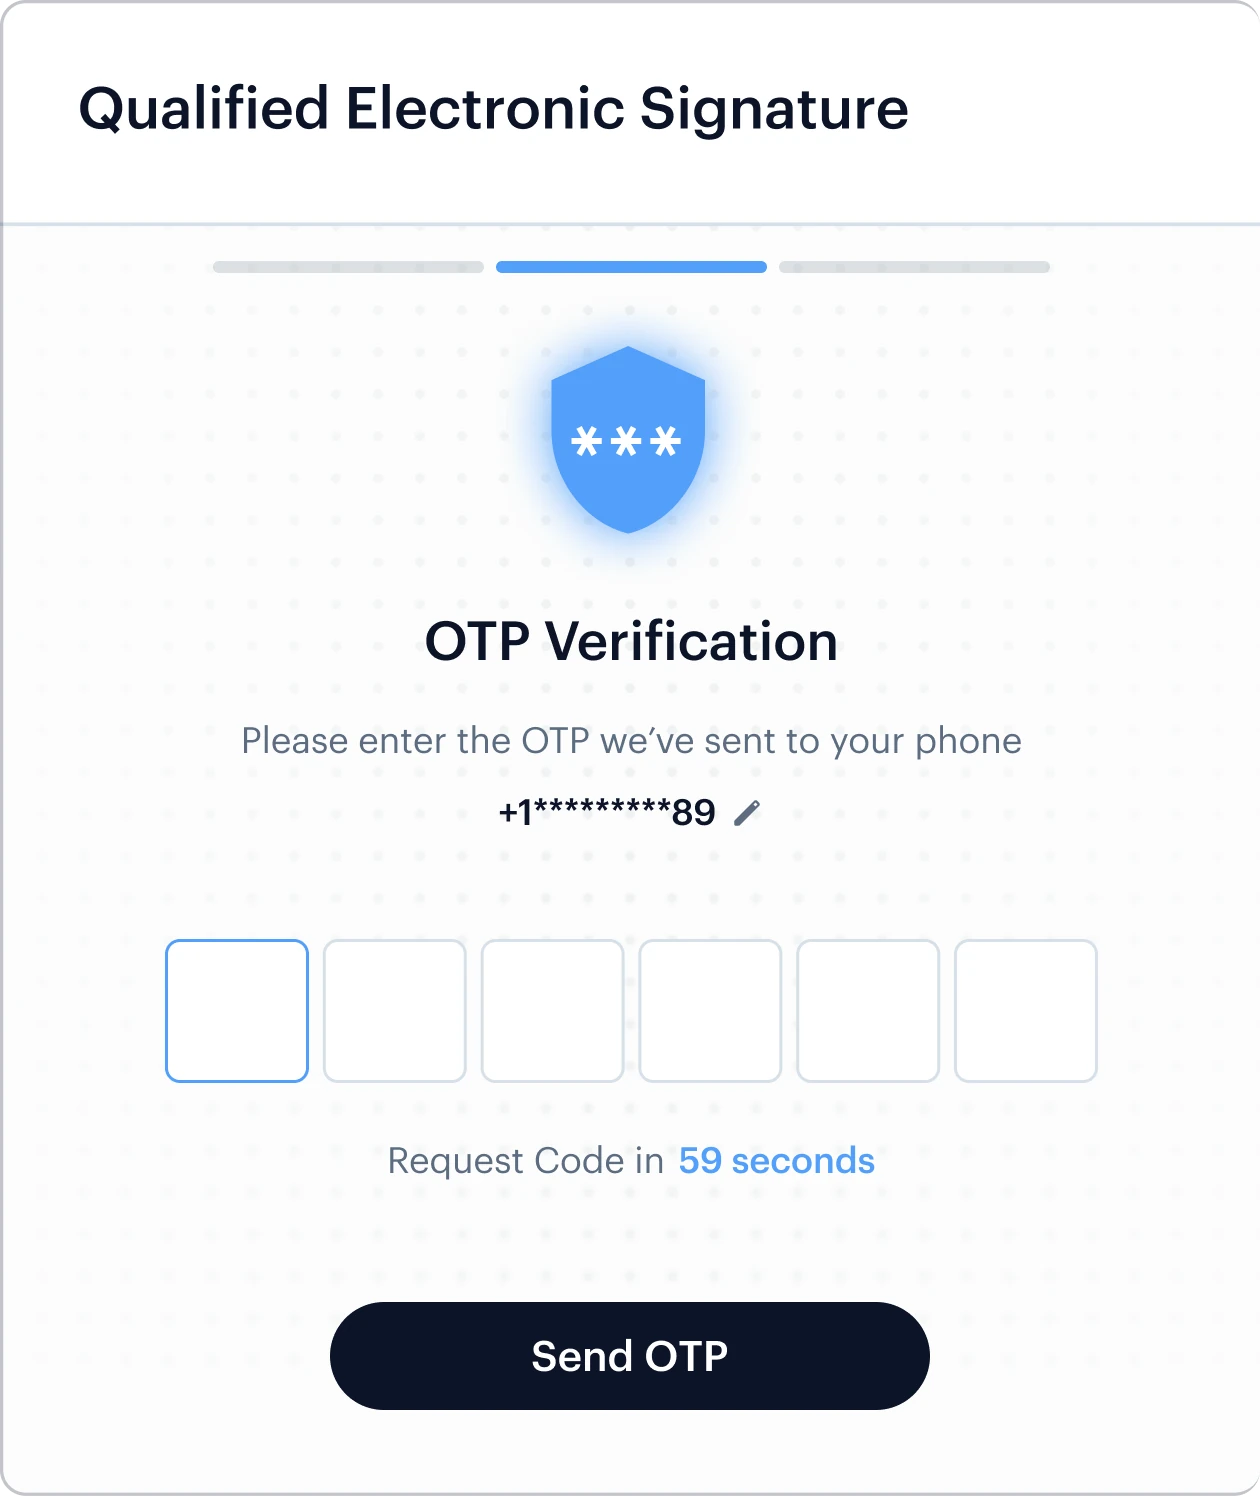
De QES-oplossing van Shufti combineert Qualified Electronic Signatures en identiteitsverificatie in één platform. Drie flows voor identiteitsverificatie leiden naar een gehoste ondertekeningsceremonie, verzorgd door Evrotrust, een Qualified Trust Service Provider in de EU.
Gekwalificeerd vertrouwen op basis van geverifieerde identiteit
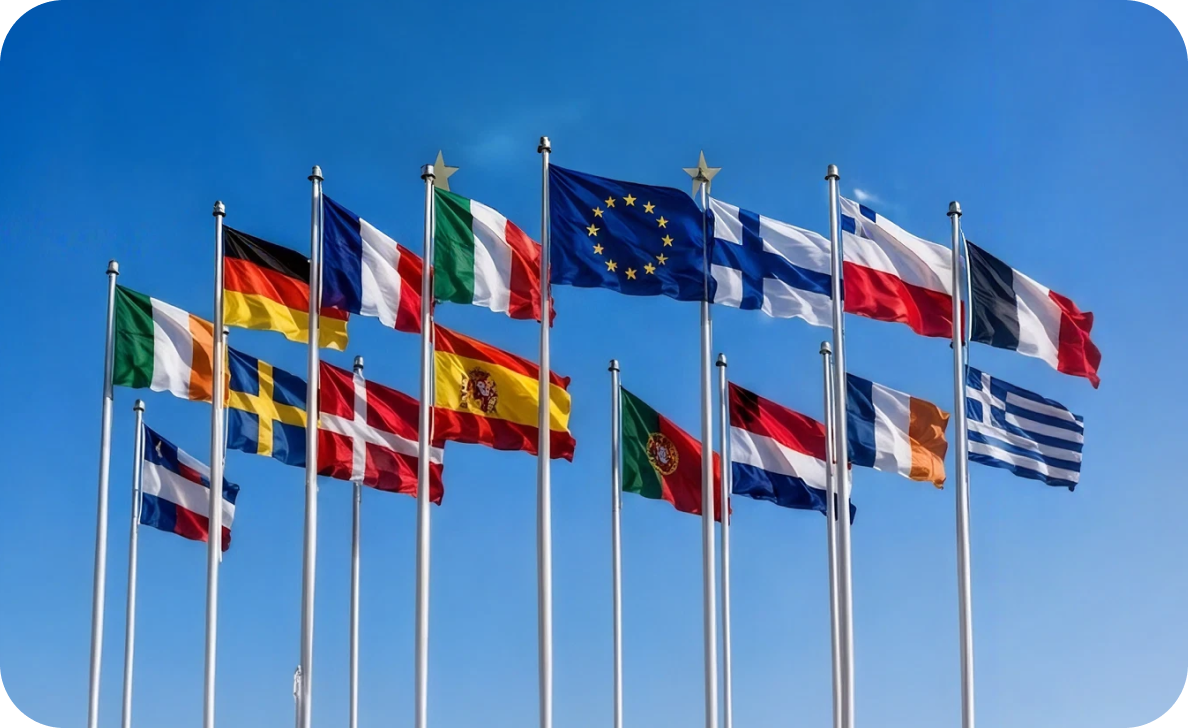
EU-lidstaten met wettelijke erkenning
Liveness volgens iBeta PAD Level 3
Bewaring van bewijs per ondertekend document
LoA High-compliant
Vertrouwd door meer dan 2.000 klanten wereldwijd
Van geverifieerde identiteit tot een compliant, bindende handtekening
Een juridisch bindende handtekening die zichzelf verdedigt
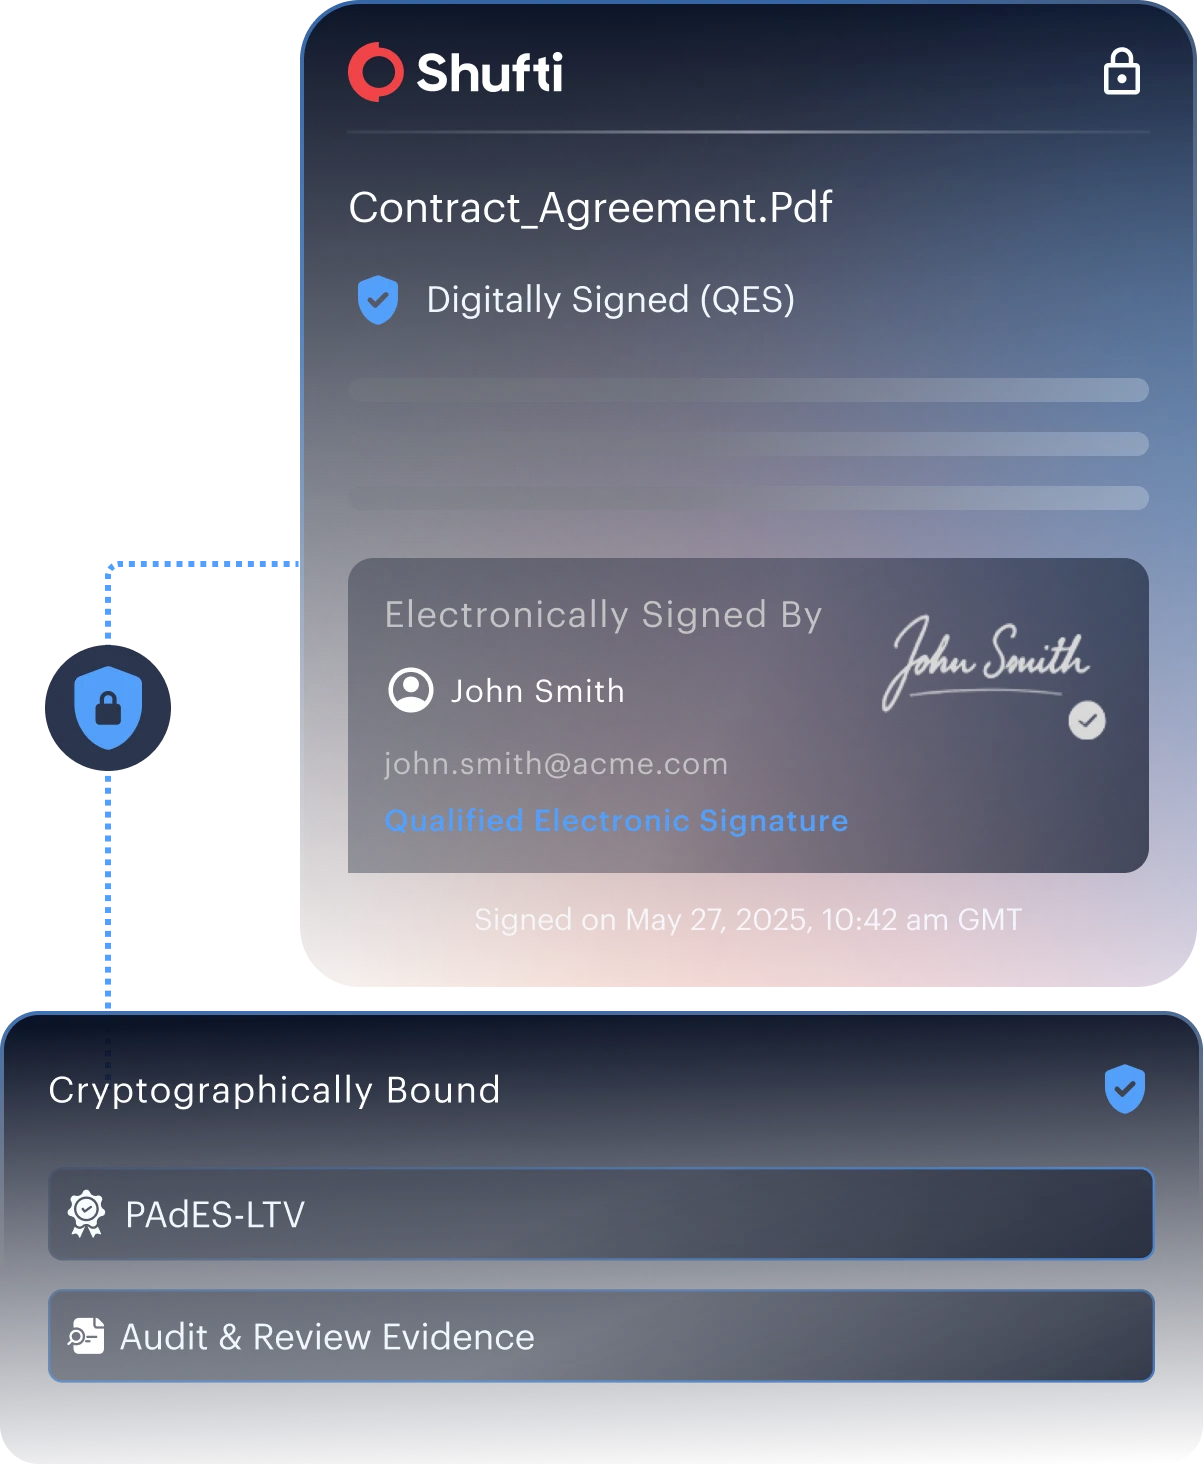
CRYPTOGRAFISCH GEKOPPELD, ELKE WIJZIGING ZICHTBAAR
Elke QES is gekoppeld aan de geverifieerde ondertekenaar. Zo zijn wijzigingen na de ondertekening detecteerbaar en krijgt het bedrijf een verifieerbaar dossier in plaats van een simpele statusindicator.
PADES-LTV INGEBOUWD
Langetermijnvalidatie wordt op het moment van ondertekenen ingebed en kan tot 10 jaar verifieerbaar blijven, ongeacht het latere verlopen van het oorspronkelijke certificaat.
KLAAR VOOR BETWISTING EN TOETSING
QES, verzorgd door Evrotrust en erkend onder eIDAS, levert een certificaat, een betrouwbare tijdstempel, de intrekkingsstatus en auditklaar bewijs.
Identiteits- en documentverwerking
afgestemd op het risico
DRIE IDENTITEITSFLOWS
Verifieer via een ondersteunde nationale eID, een identiteitsdocument met selfie, of NFC-gezichtsverificatie met selfie, afhankelijk van de markt en het vereiste betrouwbaarheidsniveau.
FLEXIBELE DOCUMENTVERWERKING
Houd documenten in je eigen omgeving met hash-only-ondertekening of stuur het volledige document naar Evrotrust. Hash-only is geschikt voor toepassingen met hogere eisen aan vertrouwelijkheid.
VERIFICATIE MET HOGE BETROUWBAARHEID
Passieve liveness volgens iBeta PAD Level 3 wordt vóór de uitgifte van het certificaat gecombineerd met bescherming tegen deepfakes en injectieaanvallen.
Eén gehoste ceremonie, van identiteit tot handtekening
GEHOSTE ONDERTEKENING, GEEN EXTRA HARDWARE
De ceremonie verloopt via een iFrame, een redirect of een in-appbrowser op elk apparaat, zonder dat je een smartcard, app-installatie of pincode hoeft te regelen.
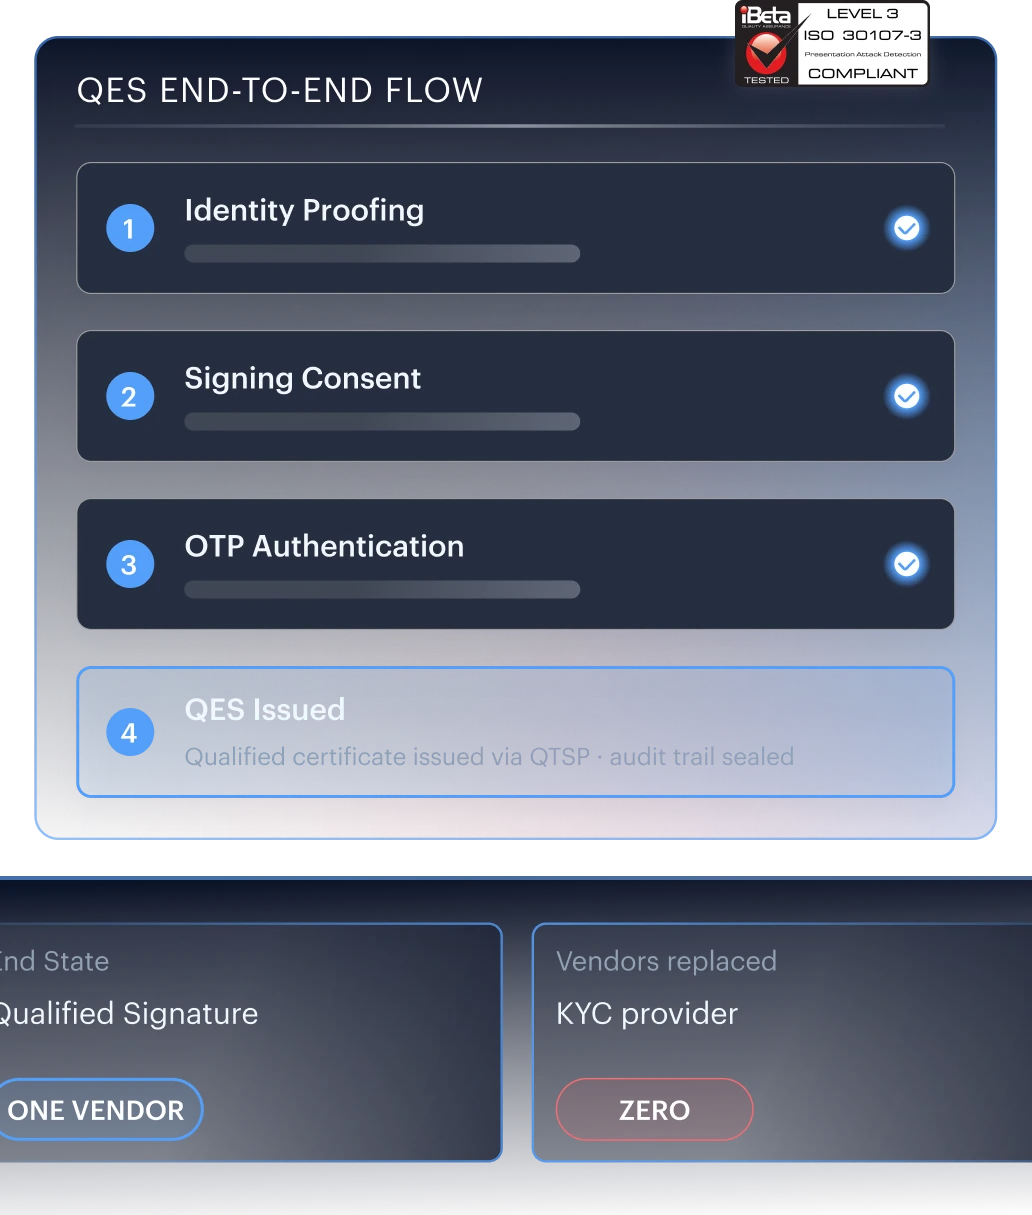
QUALIFIED SIGNING VIA EVROTRUST
Na de identiteitsverificatie en de toestemming voor ondertekening geeft Evrotrust, een QTSP op de EU Trusted List, het gekwalificeerde certificaat uit en voltooit de QES in dezelfde sessie.
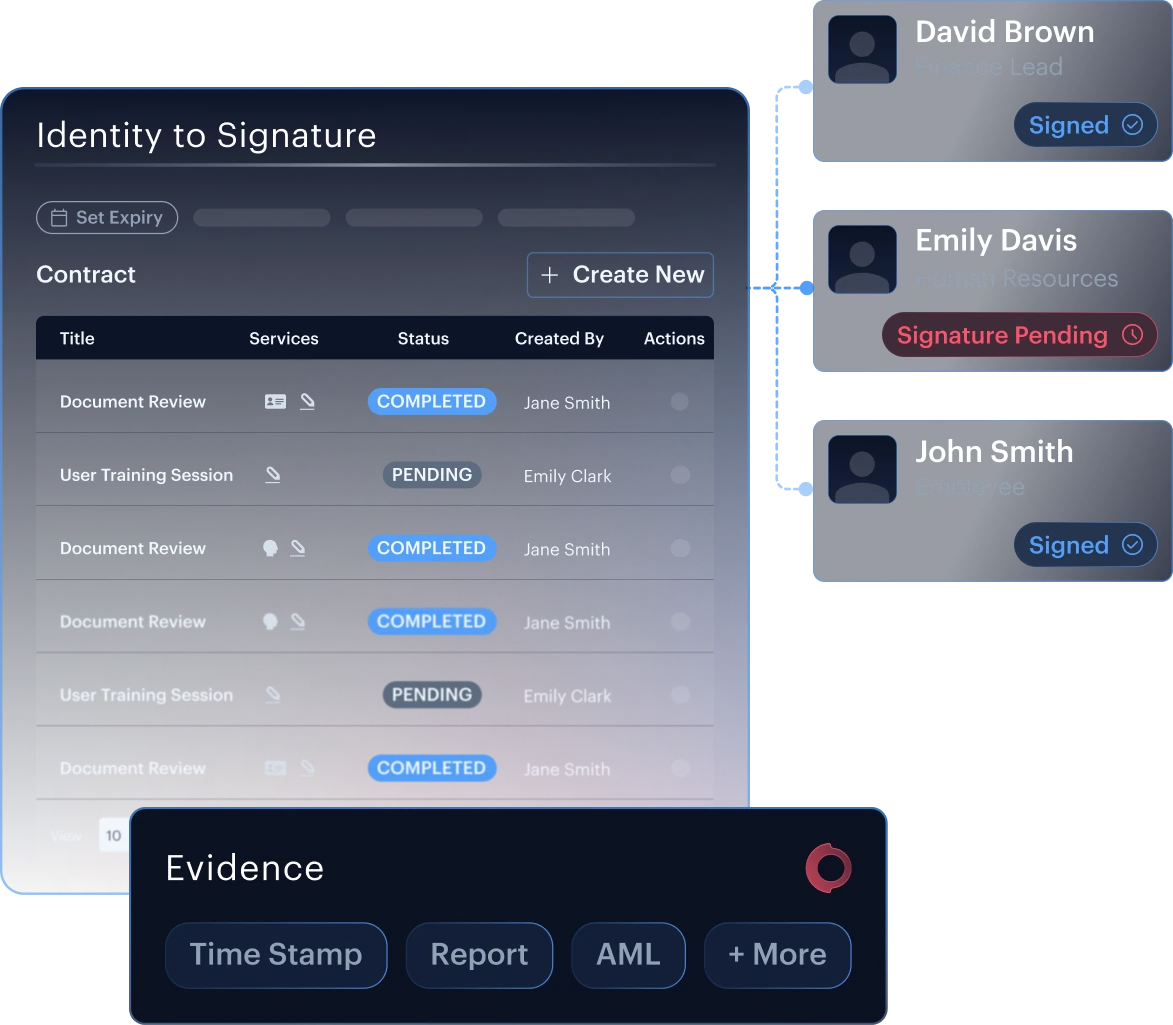
ÉÉN BEWIJSPAKKET
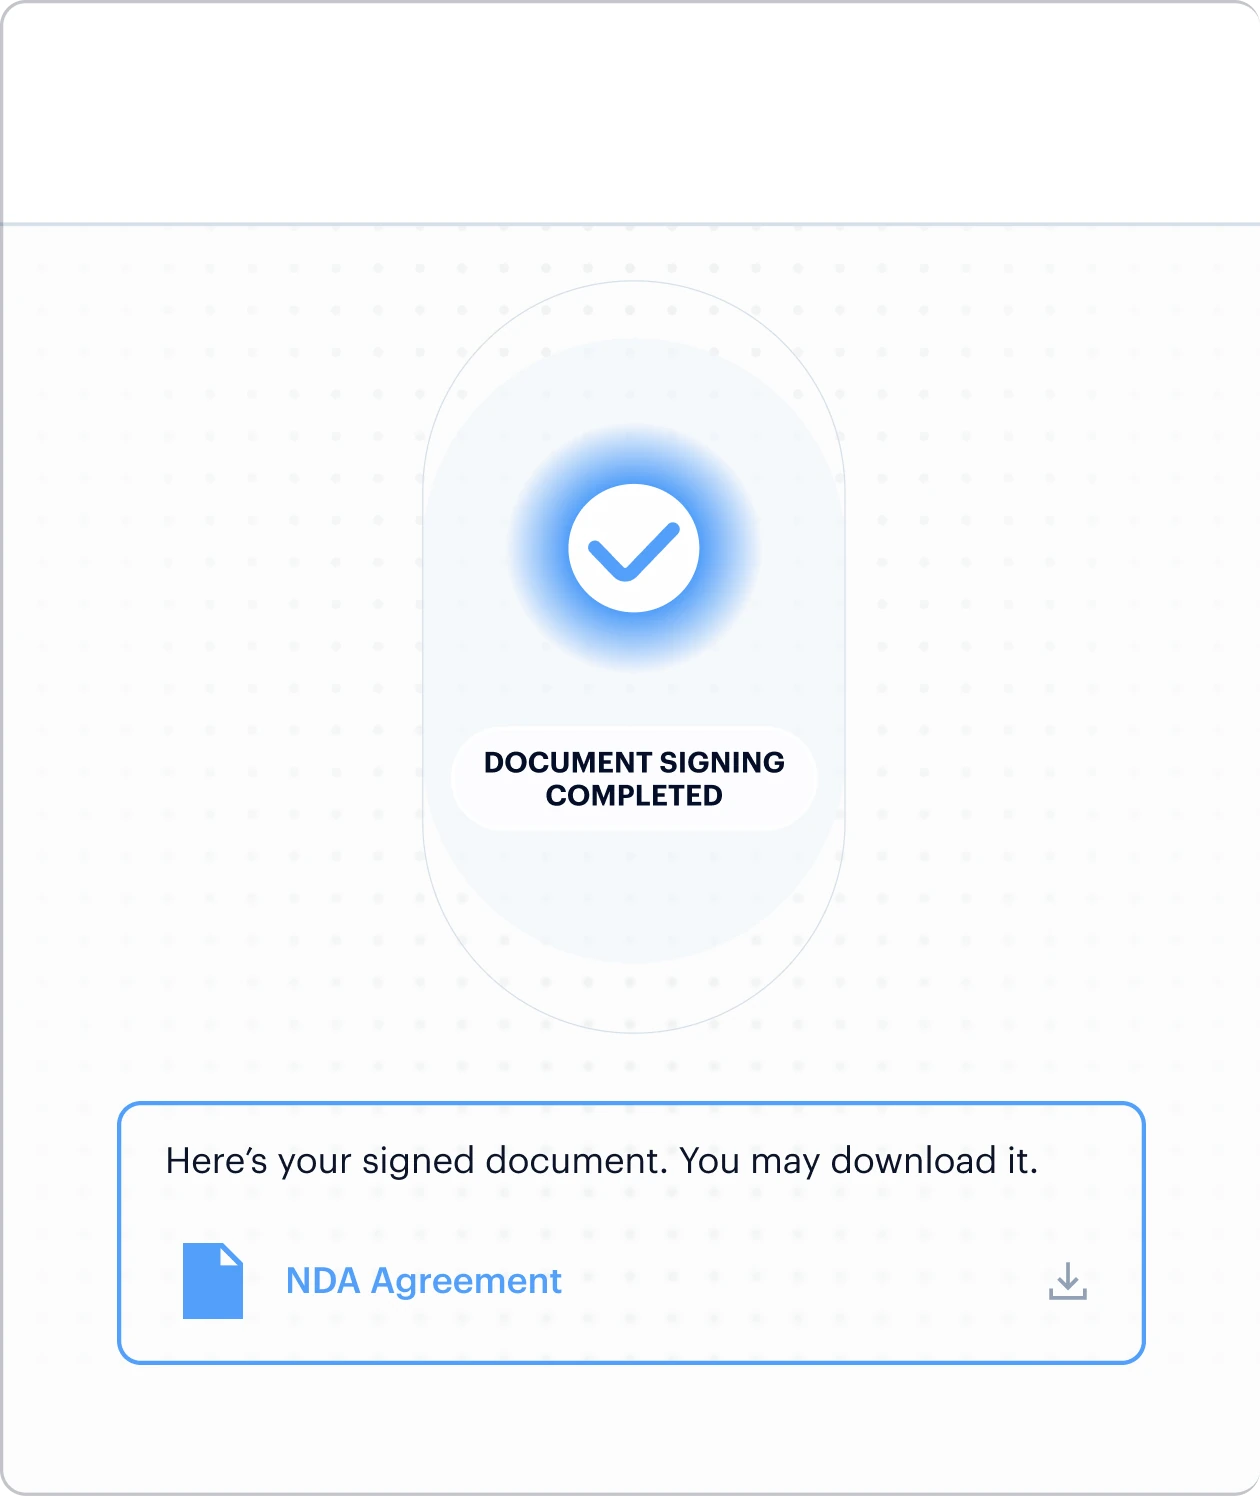
Het ondertekende document, het certificaat, de tijdstempel, de intrekkingsstatus, het identiteitsrapport, de resultaten van de AML-screening en de audittrail worden via één samenhangende workflow geleverd.
Compliance en ondertekening die wereldwijd meeschalen
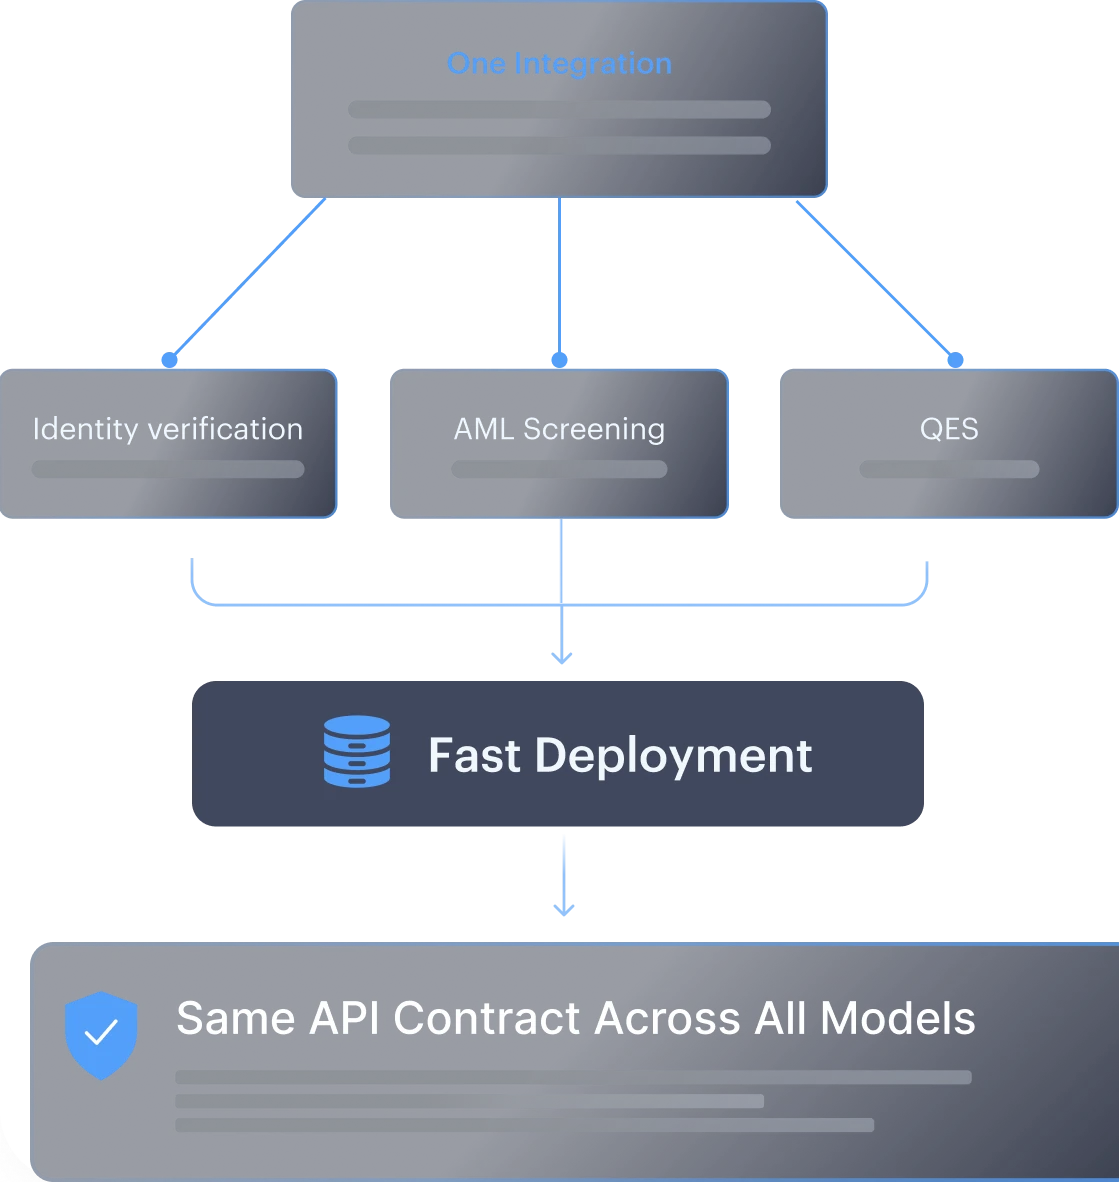
ÉÉN RELATIE EN ÉÉN INTEGRATIE
Identiteitsverificatie, AML-screening en QES draaien op één Shufti-platform met één QES-API, één webhook en één uniforme audittrail, in plaats van meerdere leveranciers, contracten en audittrails.
SNEL TE IMPLEMENTEREN
Klanten ronden juridisch bindende contracten binnen enkele minuten af, terwijl teams de gehoste QES-flow binnen enkele weken integreren via de bestaande infrastructuur van Shufti.
KLAAR VOOR NIEUWE REGELGEVING
De AMLR is van toepassing vanaf 10 juli 2027. Shufti QES verbindt identiteitsverificatie met een hoog betrouwbaarheidsniveau, gekwalificeerde vertrouwensdiensten, AML-bewijs en ondertekening in één workflow, zodat bedrijven zich kunnen voorbereiden op veranderende compliancevereisten.
Ontwikkeld voor gereguleerde markten
Hiaten in identiteitsverificatie raken elke sector anders
Geverifieerde kredietnemers, snellere overeenkomsten
Leningen en overeenkomsten voor het openen van rekeningen, ondertekend met dezelfde juridische waarde als een handgeschreven handtekening, zonder bezoek aan een filiaal. Dezelfde sessie die de identiteit van de aanvrager verifieert, geeft ook het gekwalificeerde certificaat uit, zodat kredietverstrekkers een ondertekende, auditklare overeenkomst krijgen zonder aparte KYC-stap.
ALLES WAT JE MOET WETEN OP ÉÉN PLEK
Veelgestelde vragen
Wat is een Qualified Electronic Signature (QES)?
Het hoogste niveau van elektronische handtekening onder EU-recht: een Advanced Electronic Signature die wordt aangemaakt in een gecertificeerd Qualified Signature Creation Device (QSCD) en wordt ondersteund door een gekwalificeerd certificaat van een geaccrediteerde Qualified Trust Service Provider (QTSP). Deze heeft automatisch in alle 27 EU-lidstaten dezelfde juridische werking als een handgeschreven handtekening.
Waarom heb ik QES nodig in plaats van een standaard e-handtekening?
Een standaard e-handtekening, zoals een getypte naam of een aangevinkt vakje, bewijst vrijwel niets over wie er daadwerkelijk heeft getekend. QES verifieert eerst de identiteit van de ondertekenaar en koppelt die identiteit via een gecertificeerd proces aan de handtekening. Zo houdt de overeenkomst stand als die ooit wordt betwist, zonder dat je achteraf extra bewijs hoeft te verzamelen.
Is QES alleen nuttig voor bedrijven die in de EU zijn gevestigd?
Nee. Elk bedrijf dat overeenkomsten sluit met klanten of partners in de EU, of gewoon de sterkst mogelijke zekerheid voor een handtekening wil bij een grensoverschrijdende overeenkomst, kan QES gebruiken, ongeacht waar het bedrijf zelf zijn hoofdkantoor heeft.
Hoe ondersteunt QES AML- en KYC-compliance?
QES draait op dezelfde identiteitsverificatie die voor Know Your Customer-controles wordt gebruikt. Document- en biometrische verificatie bevestigen de ondertekenaar voordat het certificaat wordt uitgegeven. Regelgevingskaders ondersteunen steeds vaker digitale identificatiemethoden met een hoger betrouwbaarheidsniveau voor due diligence op afstand. Onder de EU-AMLR gelden relevante gekwalificeerde vertrouwensdiensten, naast elektronische identificatie die onder eIDAS is erkend, als geaccepteerde verificatieroutes. QES maakt een bedrijf op zichzelf niet volledig AML-compliant, maar dicht wel het gat tussen identiteitsverificatie en het sluiten van contracten.
Hoe werkt het verificatie- en ondertekeningsproces?
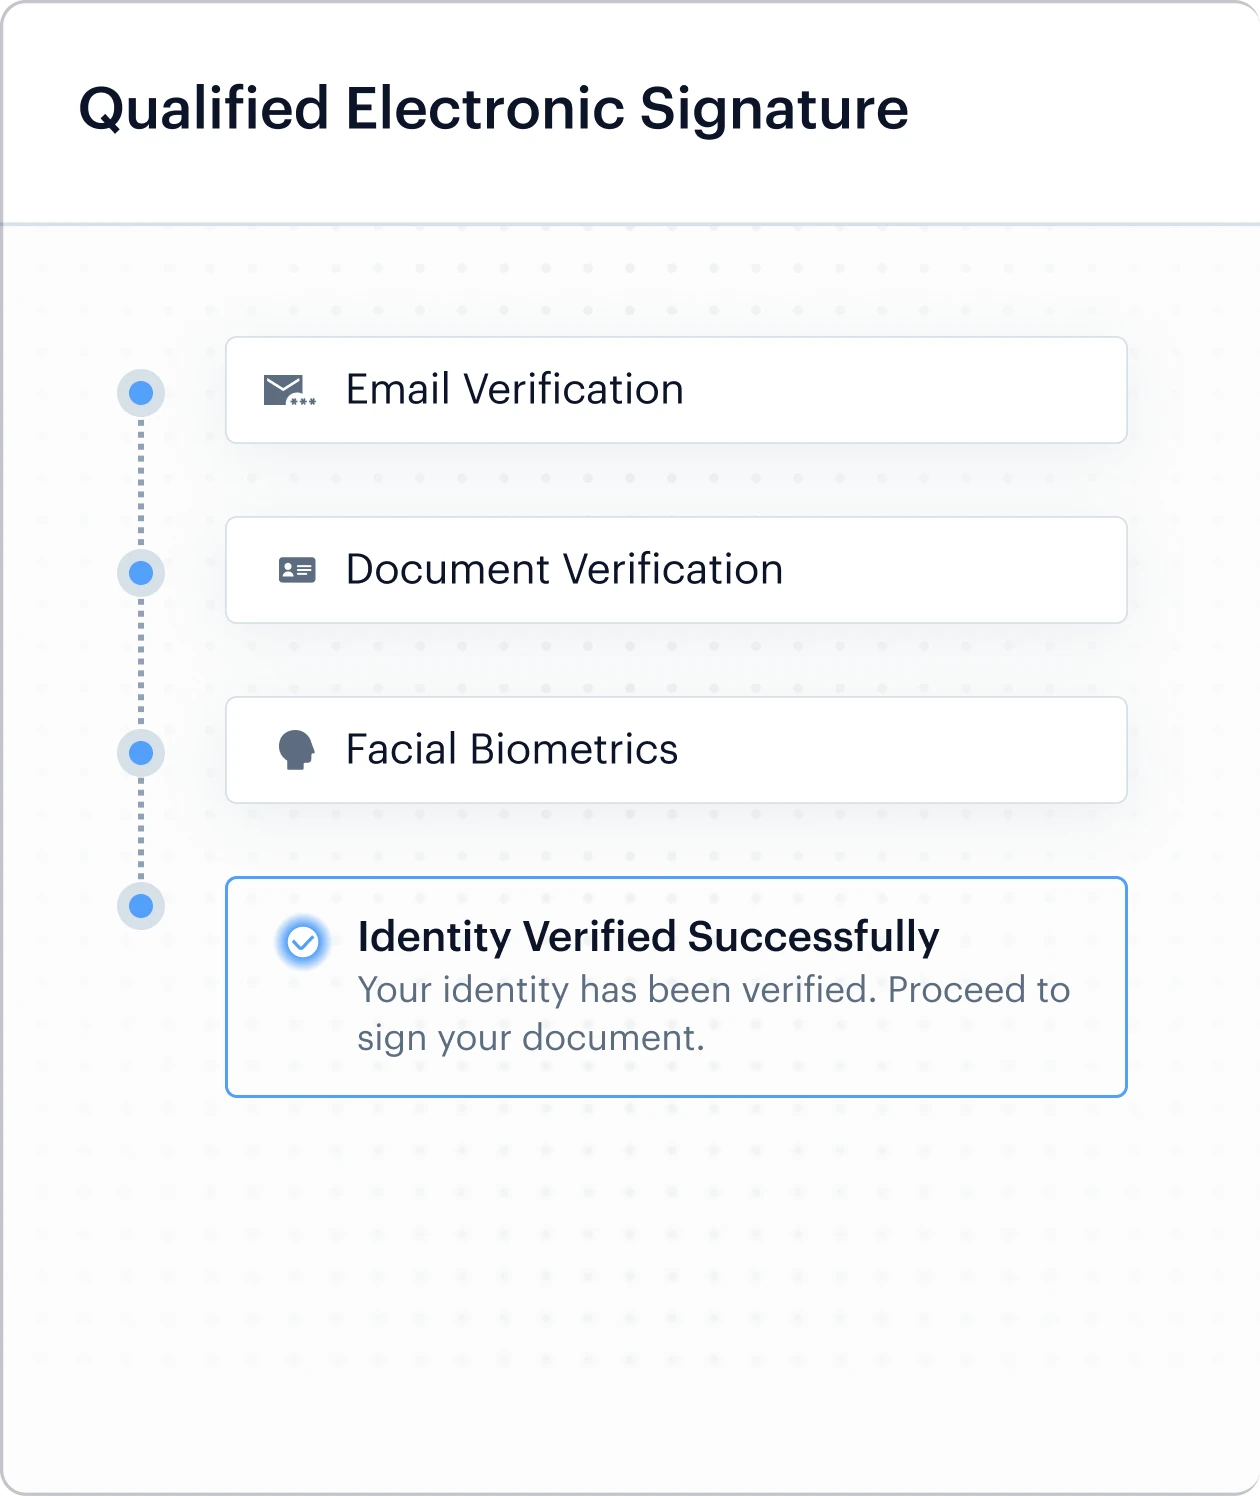
De ondertekenaar doorloopt identiteitsverificatie, documentcontrole, gezichtsvergelijking en liveness-detectie in één sessie. Na de verificatie geeft een geaccrediteerde QTSP een gekwalificeerd certificaat uit en wordt de handtekening direct geplaatst, zonder aparte ondertekeningstool of tweede verificatieronde.
Welke landen erkennen QES?
Alle 27 EU-lidstaten, plus IJsland, Liechtenstein en Noorwegen binnen het kader van de EER. Buiten de EU/EER hangt de erkenning af van lokale wetgeving of bilaterale afspraken, al ondersteunt het onderliggende identiteitsbewijs de overeenkomst nog steeds.
Heeft de ondertekenaar een hardwaretoken of smartcard nodig?
Nee. Onder eIDAS 2.0 mag het ondertekeningsmiddel gecertificeerde remote software zijn, zodat de flow volledig verloopt vanaf het eigen apparaat van de ondertekenaar, waar die zich ook bevindt.
Wat gebeurt er wanneer eIDAS 2.0 en de EUDI-wallet worden uitgerold?
eIDAS 2.0 introduceert de EU Digital Identity (EUDI) Wallet, die lidstaten uiterlijk in december 2026 beschikbaar willen hebben. De flow van Shufti voor ondertekening op afstand is gebouwd op hetzelfde model met remote software waarop de EUDI-wallet steunt. Daardoor is de flow erop voorbereid om credentials uit wallets te accepteren zodra de nationale wallets worden uitgerold.
Welk bewijs krijg ik voor elk ondertekend document?
Het gekwalificeerde certificaat, een betrouwbare tijdstempel, een via OCSP geverifieerde intrekkingsstatus, het biometrische identiteitsverificatiedossier uit dezelfde sessie en een volledig logboek van de ondertekeningssessie, klaar om te overhandigen aan een auditor of tegenpartij.
Kunnen meerdere partijen hetzelfde document ondertekenen?
Ja. Shufti ondersteunt opeenvolgende ondertekening door meerdere partijen, waarbij elke ondertekenaar een eigen verificatie- en ondertekeningsstap doorloopt en per ondertekenaar een afzonderlijke tijdstempel en een eigen bewijsdossier worden vastgelegd.
Waarom Shufti kiezen voor QES?
Shufti combineert identiteitsverificatie, AML-screening en software voor gekwalificeerde ondertekening in één platform, zodat bedrijven geen afzonderlijke leveranciers voor onboarding en ondertekening aan elkaar hoeven te koppelen. Dezelfde geverifieerde identiteit die de basis vormt voor de handtekening, voedt ook de AML- en KYC-controles, zodat complianceteams één samenhangend dossier hebben in plaats van twee.
Bewijs dat de ondertekenaar echt is voordat de gekwalificeerde handtekening bindend is
Verifieer de ondertekenaar, geef een gekwalificeerd certificaat uit en leg in één samenhangende flow een juridisch bindende handtekening vast. Bespreek met het team van Shufti hoe je QES en AML/KYC-verificatie integreert in onboarding- en contracttrajecten binnen je wereldwijde activiteiten.
Dé kennisbron voor KYC/AML en fraude
Kenniscentrum
24 augustus 2026
Qualified Electronic Signature: landengids voor de EU en de EER
Waar een Qualified Electronic Signature juridisch volstaat, per land in de EU en de EER, getoetst aan de primaire wetgeving in plaats van aan samenvattingen van leveranciers.
Gids
10 juli 2026
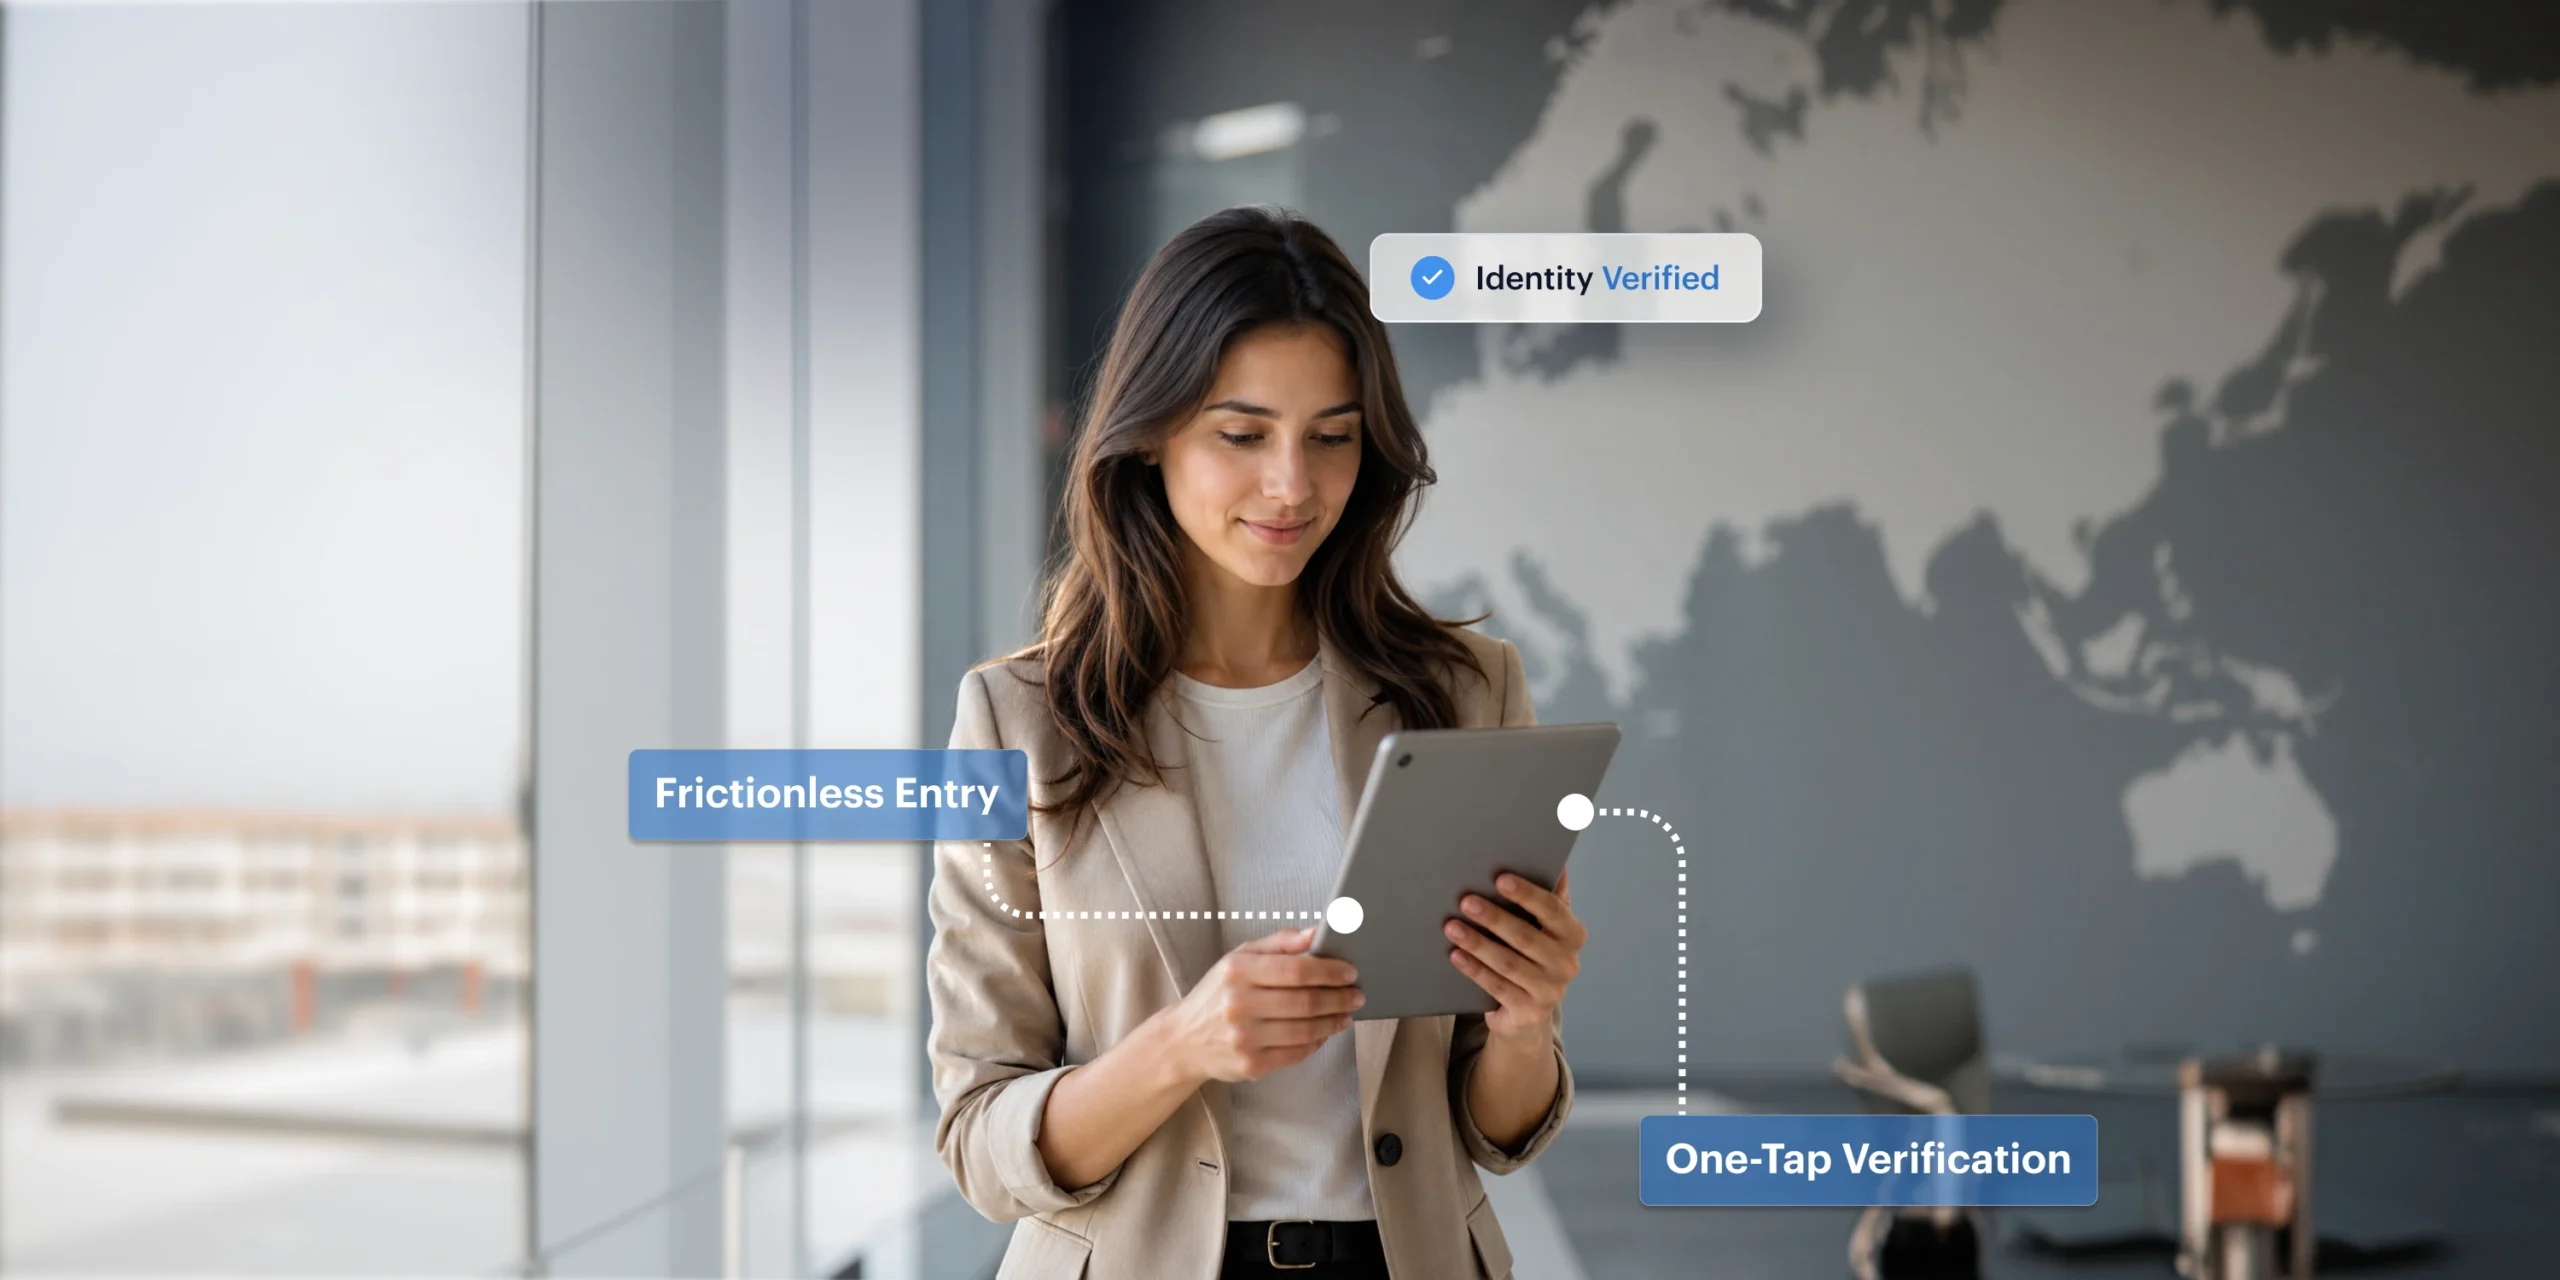
Identiteitsverificatie in Europa: eIDAS 2.0 en de EUDI-wallet
Een praktijkgids voor identiteitsverificatie in Europa: eIDAS 2.0, de EUDI-wallet, documentloze eIDV en hoe je een eID-provider kiest voor onboarding in de EU.
Gids
4 augustus 2026
Gids EU-AMLR 2027: vereisten, reikwijdte en deadlines
Verordening (EU) 2024/1624 is van toepassing vanaf 10 juli 2027. De gids behandelt welke bedrijven binnen de reikwijdte vallen, wat CDD- en eigendomscontroles vereisen en hoe de AMLR verschilt van de huidige AMLD6.
Gids