

 AMLR Solutions
 AMLR Consultation
 EUDI Wallet
 Onboarding
 Ongoing Monitoring
 FRAML
 KYC
 KYB
 KYI
 Age Assurance
 Workforce IAM
 Candidate Verification
 Account Takeover
 Bonus/ Promotion Abuse
 Chargeback Fraud
 Deepfake
 Document Fraud
 Fraud Networks
 Impersonation Fraud
 Money Mule Activity
 Multi-Accounting
 Party Fraud
 Regulatory & Compliance Risks
 Synthetic Identity Fraud
 Adult Content
 Banking
 Crypto
 Fintech
 Forex
 Compliance
 Fraud prevention
 Trust & safety
 Global expansion
 Compliance Officers
 Developers
 Fraud Analysts
 Product Managers
 Journey Builder
 Global Trust Platform
 Customer Profiles
 Vendor Comparison
 IDV Case Management
 AML Case Management
 Regulatory Reporting
 Agentic Rule Builder
 AI Compliance Co-Pilot
 Fraud Analytics
 Fraud Hub
 OCR
 Shufti AI
 Bank Account Verification
 Biometric Duplication
 Database Checks
 Document Intelligence
 Government ID
 Mobile Driver's License
 NFC
 Selfie Liveness
 Brand Personalisation
 Deployment Options
 Identity Methods
 IDV Modes
 Multi-tenancy
 On-Premise IDV
 Secure Capture
 Shufti MCP


FRAML: fraude + AML
Koppel ieder fraudesignaal aan de bijbehorende AML-uitkomst
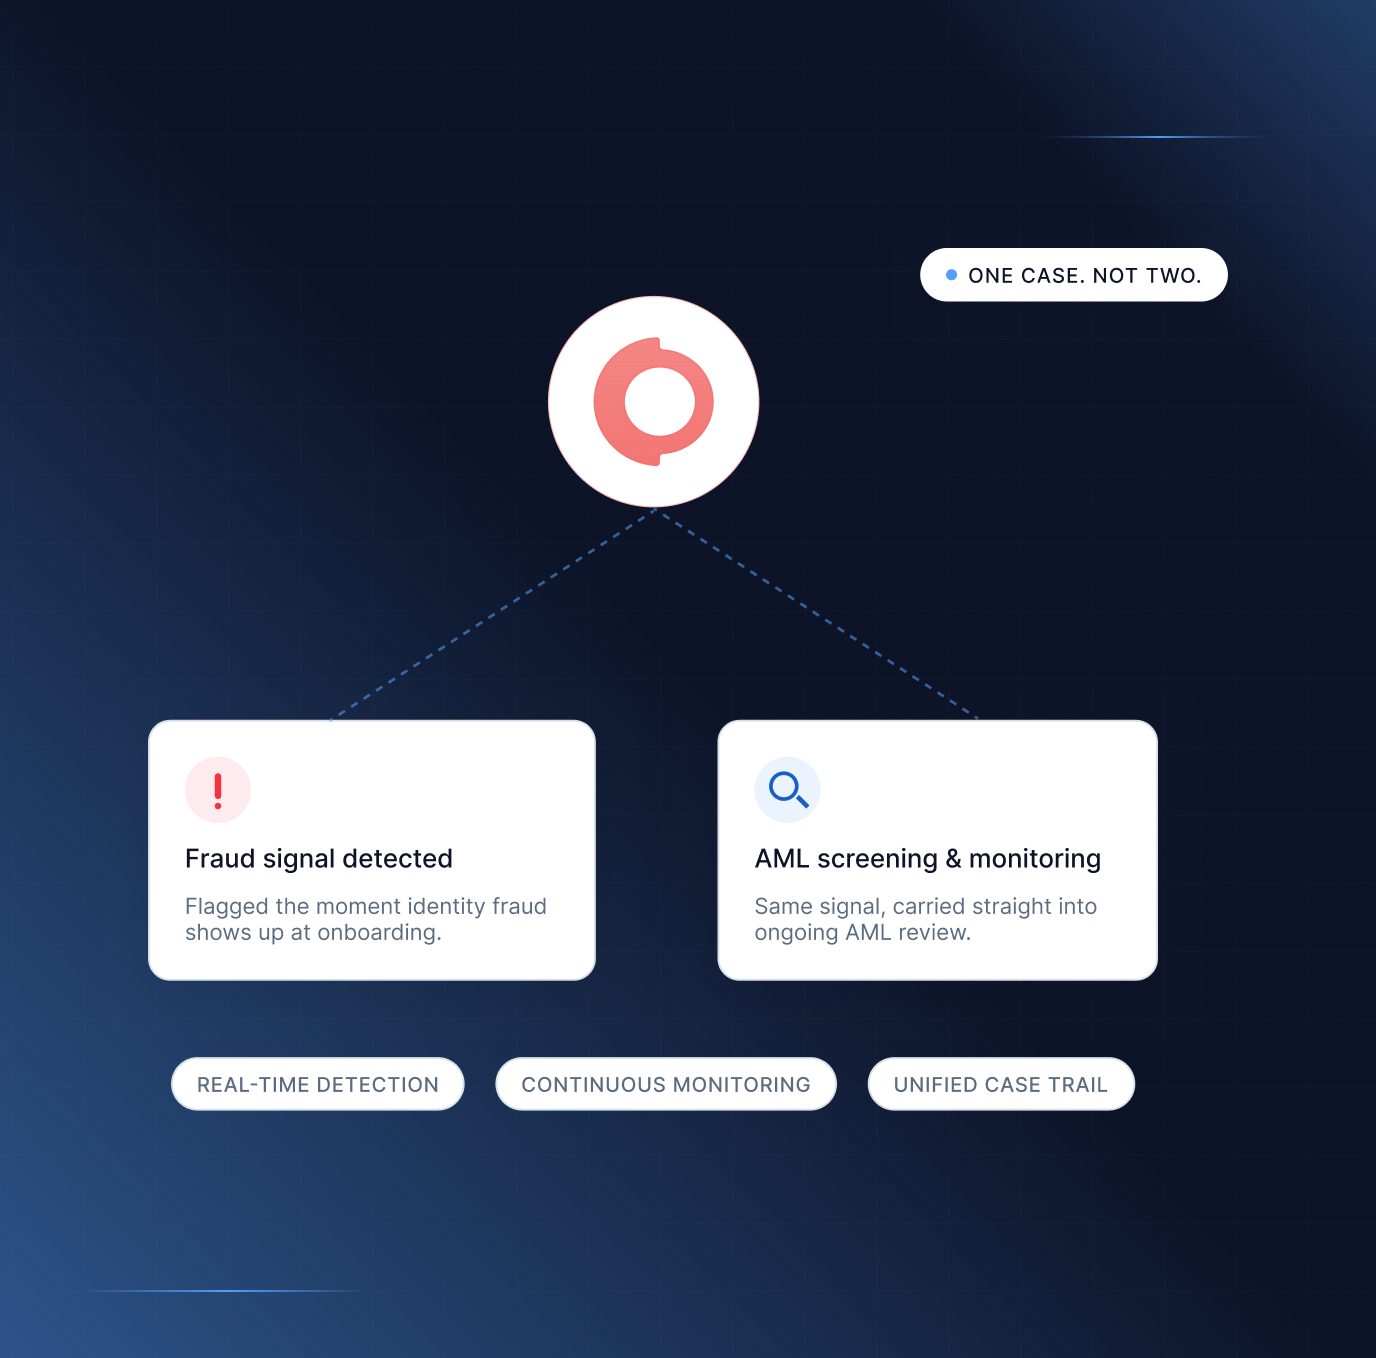
Shufti detecteert identiteitsfraude tijdens onboarding en neemt het signaal mee naar AML-screening en monitoring, zodat financiële criminaliteit als één probleem wordt behandeld en niet als twee afzonderlijke problemen.
Brede fraude- en AML-dekking met nauwkeurige triage


Identiteit draagt ieder signaal door naar een ingediend STR
Detecteer gefabriceerde identiteiten voordat er een account bestaat
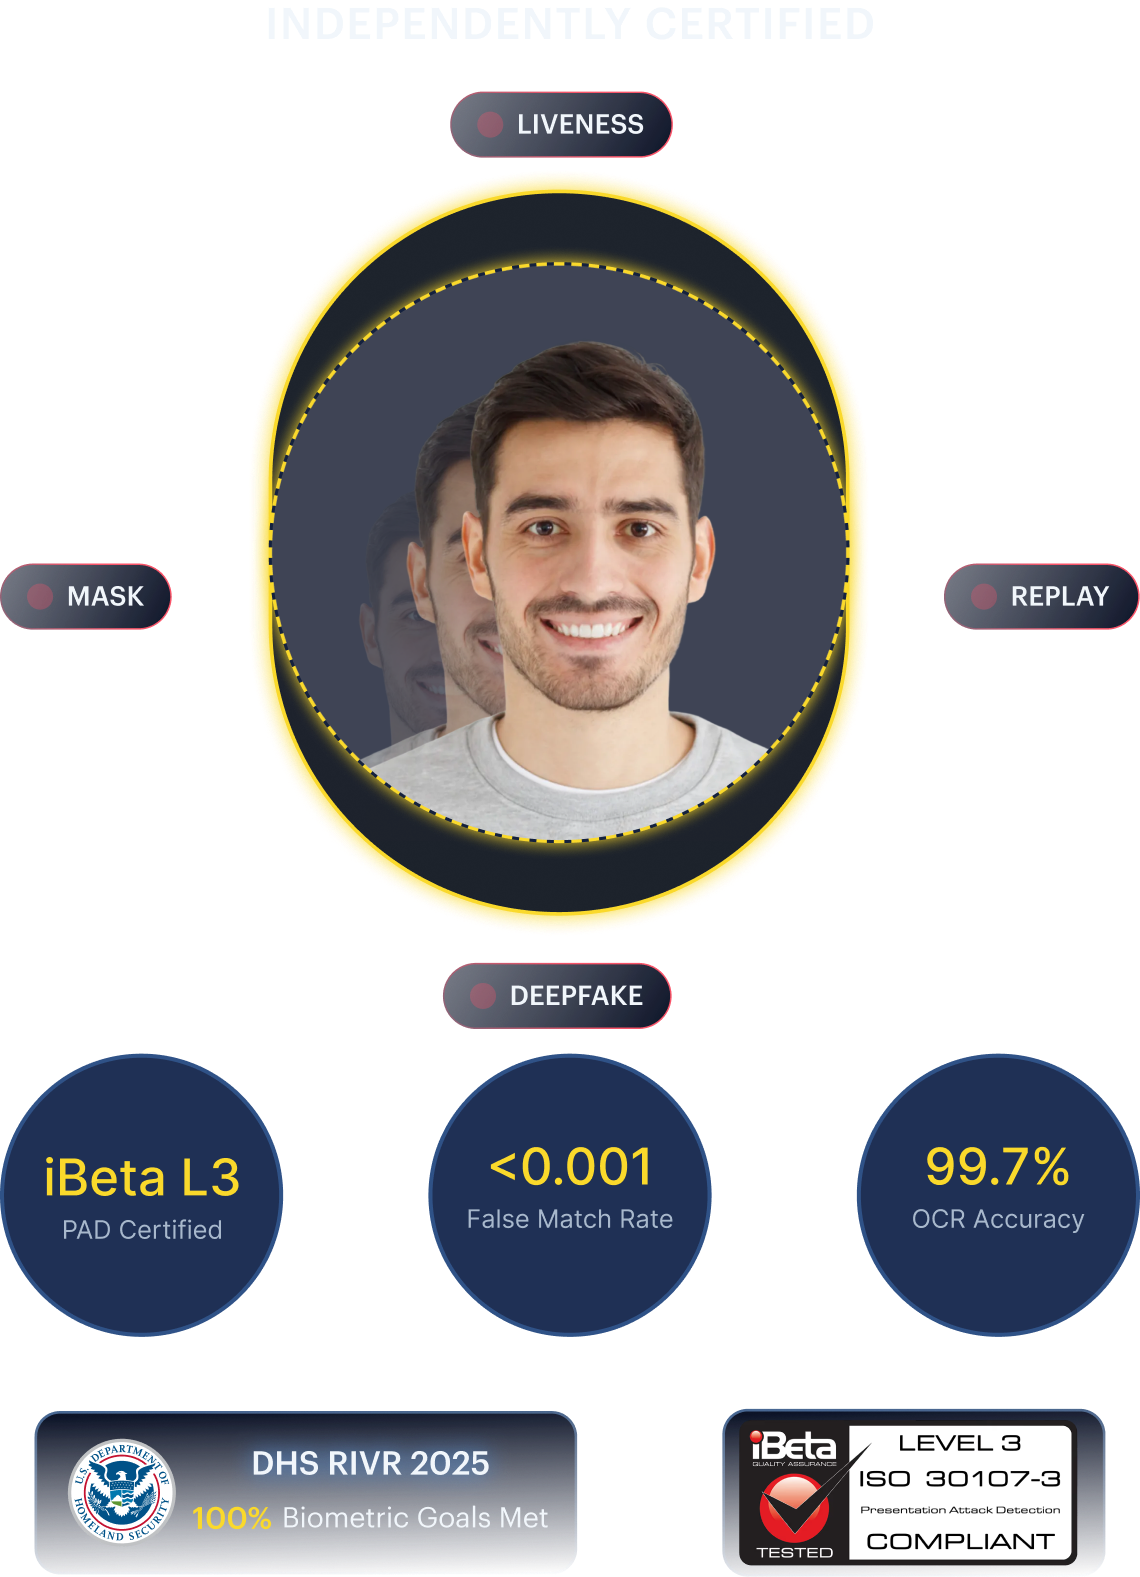
Synthetische identiteiten en deepfakes zijn ontworpen om één onboardingcontrole te doorstaan en daarna te verdwijnen. De liveness-detectie van Shufti is gecertificeerd voor iBeta Level 3 PAD, en de matching van selfie met document haalde ieder prestatiedoel in de Remote Identity Validation Rally 2025 van het DHS, een onafhankelijke evaluatie die slechts 31% van de geteste systemen volledig doorstond.
Meerlaagse gezichtsanalyse herkent maskers, replay-aanvallen, injectiepogingen en door AI gegenereerde deepfakes voordat de verificatie is afgerond. Met een onafhankelijk gevalideerde False Match Rate van <0,001 en een True Acceptance Rate van ~99% worden echte gebruikers goedgekeurd en geavanceerde presentatieaanvallen tegengehouden.
Negen forensische inspectielagen analyseren documentintegriteit, beveiligingskenmerken, beeldmanipulatie en templateconsistentie, verder dan alleen OCR. De verwerking duurt minder dan 15 seconden met een OCR-nauwkeurigheid van 99,7%, zodat geavanceerde documentfraude vóór goedkeuring aan het licht komt.
Screen tegen een geverifieerde identiteit, niet tegen een naamstring
Gesanctioneerde en politiek prominente personen kunnen door gebrekkige matching op alleen de naam heen glippen. Shufti voert sanctie-, PEP- en watchlist-screening uit tegen een biometrisch geverifieerde identiteit, waardoor false positives afnemen en relevante matches wel worden gedetecteerd.
Biometrisch geverifieerde identiteitsgegevens versterken sanctie-, PEP- en adverse-media-screening tegen meer dan 215 wereldwijde sanctieregimes en meer dan 2,6 miljoen PEP-records, waardoor de betrouwbaarheid van matches toeneemt en onnodige false positives afnemen.
Iedere potentiële match bevat ondersteunende identiteitskenmerken, een betrouwbaarheidsscore en bronverwijzingen, zodat onderzoekers kunnen zien waarom een alert werd geactiveerd en hoe het risico is gescoord.
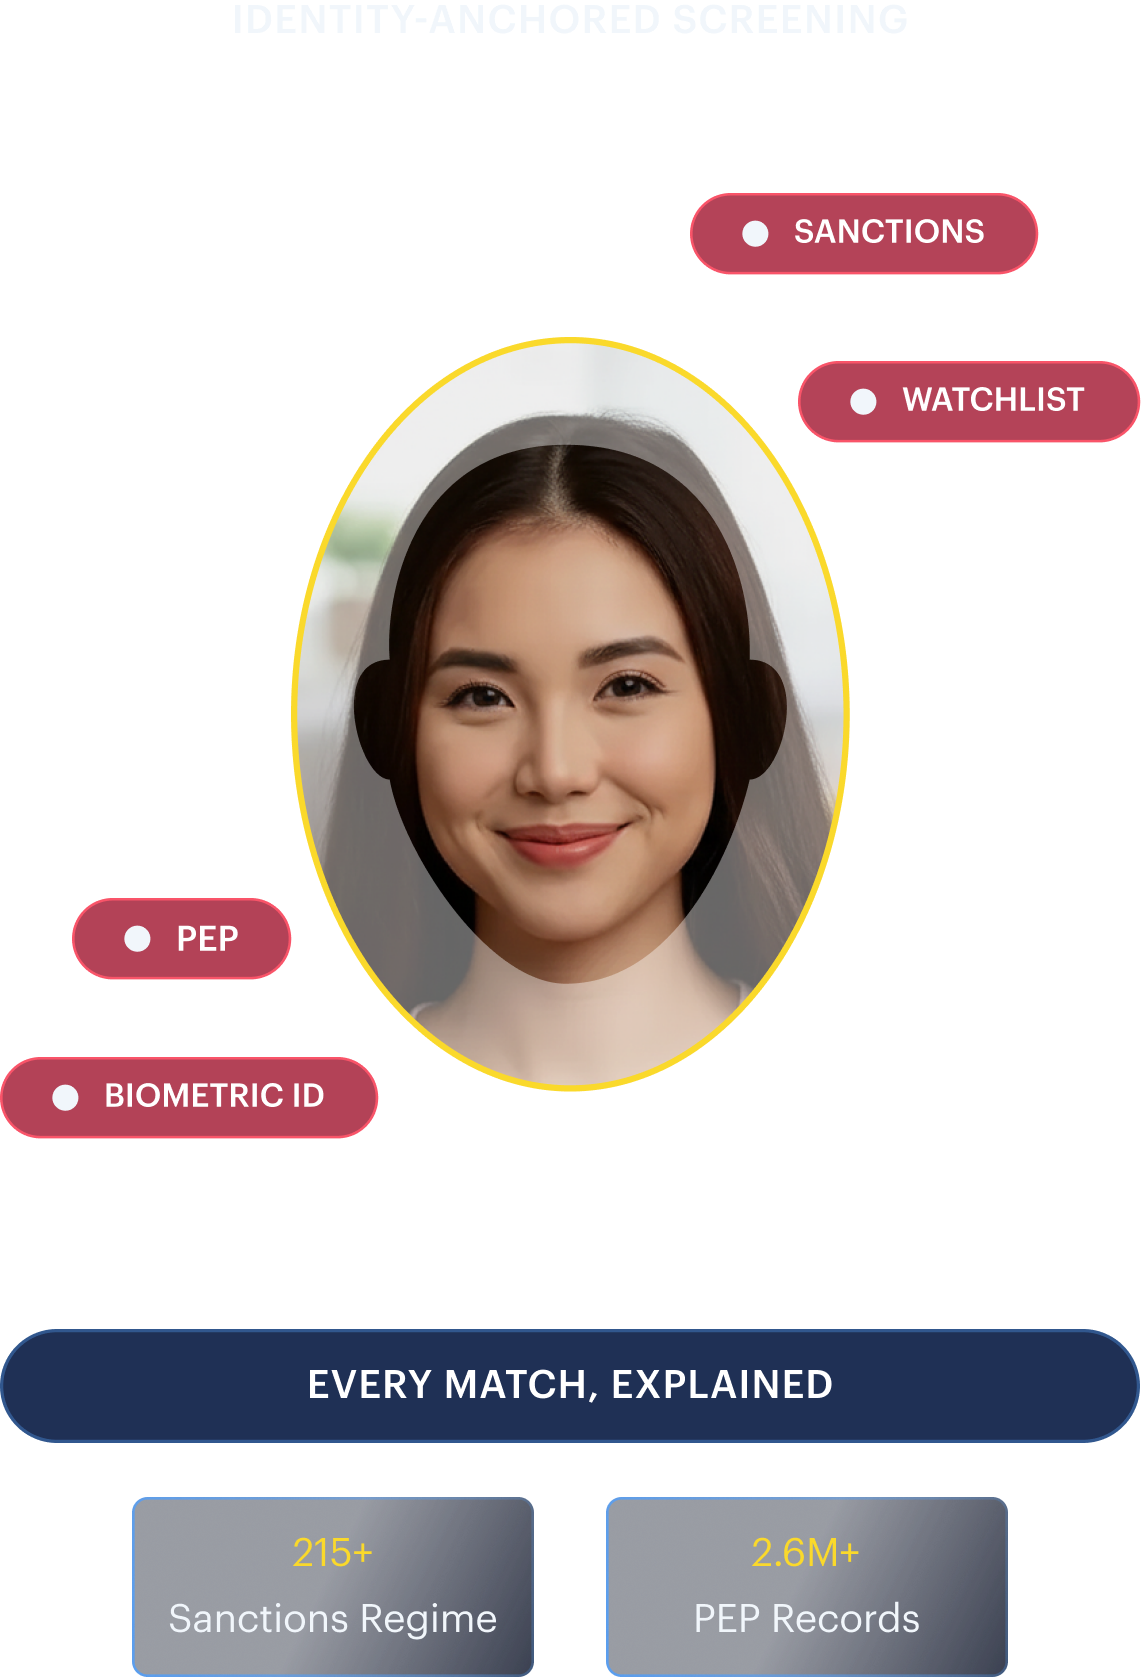
FRAML koppelt ieder fraudesignaal aan de bijbehorende AML-uitkomst
Een gecompromitteerd account kan binnen enkele minuten een mule-account worden en geld verplaatsen voordat fraude- en AML-teams hun bevindingen met elkaar hebben vergeleken. De transaction monitoring van Shufti signaleert gestructureerde transacties met hoge snelheid binnen een netwerk van gekoppelde accounts, in plaats van slechts één account, en leidt hetzelfde account door naar AML-beoordeling, waardoor het fraude-event wordt gekoppeld aan de witwasuitkomst.
Behavioral analytics combineren gekoppelde identiteiten, gedeelde apparaten, IP-adressen en transactiegeschiedenis over meer dan 1.600 verrijkte datapunten, met een beslislatentie van minder dan 500 milliseconden.
Accounts met een hoog risico worden rechtstreeks naar een analist gestuurd, waarbij gekoppelde fraudesignalen en AML-bewijs in dezelfde case worden meegenomen. Zo starten onderzoekers met volledige context in plaats van met een lege wachtrij.
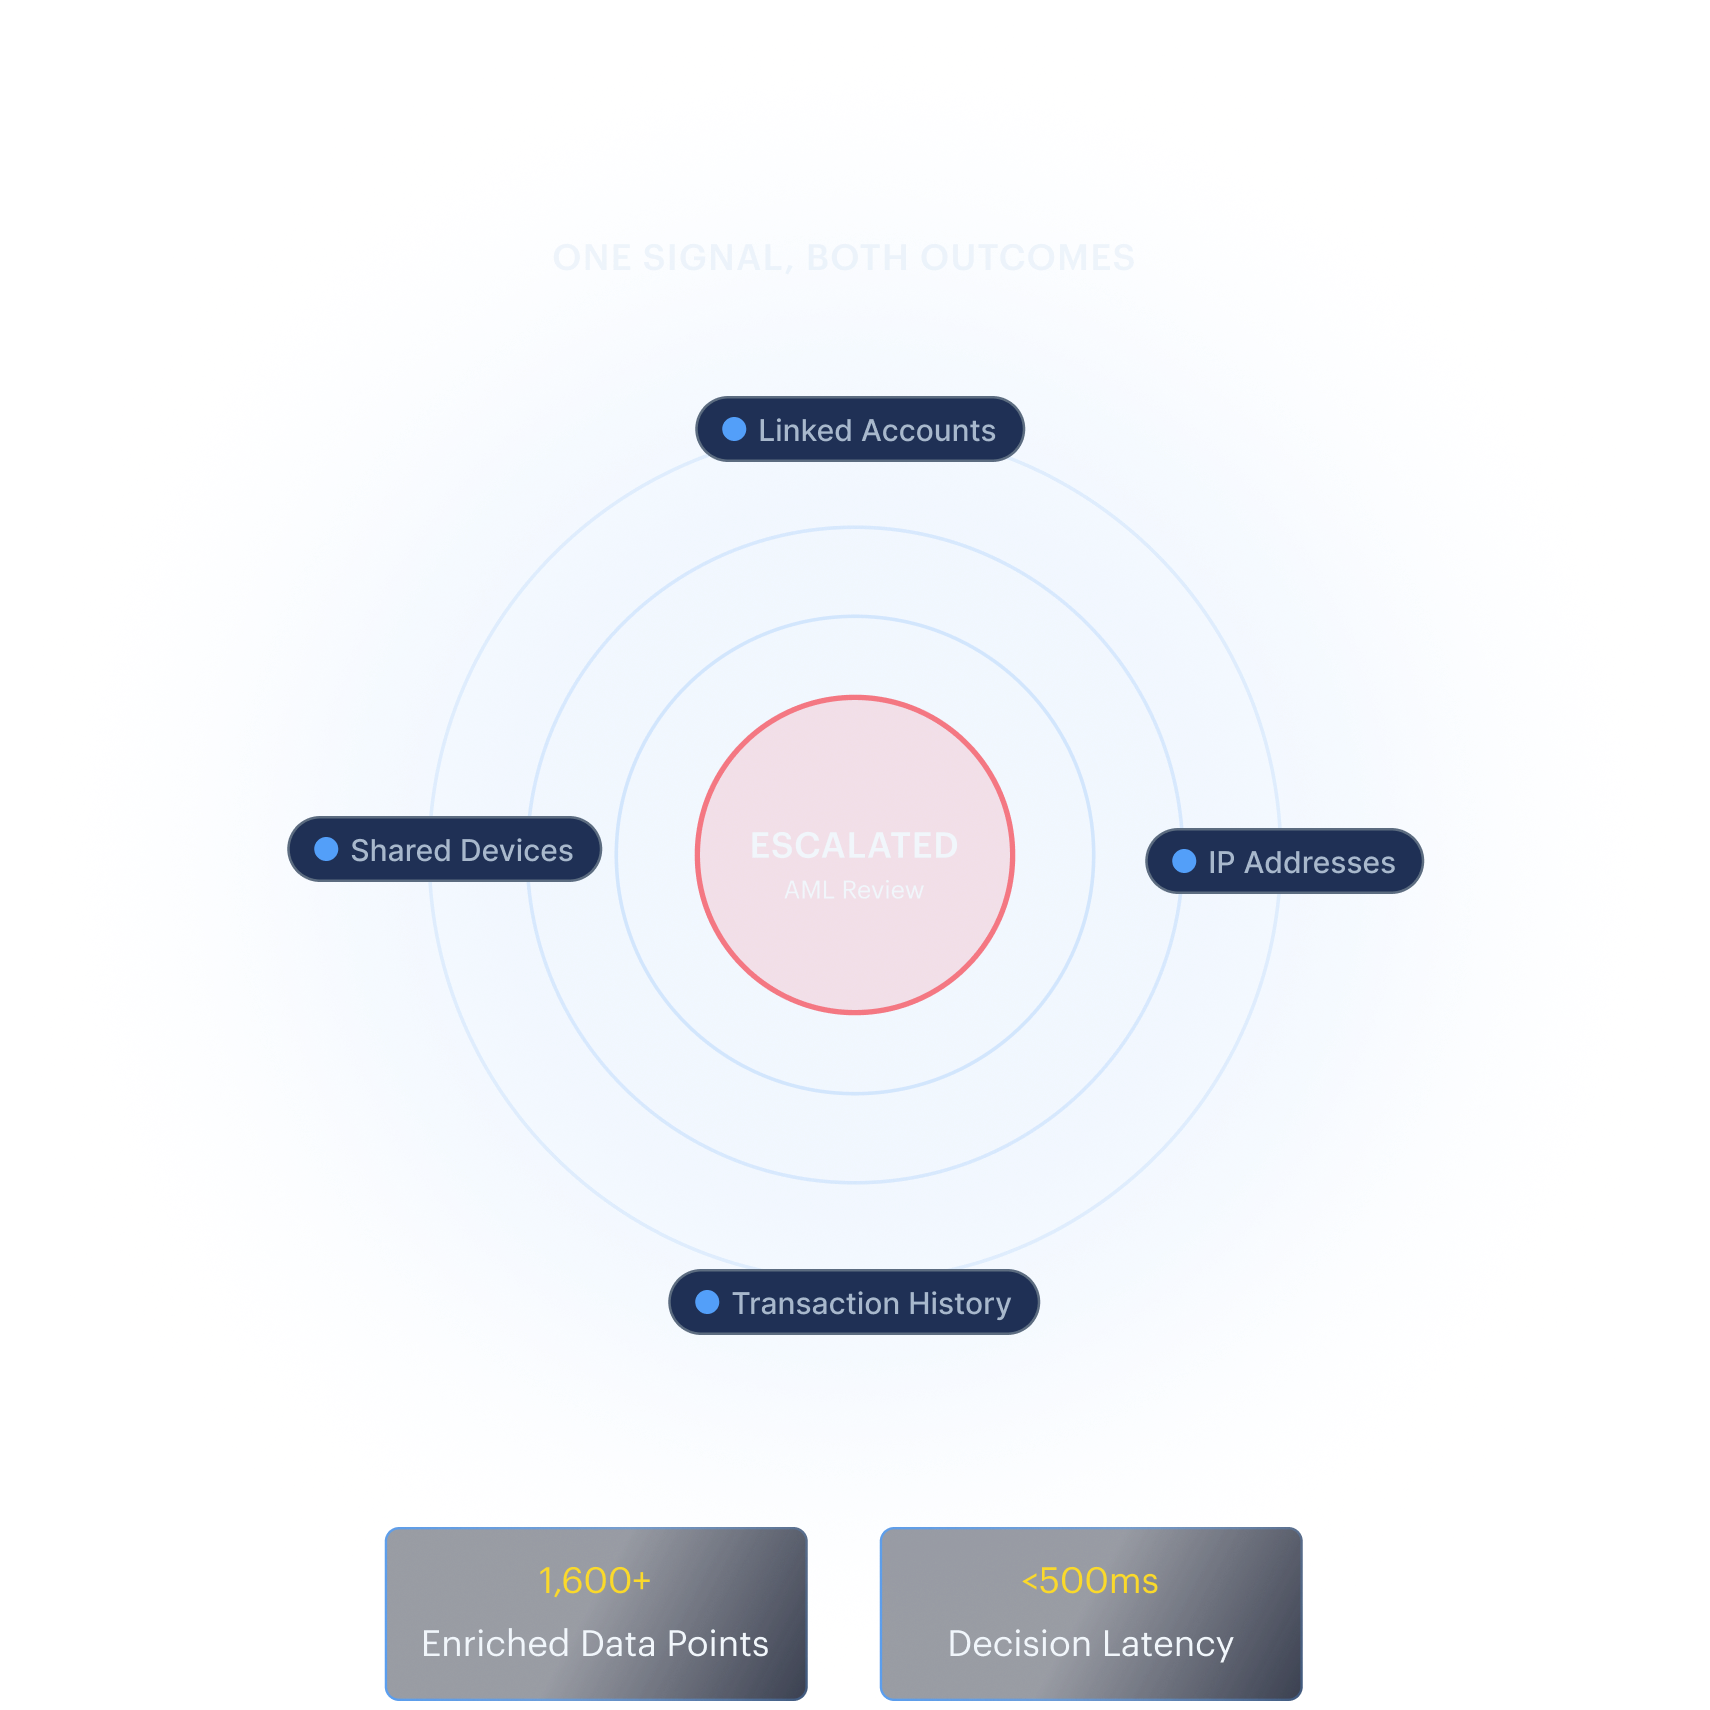
Van gemarkeerde case naar ingediend rapport
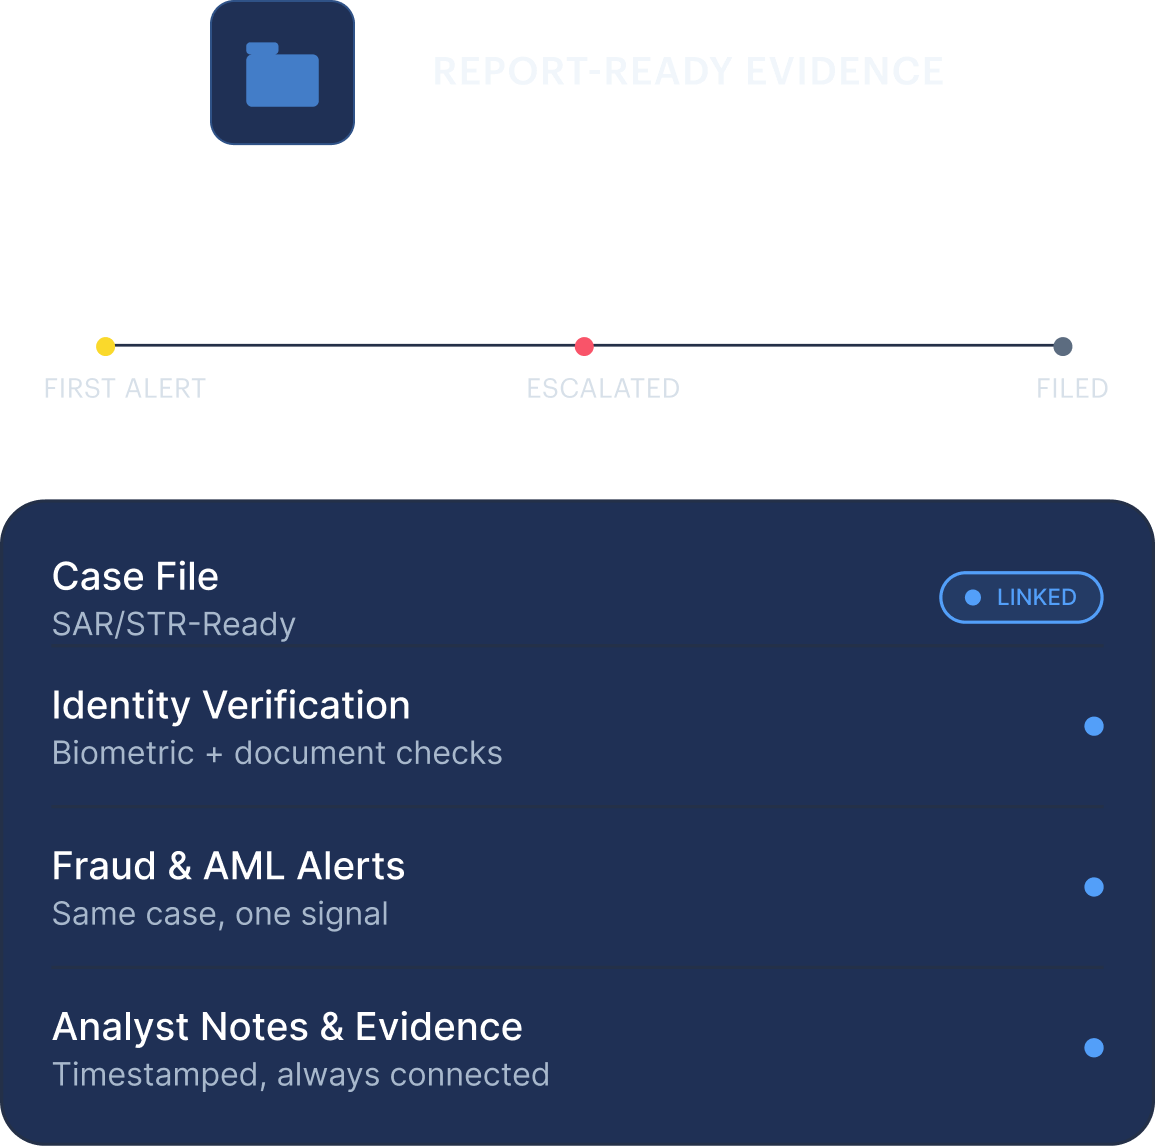
Onderzoeken lopen vast wanneer het bewijsspoor met de hand moet worden gereconstrueerd, en een toezichthouder verwacht een ingediend rapport, geen map met screenshots. Shufti logt iedere alert, beslissing en actie van analisten in één casebestand, zodat compliance-teams van een gemarkeerd account naar een SAR/STR-klare indiening gaan zonder het bewijs met de hand opnieuw op te bouwen.
Iedere alert, actie van een analist, beoordelingsstap, goedkeuring en escalatie krijgt automatisch een tijdstempel. Zo ontstaat een volledige audittrail die iedere beslissing bewaart, van de eerste alert tot de definitieve afhandeling.
Identiteitsverificatie, fraudealerts, resultaten van AML-screening, notities van analisten en ondersteunend bewijs blijven gekoppeld binnen één casebestand, zodat bewijs tijdens onderzoeken niet meer handmatig hoeft te worden verzameld.
KERNMOGELIJKHEDEN · INGEBOUWD IN DE WORKFLOW
De onderzoeksomgeving achter iedere beslissing
Georganiseerd in drie lagen: wat het signaal detecteert, wat erover beslist en wat de beslissing achteraf bewijst.
Detectie & screening
Vervalste documenten, deepfakes, presentatieaanvallen en synthetische identiteiten worden tijdens onboarding gedetecteerd met forensische documentinspectie en biometrische liveness. Zo ontstaat het geverifieerde identiteitsanker waar iedere latere beslissing over screening, monitoring en AML op terug te voeren is.
Matches op sancties, PEP's, RCA's, adverse media en watchlists, inclusief UBO-ketens voor zakelijke entiteiten, worden op alertniveau weergegeven. De reden waarom een record matcht, is zichtbaar voordat de analist het casebestand opent.
Point-in-time screening controleert iedere transactie tegen sancties en typologieregels op het moment dat deze plaatsvindt. Doorlopende monitoring volgt gedrag in de tijd, transactiesnelheid, structuring en corridor-risico, zodat patronen worden gedetecteerd en niet alleen afzonderlijke transacties.
Herscreeningsfrequentie per profiel en per bron. Doorlopende monitoring signaleert nieuwe plaatsingen op sanctielijsten, functiewijzigingen en adverse media zodra ze bekend worden.
Risicobesluitvorming
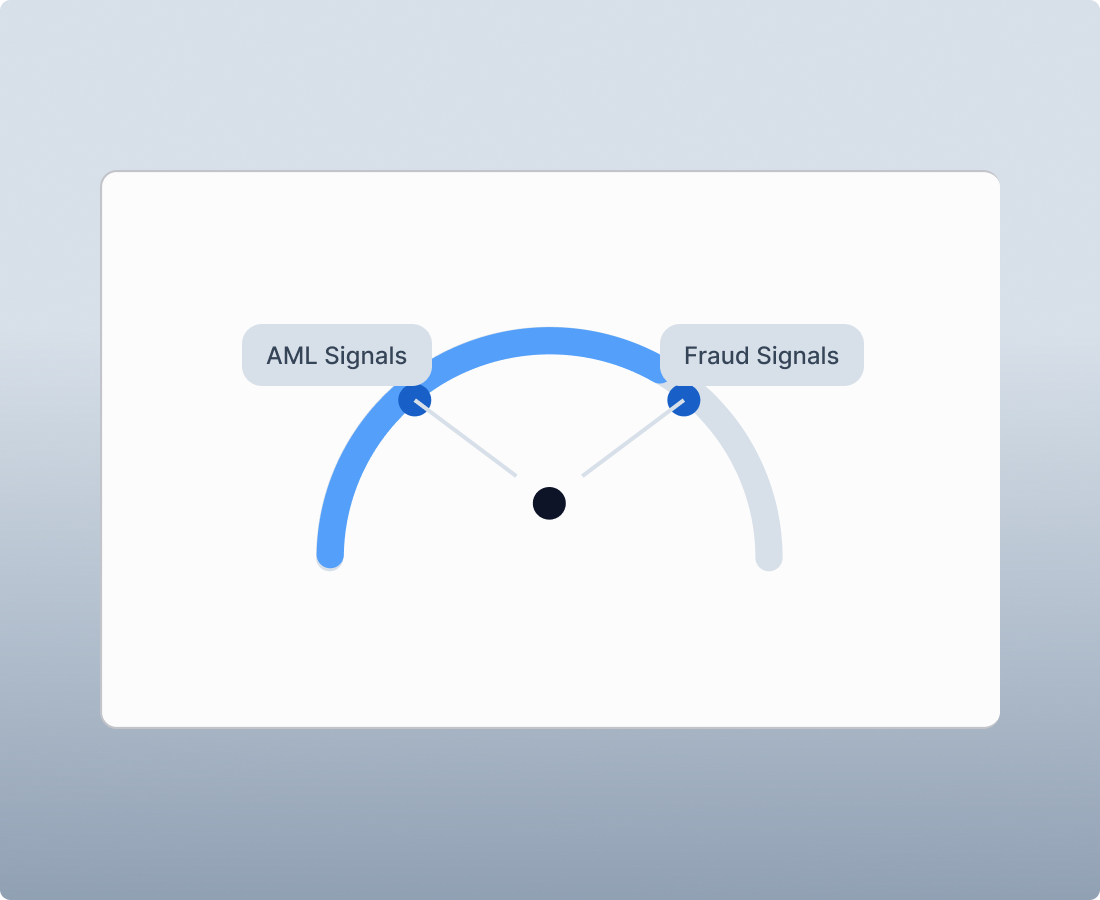
Eén risicoscore en één set regels sturen zowel fraude- als AML-uitkomsten aan, geïntegreerd op iedere plek waar screening wordt uitgevoerd.
Ieder profiel krijgt één berekende risicoscore die is opgebouwd uit zowel identiteits- en fraudesignalen als AML-signalen, zodat analisten één score zien in plaats van twee afzonderlijke signaleringen wanneer ze bepalen hoe diepgaand ze een case onderzoeken.
Typologiespecifieke regels voor account takeover, mulegedrag en structuring worden zonder engineering geconfigureerd, zodat nieuwe fraudepatronen kunnen worden omgezet in AML-triggers zonder op een nieuwe release te hoeven wachten.
AML-screening kan rechtstreeks worden ingebouwd in onboardingflows, kernsystemen of bestaande omgevingen voor case management.
Nieuwe of gewijzigde regels worden vóór livegang op historische transacties gedraaid en tonen het verwachte alertvolume, de precisie en de gedetecteerde fraude, zodat regels worden afgestemd op basis van bewijs in plaats van giswerk.
Als een transactie niet betrouwbaar kan worden gescoord omdat er data ontbreekt, geeft het platform een expliciet Not Assessable-resultaat in plaats van terug te vallen op een schone score. Zo blijven hiaten zichtbaar en worden ze niet stilzwijgend als laag risico gelezen.
Case management & rapportage
Iedere beslissing wordt geëscaleerd en gelogd en is klaar voor het rapport waar een toezichthouder om kan vragen.
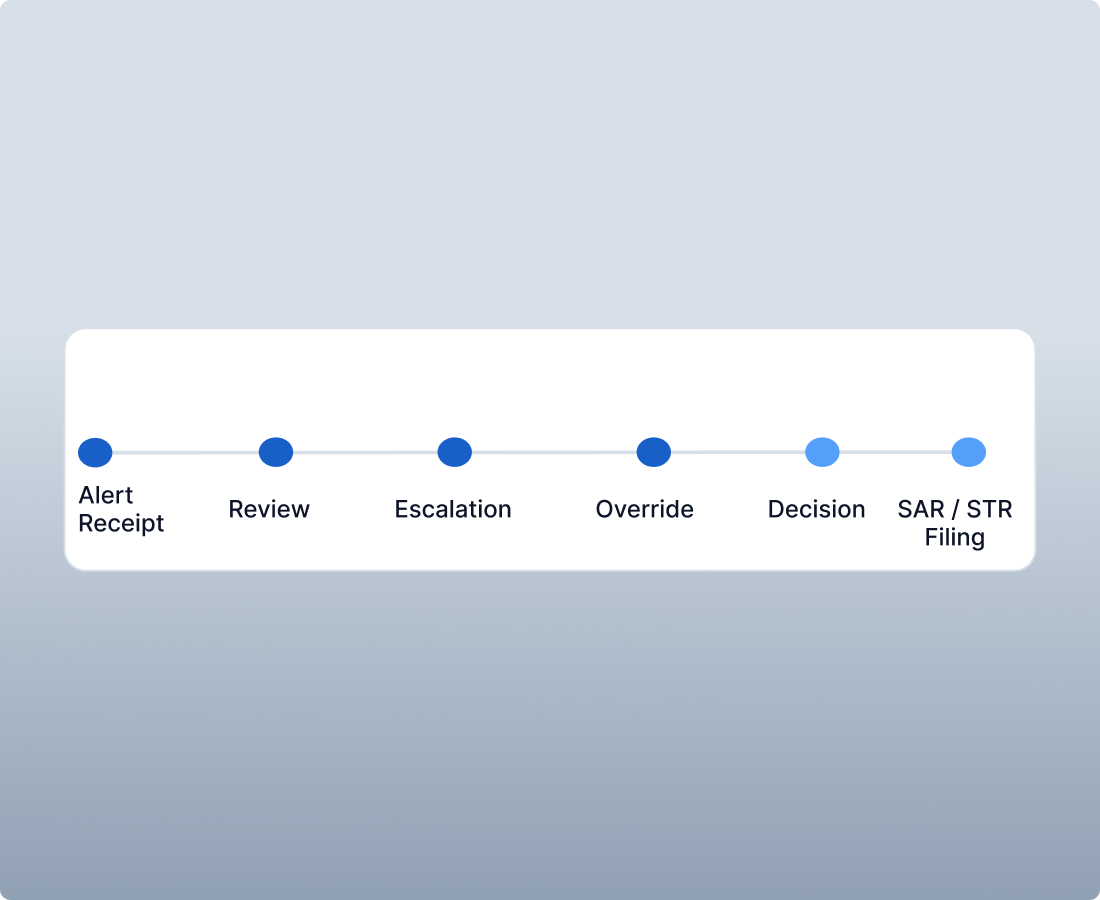
Iedere actie krijgt een tijdstempel en wordt aan een gebruiker gekoppeld: ontvangst van de alert, review, escalatie, override, beslissing en het indienen van SAR en STR. Op verzoek exporteerbaar.
Configureerbare escalatiepaden sturen gemarkeerde cases ter goedkeuring door naar een MLRO of senior analist, en de escalatie zelf wordt onderdeel van de audittrail van de case.
Console voor analisten in de backoffice. API voor integratie met het kernplatform. Webhooks voor realtime push naar interne systemen. E-mail voor stakeholders zonder login.
Goedgekeurde SAR- en STR-rapporten worden rechtstreeks naar de toezichthouder verzonden in het native formaat van het betreffende rechtsgebied, zonder afzonderlijke portal- of exportstap. Rapporten op basis van drempelwaarden worden automatisch gebundeld, met een deadlinebewaking voordat het indieningsvenster sluit.
HOE HET WERKT
Van identiteits-signaal naar AML-uitkomst
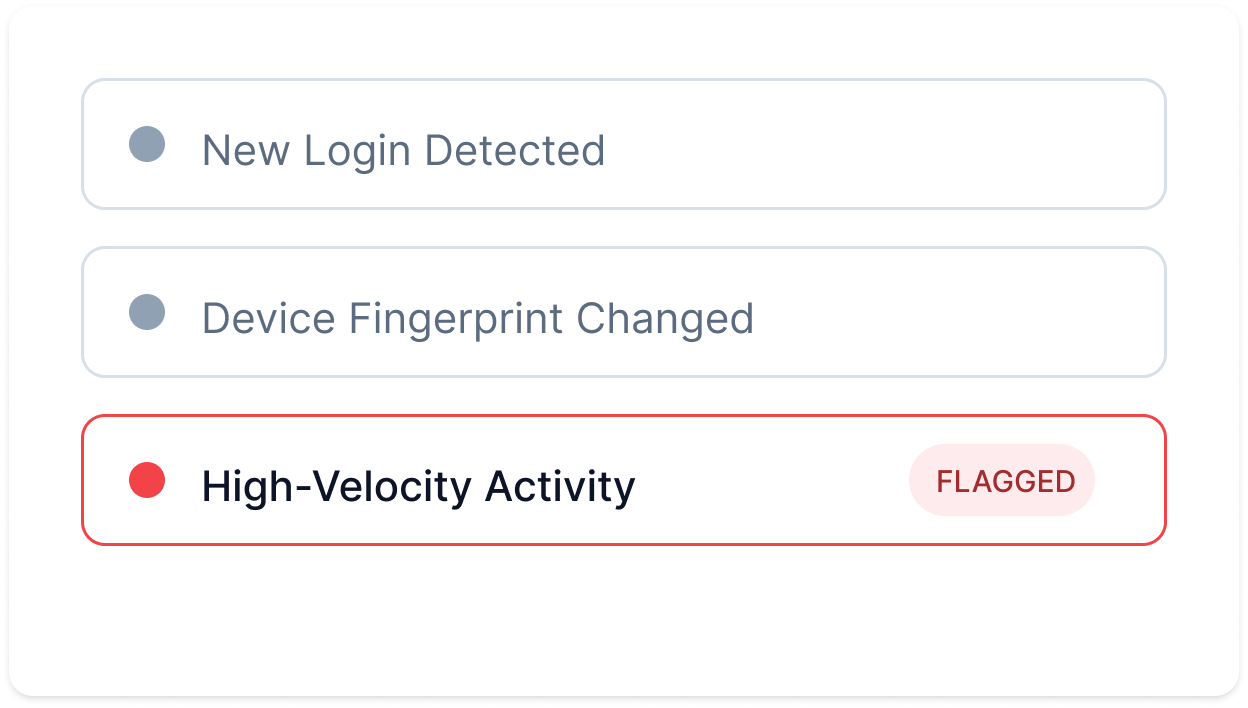
Signaal gedetecteerd
Een identiteits- of gedragsafwijking wordt gemarkeerd: een afwijkend apparaat, een ongebruikelijke login of activiteit met hoge snelheid.
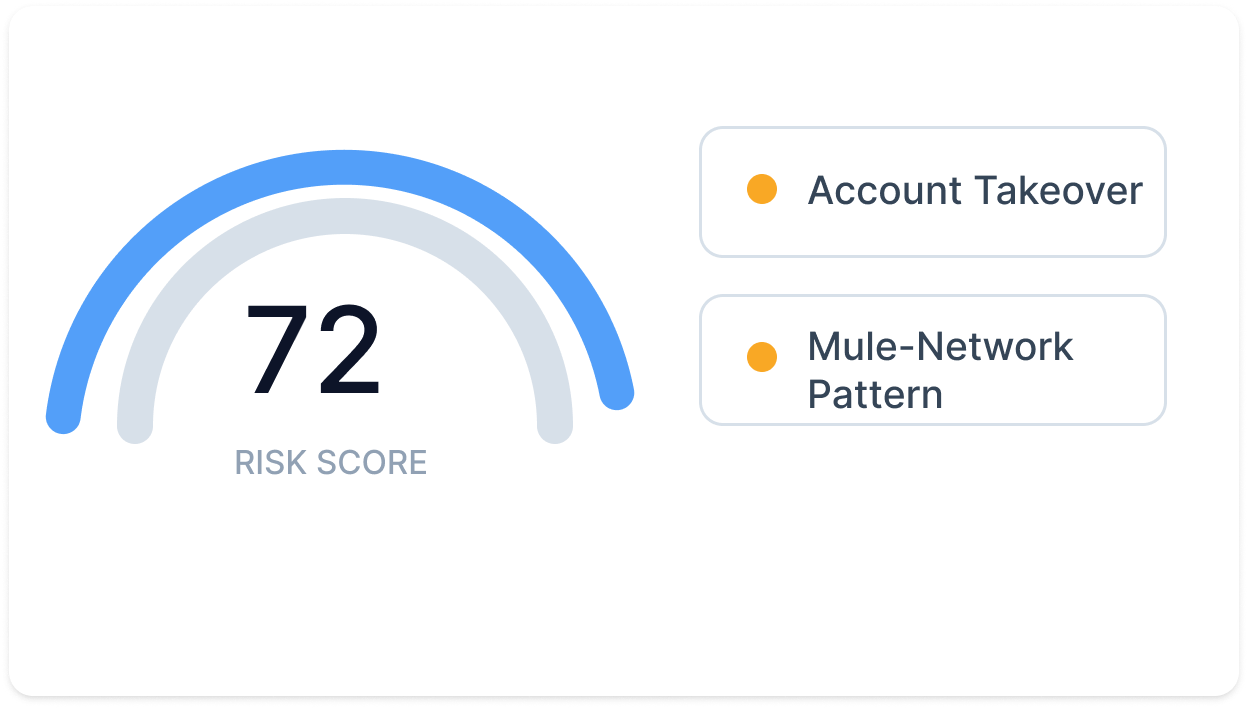
Risico beoordeeld
Er wordt een risicoscore berekend op basis van bekende fraudetypologieën, waaronder patronen van account takeover en mule-netwerken.
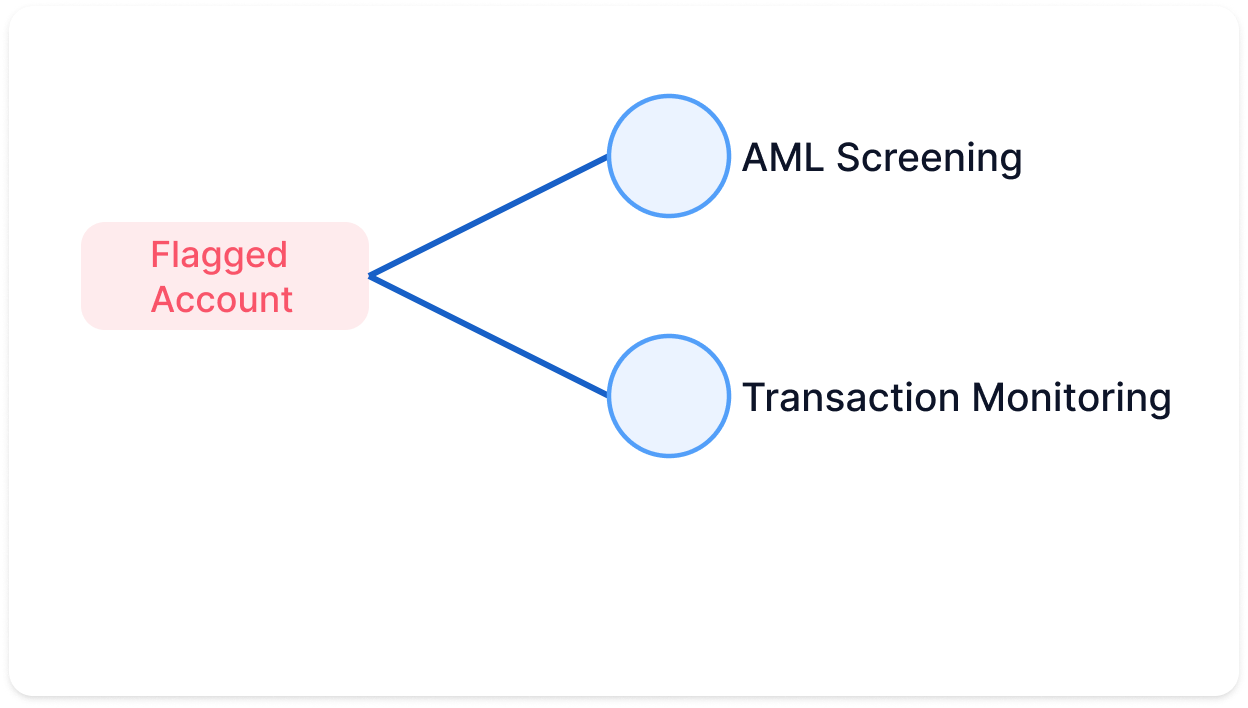
AML-beoordeling geactiveerd
Het gemarkeerde account wordt voor dezelfde entiteit doorgestuurd naar AML-screening en transaction monitoring.
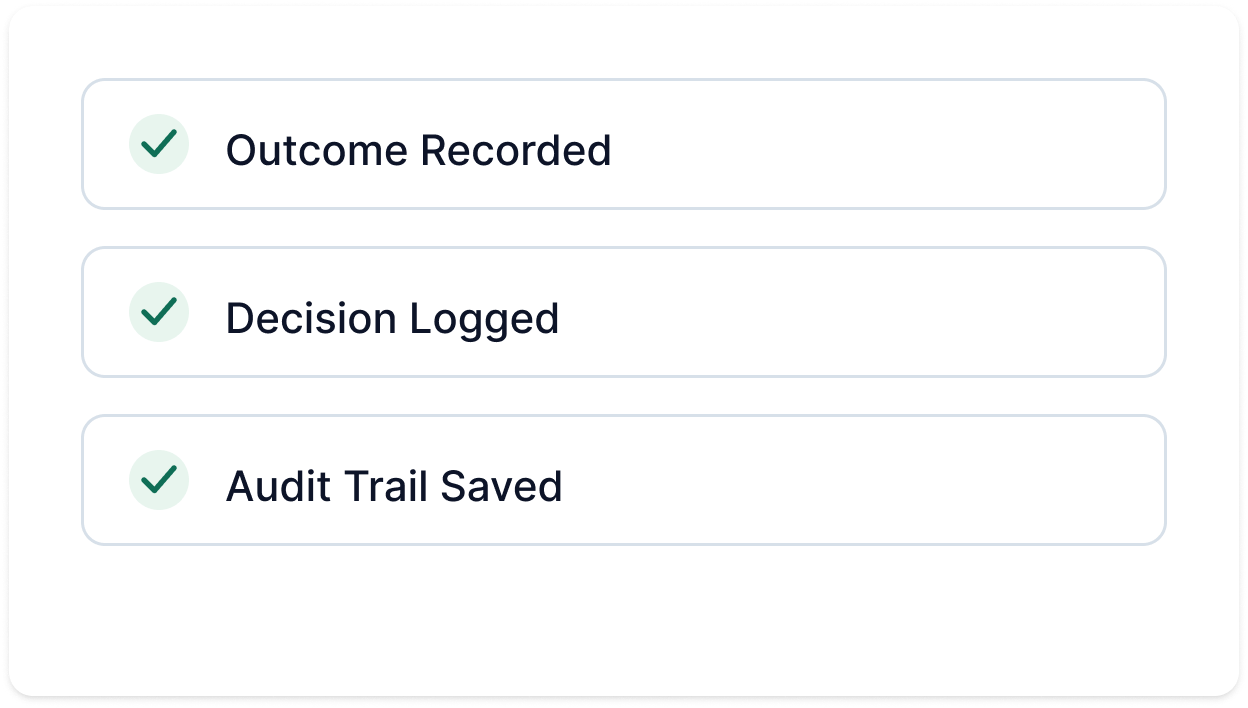
Case gelogd
De uitkomst, beslissing van de analist en audittrail worden in case management vastgelegd voor latere beoordeling.
VAN IDENTITEITSFRAUDE TOT BETALINGSFRAUDE IN KAART GEBRACHT
Eén platform. Elk type fraude.
Identiteitsfraude
Gefabriceerde, gestolen of gemanipuleerde identiteiten tijdens onboarding.
Platformmisbruik
Gecoördineerde accounts en misbruik van incentives binnen je platform.
Betalingsfraude
Frauduleuze transacties, geschillen en het compliance-risico dat daarachter schuilgaat.
Identiteitsfraude
Gefabriceerde, gestolen of gemanipuleerde identiteiten tijdens onboarding.


Platformmisbruik
Gecoördineerde accounts en misbruik van incentives binnen je platform.
Betalingsfraude
Frauduleuze transacties, geschillen en het compliance-risico dat daarachter schuilgaat.
Vertrouwen is niet voor iedereen hetzelfde, wij bouwen het voor jouw bedrijf
Oplossingen voor iedere sector
Risico op gelaagd witwassen
Gelaagd witwassen loopt via legitieme rekeningen. AML-screening, transaction monitoring en doorlopende monitoring leggen de audittrail vast die toezichthouders verwachten.
Neem het niet alleen van ons aan: lees wat onze klanten zeggen
Het vertrouwen dat onze klanten delen
De toekomst van digitale identiteit wordt bepaald door vertrouwen, interoperabiliteit en afstemming op regelgeving. Daarom versterkt ons partnerschap met Shufti de toewijding van DevCode Identity om onze klanten wereldwijd te ondersteunen met de veiligste, toonaangevende oplossingen voor identiteitsverificatie die aan de regelgeving voldoen en vandaag de dag beschikbaar zijn.
Door ons Conversion Driven Compliance Orchestration Platform te combineren met de wereldwijde KYC- en IDV-mogelijkheden van Shufti, kunnen onze klanten niet alleen hun weg vinden in complexe wettelijke eisen, maar ook een naadloze klantonboarding waarborgen, met de hoogst haalbare conversiepercentages.
We zijn er trots op dat we ons partnerschap met Shufti voortzetten nu we uitbreiden naar nieuwe jurisdicties.
De verificatietechnologie van Shufti versterkt niet alleen ons compliancekader, maar zorgt er ook voor dat onze spelers genieten van een soepele, veilige onboardingervaring.
We willen onze klanten en hun traders de allerbeste tools bieden om hun werk te doen, en we zijn enthousiast dat we met Shufti kunnen samenwerken.
Het is een toonaangevend bedrijf en we kijken ernaar uit om hun oplossingen via ons CRM aan onze klanten aan te bieden.
De samenwerking met Shufti is ontstaan uit frustratie over een bestaande leverancier, dus zijn we met Shufti in gesprek gegaan.
De reactietijd was uitstekend, van het eerste gesprek met sales tot het moment dat we met de demo aan de slag konden.
Erkenning en onderscheidingen binnen de sector
TOP 10 KYC-OPLOSSINGSLEVERANCIER 2023GRC Outlook
BESTE GEBRUIK VAN TECHNOLOGIE IN ID-VERIFICATIEGlobal brands magazine
SNELSTE GROEIENDE KYC-OPLOSSINGEN PROVIDERGlobal brands magazine
TOPPERFORMER IDENTITEITSVERIFICATIESOFTWARE ZOMER 2023Featured Customers
UITMUNTENDHEID IN IDENTITEITSVERIFICATIE OPLOSSINGENGlobal brands magazine
BESTE CLIENT ONBOARDING OPLOSSING - MEAUltimate Fintech
BESTE REGTECH RAPPORTAGE OPLOSSING - MEAUltimate Fintech
BESTE CLIENT-ONBOARDINGOPLOSSING UFAWARDS 2023
Veelgestelde vragen
Welke fraude detecteert de FRAML-aanpak van Shufti?
Account takeover, deepfake-impersonatie, synthetische identiteiten, meervoudige accounts en mule-netwerkgedrag, elk gekoppeld aan AML-screening en monitoring.
Hoe wordt een fraudesignaal gekoppeld aan een AML-alert?
Wanneer een signaal zoals mule-netwerkgedrag wordt gedetecteerd, wordt het account ter beoordeling doorgestuurd naar AML-screening en transaction monitoring.
Is dit één platform of zijn het gekoppelde producten?
De FRAML-aanpak van Shufti koppelt detectie van identiteitsfraude aan AML-screening en monitoring binnen de volledige productsuite.
Welke certificeringen heeft Shufti?
Shufti beschikt over de certificeringen SOC 2 Type II en ISO/IEC 27001.
Welke regelgevingskaders ondersteunt het?
De AML-mogelijkheden van Shufti zijn in lijn met FATF-aanbevelingen, 6AMLD en de vereisten van FinCEN, naast regionale regimes zoals MAS, FCA en AUSTRAC.
Vind waar je fraude- en AML-signalen niet met elkaar zijn verbonden
De meeste stacks detecteren fraude en witwassen afzonderlijk, zelfs wanneer hetzelfde account achter beide zit. Bekijk hoe Shufti ze met elkaar verbindt.
Dé kennisbron voor KYC/AML en fraude
Kenniscentrum
11 augustus 2026
Shufti 2026: de contextkloof in AML-risicobeoordeling
False positives nemen toe wanneer alerts zonder context bij analisten terechtkomen. Het rapport 2026 van Shufti laat zien welke klant- en risicocontext teams nodig hebben om veel sneller over cases te beslissen.
Gids
21 augustus 2026
Rapport identiteitsfraude 2026
Identiteitsfraude trof 22,49% van de cryptoverificaties in het eerste halfjaar van 2026. Het rapport van Shufti analyseert documentfraude met AI en onderling verbonden fraudenetwerken in 11 benoemde risicosectoren.
Rapport
7 september 2026
Risicogericht proces voor transaction monitoring om alerts te verminderen
Verminder false positives met risicogerichte transaction monitoring. De gids laat zien hoe compliance-teams echte risico's naar boven halen, cases op prioriteit rangschikken en sneller tot escalatie overgaan.
Gids