

 AMLR Solutions
 AMLR Consultation
 EUDI Wallet
 Onboarding
 Ongoing Monitoring
 FRAML
 KYC
 KYB
 KYI
 Age Assurance
 Workforce IAM
 Candidate Verification
 Account Takeover
 Bonus/ Promotion Abuse
 Chargeback Fraud
 Deepfake
 Document Fraud
 Fraud Networks
 Impersonation Fraud
 Money Mule Activity
 Multi-Accounting
 Party Fraud
 Regulatory & Compliance Risks
 Synthetic Identity Fraud
 Adult Content
 Banking
 Crypto
 Fintech
 Forex
 Compliance
 Fraud prevention
 Trust & safety
 Global expansion
 Compliance Officers
 Developers
 Fraud Analysts
 Product Managers
 Journey Builder
 Global Trust Platform
 Customer Profiles
 Vendor Comparison
 IDV Case Management
 AML Case Management
 Regulatory Reporting
 Agentic Rule Builder
 AI Compliance Co-Pilot
 Fraud Analytics
 Fraud Hub
 OCR
 Shufti AI
 Bank Account Verification
 Biometric Duplication
 Database Checks
 Document Intelligence
 Government ID
 Mobile Driver's License
 NFC
 Selfie Liveness
 Brand Personalisation
 Deployment Options
 Identity Methods
 IDV Modes
 Multi-tenancy
 On-Premise IDV
 Secure Capture
 Shufti MCP


Service voor bankrekeningverificatie
Bankrekeningverificatie: bevestig eigenaarschap voordat er geld wordt overgemaakt
Shufti verifieert bankrekeningen bij rekeningkoppelingen, uitbetalingen, opnames, automatische incasso's, terugbetalingen en wijzigingen van begunstigden, en legt van elke verificatie een auditklaar dossier vast.

Verificatiedekking voor rekening- en uitbetalingsrisico


Hoe de directe bankrekeningverificatie van Shufti anders werkt
Verificatie van bankrekening-eigenaarschap tijdens het koppelen
Zwakke controles op rekening-eigenaarschap maken het mogelijk dat een fraudeur een bankrekening koppelt waarover hij geen controle heeft. Shufti controleert de identiteit van de aanvrager en de naam van de rekeninghouder samen voordat de koppeling wordt goedgekeurd.
Identiteitscontroles en rekeningcontroles worden op hetzelfde platform uitgevoerd in plaats van via afzonderlijke leveranciers, zodat een afwijking in naam en een afwijking in rekening nooit los van elkaar worden beoordeeld.

Stop het omleiden van uitbetalingen voordat er geld wordt overgemaakt
Bij een accountovername kunnen fraudeurs uitbetalingsgegevens wijzigen, een nieuwe begunstigde toevoegen of geld omleiden naar een rekening waarover zij controle hebben. Shufti vereist een biometrische step-up-herauthenticatie met liveness voordat uitbetalings- of opnamegegevens worden gewijzigd.
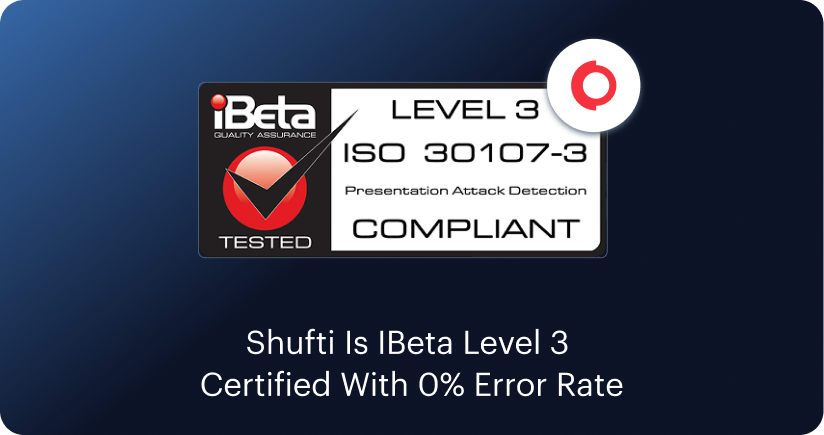
De liveness-detectie van Shufti heeft dit onafhankelijke conformiteitsresultaat behaald en beschermt de herauthenticatiestap tegen deepfake-, replay- en injectieaanvallen op precies het moment dat uitbetalings- of opnamegegevens worden bewerkt.

Screen iedere rekening voordat de betaling wordt vrijgegeven
Fintechs, banken, marketplaces, betalingsproviders en platforms hebben vóór goedkeuring van een betaling of uitbetaling screening nodig op sancties, PEP's, watchlists en negatieve berichtgeving. Shufti screent de klant en de begunstigde samen, niet als afzonderlijke controles.
Ongoing Monitoring screent klanten en begunstigden doorlopend opnieuw, zodat een verandering in risicostatus na onboarding niet wordt gemist.

Eén bewijsspoor voor alle kanalen
Verificaties die via verschillende kanalen worden aangevraagd (app, web, API, support of via partners) kunnen inconsistente dossiers opleveren. Shufti legt elke controle vast via één API en SDK, geconfigureerd met Journey Builder.
Case Management stuurt gemarkeerde gebeurtenissen door voor beoordeling, zodat compliance- en auditteams vanuit één dossier werken in plaats van afzonderlijke logs van verschillende leveranciers op elkaar af te stemmen.

VERIFICATIEMOGELIJKHEDEN
Mogelijkheden van Shufti's bankrekeningverificatiesoftware
Bankverificatiemethoden: rekening- en IBAN-controles
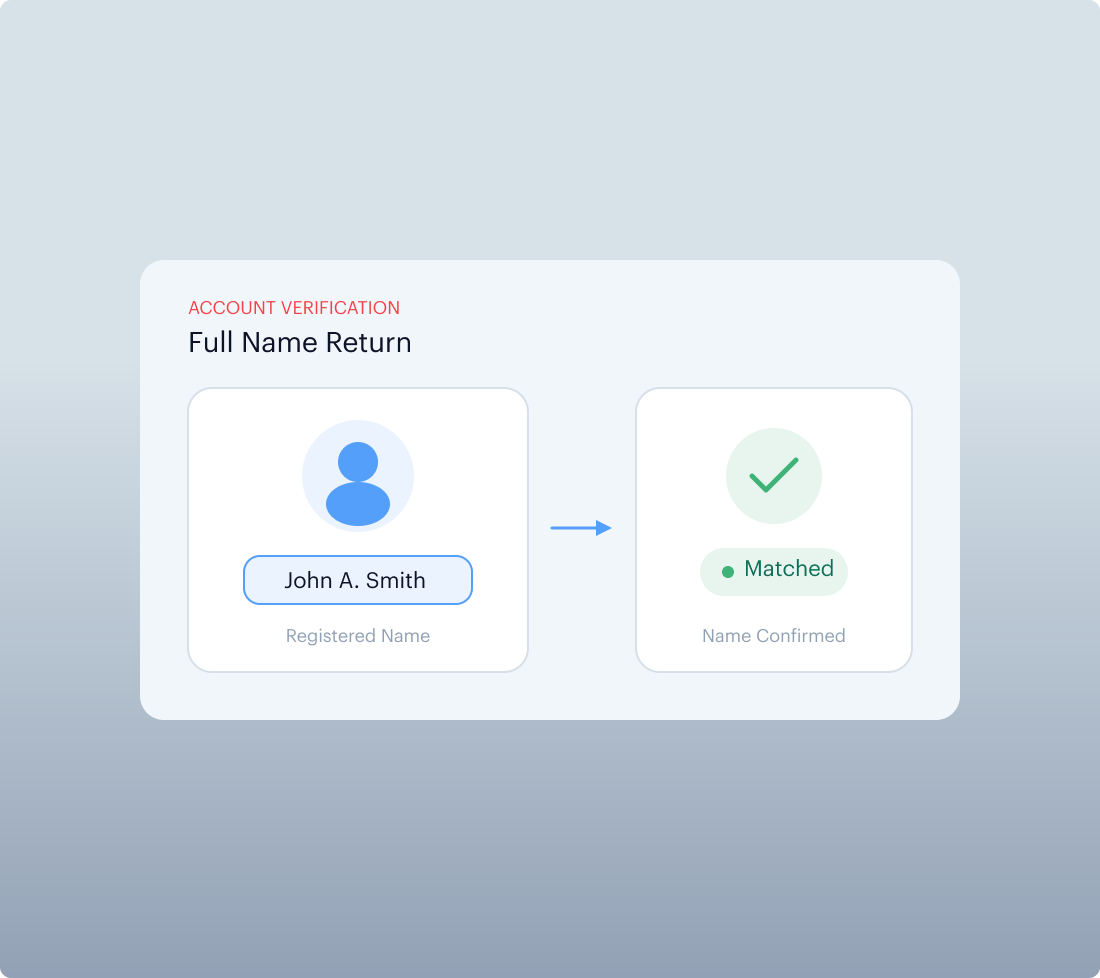
Volledige naam teruggeven
Bevestigt de naam die op de rekening is geregistreerd, zodat deze kan worden vergeleken met de naam in je eigen administratie.
Afgeschermde naam teruggeven
Geeft een gedeeltelijk afgeschermde naam van de rekeninghouder terug wanneer volledige openbaarmaking beperkt is, ter ondersteuning van matching op basisniveau.

Matchstatus (geslaagd/mislukt)
Stuurt de naam van de rekeninghouder mee met de rekeninggegevens en geeft een matchresultaat terug zonder de geregistreerde naam prijs te geven.

IBAN-validatie
Controleert of een IBAN voldoet aan de juiste landspecifieke structuur voordat een betaling wordt geprobeerd.

IBAN-controle van de checksum
Valideert de controlecijfers van de IBAN om verwisselde cijfers en typefouten op te sporen voordat er geld wordt verzonden.

Controle op het bestaan van de rekening
Bevestigt dat een rekening actief en bereikbaar is als een eenvoudige controle vóór betaling.

Onboarding, rekeningkoppeling en uitbetalingsmomenten
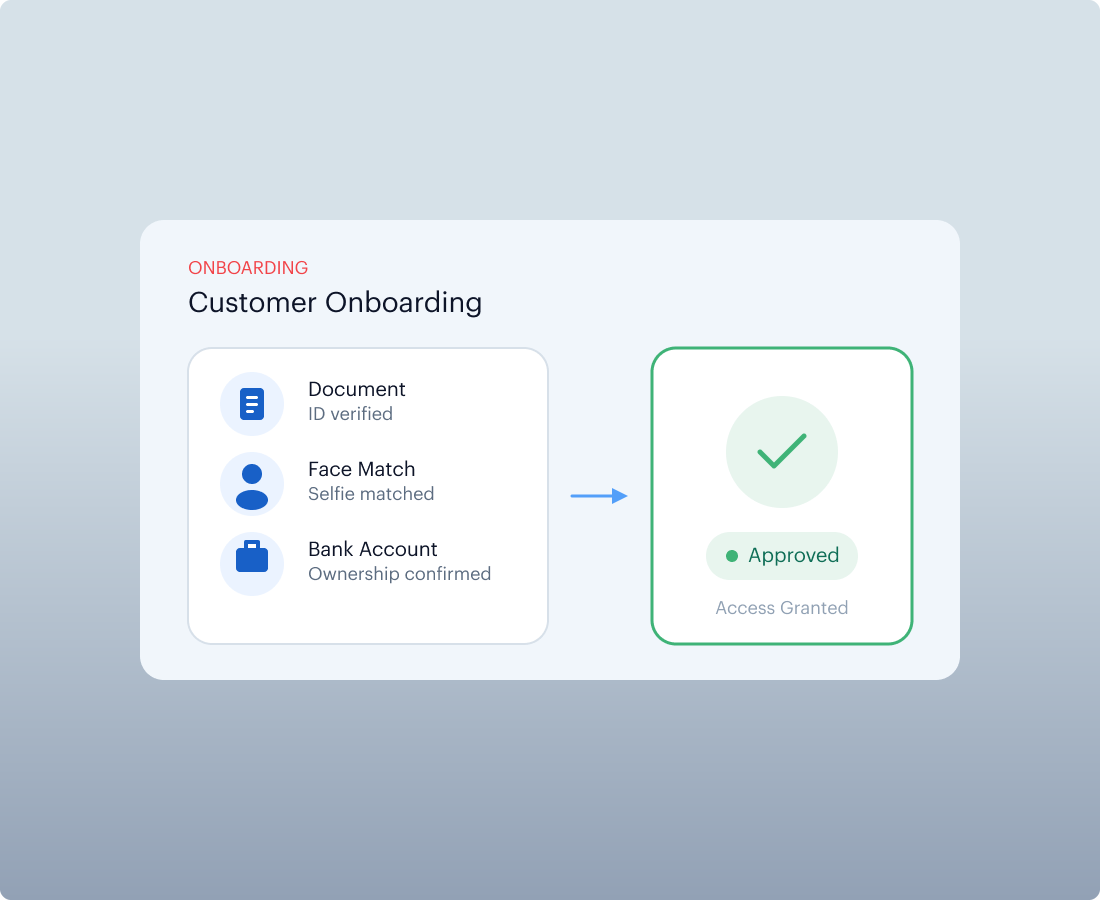
Customer onboarding
Documentverificatie, gezichtsverificatie en bankrekeningverificatie bevestigen de aanvrager en de rekening waarover deze controle heeft voordat toegang wordt verleend.
Bankrekening koppelen
Bevestigt dat de persoon die een rekening koppelt eigenaar is van die rekening of er controle over heeft, voordat betaalfuncties worden ingeschakeld.

Onboarding van merchants en leveranciers
KYB en KYC verifiëren het bedrijf en zijn vertegenwoordigers, samen met rekening- en sanctiecontroles, voordat de toegang tot uitbetalingen wordt opengesteld.

Uitbetalingen instellen
Step-up-verificatie bevestigt de echte klant en de ontvangende rekening voordat nieuwe uitbetalingsgegevens worden goedgekeurd.

Wijzigingen voor opnames
Biometrische herauthenticatie met liveness bevestigt de rekeninghouder voordat opnamegegevens worden gewijzigd.

Automatische incasso instellen
Identiteitscontroles bevestigen de persoon die een machtiging autoriseert, met auditklare dossiers voor de afhandeling van geschillen.

Begunstigde toevoegen
Step-up-verificatie en AML-screening worden toegepast voordat een nieuwe begunstigde wordt goedgekeurd.

Terugbetalingen en doorlopende risicomonitoring
Terugbetalingsverzoeken
Rekening- en identiteitscontroles bevestigen dat een terugbetaling bij de oorspronkelijke klant terechtkomt, met Case Management voor betwiste gevallen.

Betalings- of uitbetalingsactiviteit met een hoog risico
Transactiemonitoring en Ongoing Monitoring detecteren verdachte overboekingen en houden het klantrisico actueel.

Doorlopende klantmonitoring
Ongoing Monitoring screent klanten en begunstigden doorlopend opnieuw, zodat de risicostatus na onboarding actueel blijft.

Eén API, naadloze integratie
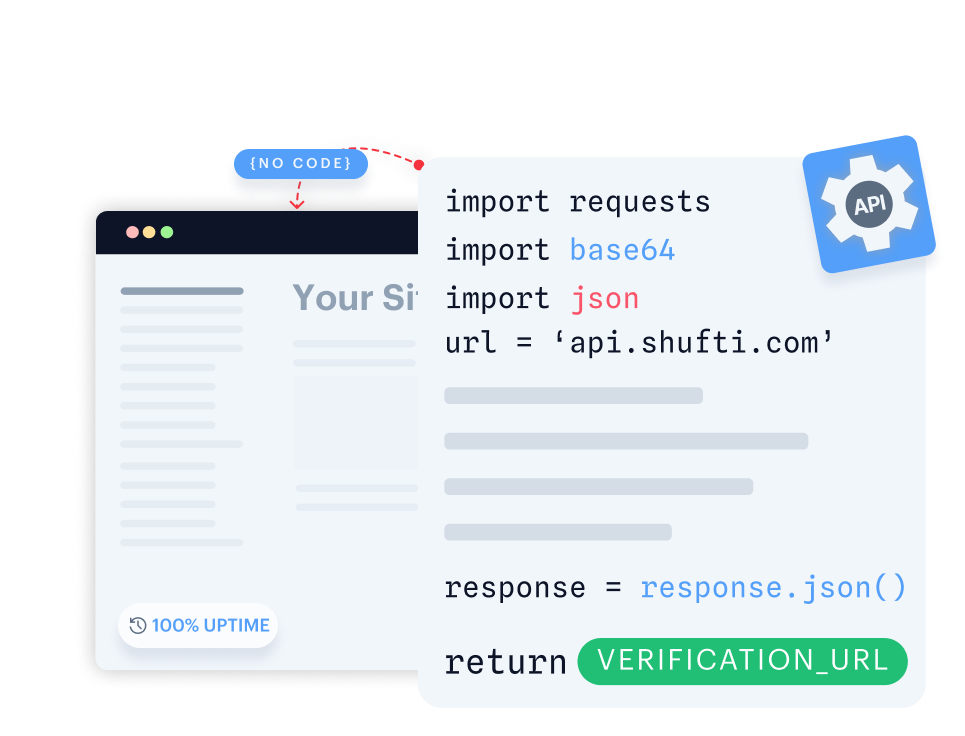
Bouw volledig aanpasbare verificatiestromen met naadloze backendintegratie.
- Krijg volledige controle door verificatiestromen van begin tot eind aan te passen.
- Integreer naadloos met je backend voor een snelle implementatie.
- Ontwerp flexibele verificatietrajecten, afgestemd op je gebruikers.
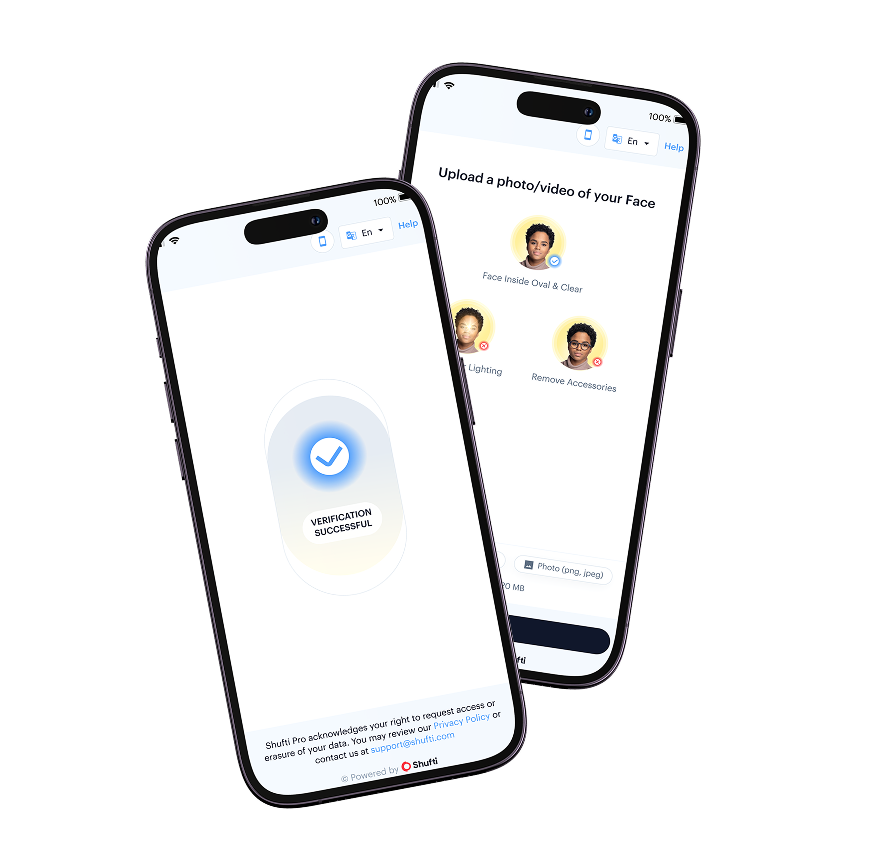
Lanceer binnen enkele minuten een native verificatie-ervaring in je mobiele app.
- Lanceer binnen enkele minuten native verificatie op iOS of Android.
- Gebruik kant-en-klare UI met camera, vastlegging en realtime feedback.
- Pas flows aan zodat ze naadloos in je mobiele app passen.
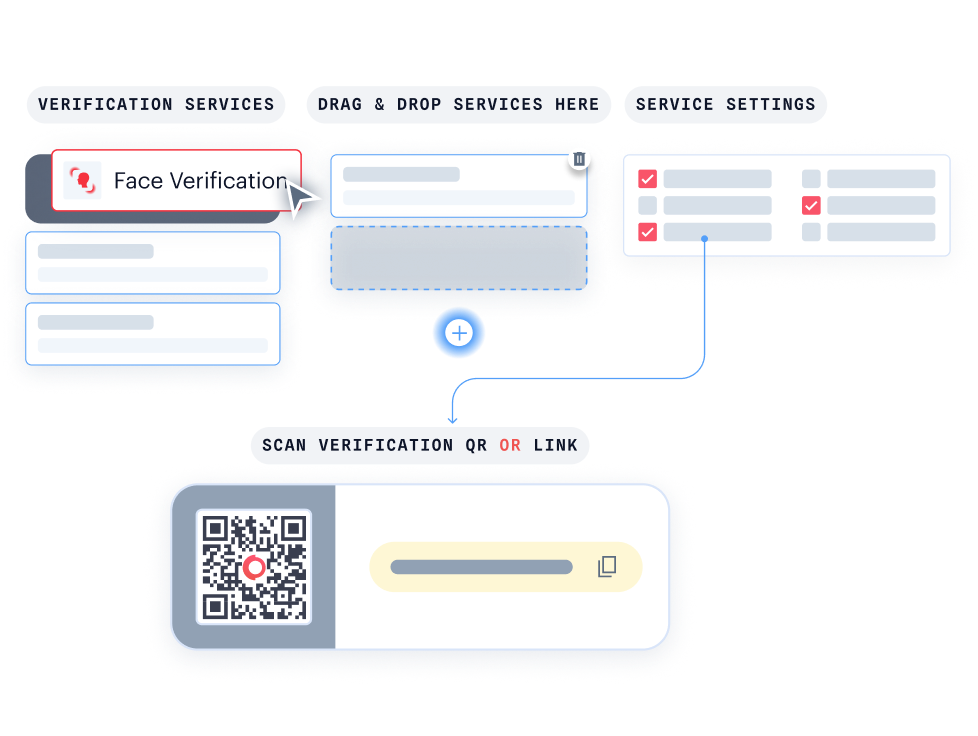
Met KYC Journey Builder creëer je gepersonaliseerde verificatiejourneys zonder één regel code te schrijven.
- Pas je journey eenvoudig aan met drag-and-drop-functionaliteit.
- Bekijk direct hoe je verificatieflow eruitziet voor je gebruikers.
- Koppel eenvoudig aan Hosted Verification voor een consistente, branded ervaring.
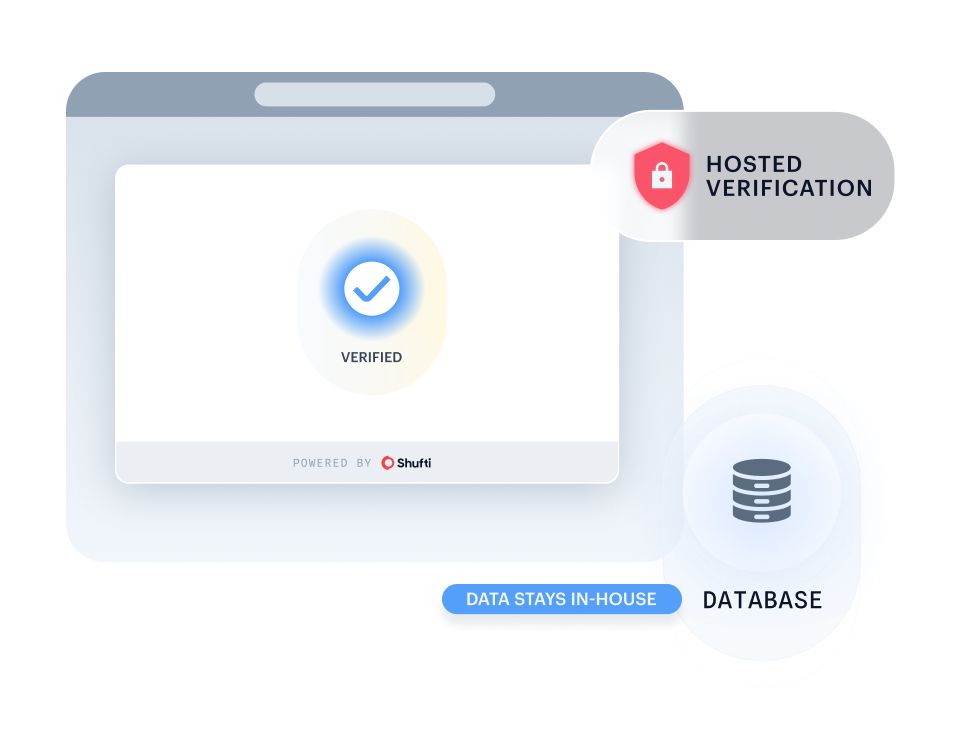
Draai Shufti binnen je eigen infrastructuur met dezelfde mogelijkheden voor maximale controle over data en privacy.
- Houd alle gevoelige informatie in-house om te voldoen aan strikte governance- en dataresidentievereisten.
- Houd gevoelige informatie volledig privé en veilig binnen je eigen organisatie.
- Implementeer in sterk gereguleerde sectoren zonder concessies te doen aan compliance.
Waar bankrekeningverificatie het best tot zijn recht komt
Controles op rekening-eigenaarschap voor gereguleerde sectoren en sectoren met een hoog risico
Ontwikkeld voor gereguleerde bedrijven en bedrijven met een hoog risico
Verifieer bij onboarding dat de verkoper echt is en voorkom vervolgens hernieuwde aanmeldingen met duplicaatdetectie en optionele 1:N-matching binnen geverifieerde records.

Neem het niet alleen van ons aan: lees wat onze klanten zeggen
Het vertrouwen dat onze klanten delen
De toekomst van digitale identiteit wordt bepaald door vertrouwen, interoperabiliteit en afstemming op regelgeving. Daarom versterkt ons partnerschap met Shufti de toewijding van DevCode Identity om onze klanten wereldwijd te ondersteunen met de veiligste, toonaangevende oplossingen voor identiteitsverificatie die aan de regelgeving voldoen en vandaag de dag beschikbaar zijn.
Door ons Conversion Driven Compliance Orchestration Platform te combineren met de wereldwijde KYC- en IDV-mogelijkheden van Shufti, kunnen onze klanten niet alleen hun weg vinden in complexe wettelijke eisen, maar ook een naadloze klantonboarding waarborgen, met de hoogst haalbare conversiepercentages.
We zijn er trots op dat we ons partnerschap met Shufti voortzetten nu we uitbreiden naar nieuwe jurisdicties.
De verificatietechnologie van Shufti versterkt niet alleen ons compliancekader, maar zorgt er ook voor dat onze spelers genieten van een soepele, veilige onboardingervaring.
We willen onze klanten en hun traders de allerbeste tools bieden om hun werk te doen, en we zijn enthousiast dat we met Shufti kunnen samenwerken.
Het is een toonaangevend bedrijf en we kijken ernaar uit om hun oplossingen via ons CRM aan onze klanten aan te bieden.
De samenwerking met Shufti is ontstaan uit frustratie over een bestaande leverancier, dus zijn we met Shufti in gesprek gegaan.
De reactietijd was uitstekend, van het eerste gesprek met sales tot het moment dat we met de demo aan de slag konden.
ANTWOORDEN VOOR COMPLIANCE-, PRODUCT- EN RISICOTEAMS
Veelgestelde vragen over bankrekeningverificatie
Wat is bankrekeningverificatie?
Bankrekeningverificatie bevestigt dat een bankrekening bestaat, actief is en toebehoort aan de persoon of onderneming die dit claimt. Bedrijven voeren deze controle uit vóór uitbetalingen, automatische incasso's en het financieren van accounts om verkeerd geadresseerde betalingen en fraude te voorkomen.
Hoe werkt bankrekeningverificatie?
Het rekeningnummer, de sort code of IBAN en de naam van de rekeninghouder worden gecontroleerd aan de hand van de eigen gegevens van de bank. Een directe controle geeft binnen enkele seconden een matchresultaat terug: als status geslaagd of mislukt, of als de naam van de rekeninghouder ter vergelijking.
Wat is het verschil tussen bankrekeningverificatie en Confirmation of Payee (CoP)?
Confirmation of Payee (CoP) is de Britse regeling die de naam van een begunstigde vóór verzending van een betaling koppelt aan diens rekening, en Verification of Payee (VoP) is het EU-equivalent daarvan onder de Instant Payments Regulation. Bankrekeningverificatie is breder: deze bevestigt dat de rekening bestaat, actief is en toebehoort aan de geverifieerde klant, en omvat naammatching zoals bij CoP en VoP.
Wat is het verschil tussen directe verificatie en microstortingen?
Directe verificatie bevestigt rekeninggegevens binnen enkele seconden rechtstreeks aan de hand van bankgegevens. Bij microstortingen worden kleine testbedragen overgemaakt die de gebruiker moet bevestigen, wat één tot drie werkdagen duurt. Directe controles zorgen voor minder afhakers, waardoor microstortingen meestal alleen als terugvaloptie dienen.
Hoe lang duurt bankrekeningverificatie?
Directe bankrekeningverificatie is binnen enkele seconden voltooid, omdat rekeninggegevens in realtime worden gecontroleerd aan de hand van bankgegevens. Bij methoden met microstortingen duurt dit één tot drie werkdagen, omdat deze afhankelijk zijn van een testtransactie die wordt ontvangen en bevestigd.
Is bankrekeningverificatie vereist voor KYC- en AML-compliance?
Het is geen zelfstandige wettelijke verplichting, maar het ondersteunt customer due diligence door te bevestigen dat geld van en naar een rekening gaat waarover de geverifieerde klant controle heeft. Gereguleerde ondernemingen combineren het met identiteitsverificatie en sanctiescreening.
Wat gebeurt er als bankrekeningverificatie mislukt?
Een mislukte controle betekent meestal dat de gegevens niet overeenkomen met de bankgegevens, dat de rekening is opgeheven of dat de naam op de rekening afwijkt van de opgegeven naam. De meeste bedrijven sturen deze gevallen door voor handmatige beoordeling in plaats van de klant meteen af te wijzen.
Hoe wordt het eigenaarschap van een bankrekening vóór een uitbetaling geverifieerd?
Het eigenaarschap wordt geverifieerd door de geverifieerde identiteit van de klant te vergelijken met de naam van de rekeninghouder die bij de bank geregistreerd staat. Shufti geeft vóór het vrijgeven van de middelen de volledige naam terug, een afgeschermde naam wanneer lokale regels dit vereisen, of een matchstatus van geslaagd of mislukt.
Hoe helpt Shufti uitbetalingsfraude voorkomen?
Uitbetalingsfraude begint meestal met een gewijzigde of nieuw toegevoegde rekening die niet van de geverifieerde gebruiker is. Shufti verifieert het eigenaarschap wanneer een rekening wordt gekoppeld en verifieert de identiteit opnieuw wanneer opnamegegevens worden gewijzigd, zodat geld niet ongemerkt kan worden omgeleid.
Kan Shufti verificatie van uitbetalingen voor merchants, leveranciers, freelancers of creators ondersteunen?
Ja. Shufti combineert KYB voor bedrijfsverificatie, KYC voor vertegenwoordigers of particulieren en bankrekeningverificatie voor rekeningcontroles waar beschikbaar, en dekt zo de onboarding voor uitbetalingen aan merchants, leveranciers, freelancers en creators in één flow.
Verifieer iedere rekening voordat er geld wordt overgemaakt
Banken, fintechs, betalingsproviders, marketplaces, gigplatforms, creatorplatforms en digitale bedrijven gebruiken Shufti om rekening-eigenaarschap te verifiëren, uitbetalingsfraude te voorkomen en AML-compliance te ondersteunen gedurende de volledige levenscyclus van rekeningen en betalingen.
Dé kennisbron voor KYC/AML en fraude
Kenniscentrum
2 september 2026
Wat is directe bankrekeningverificatie? Controles en regels
Wat directe bankrekeningverificatie controleert, hoe open banking en databasecontroles van elkaar verschillen en waar de regels van Nacha, Verification of Payee en de FATF van toepassing zijn.
Kennisbank