

 AMLR Solutions
 AMLR Consultation
 EUDI Wallet
 Onboarding
 Ongoing Monitoring
 FRAML
 KYC
 KYB
 KYI
 Age Assurance
 Workforce IAM
 Candidate Verification
 Account Takeover
 Bonus/ Promotion Abuse
 Chargeback Fraud
 Deepfake
 Document Fraud
 Fraud Networks
 Impersonation Fraud
 Money Mule Activity
 Multi-Accounting
 Party Fraud
 Regulatory & Compliance Risks
 Synthetic Identity Fraud
 Adult Content
 Banking
 Crypto
 Fintech
 Forex
 Compliance
 Fraud prevention
 Trust & safety
 Global expansion
 Compliance Officers
 Developers
 Fraud Analysts
 Product Managers
 Journey Builder
 Global Trust Platform
 Customer Profiles
 Vendor Comparison
 IDV Case Management
 AML Case Management
 Regulatory Reporting
 Agentic Rule Builder
 AI Compliance Co-Pilot
 Fraud Analytics
 Fraud Hub
 OCR
 Shufti AI
 Bank Account Verification
 Biometric Duplication
 Database Checks
 Document Intelligence
 Government ID
 Mobile Driver's License
 NFC
 Selfie Liveness
 Brand Personalisation
 Deployment Options
 Identity Methods
 IDV Modes
 Multi-tenancy
 On-Premise IDV
 Secure Capture
 Shufti MCP


Signatures électroniques qualifiées
Signatures électroniques qualifiées pour des accords mondiaux sécurisés
La solution QES de Shufti associe signatures électroniques qualifiées et vérification d'identité au sein d'une plateforme unique. Trois parcours de vérification d'identité débouchent sur une procédure de signature hébergée, assurée par Evrotrust, un prestataire de services de confiance qualifié au sein de l'UE.
Confiance renforcée, fondée sur une identité vérifiée
États membres de l'UE bénéficiant d'une reconnaissance juridique
Détection du vivant iBeta PAD Niveau 3
Conservation des preuves par document signé
Conforme au niveau d'assurance élevé LoA High
Approuvé par 2 000+ clients dans le monde
De l'identité vérifiée à une signature conforme et contraignante
Une signature juridique et opposable qui assure sa propre défense
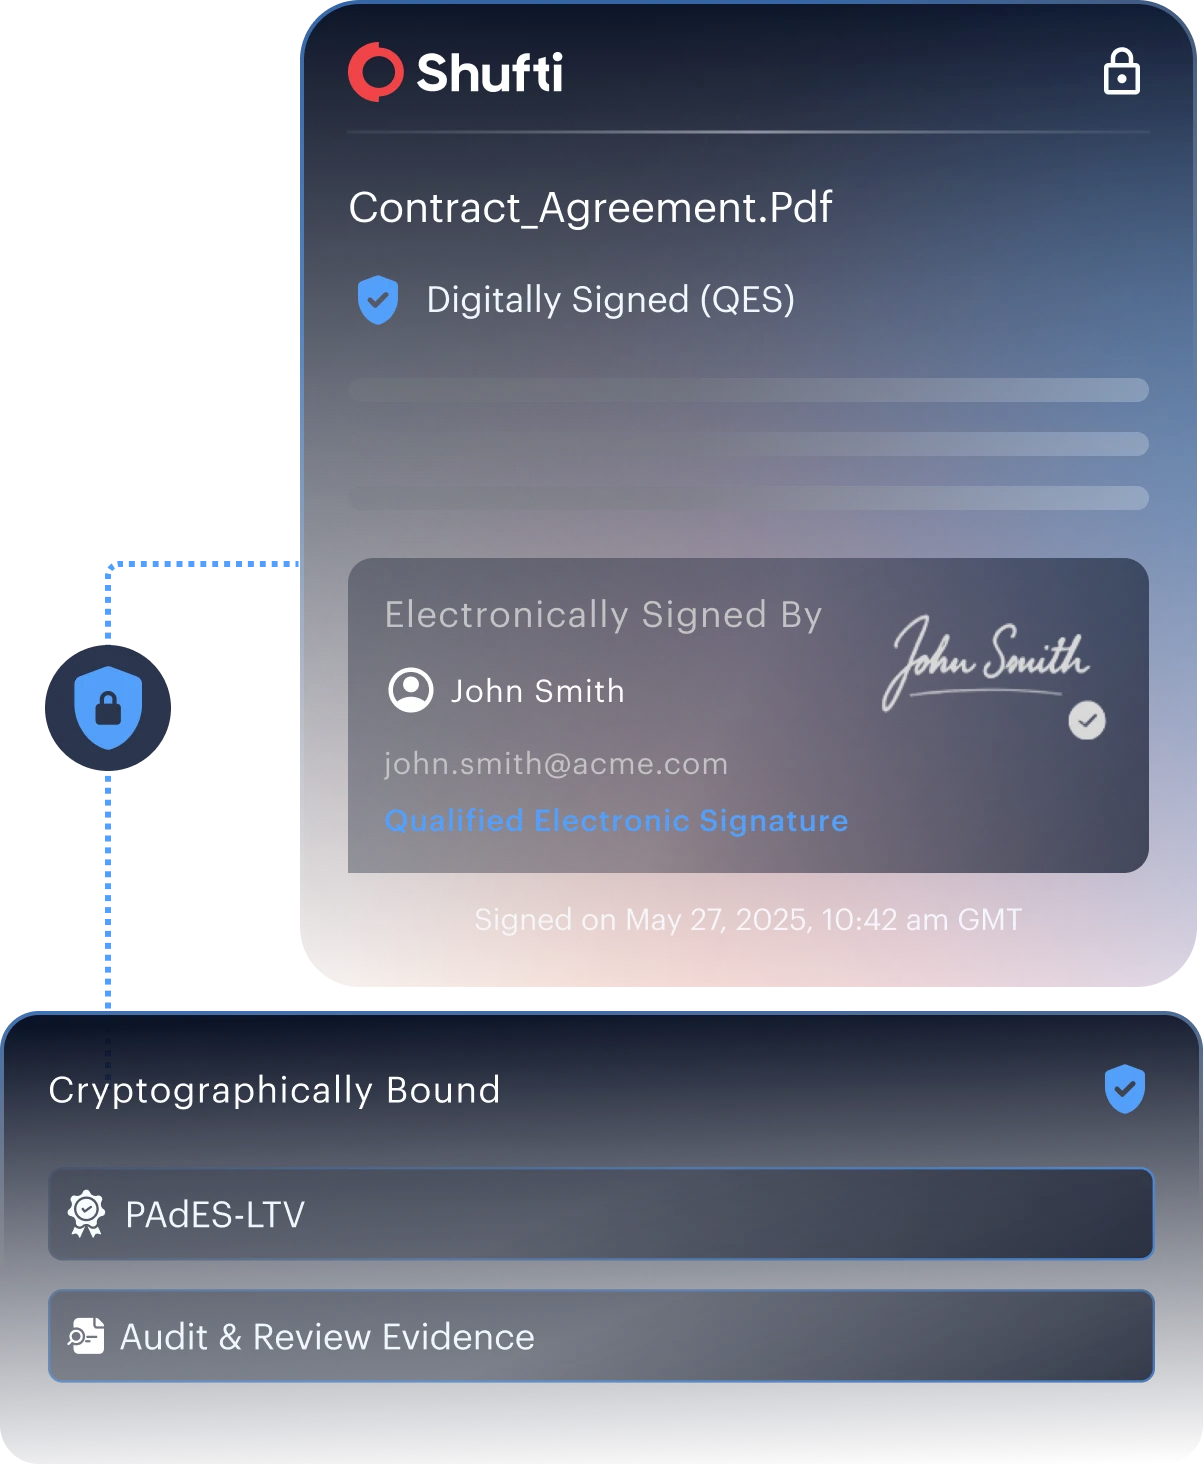
Lié de manière cryptographique avec une piste d'audit permettant de détecter toute altération
Chaque SEQ est liée au signataire vérifié, ce qui rend détectable toute modification ultérieure et offre à l'entreprise un registre vérifiable plutôt qu'un simple indicateur de statut.
PAdES-LTV intégré
La validation à long terme est intégrée dès la signature et reste vérifiable jusqu'à 10 ans, indépendamment de l'expiration ultérieure du certificat original.
Conçue pour le contrôle et l'audit
Propulsée par Evrotrust et reconnue dans le cadre d'eIDAS, la SEQ fournit un certificat, un horodatage qualifié, le statut de révocation et des preuves prêtes pour l'audit.
Gestion de l'identité et des documents
adaptée au niveau de risque
Trois flux identitaires
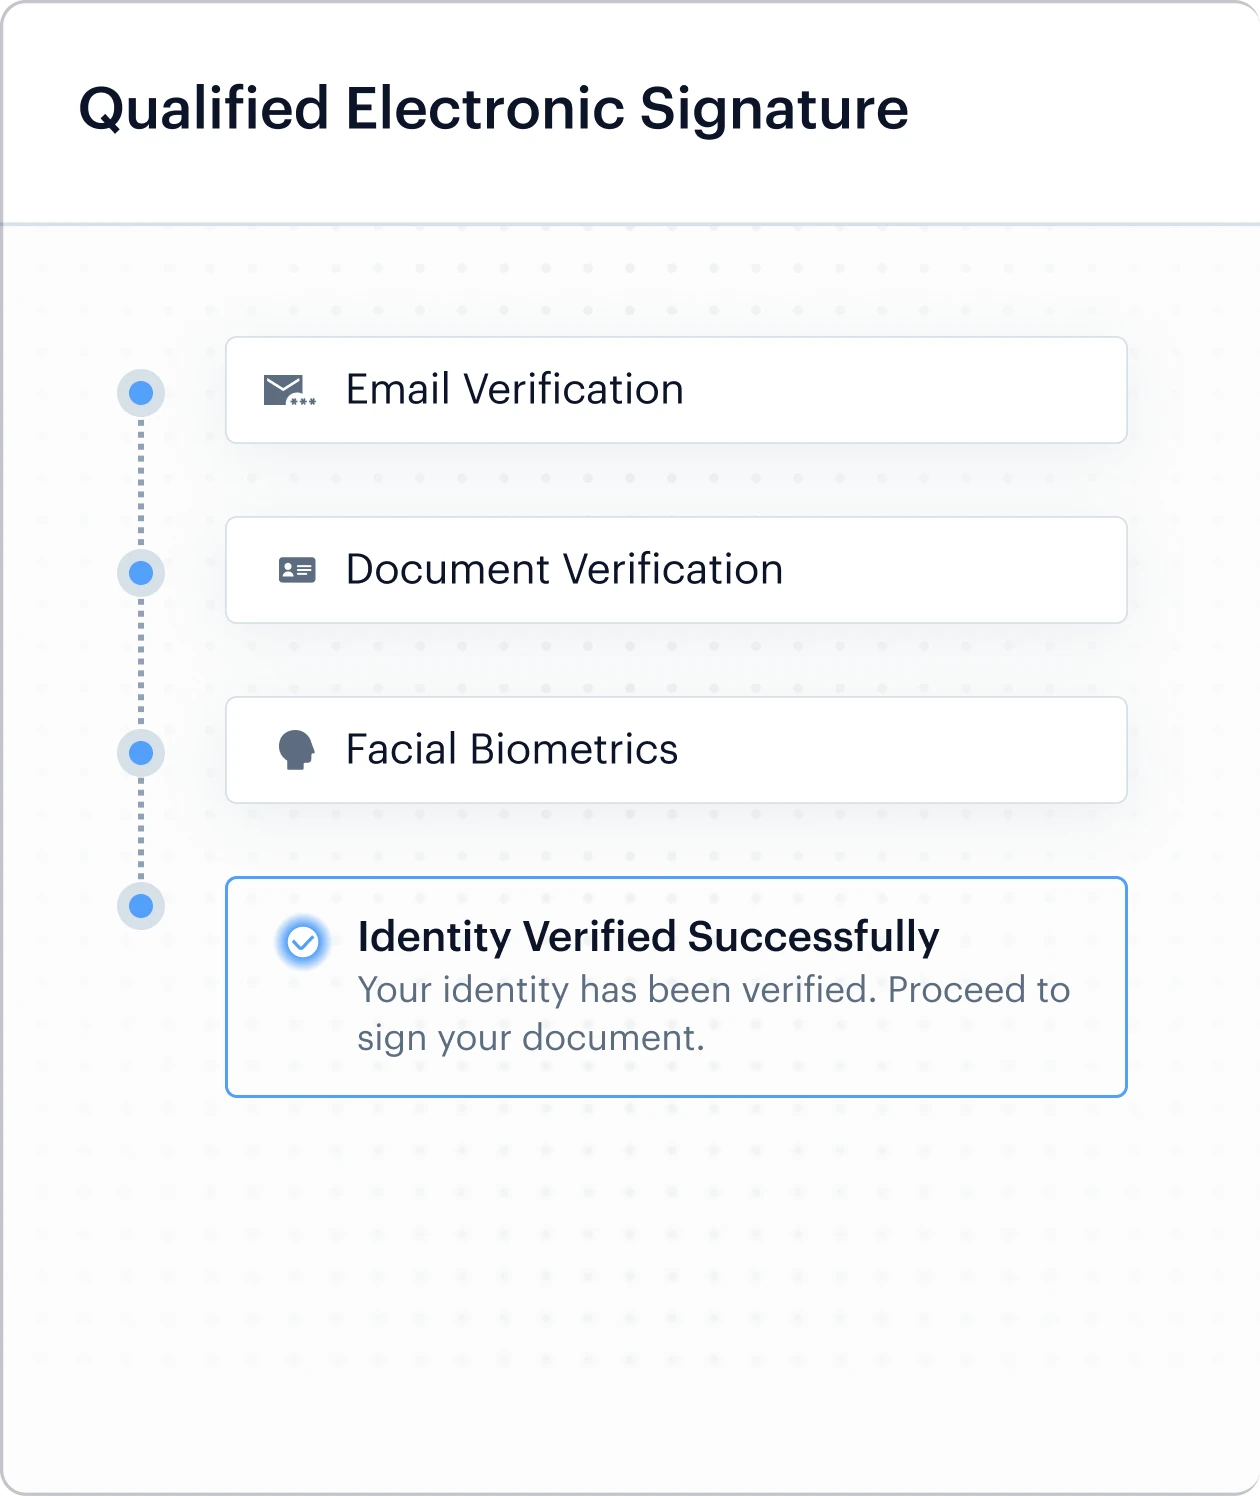
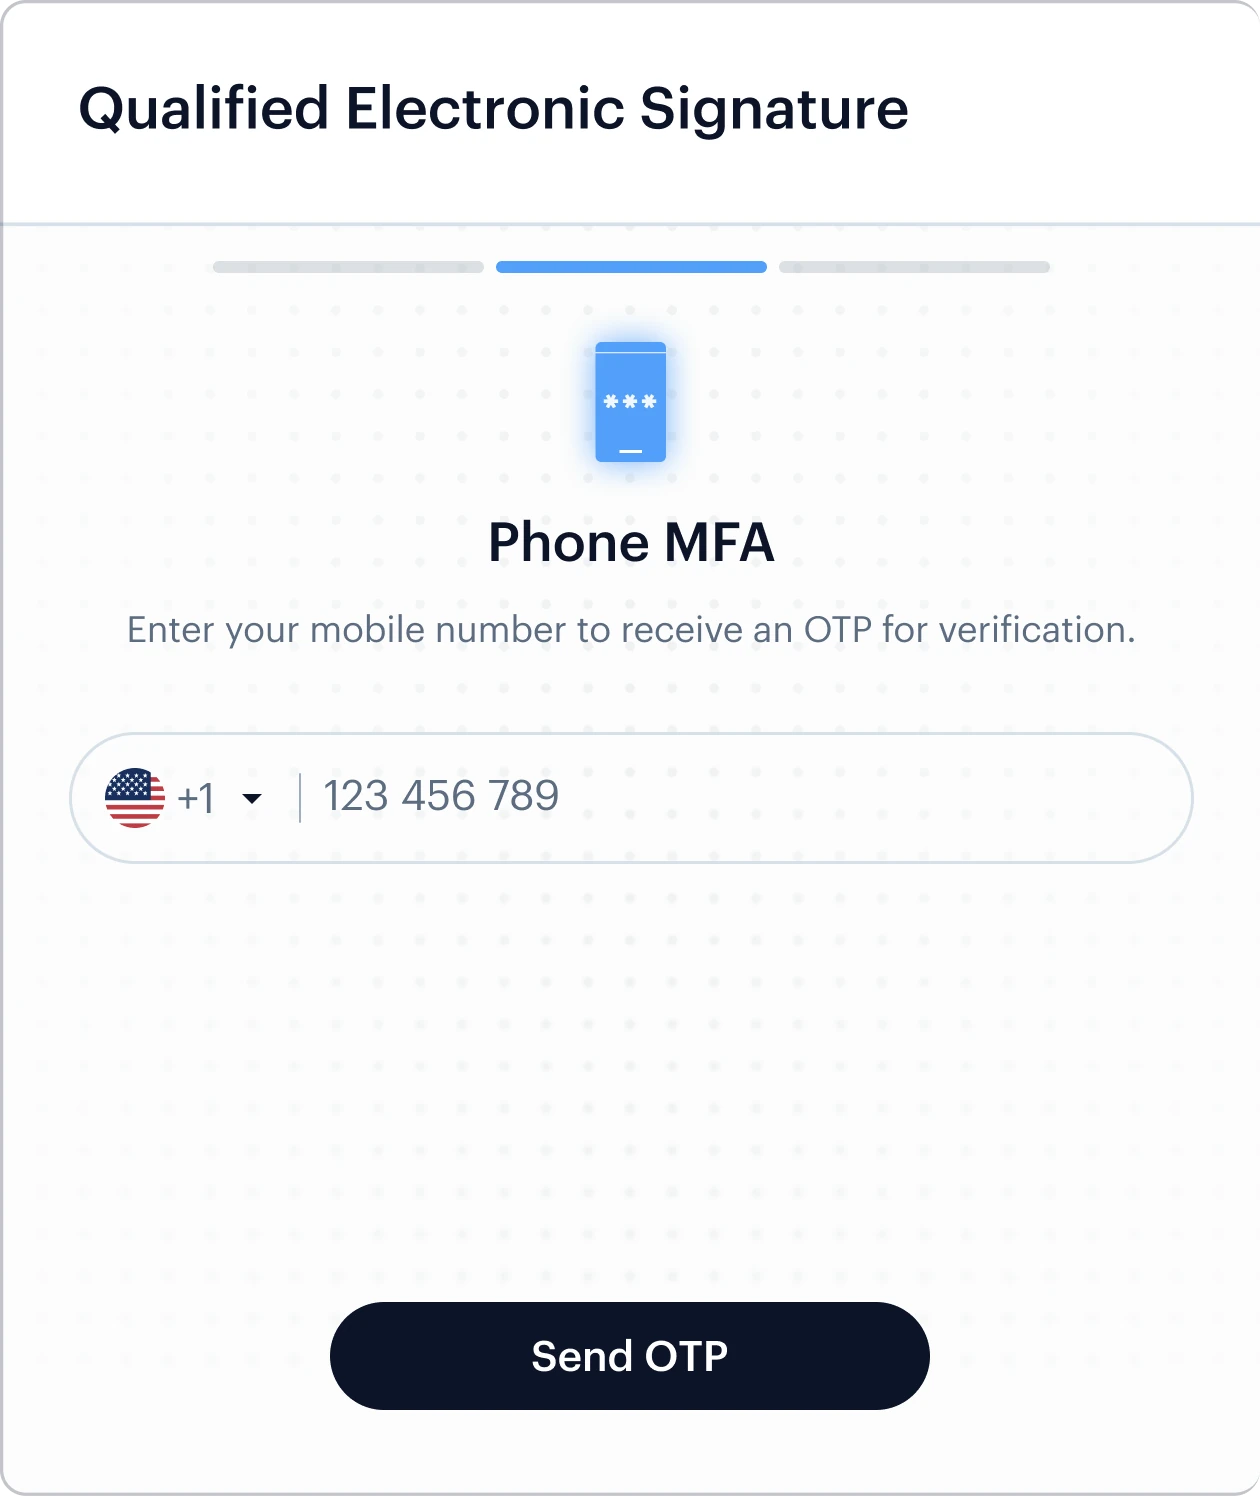
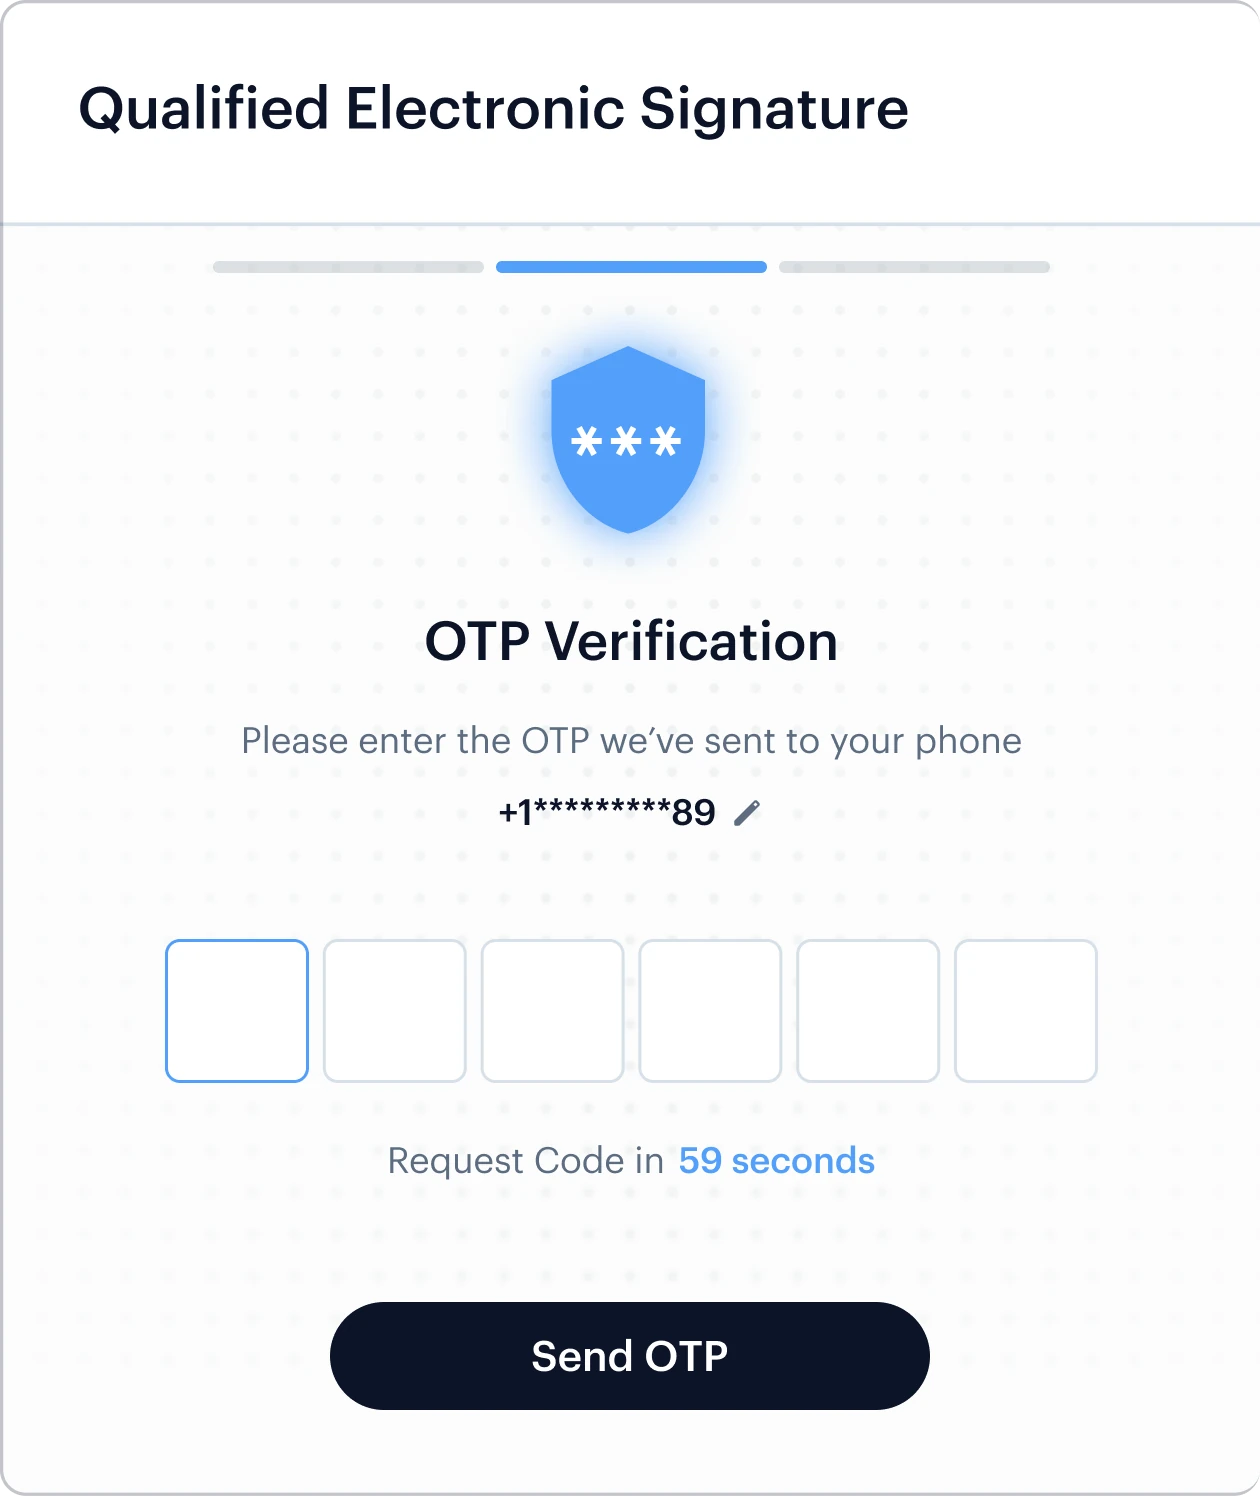
Vérifiez l'identité via une eID nationale prise en charge, une pièce d'identité et un selfie, ou via la lecture NFC de la puce et un selfie, selon les exigences du marché et le niveau d'assurance requis.
Gestion flexible des documents
Conservez les documents dans l'environnement client grâce à la signature par hachage seul, ou soumettez le document complet à Evrotrust. La signature par hachage seul répond aux cas d'usage nécessitant une confidentialité accrue.
Vérification d’identité à haut niveau de confiance
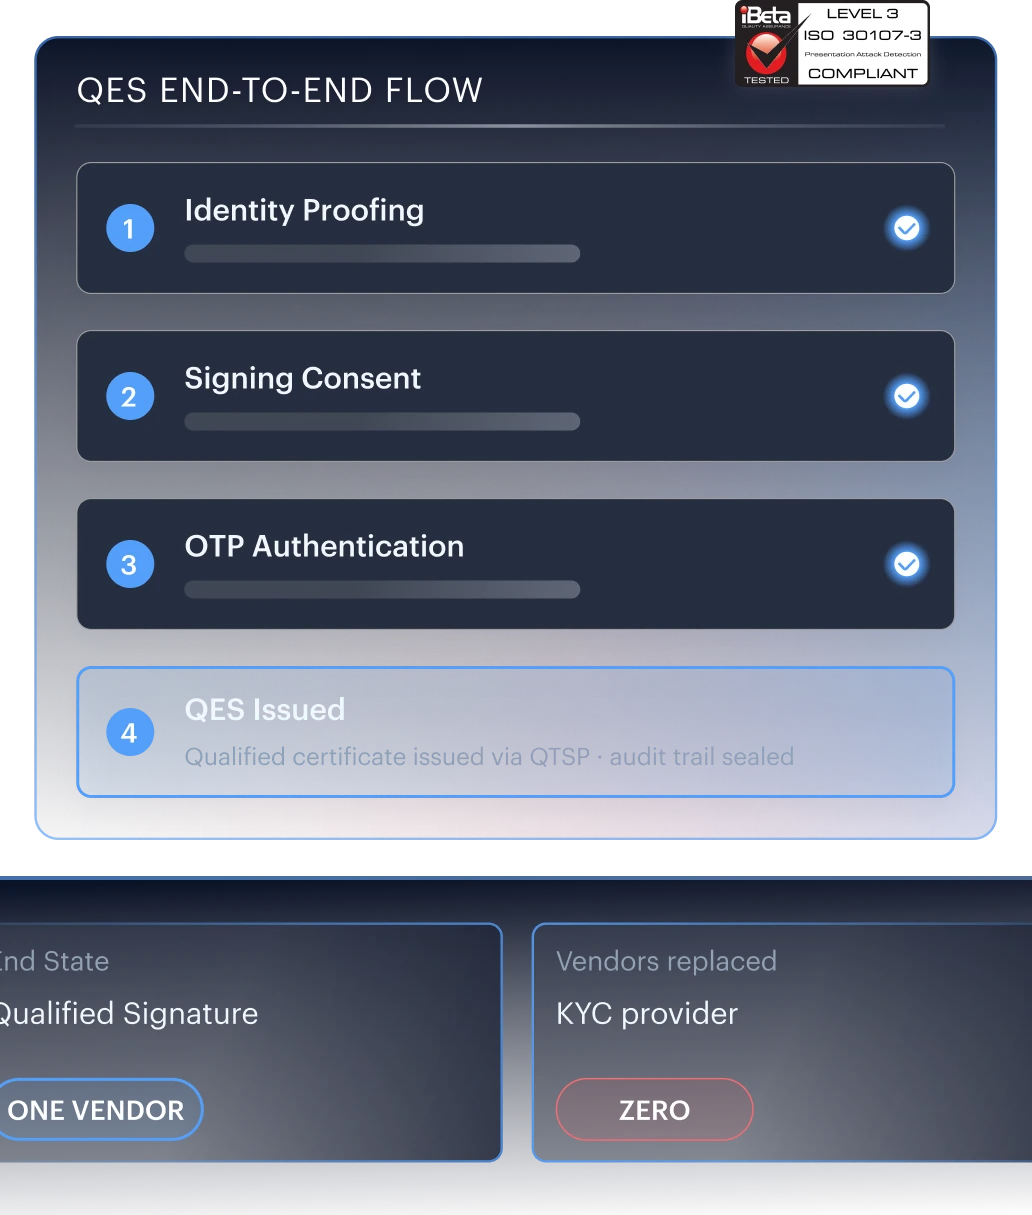
La détection du vivant passive certifiée iBeta PAD Niveau 3 est combinée à des protections contre les deepfakes et les attaques par injection avant la délivrance du certificat.
Un parcours hébergé unique, de la vérification d'identité à la signature
Signature hébergée, sans matériel supplémentaire
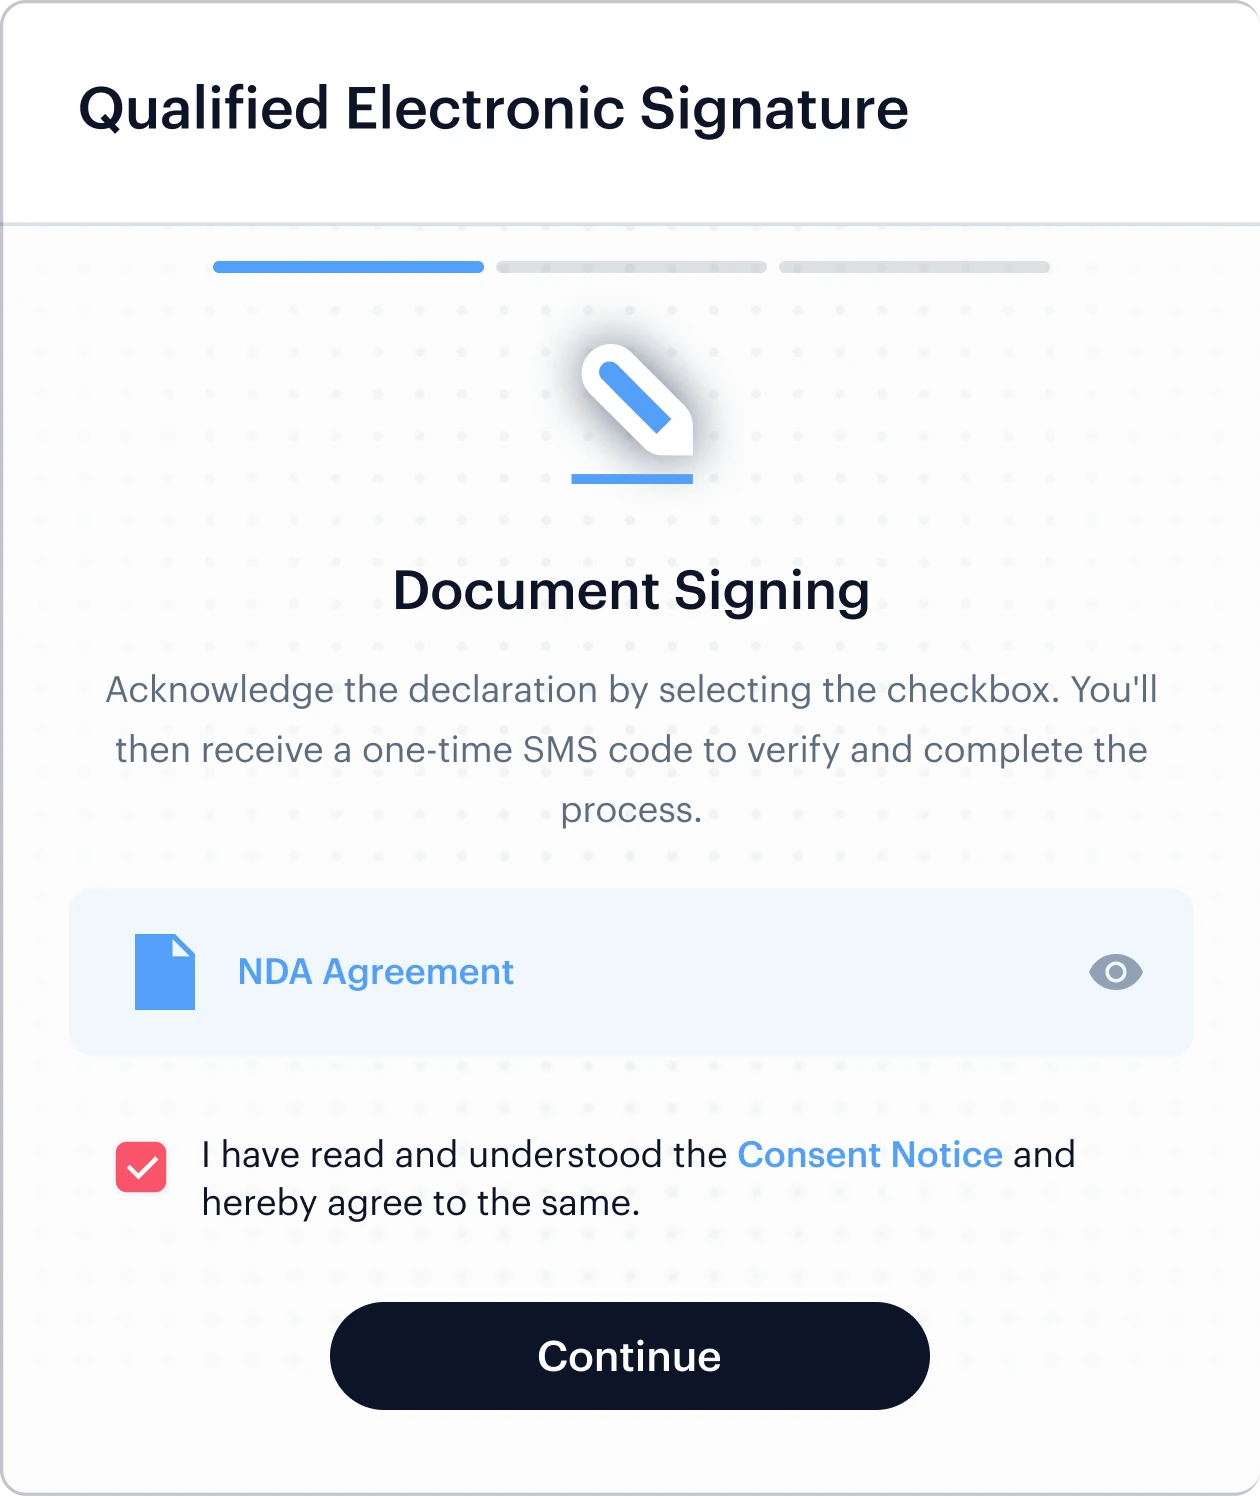
Le processus s'exécute via une iFrame, une redirection ou un navigateur intégré à l'application depuis n'importe quel appareil, sans carte à puce, installation d'application ni configuration de code PIN.
Signature électronique qualifiée via Evrotrust
Après la vérification d'identité et le consentement à la signature, Evrotrust, un prestataire de services de confiance qualifié (PSCo) inscrit sur la liste de confiance de l'UE finalise la SEQ au cours de la même session.
Un dossier de preuve unique
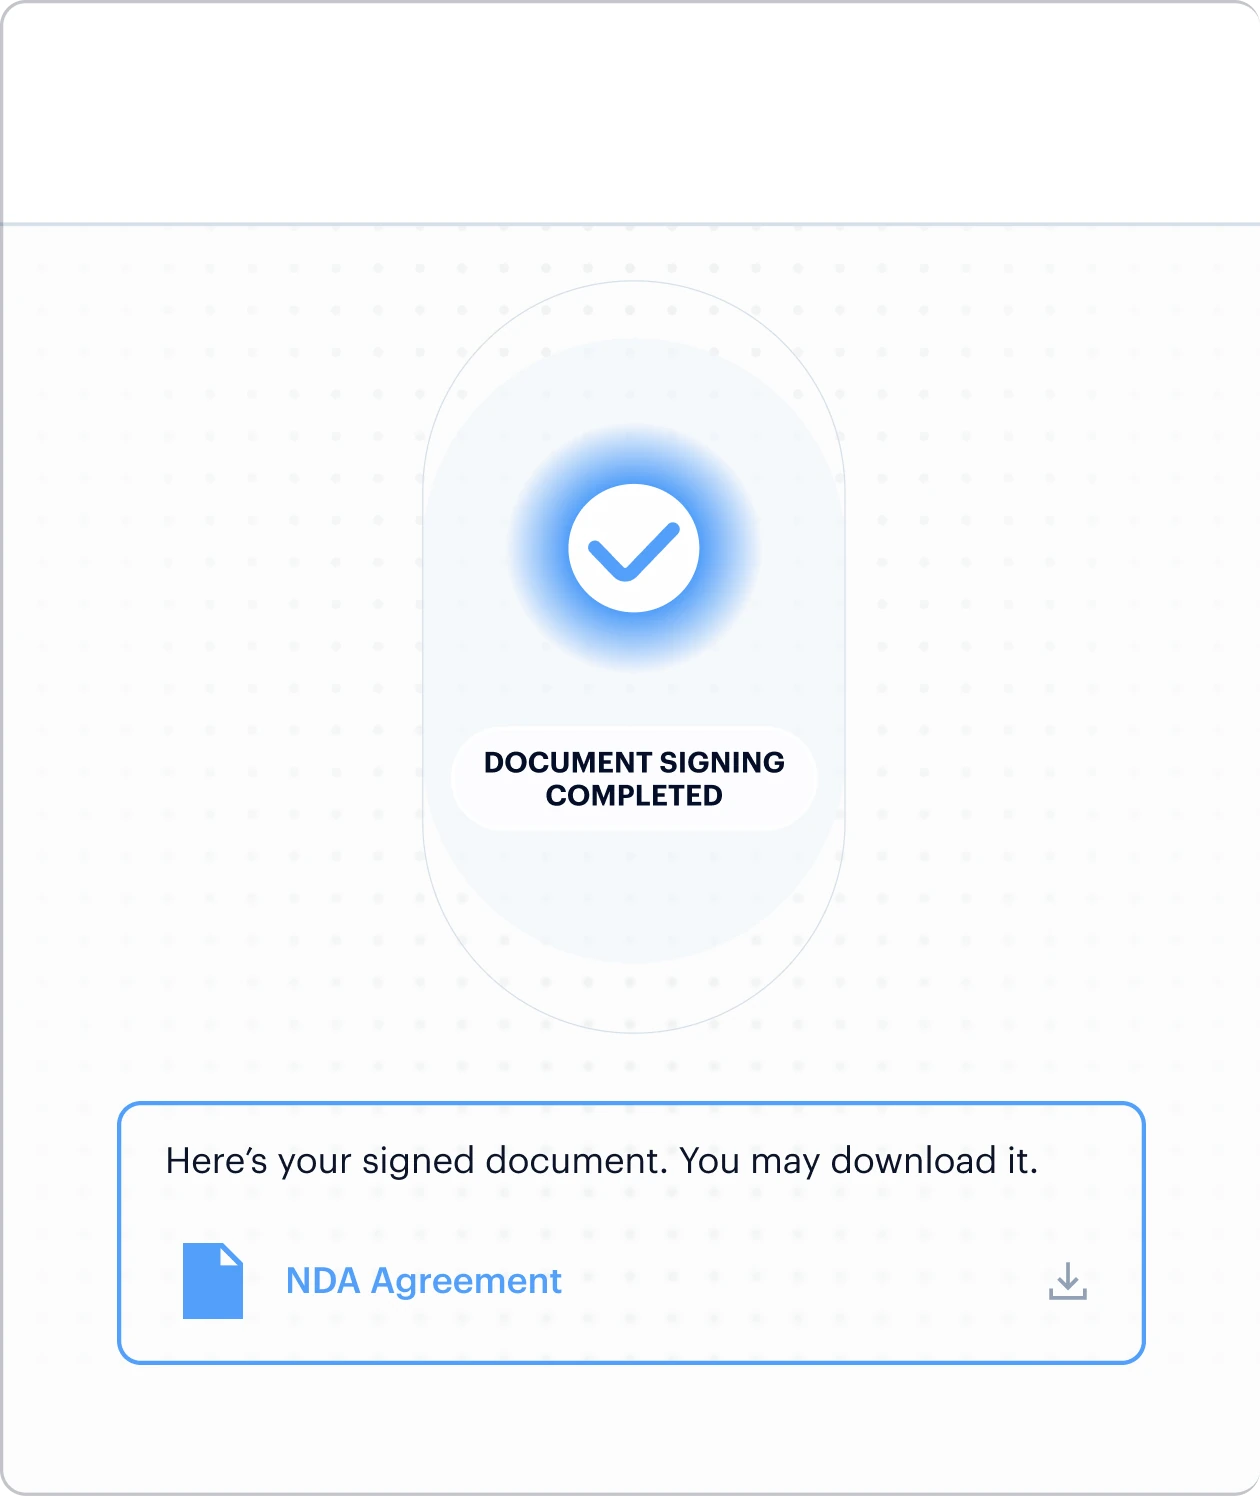
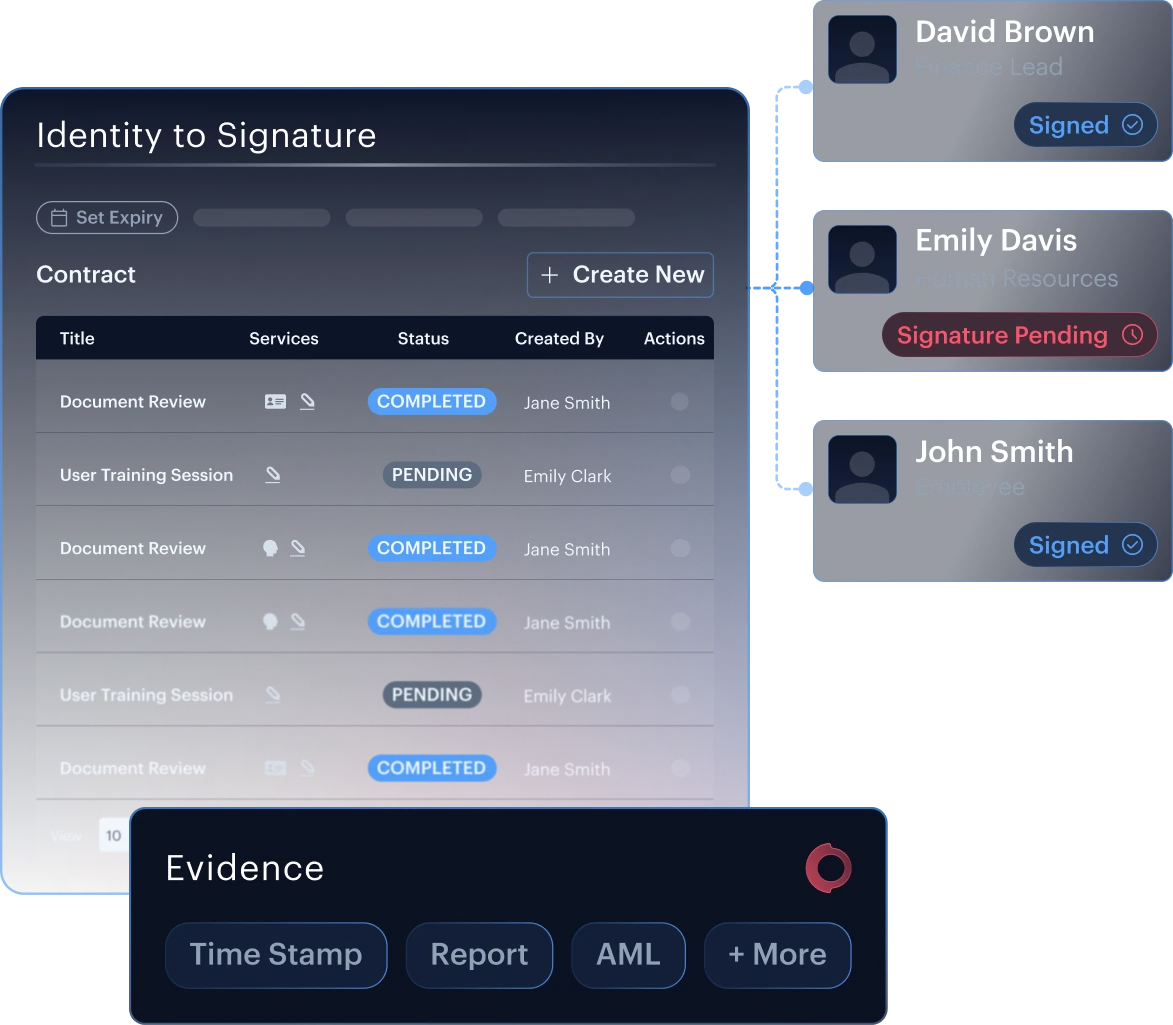
Le document signé, le certificat, l'horodatage qualifié, le statut de révocation, le rapport d'identité, le résultat du filtrage LCB-FT et la piste d'audit sont délivrés via un flux de travail unifié.
Conformité et signature à l'échelle mondiale
Une relation et une intégration
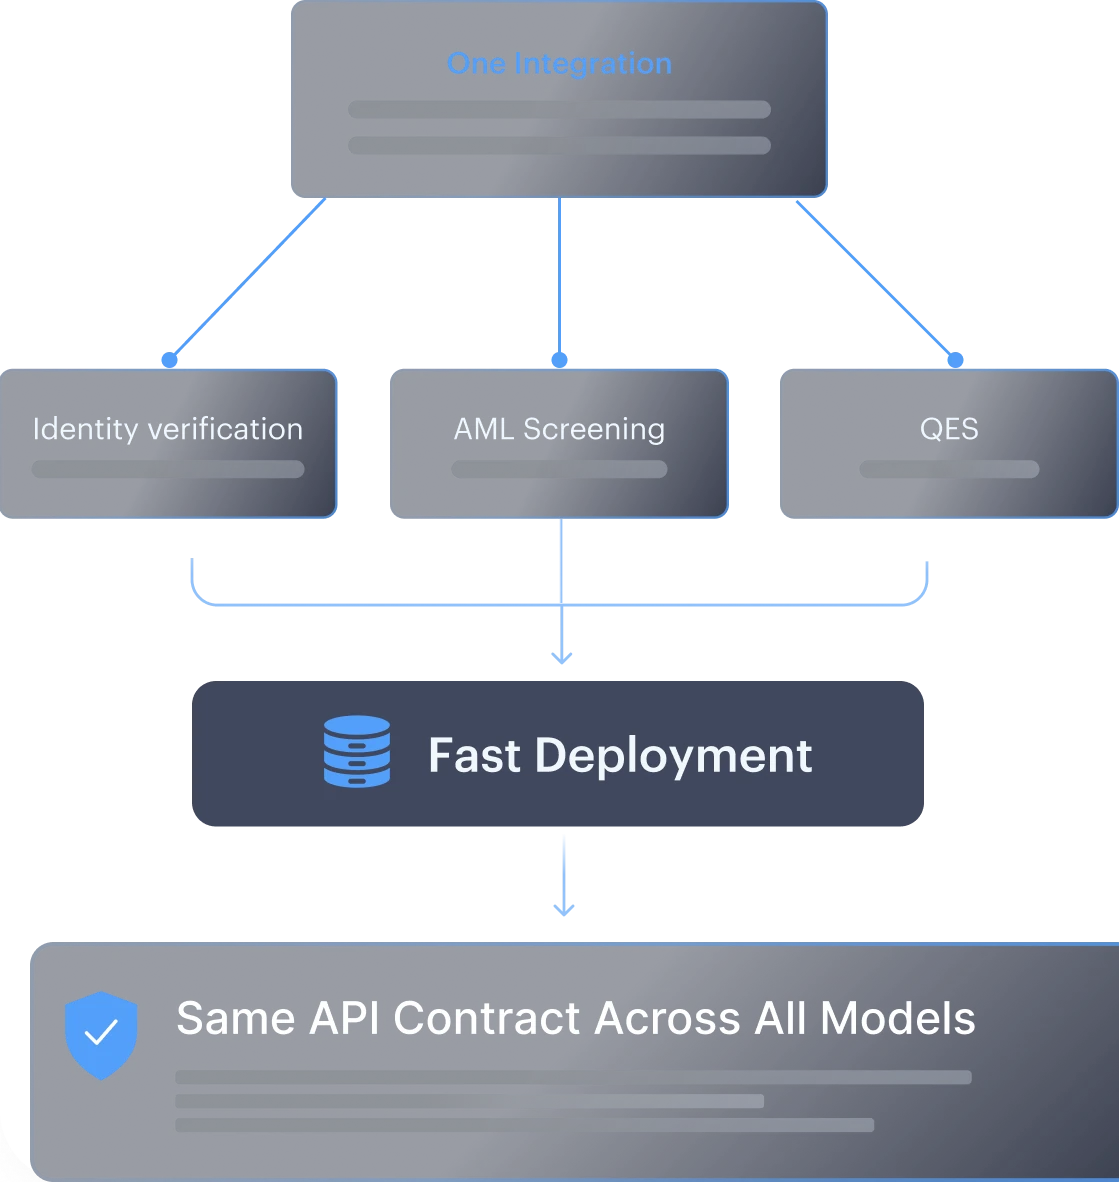
La vérification d'identité, le filtrage LCB-FT et la SEQ s'exécutent sur une plateforme Shufti unique avec une seule API SEQ, un seul webhook et une piste d'audit unifiée, évitant la multiplication des fournisseurs, des contrats et des journaux d'audit.
Mise en œuvre rapide
Les clients concluent des contrats juridiquement contraignants en quelques minutes, tandis que les équipes intègrent le flux de SEQ hébergé en quelques semaines grâce à l'infrastructure existante de Shufti.
Adapté aux évolutions normatives
Le règlement AMLR s'appliquera à partir du 10 juillet 2027. La solution SEQ de Shufti réunit la vérification d'identité à niveau de garantie élevé, les services de confiance qualifiés, les preuves de conformité LBC-FT et la signature électronique au sein d'un flux de travail unique, aidant ainsi les entreprises à se préparer aux nouvelles exigences réglementaires.
Conçu pour les marchés réglementés
Les failles d'identification impactent chaque secteur différemment
Emprunteurs vérifiés, accords plus rapides
Contrats de prêt et d’ouverture de compte, signés avec valeur juridique, sans obligation de se rendre en agence. La même séance qui vérifie l’identité des demandeurs délivre le certificat qualifié, fournissant aux prêteurs un contrat signé et prêt à être audité sans étape KYC supplémentaire.
Tout ce que vous devez savoir, réuni en un seul endroit
Questions fréquentes
Qu'est-ce qu'une signature électronique qualifiée ?
Le niveau le plus élevé de signature électronique en vertu du droit de l'EEE : une signature électronique qualifiée (QES) créée au sein d'un dispositif certifié de création de signature qualifiée (QSCD) et soutenue par un certificat qualifié délivré par un prestataire de services de confiance qualifié (QTSP) accrédité. Elle produit le même effet juridique qu'une signature manuscrite, automatiquement, dans les 27 États membres de l'UE.
Pourquoi ai-je besoin de SEQ plutôt que d'une signature électronique standard ?
Une signature électronique standard, un nom tapé ou une simple case cochée ne prouvent pratiquement rien sur l'identité réelle du signataire. La SEQ vérifie d'abord l'identité du signataire et lie cette identité à la signature via un processus certifié, de sorte que l'accord tient si jamais il est contesté, sans qu'il soit nécessaire de rassembler des preuves supplémentaires après coup.
La SEQ n'est-elle utile que pour les entreprises basées dans l'UE ?
Non. Toute entreprise qui signe des accords avec des clients ou partenaires basés dans l'EU, ou qui souhaite simplement la garantie de signature la plus forte disponible pour un contrat transfrontalier, peut utiliser la QES, quel que soit le lieu du siège social de l'entreprise.
Comment la SEQ soutient-elle la conformité LCB-FT et KYC ?
La SEQ s'appuie sur la même vérification d'identité que celle utilisée pour les contrôles KYC (Know Your Customer). La vérification documentaire et biométrique confirme l'identité du signataire avant l'émission du certificat. Les cadres réglementaires favorisent de plus en plus les méthodes d'identification numérique à niveau d'assurance élevé pour la vigilance à distance. Sous le règlement européen AMLR, les services de confiance qualifiés pertinents figurent aux côtés des moyens d'identification électronique reconnus par eIDAS comme voies de vérification admises. La SEQ ne rend pas à elle seule une entreprise entièrement conforme en matière de LCB-FT, mais elle élimine l'écart entre la vérification d'identité et l'exécution du contrat.
Comment fonctionne le processus de vérification et de signature ?
Le signataire effectue la vérification d'identité, le contrôle des documents, la comparaison faciale et la détection de vivacité au cours d'une seule session. Une fois vérifié, un prestataire de services de confiance qualifié QTSP accrédité et la signature est appliquée immédiatement, sans outil de signature séparé ni second tour de vérification.
Quels pays reconnaissent la SEQ ?
Les 27 États membres de l'UE, ainsi que l'Islande, le Liechtenstein et la Norvège dans le cadre de l'EEE. En dehors de l'UE/EEE, la reconnaissance dépend du droit local ou d'accords bilatéraux, bien que les preuves d'identité sous-jacentes continuent de soutenir l'accord.
Le signataire a-t-il besoin d'un token matériel ou d'une carte à puce ?
Non. eIDAS 2.0 permet que le dispositif de signature soit un logiciel distant certifié, de sorte que le flux s'exécute entièrement depuis l'appareil du signataire, où qu'il se trouve.
Que va-t-il se passer lors du lancement d'eIDAS 2.0 et du portefeuille européen d'identité numérique (EUDI) ?
eIDAS 2.0 introduit le portefeuille européen d'identité numérique (EUDI), les États membres visant une mise à disposition d'ici décembre 2026. Le flux de signature à distance de Shufti repose sur le même modèle logiciel à distance que celui utilisé par le portefeuille EUDI, ce qui le positionne idéalement pour accepter les justificatifs délivrés par les portefeuilles à mesure du déploiement des portefeuilles nationaux.
Quelles preuves reçois-je pour chaque document signé ?
Le certificat qualifié, un horodatage fiable, l'état de révocation vérifié via OCSP, l'enregistrement de la vérification biométrique d'identité effectué lors de la même session, et un journal complet de la session de signature, prêt à être remis à un auditeur ou à une contrepartie.
Plusieurs parties peuvent-elles signer le même document ?
Oui. Shufti prend en charge la signature multipartite séquentielle, où chaque signataire effectue sa propre vérification et son acte de signature, avec un horodatage individuel et un enregistrement de preuves captés pour chaque signataire.
Pourquoi choisir Shufti pour la SEQ ?
Shufti associe la vérification d'identité, le filtrage LCB-FT et un logiciel de signature qualifiée au sein d'une plateforme unique, évitant ainsi aux entreprises d'associer des fournisseurs distincts pour l'inscription et la signature. La même identité vérifiée qui émet la signature alimente également les contrôles LCB-FT et KYC, offrant aux équipes de conformité un dossier unifié plutôt que deux.
Prouvez que le signataire est réel avant que la signature qualifiée ne devienne contraignante
Vérifiez le signataire, délivrez un certificat qualifié et recueillez une signature juridique contraignante au sein d'un flux unifié. Contactez l'équipe Shufti pour intégrer la SEQ et la vérification LCB-FT/KYC dans votre parcours d'intégration et de contractualisation à l'échelle mondiale.
Votre solution de référence pour le KYC, la LCB-FT et la fraude
Ressources
24 août 2026
Signature électronique qualifiée : guide par pays de l'UE et de l'EEE
Les cas où une signature électronique qualifiée suffit juridiquement, pays par pays dans l'UE et l'EEE, vérifiés d'après les textes de loi eux-mêmes plutôt que d'après les résumés des fournisseurs.
Guide
10 juillet 2026
La vérification d'identité en Europe : eIDAS 2.0 et portefeuille EUDI
Un guide pratique de la vérification d'identité en Europe : eIDAS 2.0, le portefeuille EUDI, l'eIDV sans document et le choix d'un fournisseur d'eID pour l'intégration dans l'UE.
Guide
4 août 2026
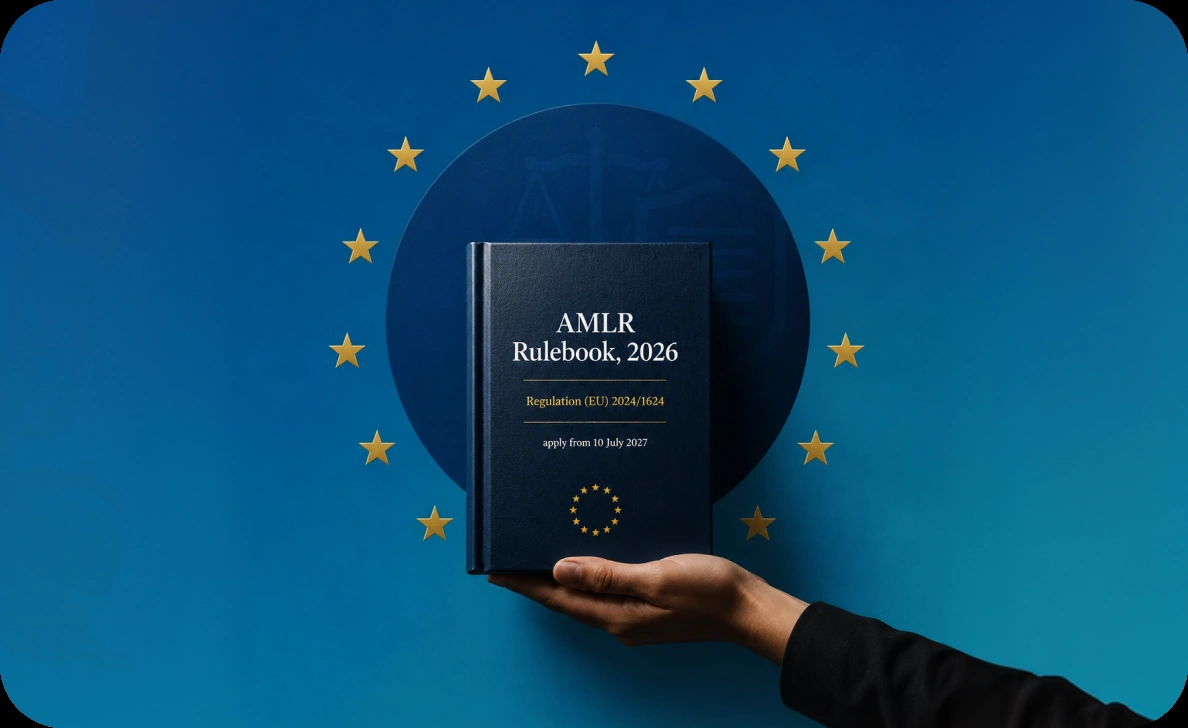
Guide AMLR de l'UE 2027 : exigences, champ d'application, échéances
Le règlement (UE) 2024/1624 s'appliquera à partir du 10 juillet 2027. Ce guide explique quelles entreprises entrent dans son champ d'application, ce qu'exigent les mesures de vigilance (CDD) et les contrôles des bénéficiaires effectifs, et en quoi l'AMLR diffère aujourd'hui de l'AMLD6.
Guide