

 AMLR Solutions
 AMLR Consultation
 EUDI Wallet
 Onboarding
 Ongoing Monitoring
 FRAML
 KYC
 KYB
 KYI
 Age Assurance
 Workforce IAM
 Candidate Verification
 Account Takeover
 Bonus/ Promotion Abuse
 Chargeback Fraud
 Deepfake
 Document Fraud
 Fraud Networks
 Impersonation Fraud
 Money Mule Activity
 Multi-Accounting
 Party Fraud
 Regulatory & Compliance Risks
 Synthetic Identity Fraud
 Adult Content
 Banking
 Crypto
 Fintech
 Forex
 Compliance
 Fraud prevention
 Trust & safety
 Global expansion
 Compliance Officers
 Developers
 Fraud Analysts
 Product Managers
 Journey Builder
 Global Trust Platform
 Customer Profiles
 Vendor Comparison
 IDV Case Management
 AML Case Management
 Regulatory Reporting
 Agentic Rule Builder
 AI Compliance Co-Pilot
 Fraud Analytics
 Fraud Hub
 OCR
 Shufti AI
 Bank Account Verification
 Biometric Duplication
 Database Checks
 Document Intelligence
 Government ID
 Mobile Driver's License
 NFC
 Selfie Liveness
 Brand Personalisation
 Deployment Options
 Identity Methods
 IDV Modes
 Multi-tenancy
 On-Premise IDV
 Secure Capture
 Shufti MCP


Service de vérification de comptes bancaires
Vérification de compte bancaire : confirmer la titularité avant tout transfert de fonds
Shufti vérifie les comptes bancaires lors du rattachement de comptes, des versements, des retraits, des prélèvements automatiques, des remboursements et des changements de bénéficiaire, créant un enregistrement prêt pour l'audit pour chaque vérification.
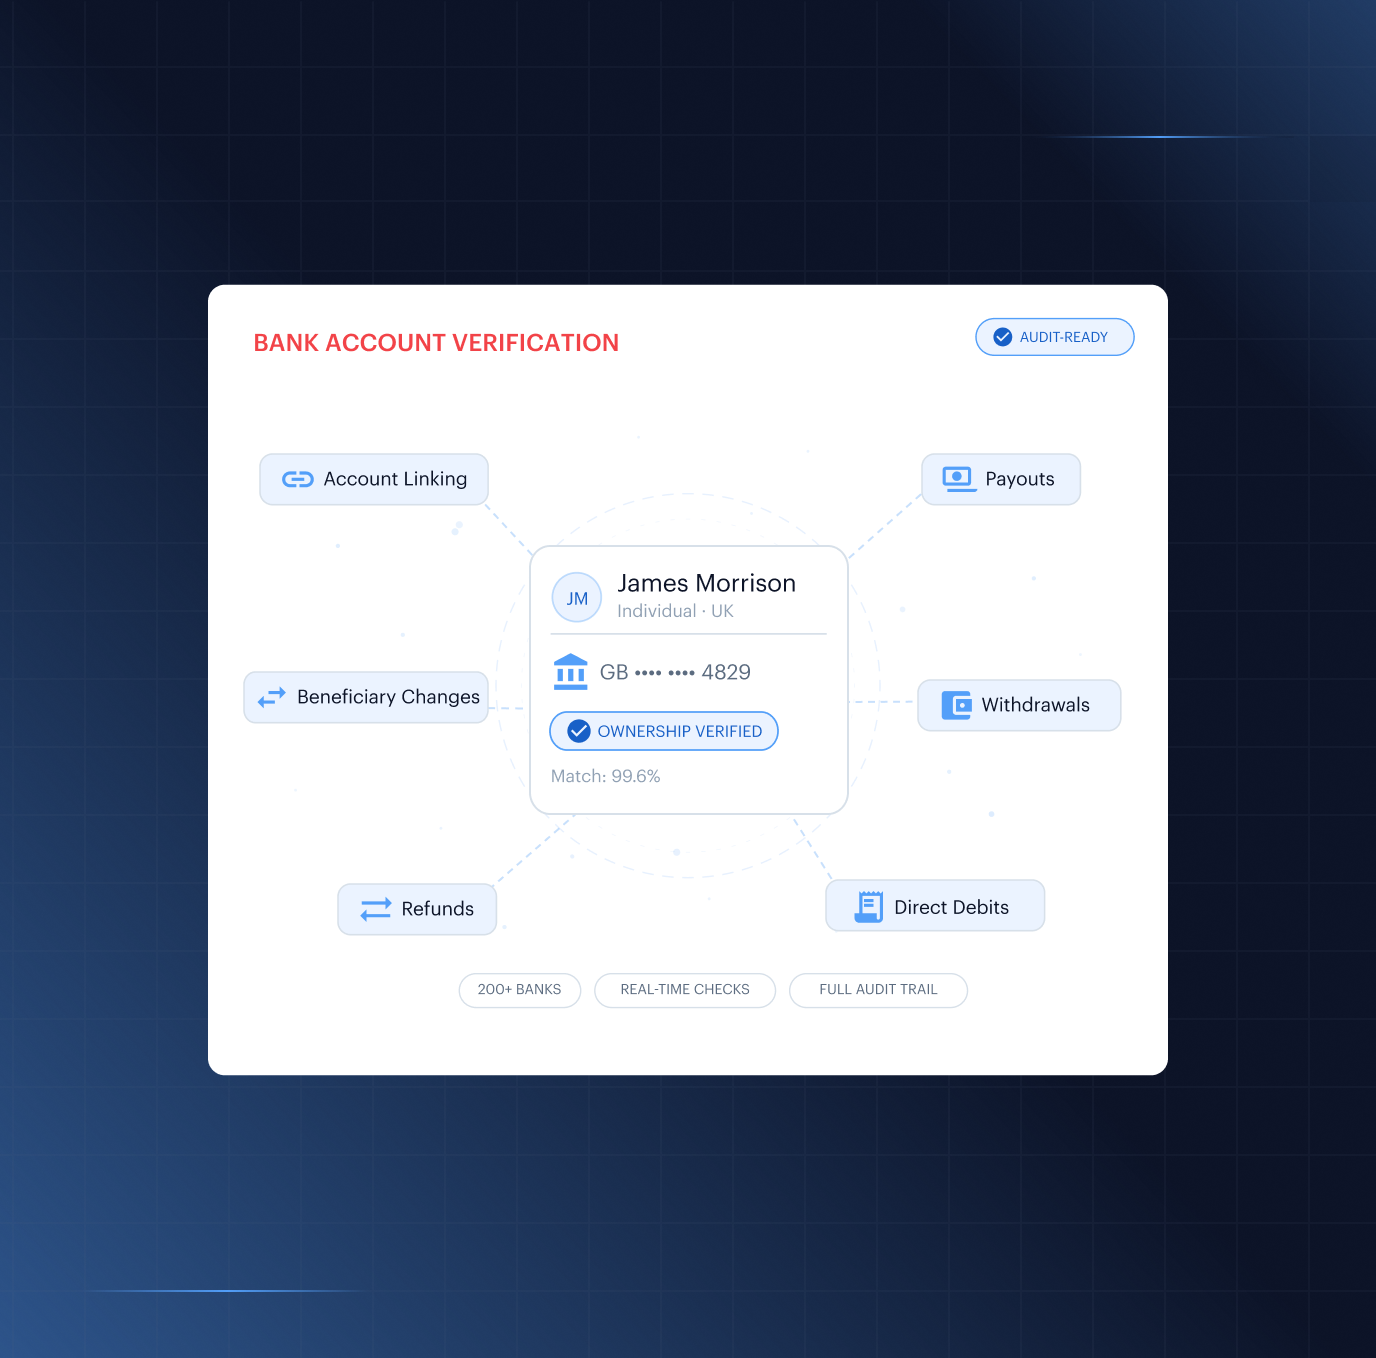
Couverture de vérification des risques liés aux comptes et aux paiements




En quoi la vérification instantanée de compte bancaire de Shufti se distingue-t-elle ?
Vérification de la titularité du compte bancaire lors de la liaison
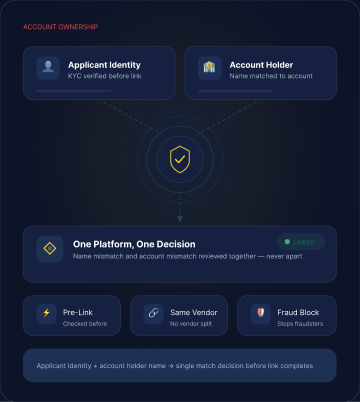
Des contrôles insuffisants de la propriété des comptes permettent à un fraudeur de lier un compte bancaire qu'il ne contrôle pas. Shufti vérifie l'identité du demandeur et le nom du titulaire du compte simultanément avant d'approuver la liaison.
Les vérifications d'identité et de compte sont exécutées sur la même plateforme plutôt que par des fournisseurs distincts, afin qu'une discordance de nom et une discordance de compte ne soient jamais examinées séparément.
Arrêtez la redirection des paiements avant le transfert des fonds.
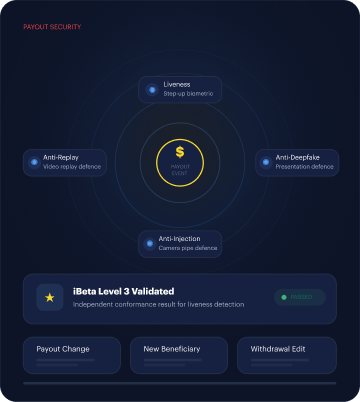
La prise de contrôle de compte permet aux fraudeurs de modifier les informations de paiement, d'ajouter un nouveau bénéficiaire ou de rediriger les fonds vers un compte qu'ils contrôlent. Shufti exige une réauthentification biométrique renforcée avec vérification de présence avant toute modification des informations de paiement ou de retrait.
La détection de présence de Shufti fournit ce résultat de conformité indépendant, protégeant ainsi l'étape de réauthentification contre les attaques par deepfake, rejeu et injection au moment précis où les détails de paiement ou de retrait sont modifiés.
Vérifiez chaque compte avant la validation du paiement.
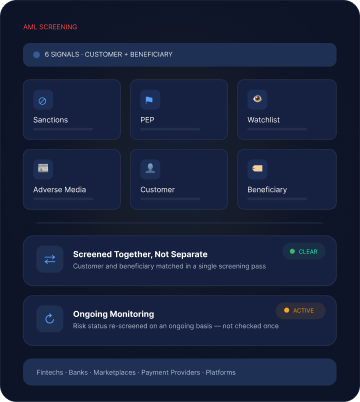
Les fintechs, les banques, les places de marché, les prestataires de paiement et les plateformes doivent effectuer un filtrage des sanctions, des PPE, des listes de surveillance et des informations défavorables avant d’approuver un paiement ou un versement. Shufti vérifie le client et le bénéficiaire ensemble, et non séparément.
Le suivi continu permet de réévaluer régulièrement les clients et les bénéficiaires, afin de ne manquer aucun changement de statut de risque après l'intégration.
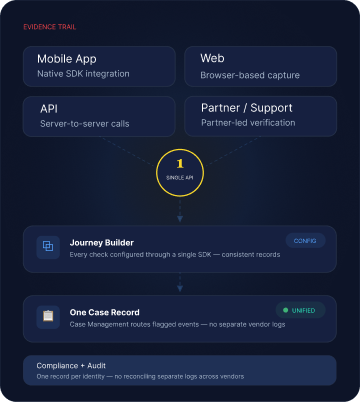
Une piste de preuve unique pour l'ensemble des canaux
Les vérifications demandées via différents canaux (application, site web, API, support ou partenaires) peuvent générer des enregistrements incohérents. Shufti centralise chaque vérification grâce à une API et un SDK uniques, configurés via Journey Builder.
La gestion des cas achemine les événements signalés pour examen, ce qui permet aux équipes de conformité et d'audit de travailler à partir d'un seul enregistrement au lieu de devoir concilier des journaux distincts provenant de différents fournisseurs.
CAPACITÉS DE VÉRIFICATION
Capacités logicielles de Shufti pour la vérification des comptes bancaires
Modes de vérification bancaire : vérification du compte et de l'IBAN
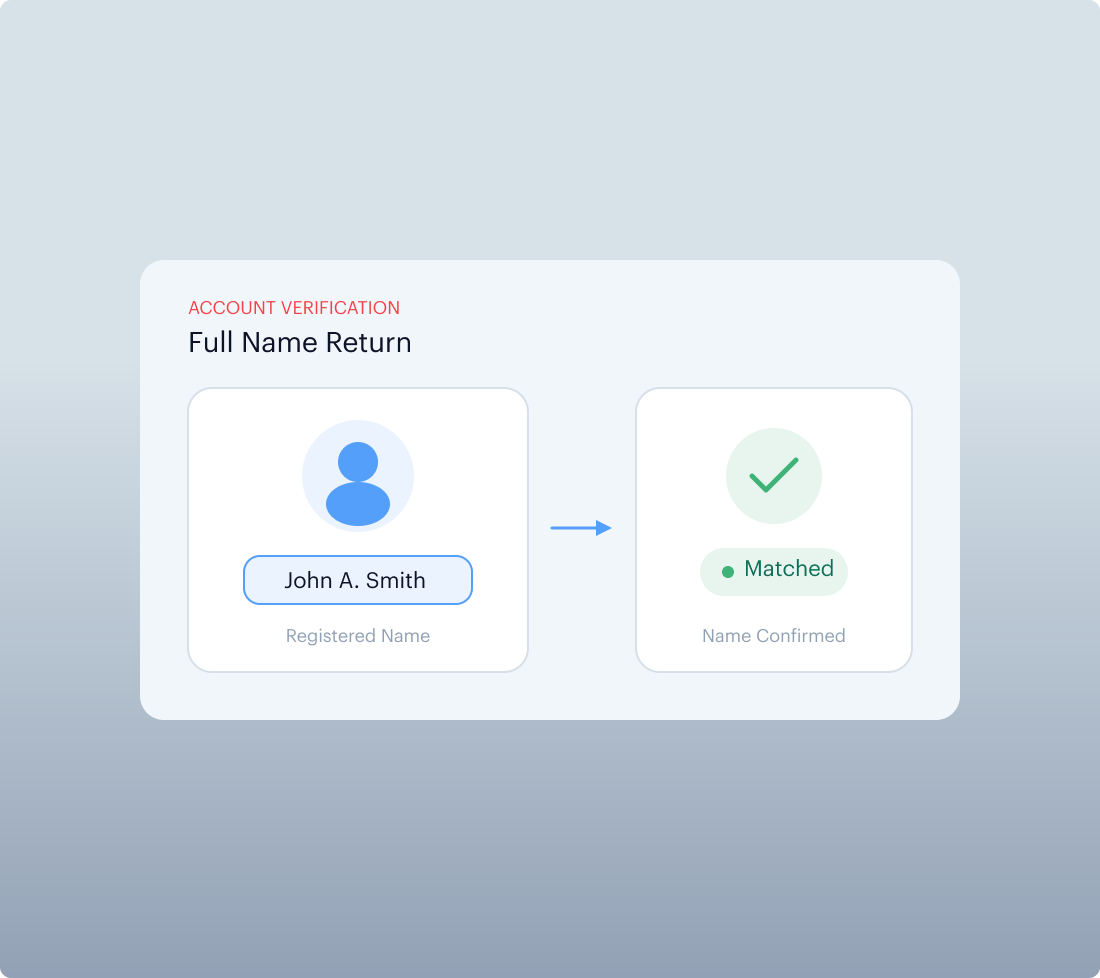
Renvoi du nom complet
Confirme le nom enregistré sur le compte afin qu'il puisse être comparé au nom figurant dans nos dossiers.
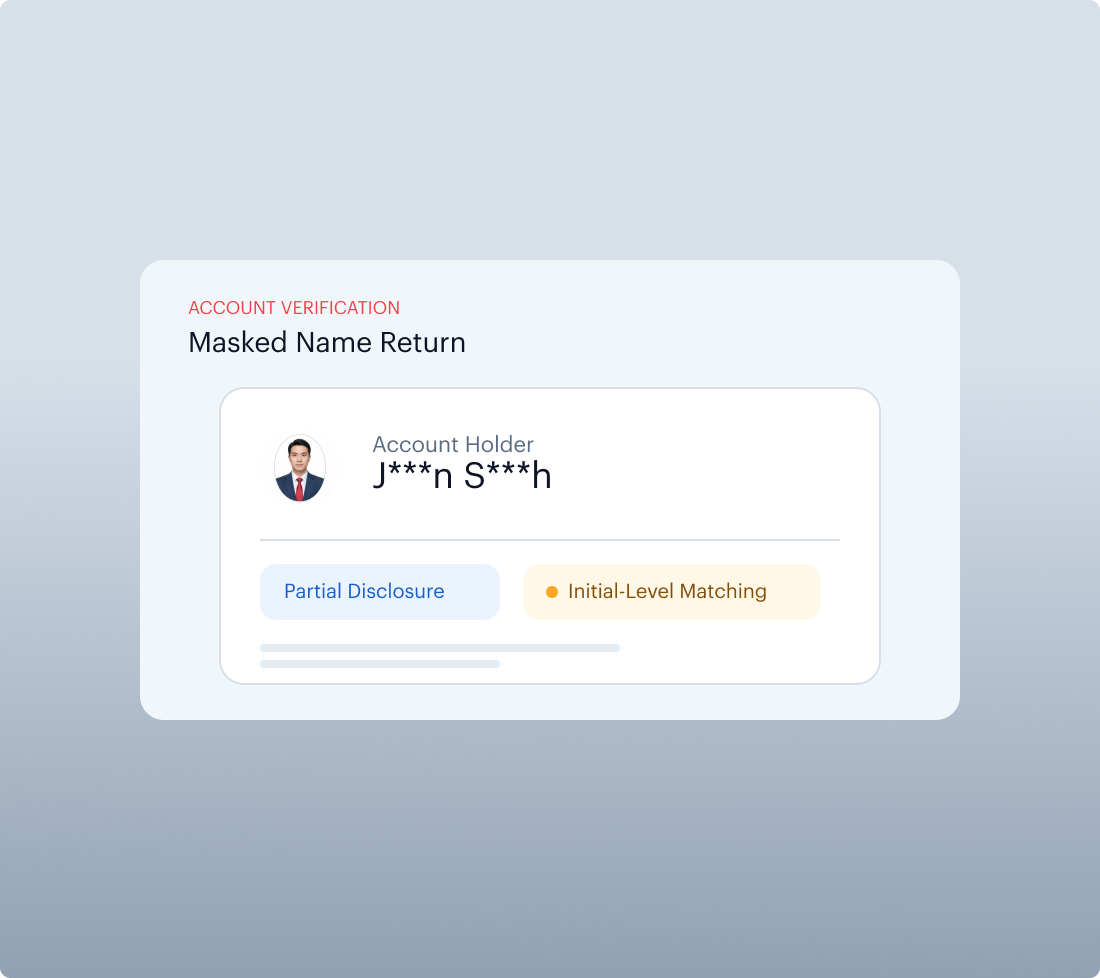
Renvoi du nom masqué
Renvoie un nom de titulaire de compte partiellement masqué lorsque la divulgation complète est restreinte, permettant une correspondance de premier niveau.
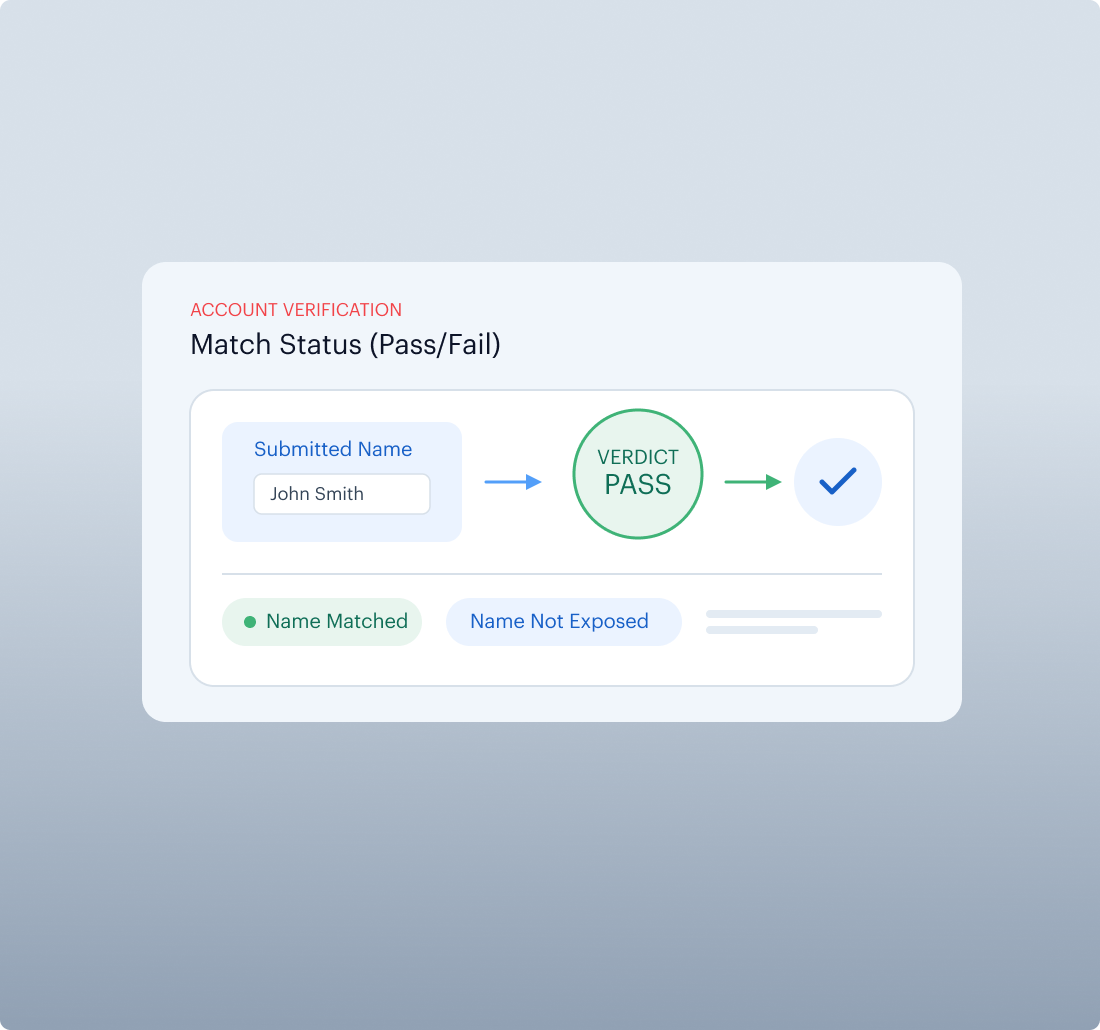
Statut de concordance (Validé/Échoué)
Soumet le nom du titulaire du compte ainsi que les détails du compte et renvoie un verdict de concordance sans exposer le nom figurant dans nos dossiers.
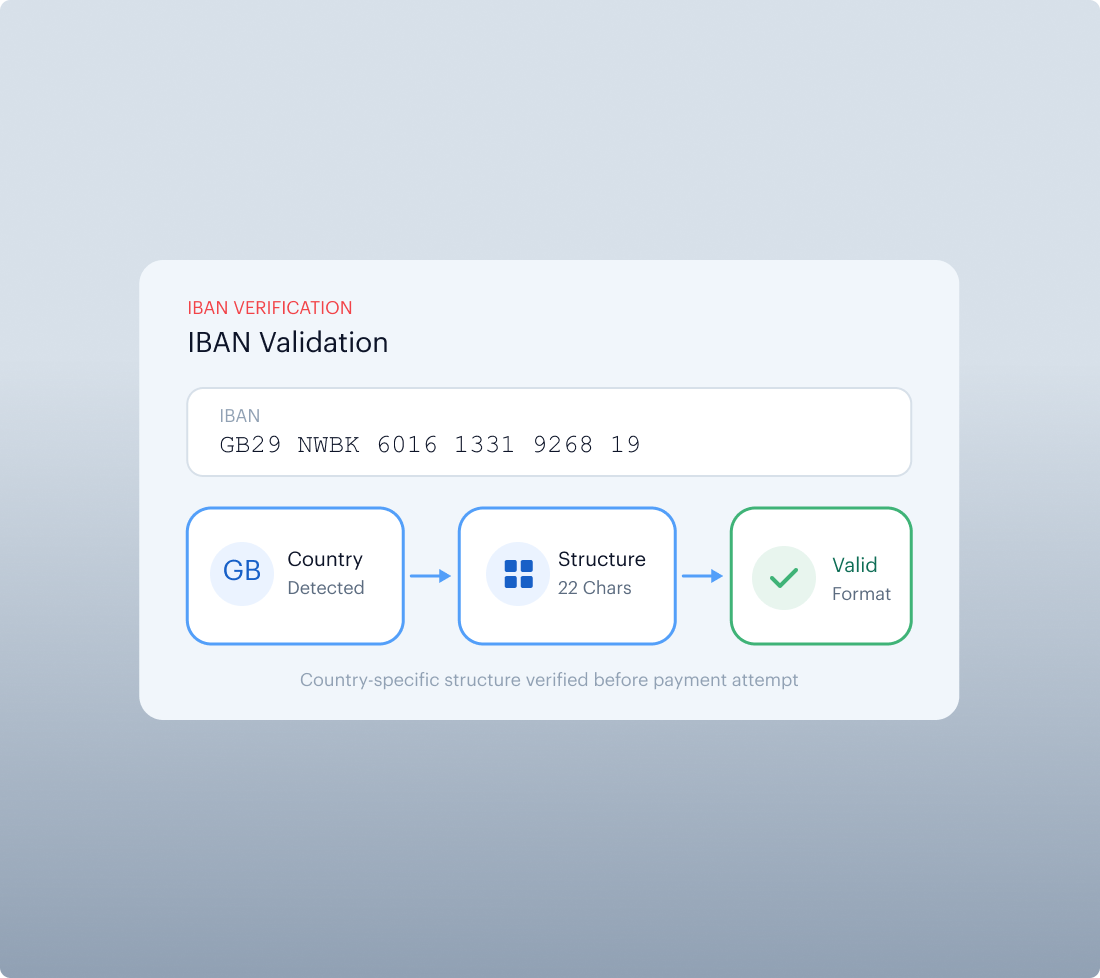
Validation de l'IBAN
Vérifie qu'un IBAN respecte la structure spécifique au pays avant d'effectuer un paiement.
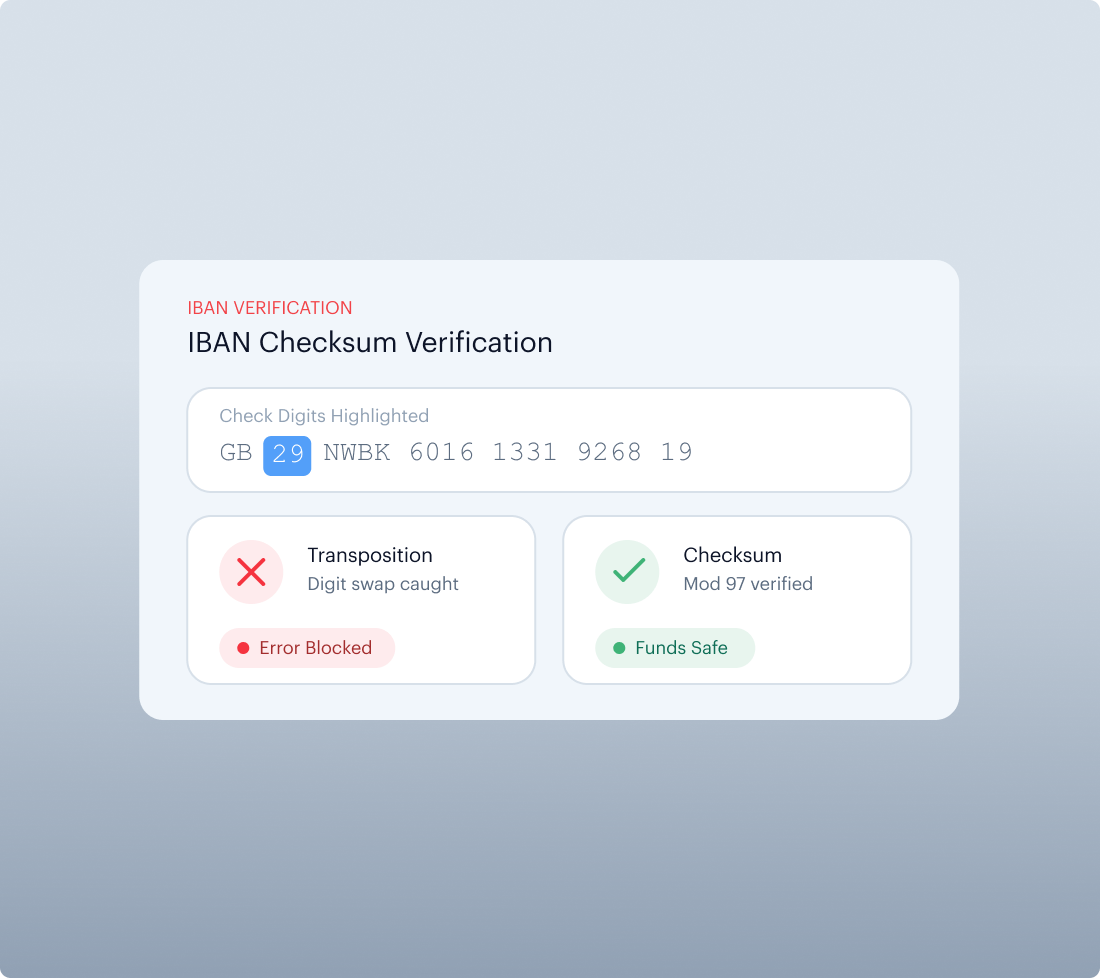
Vérification de la somme de contrôle de l'IBAN
Valide les chiffres de contrôle de l'IBAN pour détecter les erreurs de transposition et les fautes de frappe avant l'envoi des fonds.
Vérification de l'existence du compte
Confirme qu'un compte est actif et joignable dans le cadre d'une vérification légère préalable au paiement.
Intégration, liaison de comptes et événements de versement
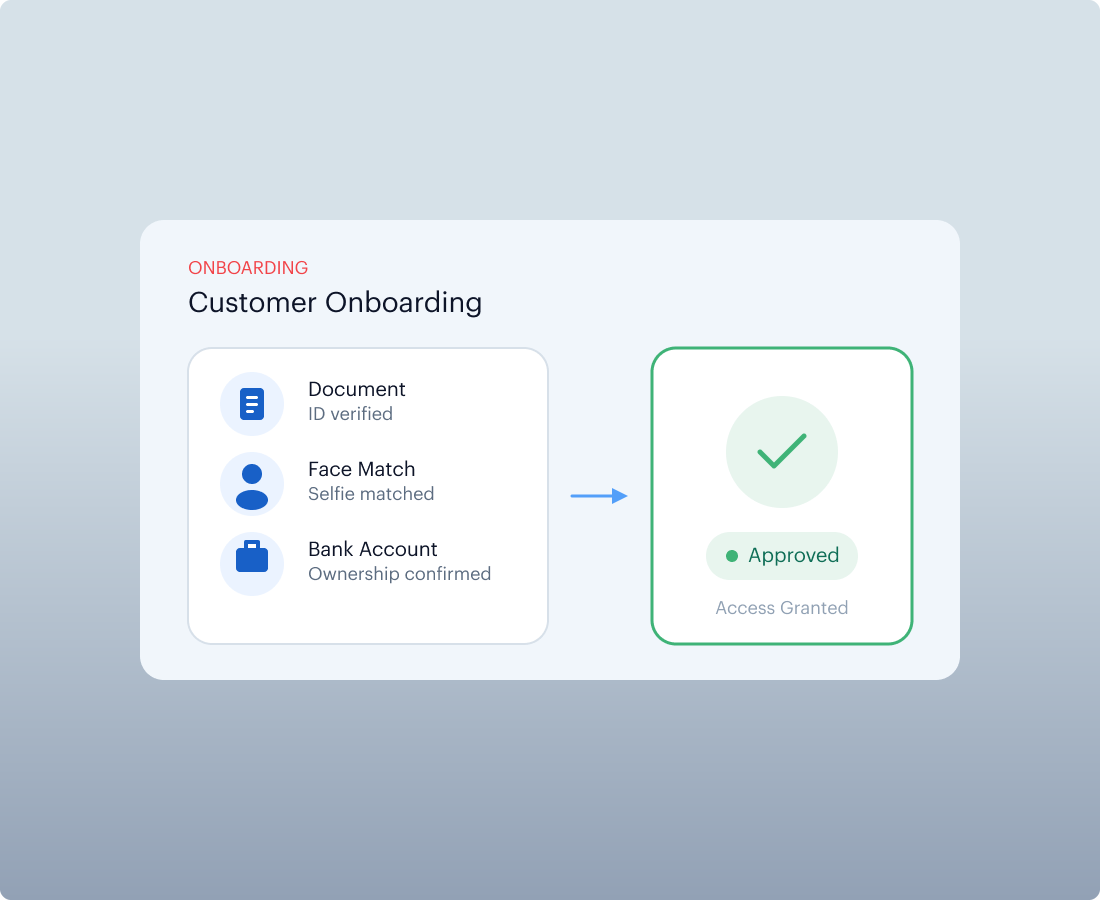
Intégration client
La vérification des documents, la vérification faciale et la vérification du compte bancaire permettent de confirmer l'identité du demandeur et le compte qu'il contrôle avant que l'accès ne soit accordé.
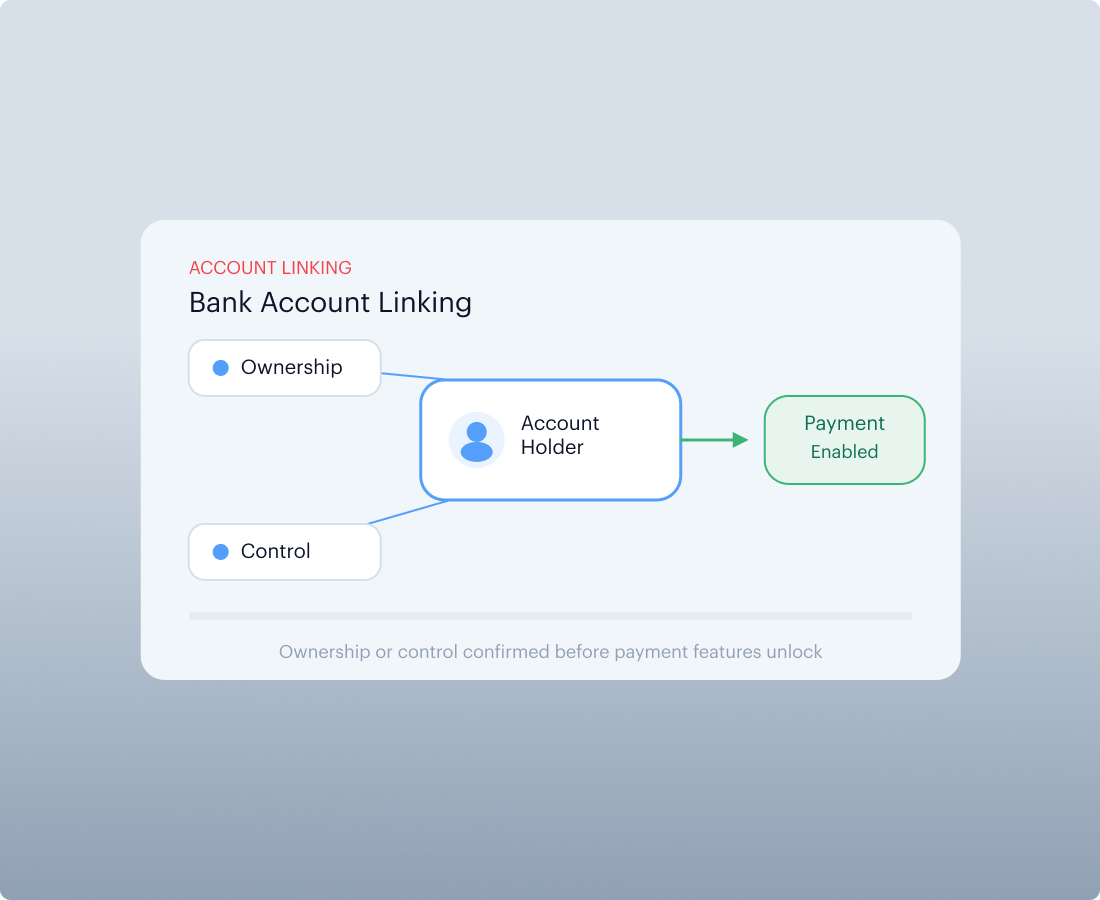
Liaison de compte bancaire
Confirme que la personne qui associe un compte en est propriétaire ou en a le contrôle, avant l'activation des fonctionnalités de paiement.
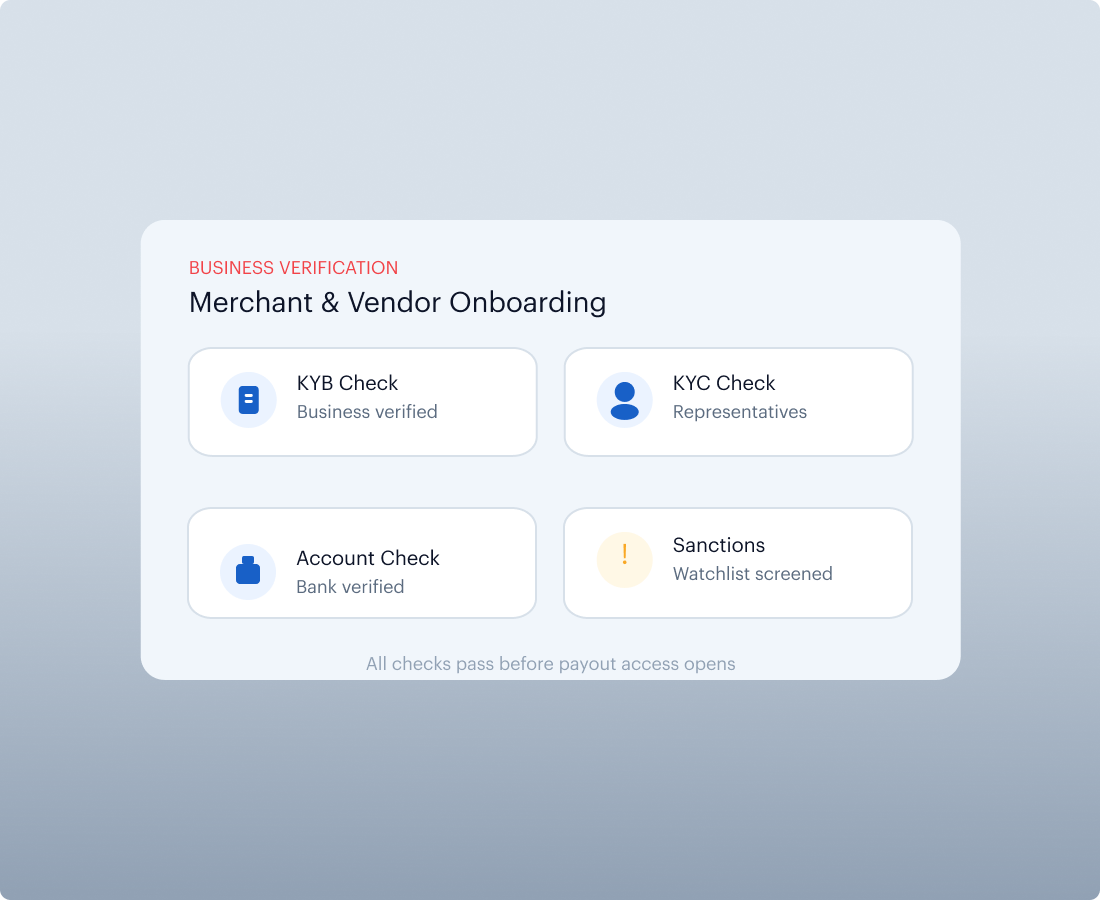
Intégration des commerçants et des fournisseurs
Les procédures KYB et KYC permettent de vérifier l'entreprise et ses représentants, parallèlement aux vérifications relatives au compte et aux sanctions, avant l'ouverture de l'accès aux paiements.
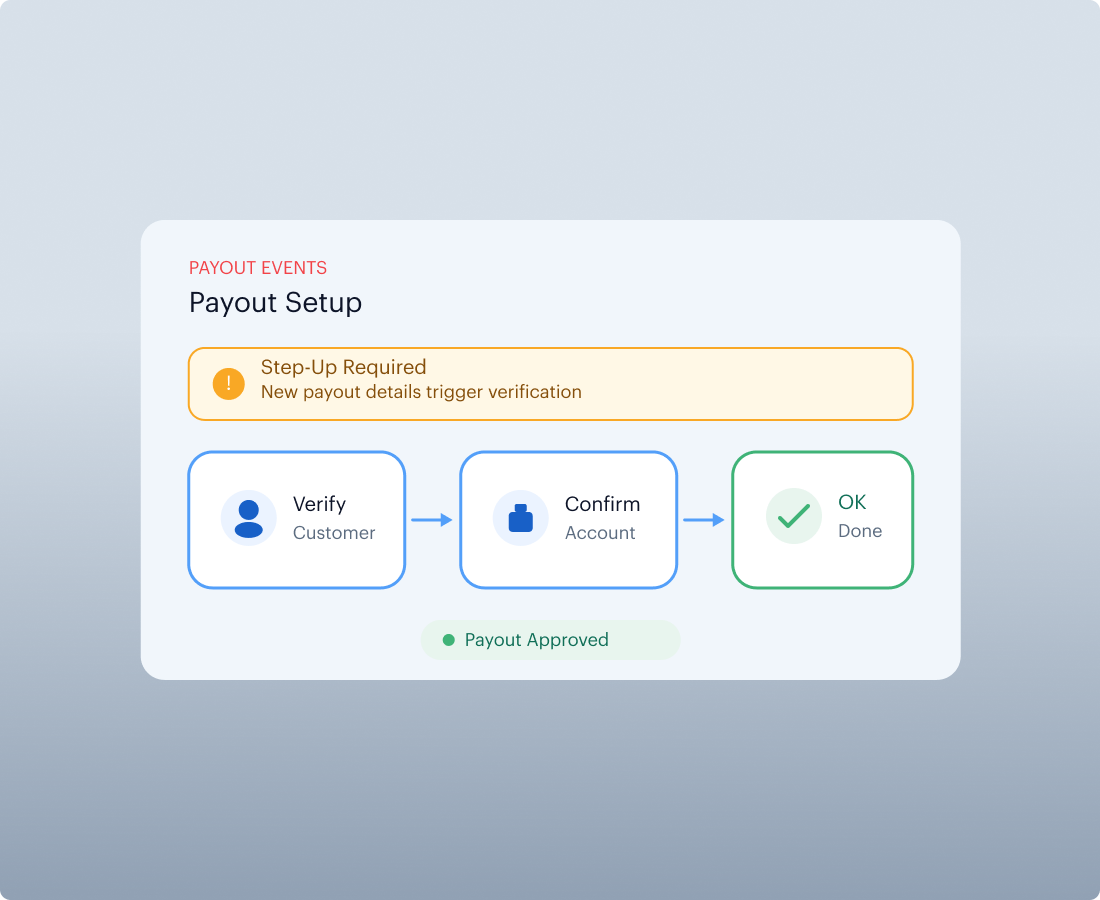
Configuration des versements
La vérification renforcée confirme l'identité du client et la validité du compte destinataire avant l'approbation de nouvelles coordonnées de paiement.
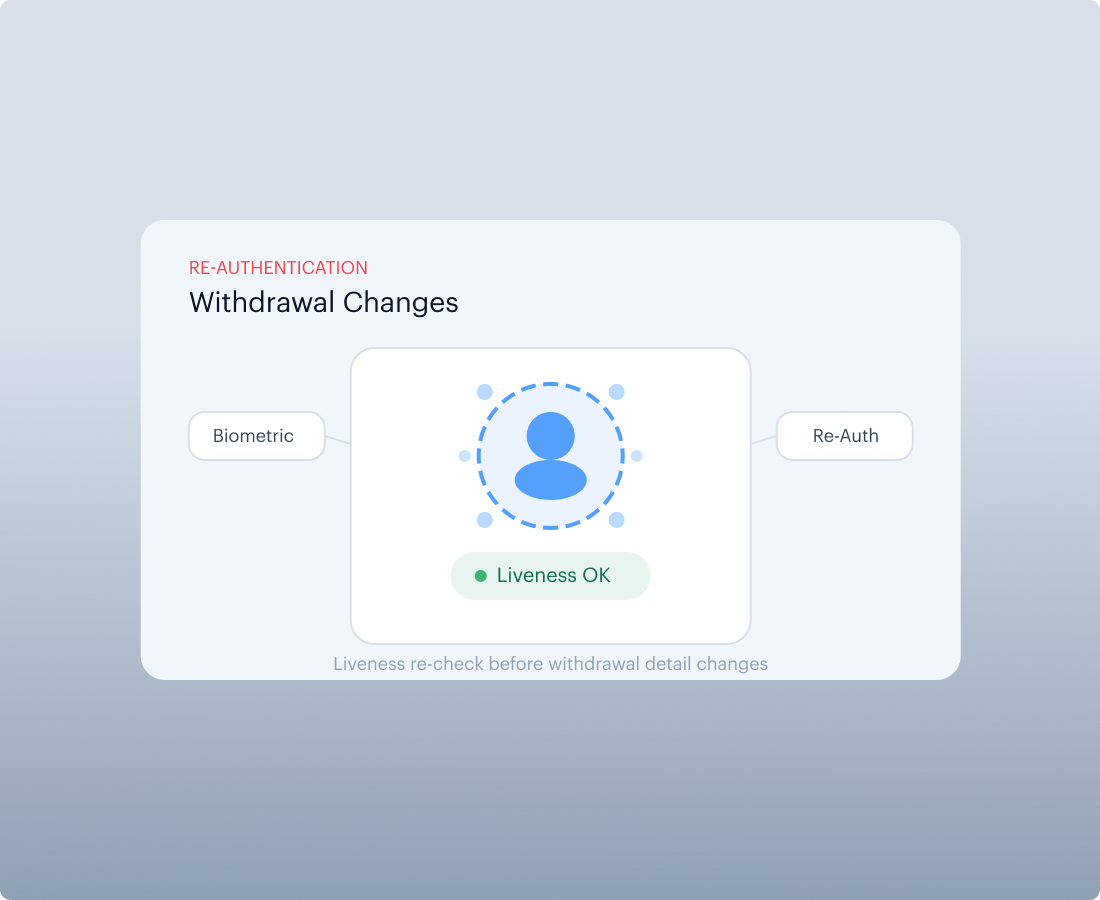
Modifications de retrait
La réauthentification biométrique avec vérification de vivacité confirme le titulaire du compte avant toute modification des coordonnées de retrait.
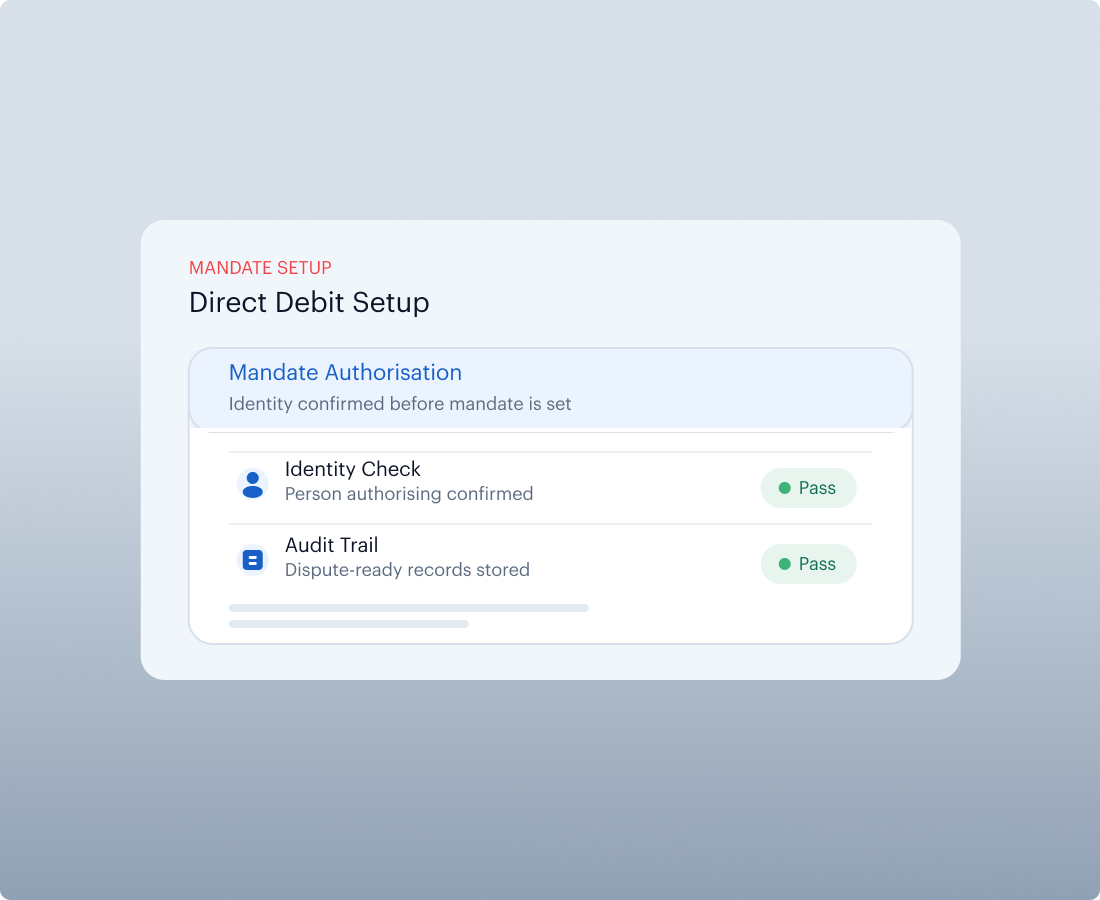
Mise en place du prélèvement automatique
Les vérifications d'identité confirment l'identité de la personne autorisant un mandat, avec des enregistrements prêts pour un audit en cas de litige.
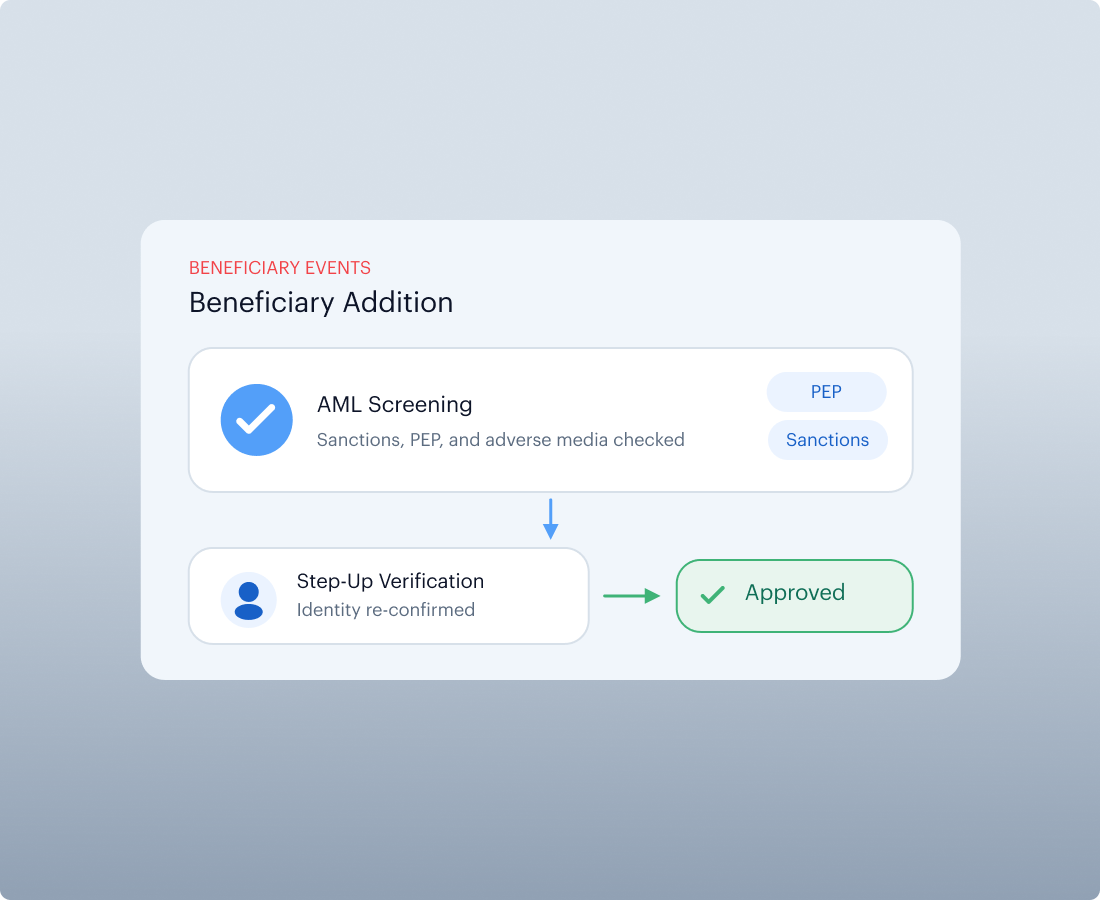
Ajout d'un bénéficiaire
L'authentification renforcée et le filtrage LCB-FT s'appliquent avant l'approbation de tout nouveau bénéficiaire.
Remboursements et surveillance continue des risques
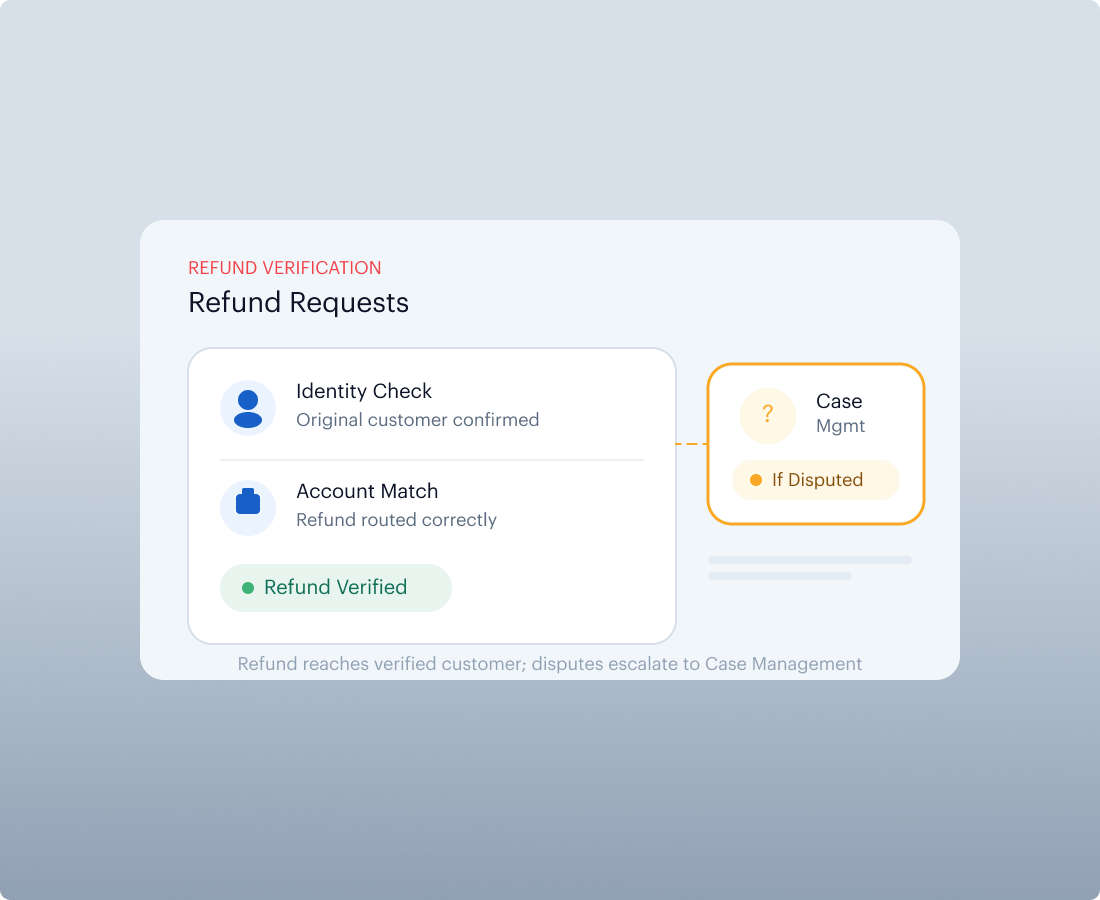
Demandes de remboursement
Les contrôles de compte et d'identité confirment qu'un remboursement parvient au client d'origine, avec une gestion des cas pour les litiges.
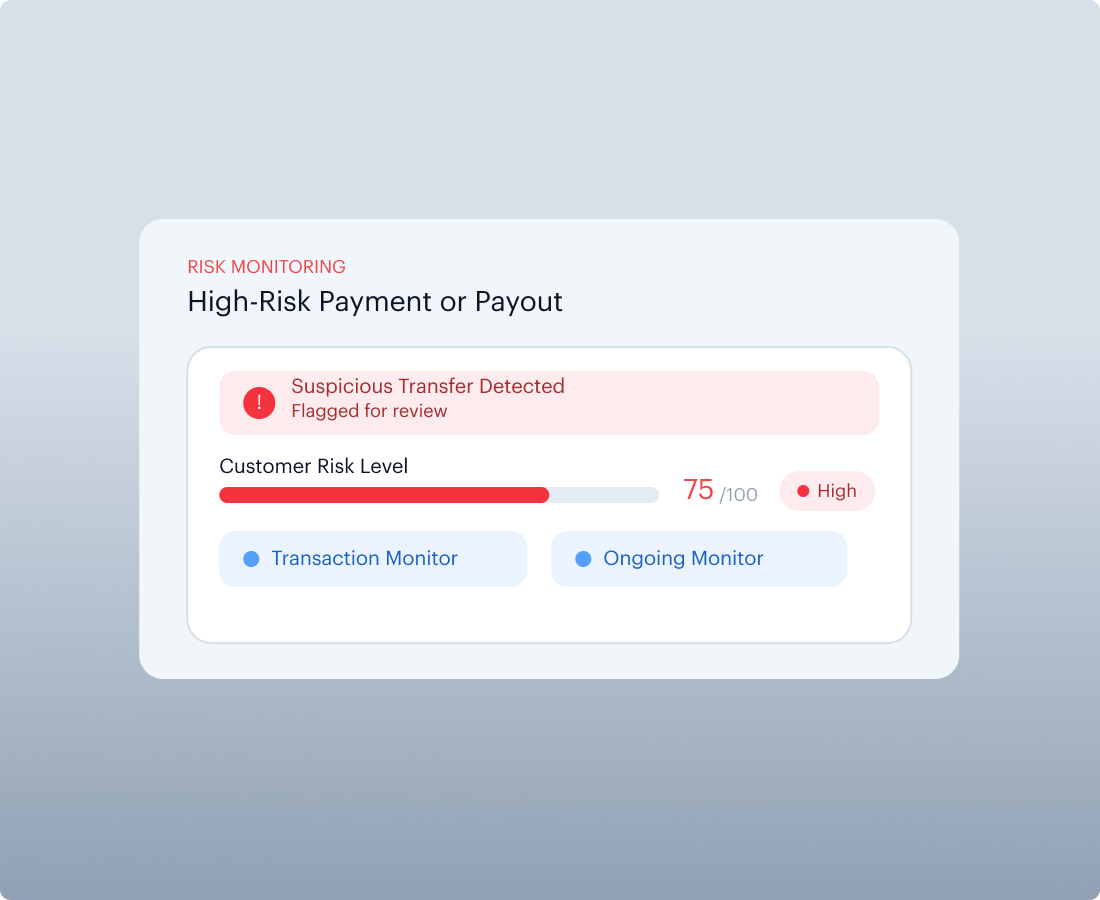
Activité de paiement ou de versement à haut risque
Le suivi des transactions et la surveillance continue détectent les transferts suspects et maintiennent à jour le niveau de risque des clients.
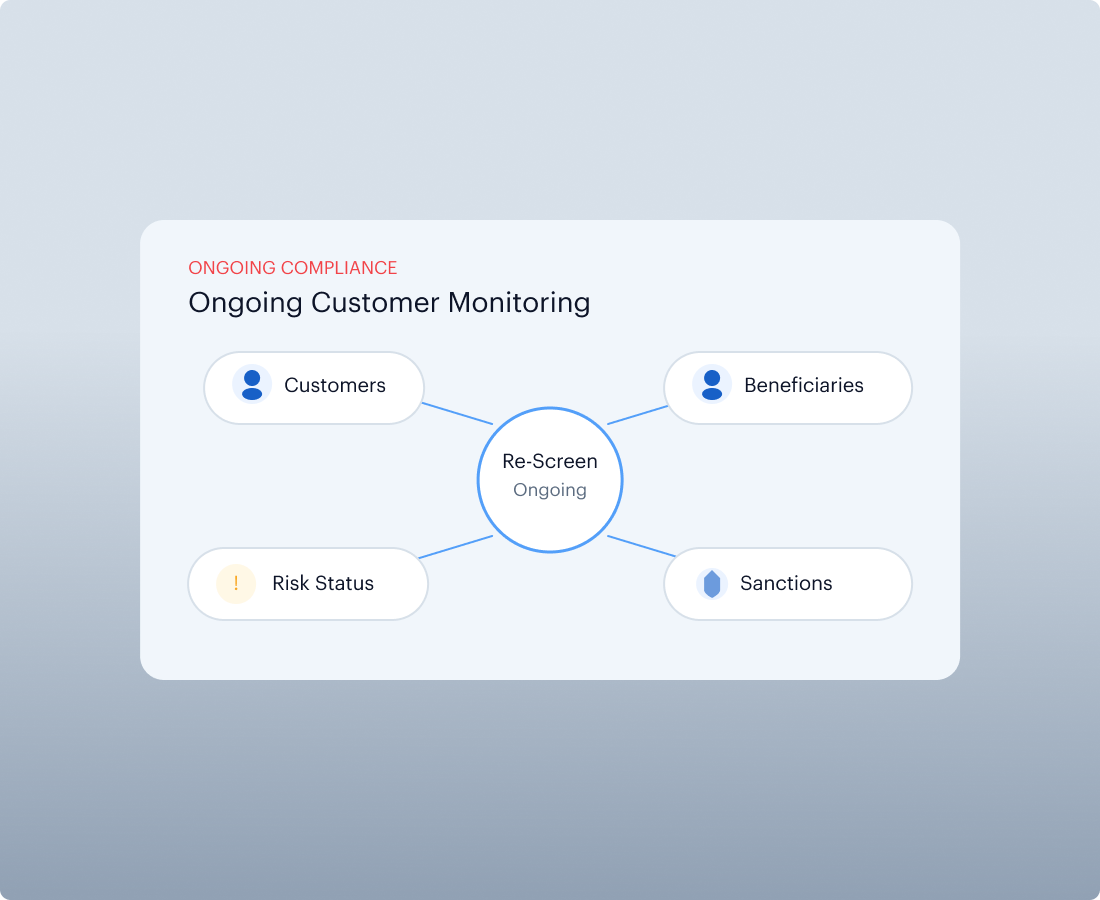
Surveillance continue des clients
La surveillance continue réévalue les clients et les bénéficiaires afin que le statut de risque reste à jour après l'intégration
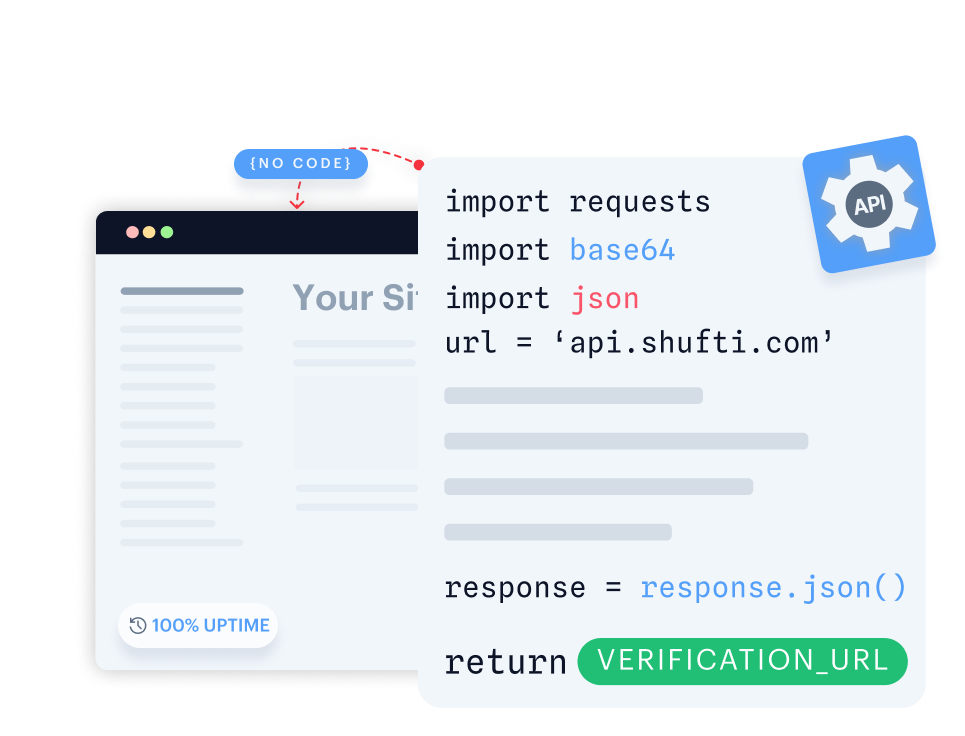
API unique, intégration transparente
Créez des parcours de vérification entièrement personnalisables avec une intégration transparente au backend.
- Obtenez un contrôle total en personnalisant les parcours de vérification de bout en bout.
- Intégrez votre backend de façon transparente pour une mise en œuvre rapide.
- Concevez des parcours de vérification flexibles adaptés à vos utilisateurs.
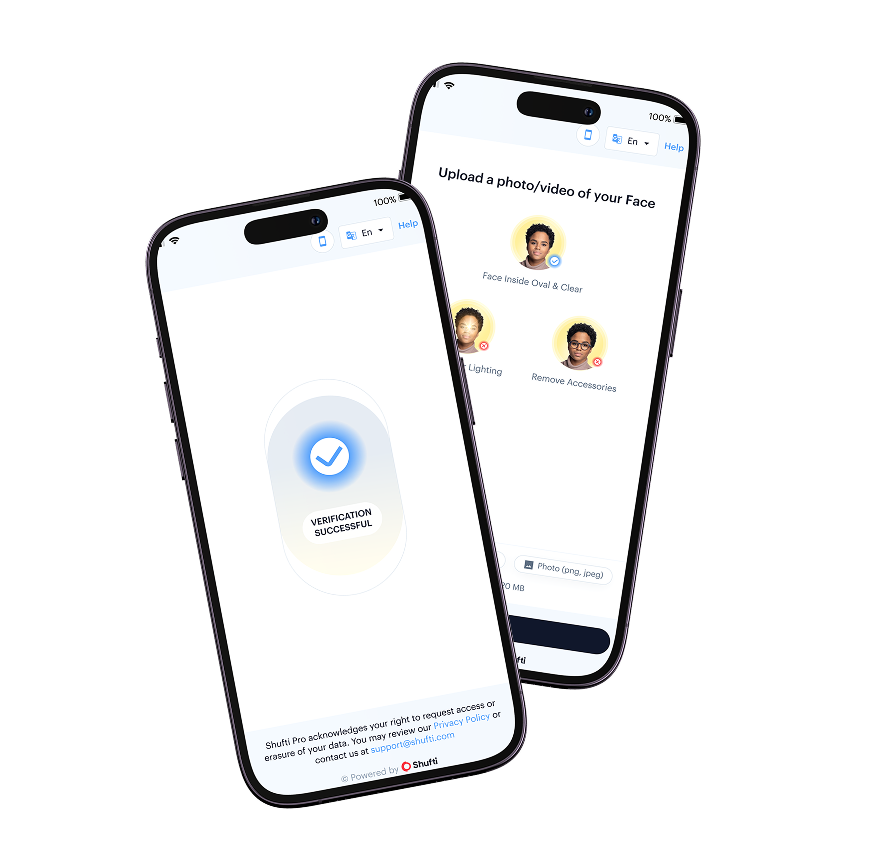
Lancez une expérience de vérification native dans votre application mobile en quelques minutes.
- Lancez la vérification native en quelques minutes sur iOS ou Android.
- Utilisez une interface prête à l'emploi incluant la caméra, la capture et des retours en temps réel.
- Personnalisez les parcours pour qu'ils s'intègrent parfaitement à votre application mobile.
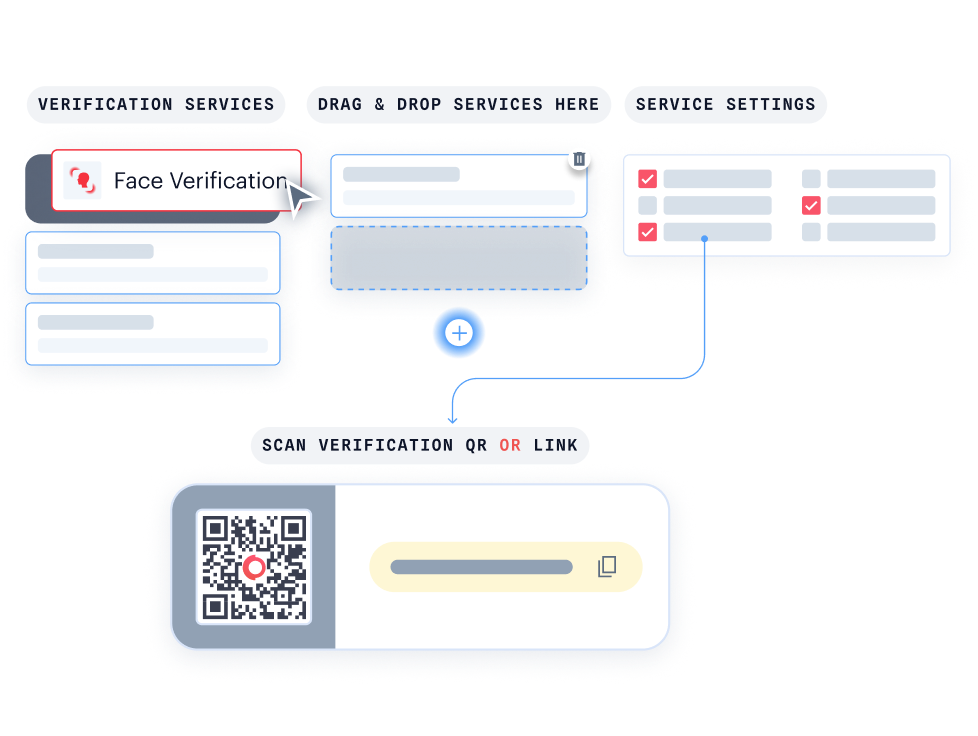
Avec KYC Journey Builder, créez des parcours de vérification personnalisés sans écrire une seule ligne de code.
- Personnalisez votre parcours sans effort grâce à la fonctionnalité glisser-déposer.
- Visualisez instantanément à quoi ressemble votre parcours de vérification pour vos utilisateurs.
- Connectez-vous facilement à Hosted Verification pour une expérience cohérente et conforme à votre marque.
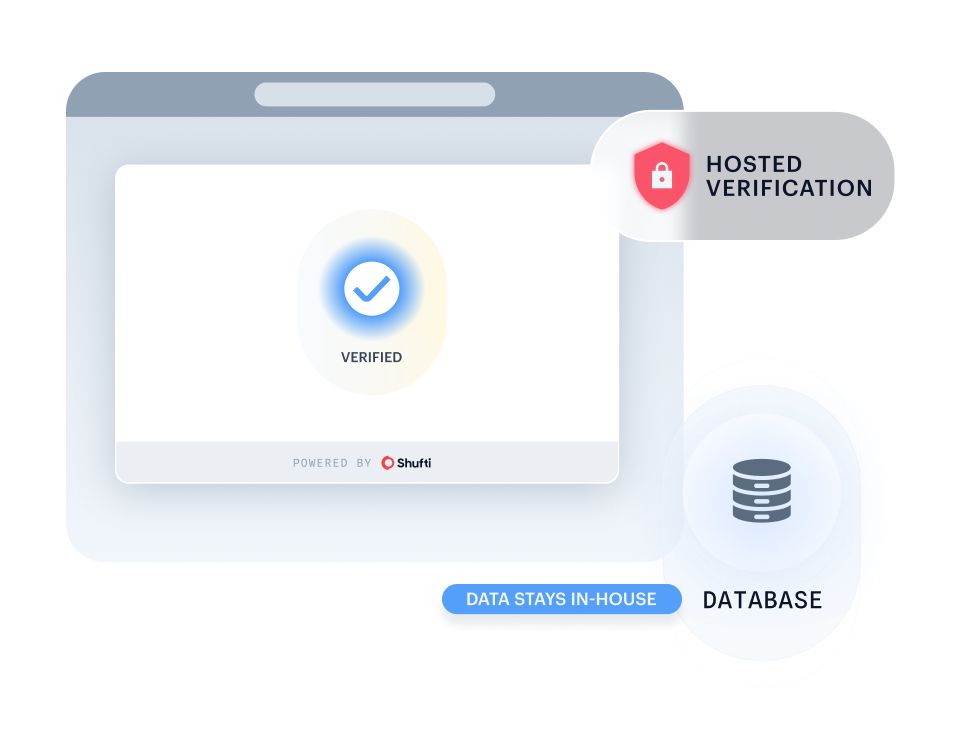
Exécutez Shufti au sein de votre propre infrastructure aux capacités identiques pour un contrôle maximal des données et une confidentialité optimale.
- Conservez toutes les informations sensibles en interne pour répondre aux exigences strictes en matière de gouvernance et de résidence des données.
- Conservez les informations sensibles totalement privées et sécurisées en interne.
- Déployez dans des secteurs fortement réglementés sans compromettre la conformité.
Où la vérification des comptes bancaires s'intègre le mieux
Vérifications de la titularité des comptes pour les secteurs réglementés et à haut risque
Conçue pour les entreprises réglementées et à haut risque
Vérifiez l'authenticité du vendeur lors de l'intégration, puis empêchez les réinscriptions grâce à la détection des doublons et à une mise en correspondance optionnelle de type 1:N parmi les enregistrements vérifiés.

Ne vous contentez pas de nous croire sur parole : écoutez nos clients
La confiance que nous accordent nos clients
L'avenir de l'identité numérique se définit par la confiance, l'interopérabilité et l'alignement réglementaire ; notre partenariat avec Shufti renforce donc l'engagement de DevCode Identity à soutenir nos clients mondiaux avec les solutions de vérification d'identité les plus sûres, de premier ordre et conformes disponibles aujourd'hui.
En combinant notre plateforme Conversion Driven Compliance Orchestration Platform avec les capacités mondiales de KYC et d'IDV de Shufti, nos clients peuvent non seulement répondre aux exigences réglementaires complexes, mais aussi offrir un parcours d'intégration client fluide garantissant les taux de conversion les plus élevés possibles.
Nous sommes fiers de poursuivre notre partenariat avec Shufti alors que nous nous développons dans de nouvelles juridictions.
La technologie de vérification de Shufti renforce non seulement notre dispositif de conformité, mais garantit également à nos joueurs une expérience d'intégration fluide et sécurisée.
Nous voulons offrir à nos clients et à leurs traders les meilleurs outils pour travailler. Nous sommes ravis de collaborer avec Shufti.
C'est une entreprise de premier plan et nous avons hâte de proposer ses solutions à nos clients via notre CRM.
Notre relation avec Shufti est née de la frustration causée par un prestataire existant, ce qui nous a poussés à engager des échanges avec Shufti.
Le temps de réponse a été excellent, du premier contact commercial jusqu'à la mise en service de la démo.
RÉPONSES POUR LES ÉQUIPES CONFORMITÉ, PRODUIT ET RISQUES
Questions fréquentes sur la vérification des comptes bancaires
Qu'est-ce que la vérification d'un compte bancaire ?
La vérification d'un compte bancaire confirme qu'un compte existe, est actif et appartient à la personne ou à l'entreprise qui le revendique. Les entreprises la réalisent avant les paiements, les prélèvements ou l'alimentation d'un compte afin d'éviter les paiements mal orientés et la fraude.
Comment fonctionne la vérification d'un compte bancaire ?
Le numéro de compte, le code guichet ou l'IBAN, ainsi que le nom du titulaire du compte sont vérifiés par rapport aux registres de la banque. Une vérification instantanée renvoie un résultat en quelques secondes, soit un statut de réussite ou d'échec, soit le nom du titulaire du compte à des fins de comparaison.
Quelle est la différence entre la vérification d'un compte bancaire et la Confirmation of Payee (CoP) ?
Confirmation of Payee (CoP) est le dispositif britannique qui rapproche le nom du bénéficiaire de son compte avant l'envoi d'un paiement, et Verification of Payee (VoP) en est l'équivalent au niveau de l'UE dans le cadre de l'Instant Payments Regulation. La vérification de compte bancaire est plus large : elle confirme que le compte existe, est actif et appartient au client vérifié, et inclut le rapprochement de noms de type CoP et VoP.
Quelle est la différence entre la vérification instantanée et les microdépôts ?
La vérification instantanée confirme les coordonnées du compte directement auprès des registres bancaires en quelques secondes. Les microdépôts envoient de petites sommes tests que l'utilisateur doit confirmer, ce qui prend de un à trois jours ouvrables. Les contrôles instantanés réduisent les abandons, de sorte que les microdépôts servent généralement de solution de secours.
Combien de temps prend la vérification d'un compte bancaire ?
La vérification instantanée d'un compte bancaire s'achève en quelques secondes, car les données du compte sont confirmées en temps réel par rapport aux registres bancaires. Les méthodes par microdépôt prennent de un à trois jours ouvrables, car elles dépendent de l'arrivée d'une transaction test et de sa confirmation.
La vérification du compte bancaire est-elle obligatoire pour la conformité KYC et LAB ?
Ce n'est pas une exigence réglementaire autonome, mais elle appuie la diligence raisonnable à l'égard du client en confirmant que les fonds sont envoyés et reçus depuis un compte contrôlé par le client vérifié. Les entités réglementées la combinent avec la vérification d'identité et le filtrage des sanctions.
Que se passe-t-il si la vérification du compte bancaire échoue ?
Une vérification échouée signifie généralement que les informations ne correspondent pas aux enregistrements bancaires, que le compte est fermé ou que le nom du titulaire diffère du nom fourni. La plupart des entreprises orientent ces cas vers une vérification manuelle plutôt que de rejeter immédiatement le client.
Comment la propriété du compte bancaire est-elle vérifiée avant un paiement ?
La propriété est vérifiée en confrontant l'identité vérifiée du client au nom du titulaire enregistré par la banque. Shufti renvoie le nom complet, un nom masqué lorsque les règles locales l'exigent, ou un statut de correspondance (conforme ou non conforme), avant la libération des fonds.
Comment Shufti aide-t-il à prévenir la fraude aux paiements ?
La fraude aux paiements commence généralement par la modification ou l'ajout d'un compte qui n'appartient pas à l'utilisateur vérifié. Shufti vérifie la propriété lors de la liaison d'un compte et revérifie l'identité lorsque les coordonnées de retrait changent, afin d'empêcher la redirection discrète des fonds.
Shufti peut-il prendre en charge la vérification des paiements pour les commerçants, vendeurs, freelances ou créateurs ?
Oui. Shufti combine le KYB pour la vérification des entreprises, le KYC pour les représentants ou les particuliers, et la vérification de compte bancaire pour les contrôles de compte lorsque cela est possible, couvrant l'intégration des commerçants, vendeurs, freelances et créateurs en un seul flux.
Vérifiez chaque compte avant tout transfert de fonds
Les banques, les fintechs, les prestataires de services de paiement, les marketplaces, les plateformes de l'économie à la tâche, les plateformes de créateurs et les entreprises numériques utilisent Shufti pour vérifier la propriété des comptes, prévenir la fraude au paiement et assurer la conformité LAB tout au long du cycle de vie des comptes et des transactions.
Votre solution de référence pour le KYC, la LCB-FT et la fraude
Ressources
2 septembre 2026
Qu'est-ce que la vérification instantanée de compte bancaire ? Contrôles et règles
Ce que contrôle la vérification instantanée de compte bancaire, en quoi l'open banking et les recherches en base de données diffèrent, et où s'appliquent les règles de la Nacha, de la Verification of Payee et du GAFI.
Base de connaissances
22 septembre 2026
Confirmation of Payee (CoP) : tout ce que vous devez savoir
Confirmation of Payee est le service britannique de vérification du nom du bénéficiaire pour les virements Faster Payments et CHAPS. Découvrez le fonctionnement du contrôle CoP, ses limites et les règles du PSR au titre de la SD17.
Base de connaissances
14 septembre 2026
Le guide complet de la vérification de compte bancaire
La vérification de compte bancaire confirme qui contrôle un compte avant tout transfert de fonds. Découvrez les méthodes, les règles mondiales et les limites de chacune.
Guide