

 AMLR Solutions
 AMLR Consultation
 EUDI Wallet
 Onboarding
 Ongoing Monitoring
 FRAML
 KYC
 KYB
 KYI
 Age Assurance
 Workforce IAM
 Candidate Verification
 Account Takeover
 Bonus/ Promotion Abuse
 Chargeback Fraud
 Deepfake
 Document Fraud
 Fraud Networks
 Impersonation Fraud
 Money Mule Activity
 Multi-Accounting
 Party Fraud
 Regulatory & Compliance Risks
 Synthetic Identity Fraud
 Adult Content
 Banking
 Crypto
 Fintech
 Forex
 Compliance
 Fraud prevention
 Trust & safety
 Global expansion
 Compliance Officers
 Developers
 Fraud Analysts
 Product Managers
 Journey Builder
 Global Trust Platform
 Customer Profiles
 Vendor Comparison
 IDV Case Management
 AML Case Management
 Regulatory Reporting
 Agentic Rule Builder
 AI Compliance Co-Pilot
 Fraud Analytics
 Fraud Hub
 OCR
 Shufti AI
 Bank Account Verification
 Biometric Duplication
 Database Checks
 Document Intelligence
 Government ID
 Mobile Driver's License
 NFC
 Selfie Liveness
 Brand Personalisation
 Deployment Options
 Identity Methods
 IDV Modes
 Multi-tenancy
 On-Premise IDV
 Secure Capture
 Shufti MCP


FRAML : Fraude + LCB-FT
Connectez chaque signal de fraude à son résultat de LCB-FT
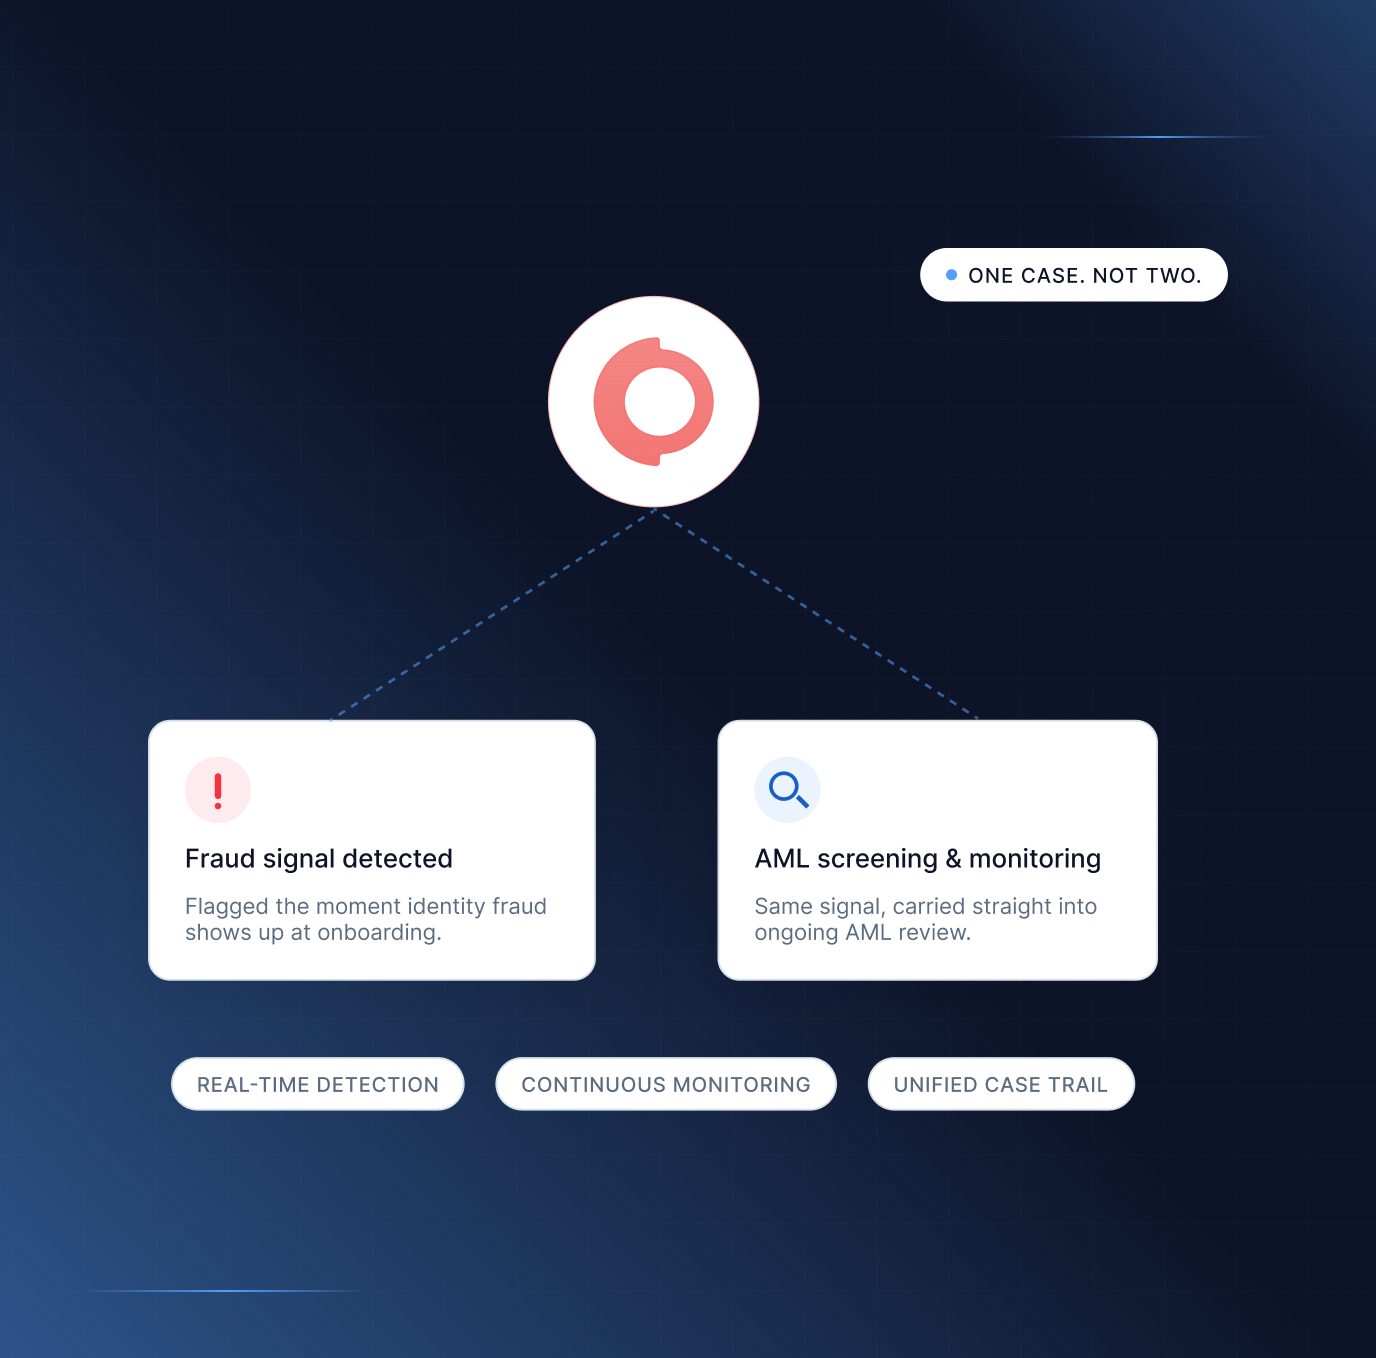
Shufti détecte la fraude à l'identité lors de l'intégration et transmet le signal au criblage et à la surveillance de la LCB-FT, afin que la criminalité financière soit traitée comme un problème unique et non double.
Large couverture contre la fraude et en matière de LCB-FT, triée avec précision




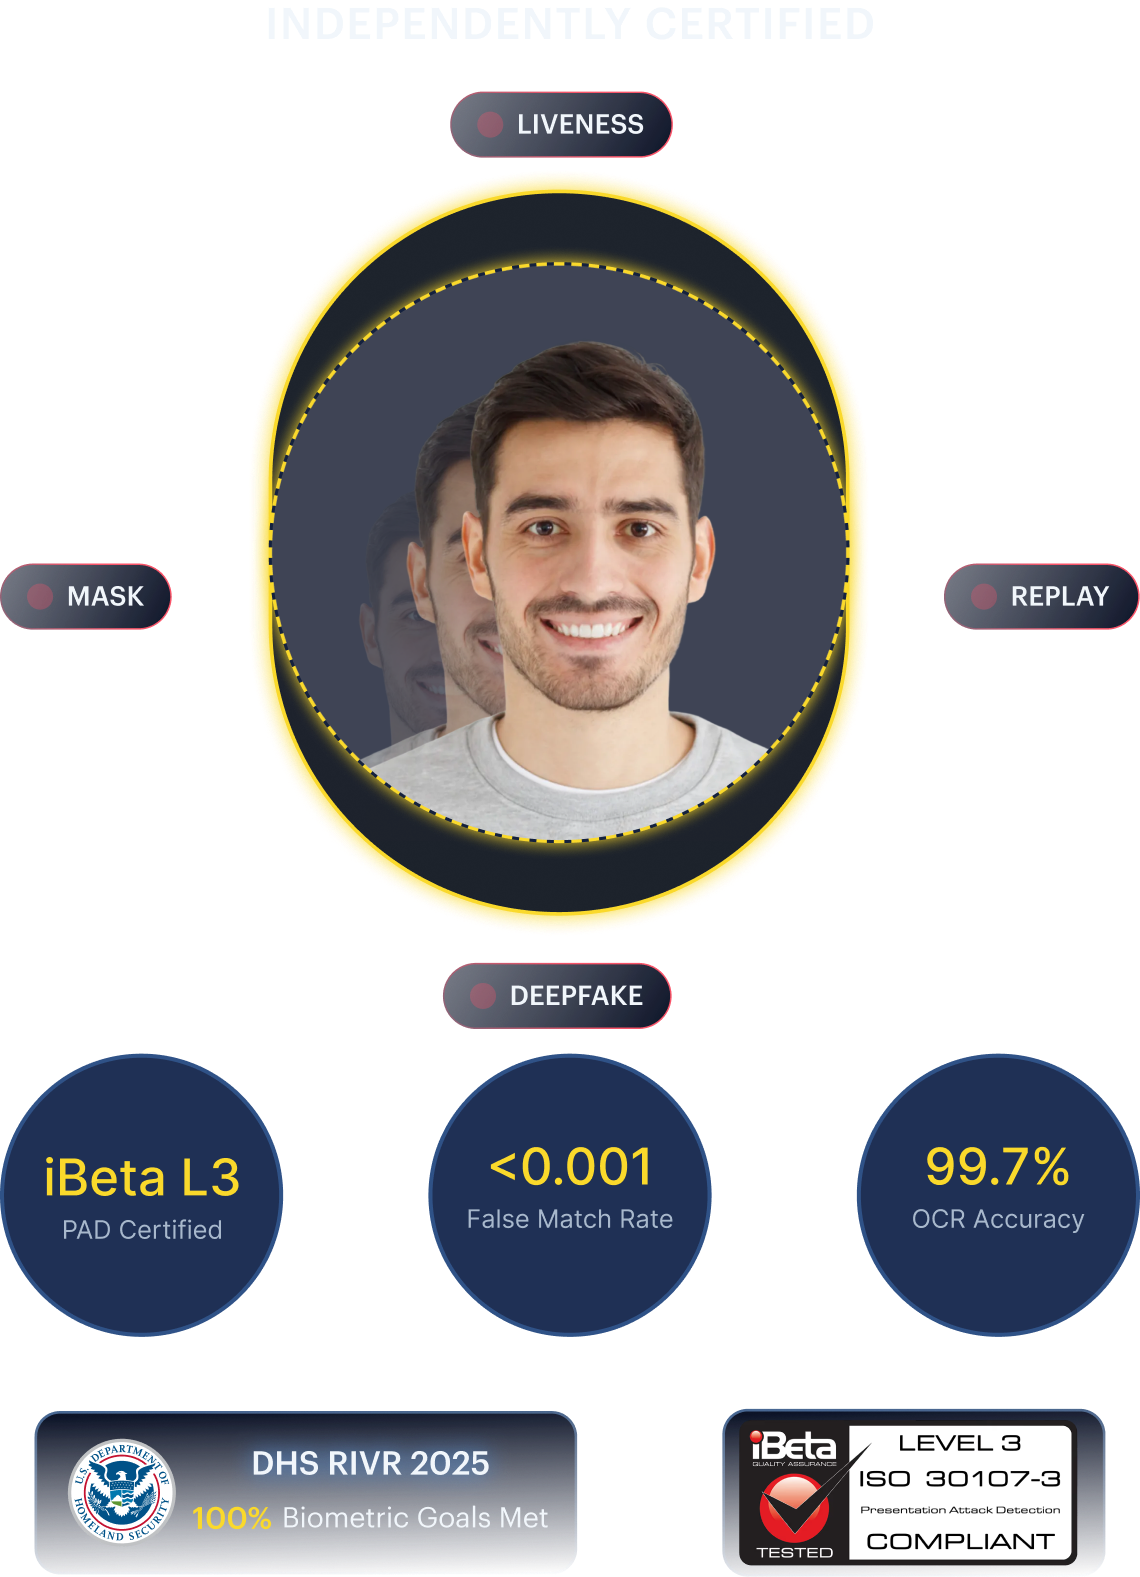
L'identité transmet chaque signal d'alerte jusqu'à une déclaration STR
Détectez les identités fabriquées avant même la création d'un compte.
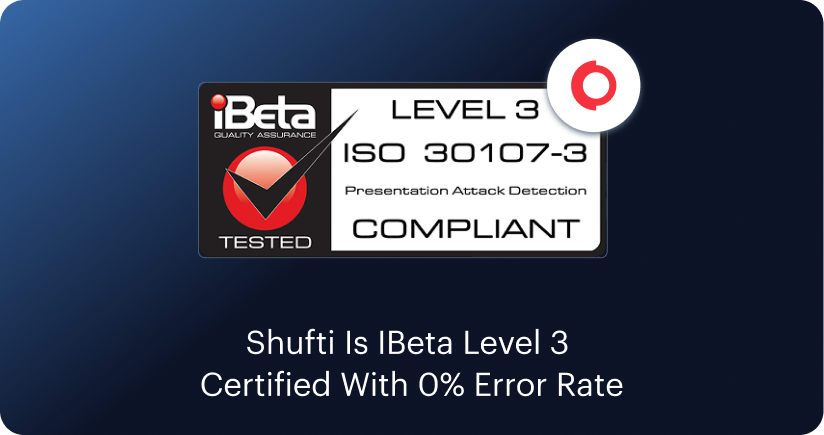
Les identités synthétiques et les deepfakes sont conçus pour franchir une unique étape de vérification lors de l'intégration, puis pour disparaître. La technologie de détection du vivant de Shufti est certifiée PAD de niveau 3 par iBeta, et sa solution de correspondance entre selfie et document a atteint tous les objectifs de performance lors du "2025 Remote Identity Validation Rally" du DHS, une évaluation indépendante que seuls 31 % des systèmes testés ont validée intégralement.
L'analyse faciale multicouche identifie les masques, les attaques par rejeu, les tentatives d'injection et les deepfakes générés par IA avant la fin de la vérification. Avec un taux de fausse correspondance validé indépendamment inférieur à 0,001 et un taux d'acceptation de près de 99 %, les utilisateurs authentiques sont approuvés tandis que les attaques sophistiquées par présentation sont bloquées.
Neuf niveaux d'inspection forensique analysent l'intégrité du document, les éléments de sécurité, les manipulations d'image et la cohérence du modèle, au-delà de l'OCR. Le traitement s'effectue en moins de 15 secondes avec une précision OCR de 99,7 %, ce qui permet de repérer les fraudes documentaires sophistiquées avant l'approbation.
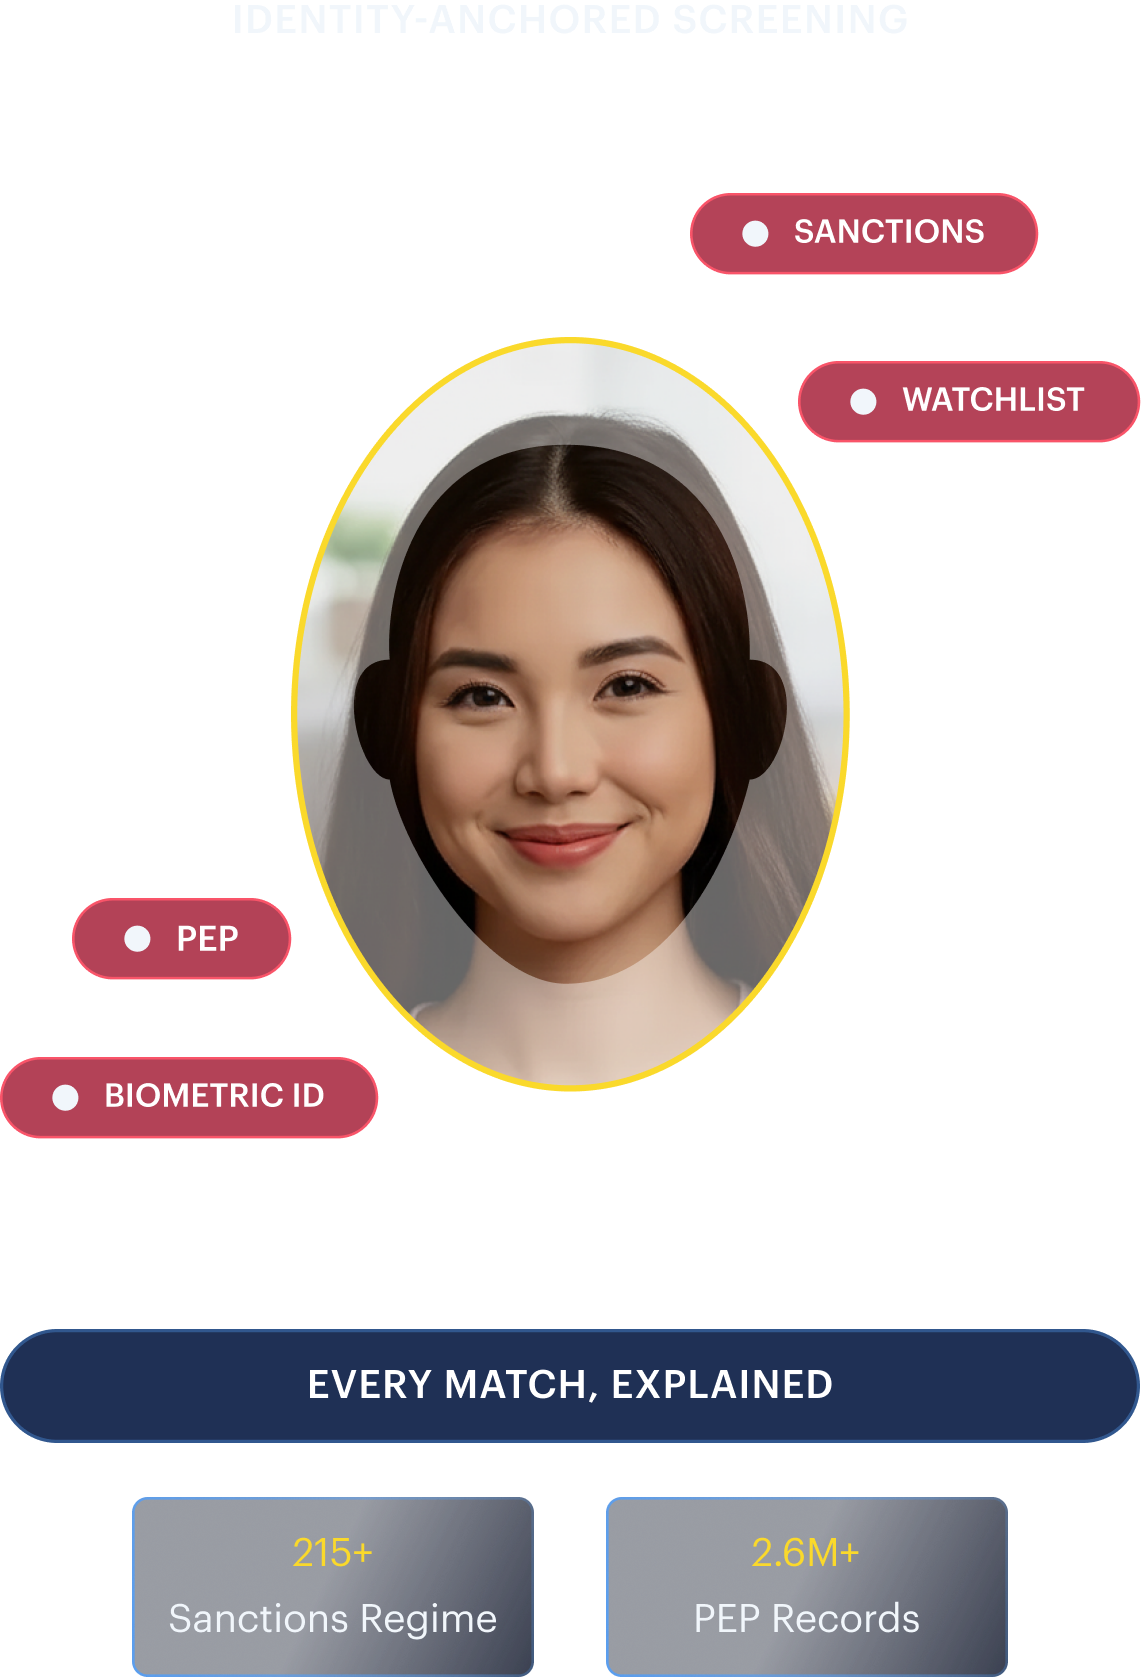
Vérification par rapport à une identité vérifiée, et non à une chaîne de caractères.
Les individus sous le coup de sanctions ou politiquement exposés parviennent souvent à éluder les contrôles par simple homonymie ou correspondance nominale lâche. Shufti confronte les listes de sanctions, de PPE et de surveillance à une identité validée par biométrie, éliminant les alertes infondées tout en capturant les risques avérés.
Les données d'identité vérifiées biométriquement renforcent le filtrage des sanctions, des PPE et des médias défavorables par rapport à plus de 215 régimes de sanctions internationaux et à plus de 2,6 millions de fiches PPE, améliorant ainsi la fiabilité des correspondances tout en réduisant les faux positifs inutiles.
Chaque correspondance potentielle comporte des attributs d'identité, un score de confiance et des références de sources, permettant ainsi aux enquêteurs de comprendre pourquoi une alerte a été déclenchée et comment le risque a été évalué.
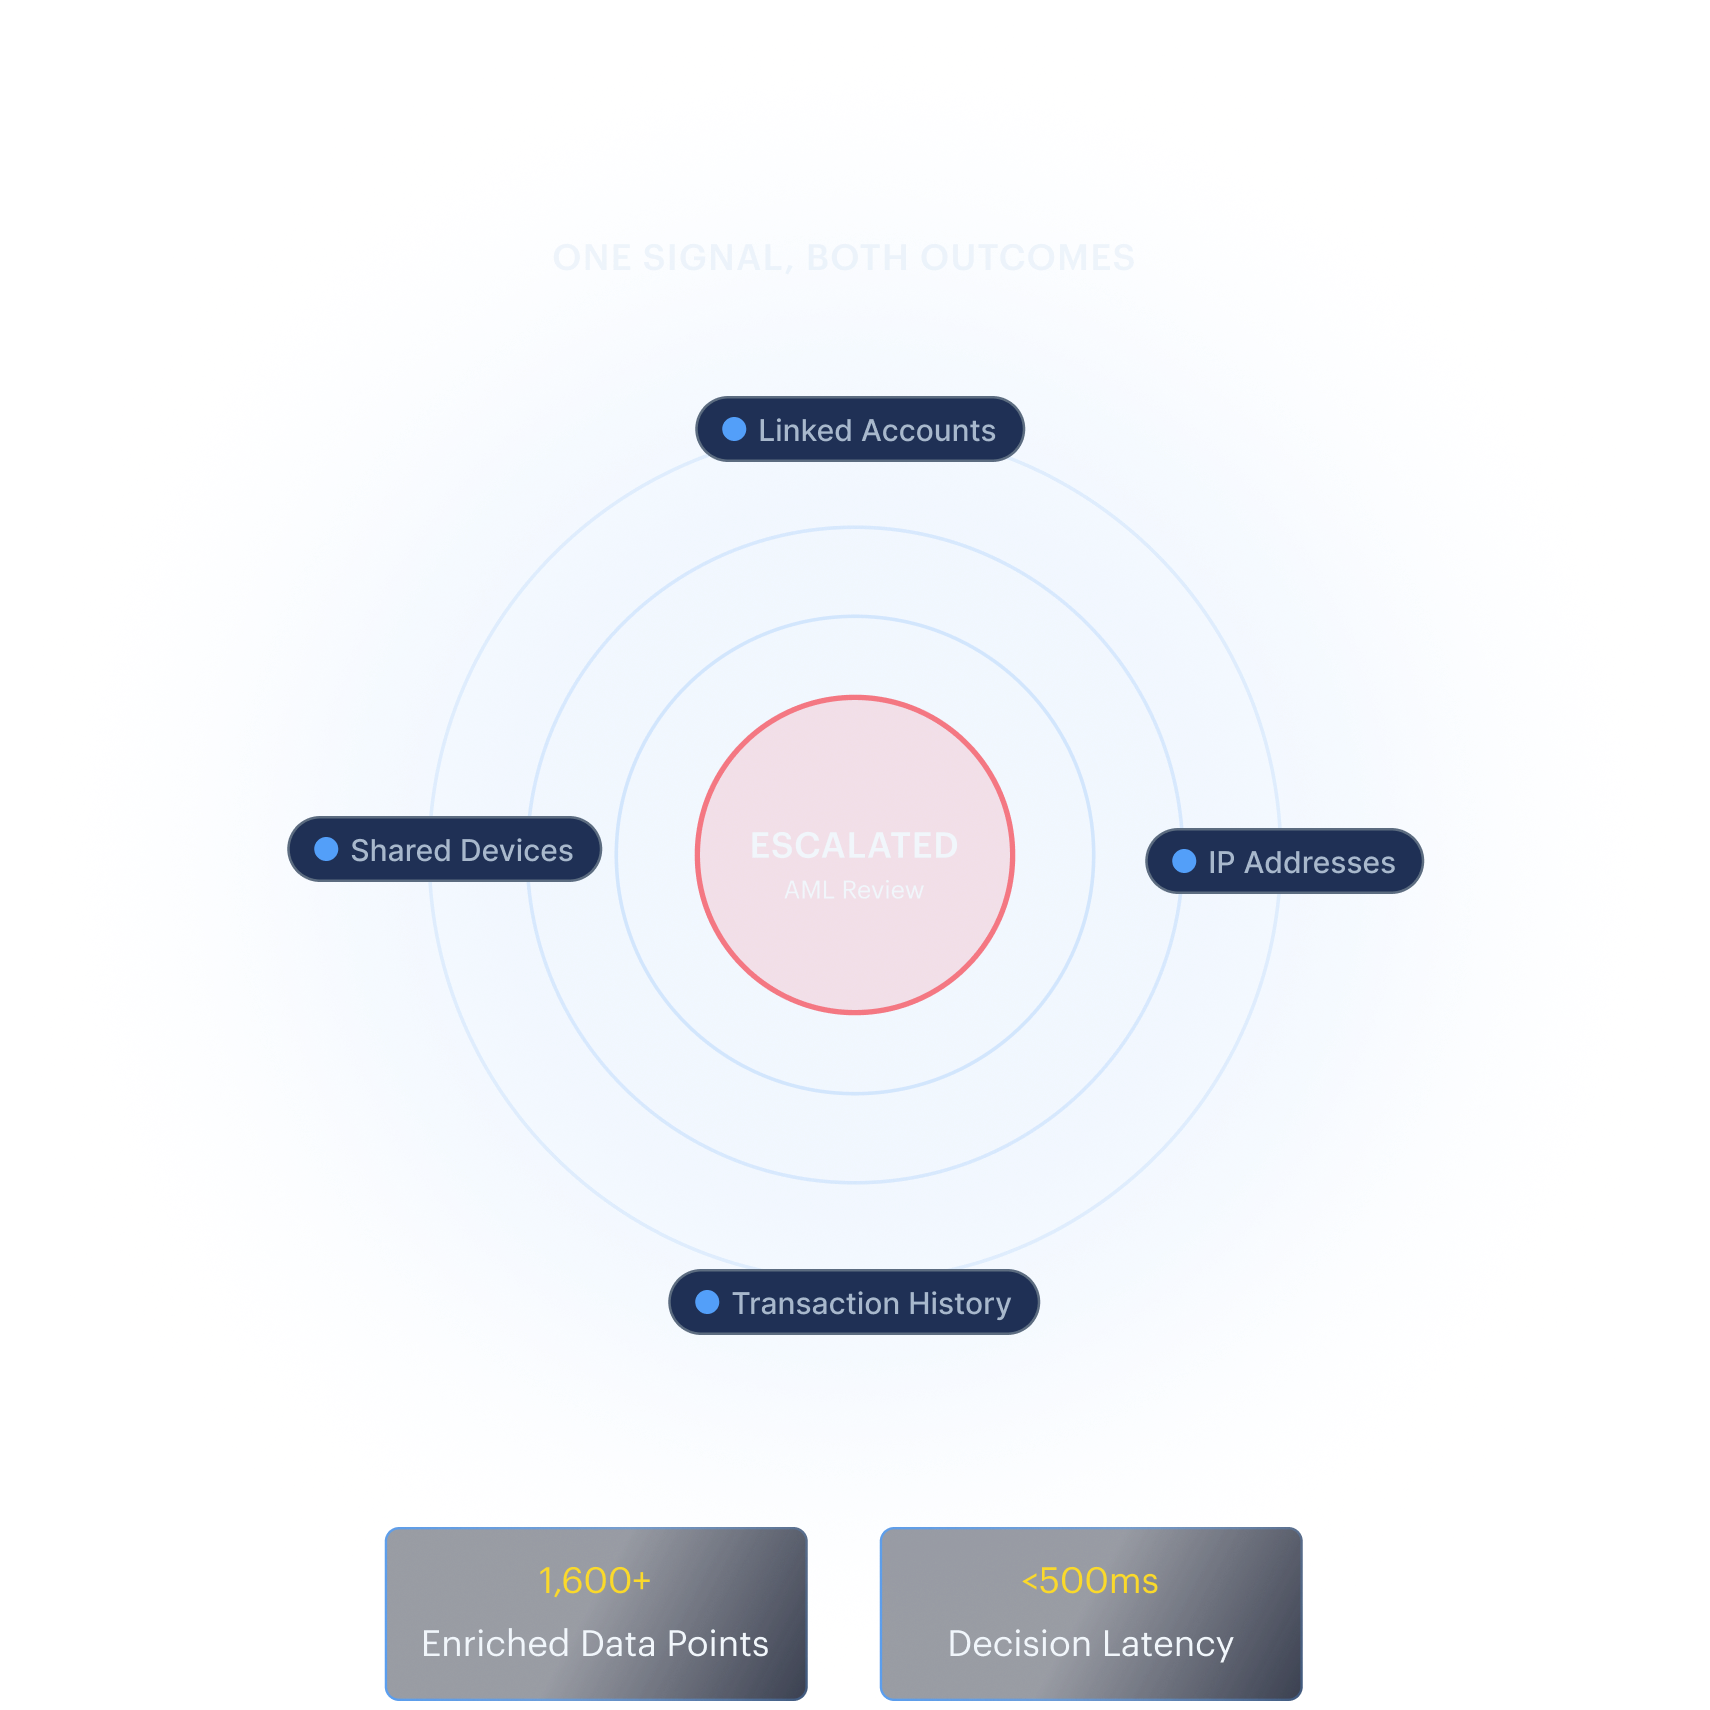
FRAML connecte chaque signal de fraude à son résultat de LCB-FT.
Un compte compromis devient une mule en quelques minutes, transférant des fonds avant même que les équipes de lutte contre la fraude et le blanchiment d'argent n'aient pu comparer leurs informations. La surveillance des transactions de Shufti détecte les transferts structurés à haute fréquence sur un réseau de comptes liés, et non sur un seul, et soumet ce compte à un examen LCB-FT, établissant ainsi le lien entre la fraude et le blanchiment d'argent.
L'analyse comportementale combine les identités liées, les appareils partagés, les adresses IP et l'historique des transactions à travers plus de 1 600 points de données enrichis, avec un temps de décision inférieur à 500 millisecondes.
Les comptes à haut risque sont acheminés directement vers l'examen par un analyste, avec les signaux de fraude liés et les preuves LCB-FT dans le même dossier, afin que les enquêteurs démarrent avec tout le contexte au lieu de partir de zéro.
Passez du dossier signalé à la déclaration déposée
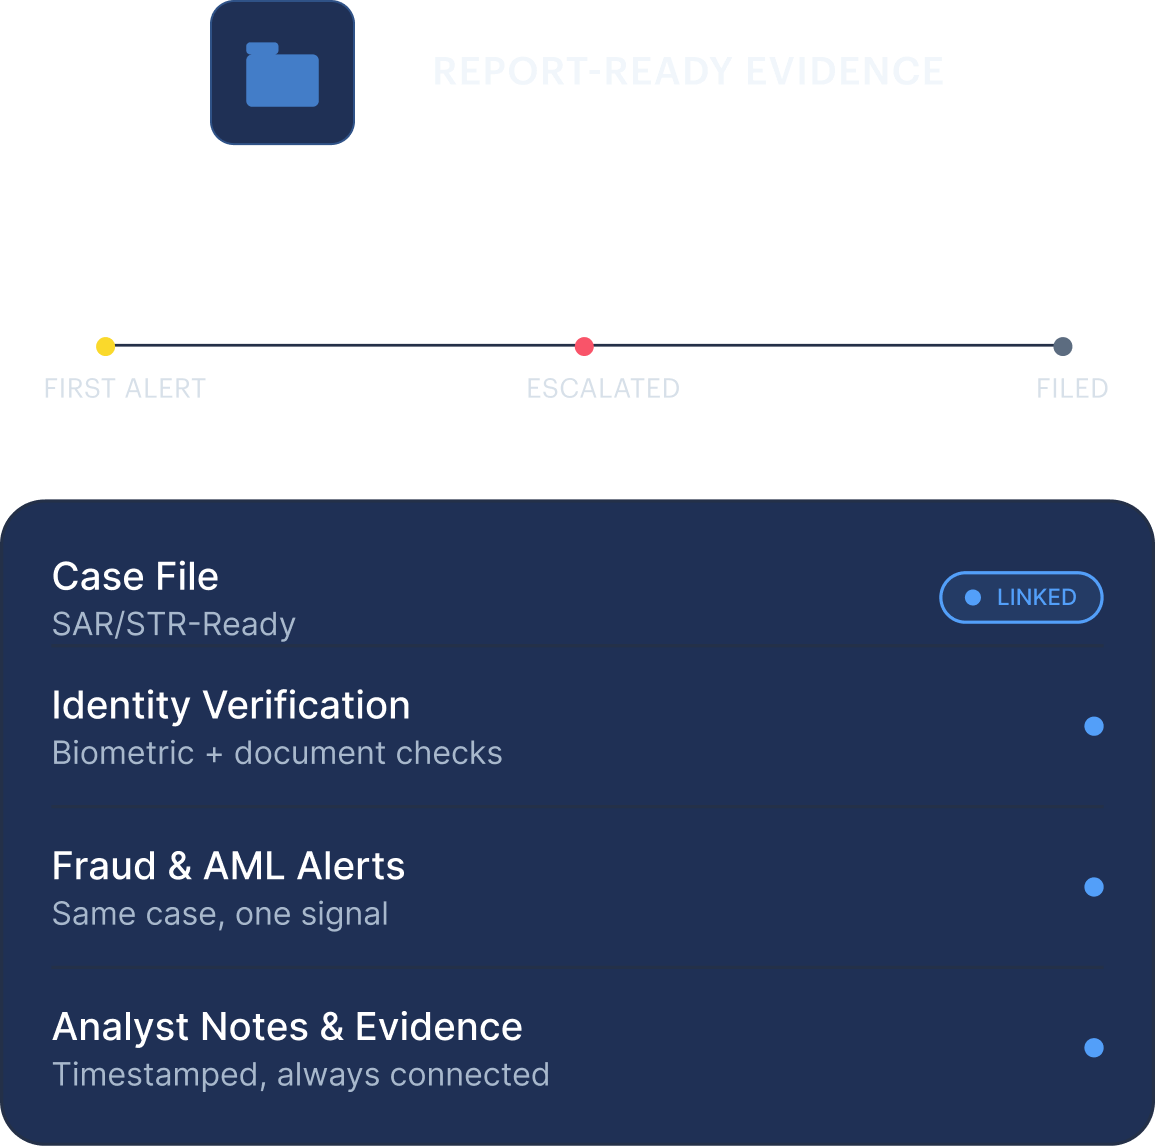
Les enquêtes échouent lorsque les preuves doivent être reconstituées manuellement et qu'un organisme de réglementation attend un rapport déposé, et non un dossier de captures d'écran. Shufti consigne chaque alerte, décision et action d'analyste dans un seul dossier, permettant ainsi aux équipes de conformité de passer d'un compte signalé à un dossier SAR/STR prêt à être déposé sans avoir à reconstituer les preuves manuellement.
Chaque alerte, action d'analyste, étape de révision, approbation et escalade est automatiquement horodatée, créant ainsi une piste d'audit complète qui conserve chaque décision, de la première alerte à la résolution finale.
La vérification d'identité, les alertes de fraude, les résultats du contrôle anti-blanchiment d'argent, les notes des analystes et les pièces justificatives restent liés dans un seul dossier, ce qui élimine la collecte manuelle de preuves lors des enquêtes.
Fonctionnalités clés · intégrées au flux de travail
L'interface d'investigation derrière chaque décision
Structurée selon trois niveaux : la capture du signal, la prise de décision et la traçabilité probatoire ultérieure.
Détection et filtrage
Les documents contrefaits, les deepfakes, les attaques par présentation et les identités synthétiques sont interceptés dès l'intégration grâce à l'inspection forensique des documents et à la vivacité biométrique. Cela établit l'ancre d'identité vérifiée sur laquelle se fondent toutes les décisions en aval de filtrage, de surveillance et de LCB-FT.
Les correspondances liées aux sanctions, aux PPE, aux RCA, aux informations médiatiques défavorables et aux listes de surveillance, y compris les chaînes de bénéficiaires effectifs (UBO) pour les entités commerciales sont signalées sous forme d'alertes. Le motif de la correspondance est visible avant même que l'analyste n'ouvre le dossier.
Le contrôle ponctuel vérifie chaque transaction par rapport aux règles de sanctions et de typologie au moment où elle se produit. La surveillance continue suit le comportement dans le temps, la vélocité, la structuration et le risque de corridor, afin de détecter des schémas et pas seulement des transactions isolées.
Fréquence de revérification définie par profil et par source. La surveillance en continu détecte les inscriptions sur les listes de sanctions, les changements de rôle et les informations défavorables dans les médias dès leur apparition.
Prise de décision en matière de risque
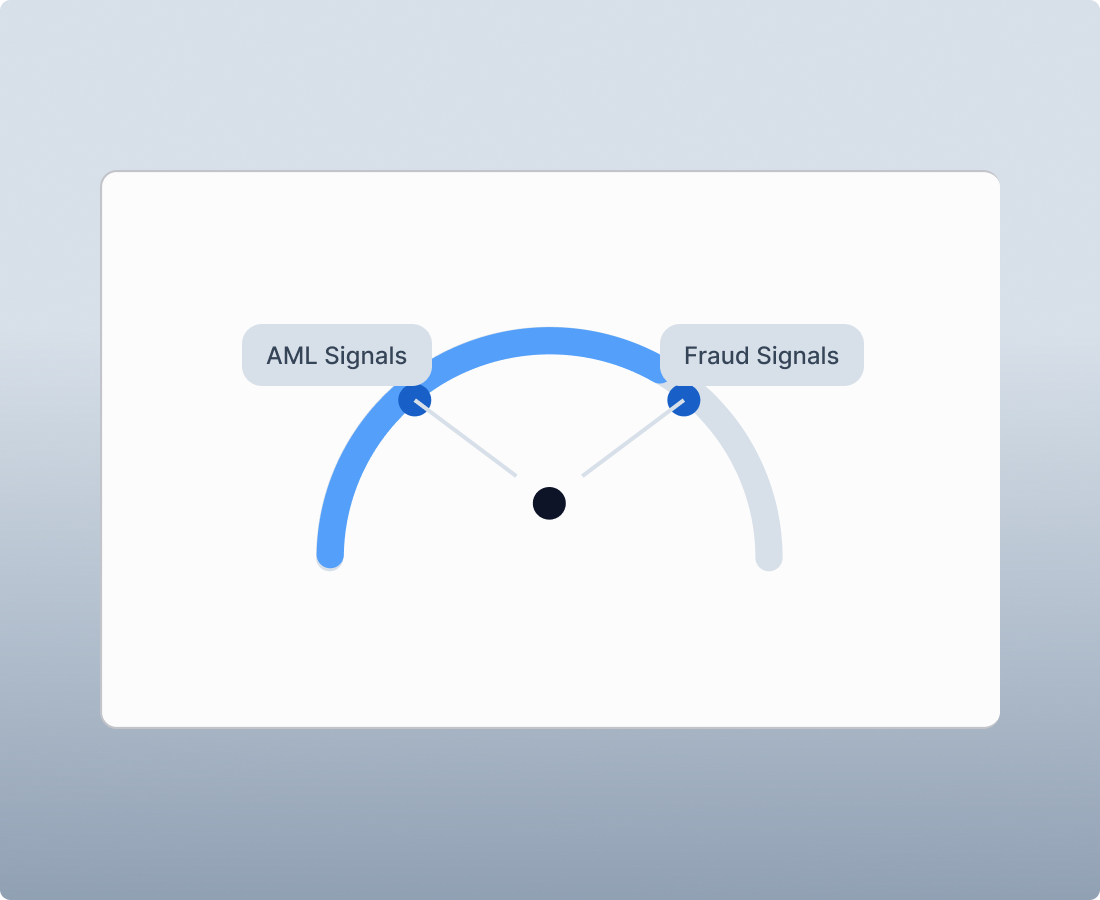
Un score de risque unique et un ensemble de règles unique pilotent à la fois les résultats en matière de fraude et de LCB-FT, intégrés partout où le filtrage s'exécute.
Chaque profil comporte un score de risque unique calculé à partir à la fois des signaux d'identité/fraude et des signaux de LCB-FT, de sorte que les analystes voient un seul score, et non deux indicateurs distincts, lorsqu'ils décident de la profondeur de l'investigation.
Les règles spécifiques aux typologies de prise de contrôle de compte, de comportement de mule et de fractionnement (structuring) sont configurées sans intervention de l'ingénierie, permettant ainsi de transformer de nouveaux schémas de fraude en déclencheurs de LCB-FT sans avoir à attendre un cycle de déploiement.
Le filtrage LCB-FT peut être intégré directement dans les parcours d'entrée en relation, les systèmes centraux ou les environnements de gestion de dossiers existants.
Les règles nouvelles ou modifiées sont rejouées sur les transactions historiques avant la mise en production, affichant le volume d'alertes projeté, la précision et la fraude détectée, afin d'ajuster les règles sur la base de preuves plutôt que d'hypothèses.
En l'absence de données suffisantes pour noter une transaction avec fiabilité, le système génère un statut explicite de non-évaluabilité (Not Assessable) plutôt que d'attribuer par défaut un score de conformité vierge, garantissant ainsi la visibilité des angles morts au lieu de les assimiler par défaut à un profil de risque faible.
Gestion des dossiers et rapports
Chaque décision est escaladée, consignée et prête à figurer dans le rapport qu'exigera le régulateur.
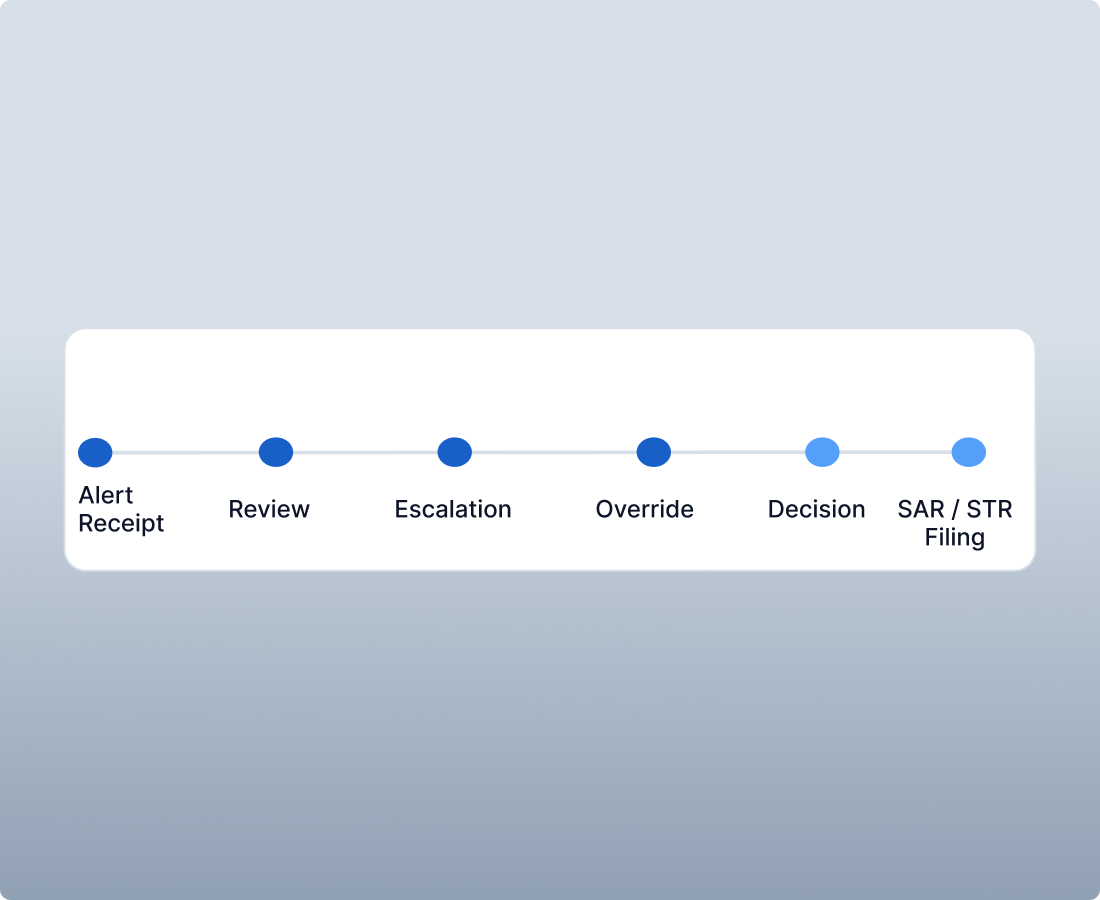
Chaque action est horodatée et attribuée à un utilisateur : réception d'alerte, examen, escalade, dérogation, décision, dépôt de SAR et STR. Exportable à la demande.
Des parcours d'escalade configurables acheminent les cas signalés vers un MLRO ou un analyste senior pour validation, et l'escalade elle-même devient une partie intégrante de la piste d'audit du dossier.
Console pour les analystes au sein du back-office. API pour l'intégration à la plateforme centrale. Webhooks pour la transmission en temps réel aux systèmes internes. E-mail pour les parties prenantes sans accès à la plateforme.
Les rapports SAR et STR approuvés sont transmis directement au régulateur dans le format natif de la juridiction, sans portail ni étape d'exportation séparée, tandis que les rapports basés sur des seuils sont regroupés automatiquement avec un mécanisme de contrôle des délais avant la fermeture de la fenêtre de dépôt.
Comment cela fonctionne
Du signal d'identité au résultat LCB-FT
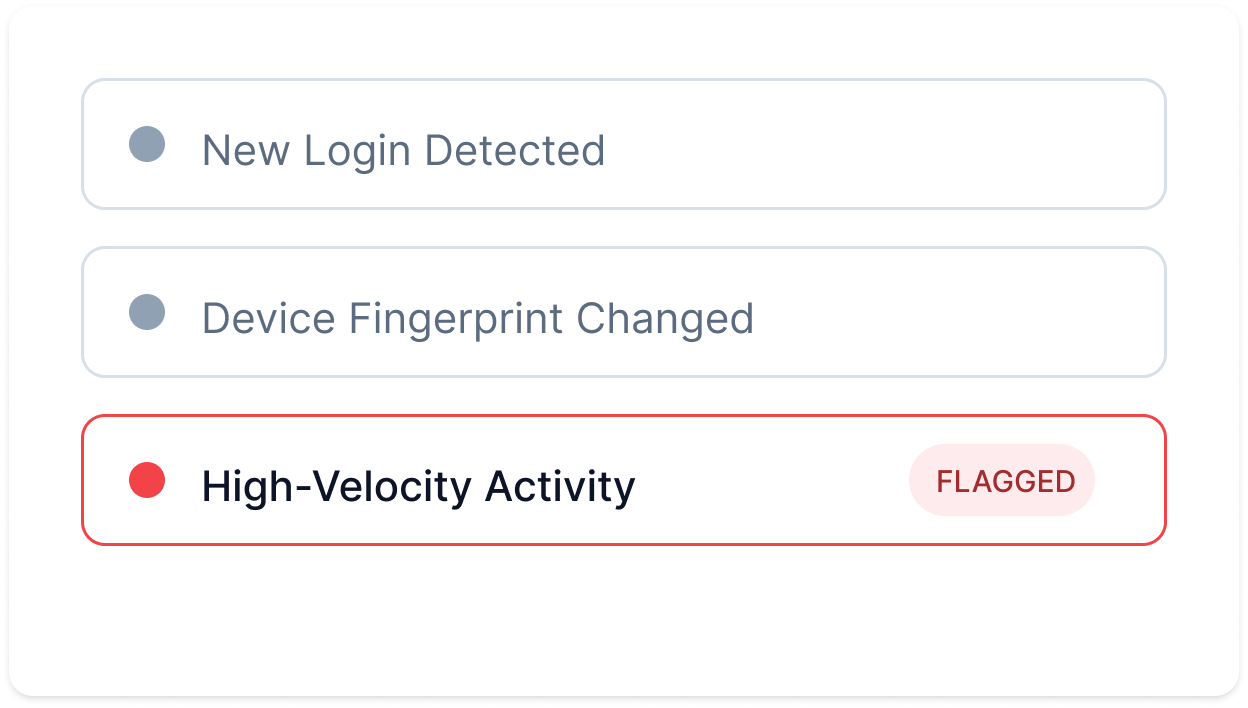
Signal détecté
Une anomalie d'identité ou de comportement est signalée : une incohérence d'appareil, une connexion inhabituelle ou une activité à haute vélocité.
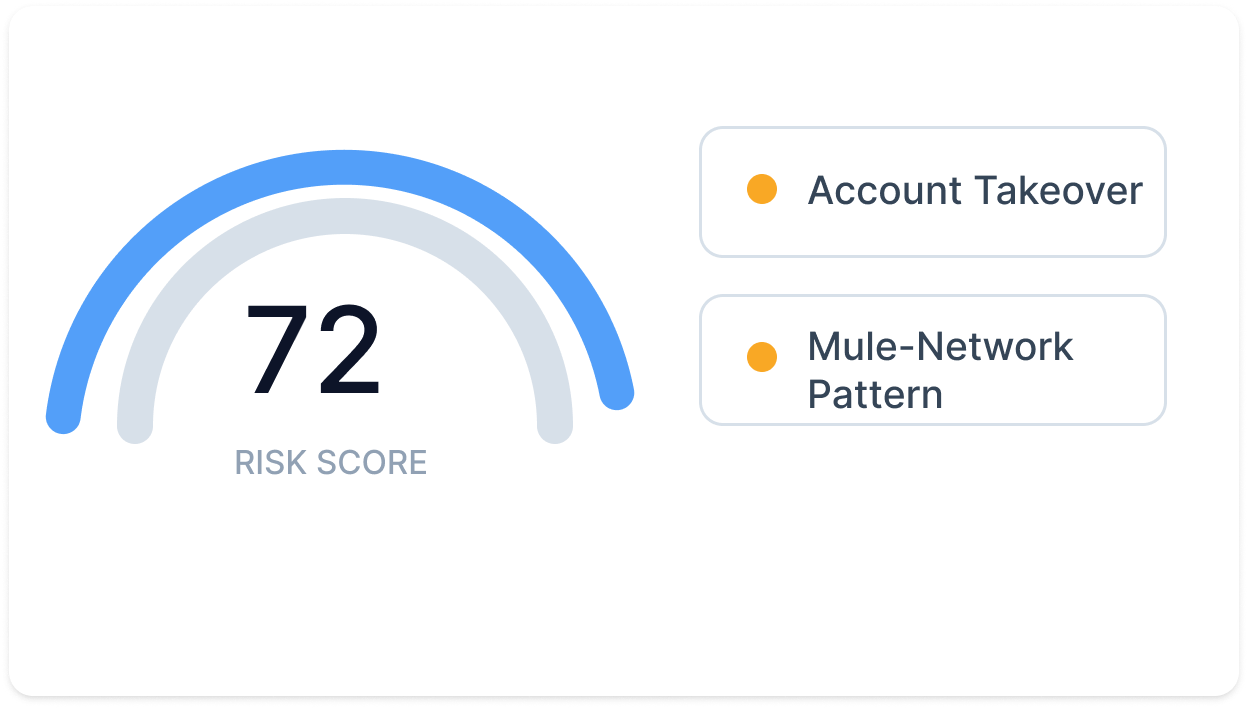
Risque évalué
Un score de risque est calculé en fonction des typologies de fraude connues, y compris la prise de contrôle de comptes et les schémas de réseaux de mules
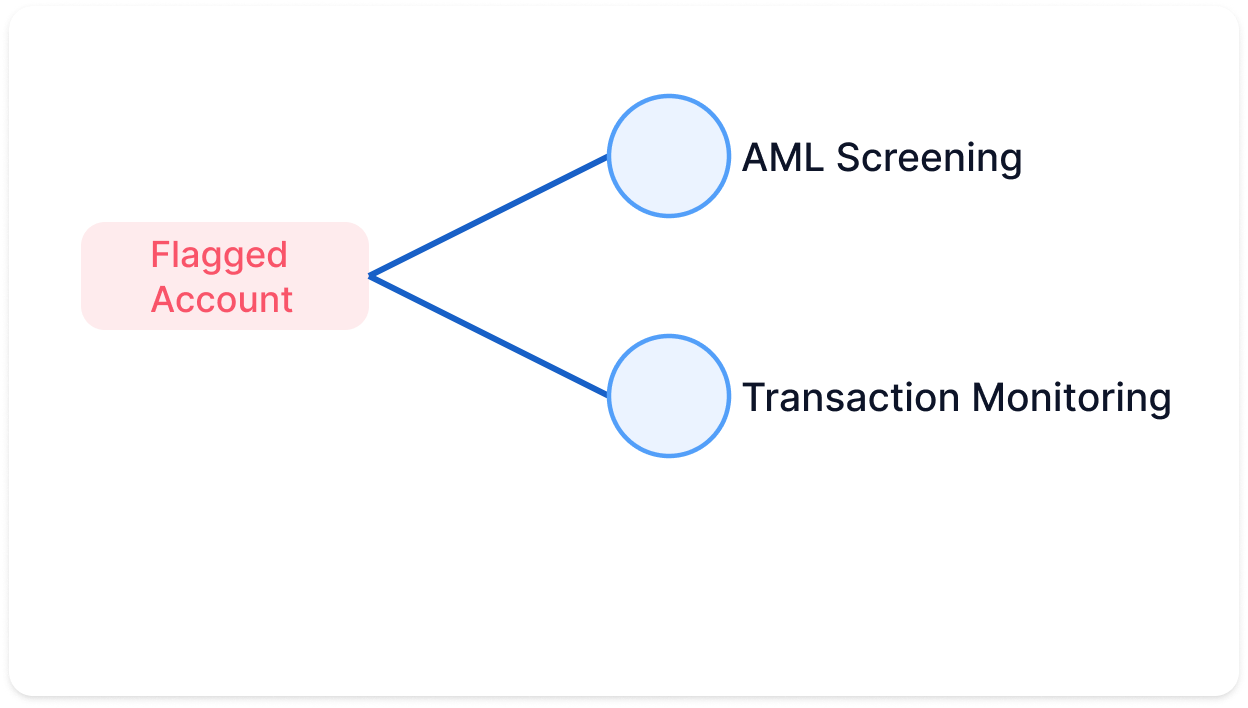
Examen LCB-FT déclenché
Le compte signalé est orienté vers les procédures de filtrage LCB-FT et de surveillance des transactions pour la même entité.
Dossier enregistré
Le résultat, la décision de l'analyste et la piste d'audit sont consignés dans la gestion des cas pour examen ultérieur
Cartographie du lien entre usurpation d'identité et fraude au paiement
Une plateforme. Tous les types de fraude
Fraude d'identité
Identités fabriquées, volées ou manipulées lors de l'inscription
Abus de la plateforme
Comptes coordonnés et exploitation des incitations sur votre plateforme
Fraudes de paiement
Transactions frauduleuses, litiges et risques de conformité qui en découlent
Fraude d'identité
Identités fabriquées, volées ou manipulées lors de l'inscription


Abus de la plateforme
Comptes coordonnés et exploitation des incitations sur votre plateforme
Fraudes de paiement
Transactions frauduleuses, litiges et risques de conformité qui en découlent
La confiance n'est pas universelle : nous la construisons pour votre entreprise
Solutions prêtes pour l'industrie
Risque de blanchiment à plusieurs niveaux
Le blanchiment d'argent à plusieurs niveaux s'effectue via des comptes légitimes. Le contrôle anti-blanchiment, la surveillance des transactions et le suivi continu permettent de conserver la piste d'audit attendue par les examinateurs.
Ne vous contentez pas de nous croire sur parole : écoutez nos clients
La confiance que nous accordent nos clients
L'avenir de l'identité numérique se définit par la confiance, l'interopérabilité et l'alignement réglementaire ; notre partenariat avec Shufti renforce donc l'engagement de DevCode Identity à soutenir nos clients mondiaux avec les solutions de vérification d'identité les plus sûres, de premier ordre et conformes disponibles aujourd'hui.
En combinant notre plateforme Conversion Driven Compliance Orchestration Platform avec les capacités mondiales de KYC et d'IDV de Shufti, nos clients peuvent non seulement répondre aux exigences réglementaires complexes, mais aussi offrir un parcours d'intégration client fluide garantissant les taux de conversion les plus élevés possibles.
Nous sommes fiers de poursuivre notre partenariat avec Shufti alors que nous nous développons dans de nouvelles juridictions.
La technologie de vérification de Shufti renforce non seulement notre dispositif de conformité, mais garantit également à nos joueurs une expérience d'intégration fluide et sécurisée.
Nous voulons offrir à nos clients et à leurs traders les meilleurs outils pour travailler. Nous sommes ravis de collaborer avec Shufti.
C'est une entreprise de premier plan et nous avons hâte de proposer ses solutions à nos clients via notre CRM.
Notre relation avec Shufti est née de la frustration causée par un prestataire existant, ce qui nous a poussés à engager des échanges avec Shufti.
Le temps de réponse a été excellent, du premier contact commercial jusqu'à la mise en service de la démo.
Reconnaissance et récompenses du secteur
TOP 10 des fournisseurs de solutions KYC 2023GRC Outlook
MEILLEURE UTILISATION DE LA TECHNOLOGIE DANS LA VÉRIFICATION D'IDENTITÉGlobal brands magazine
FOURNISSEUR DE SOLUTIONS KYC À LA CROISSANCE LA PLUS RAPIDEGlobal brands magazine
Top Performer — logiciel de vérification d'identité, été 2023Featured Customers
Excellence dans les solutions de vérification d'identitéGlobal brands magazine
Meilleure solution d'intégration client - MEAUltimate Fintech
Meilleure solution de reporting REGTECH - MEAUltimate Fintech
Meilleure solution d'intégration client — UFAWARDS 2023
Questions fréquentes
Quels types de fraude l'approche FRAML de Shufti détecte-t-elle ?
La prise de contrôle de compte, l'imposture par deepfake, l'identité synthétique, la multi-compte et le comportement de réseau de mules, chacun étant relié au filtrage et au suivi LCB-FT.
Comment un signal de fraude se connecte-t-il à une alerte LCB-FT ?
Lorsqu'un signal tel qu'un comportement de réseau de mules est détecté, le compte est acheminé vers le filtrage LCB-FT et le suivi des transactions aux fins d'examen.
S'agit-il d'une seule plateforme ou de produits connectés ?
L'approche FRAML de Shufti relie la détection des fraudes à l'identité au filtrage et au suivi LCB-FT dans l'ensemble de sa suite de produits.
Quelles certifications Shufti possède-t-elle ?
Shufti dispose des certifications SOC 2 Type II ainsi que de la norme ISO/IEC 27001.
Quels cadres réglementaires prend-elle en charge ?
Les capacités LCB-FT de Shufti sont alignées sur des cadres incluant les recommandations du GAFI, la 6AMLD et les exigences du FinCEN, ainsi que sur des régimes régionaux tels que le MAS, la FCA et l'AUSTRAC.
Découvrez où vos signaux de fraude et de LCB-FT sont déconnectés
La plupart des stacks détectent la fraude et le blanchiment séparément, même lorsque les deux proviennent du même compte. Découvrez comment Shufti les relie.
Votre solution de référence pour le KYC, la LCB-FT et la fraude
Ressources
11 août 2026
Le déficit contextuel de Shufti en 2026 dans l'évaluation des risques LBC
Les faux positifs augmentent lorsque les alertes parviennent aux analystes sans contexte. Le rapport 2026 de Shufti présente les informations sur le client et le risque dont les équipes ont besoin pour statuer plus rapidement sur les dossiers.
Guide
21 août 2026
Rapport 2026 sur la fraude d'identité
La fraude d'identité a touché 22,49 % des vérifications crypto au premier semestre 2026. Le rapport de Shufti analyse la fraude documentaire par IA et les réseaux de fraude liés dans 11 secteurs à risque identifiés.
Rapport
7 septembre 2026
Processus de surveillance des transactions aligné sur le risque pour réduire les alertes
Réduisez les faux positifs grâce à une surveillance des transactions alignée sur le risque. Découvrez comment les équipes de conformité identifient les risques réels, hiérarchisent les dossiers par priorité et accélèrent l'escalade.
Guide