

 AMLR Solutions
 AMLR Consultation
 EUDI Wallet
 Onboarding
 Ongoing Monitoring
 FRAML
 KYC
 KYB
 KYI
 Age Assurance
 Workforce IAM
 Candidate Verification
 Account Takeover
 Bonus/ Promotion Abuse
 Chargeback Fraud
 Deepfake
 Document Fraud
 Fraud Networks
 Impersonation Fraud
 Money Mule Activity
 Multi-Accounting
 Party Fraud
 Regulatory & Compliance Risks
 Synthetic Identity Fraud
 Adult Content
 Banking
 Crypto
 Fintech
 Forex
 Compliance
 Fraud prevention
 Trust & safety
 Global expansion
 Compliance Officers
 Developers
 Fraud Analysts
 Product Managers
 Journey Builder
 Global Trust Platform
 Customer Profiles
 Vendor Comparison
 IDV Case Management
 AML Case Management
 Regulatory Reporting
 Agentic Rule Builder
 AI Compliance Co-Pilot
 Fraud Analytics
 Fraud Hub
 OCR
 Shufti AI
 Bank Account Verification
 Biometric Duplication
 Database Checks
 Document Intelligence
 Government ID
 Mobile Driver's License
 NFC
 Selfie Liveness
 Brand Personalisation
 Deployment Options
 Identity Methods
 IDV Modes
 Multi-tenancy
 On-Premise IDV
 Secure Capture
 Shufti MCP


FRAML: Fraude + AML
Conecta cada señal de fraude con su impacto en AML
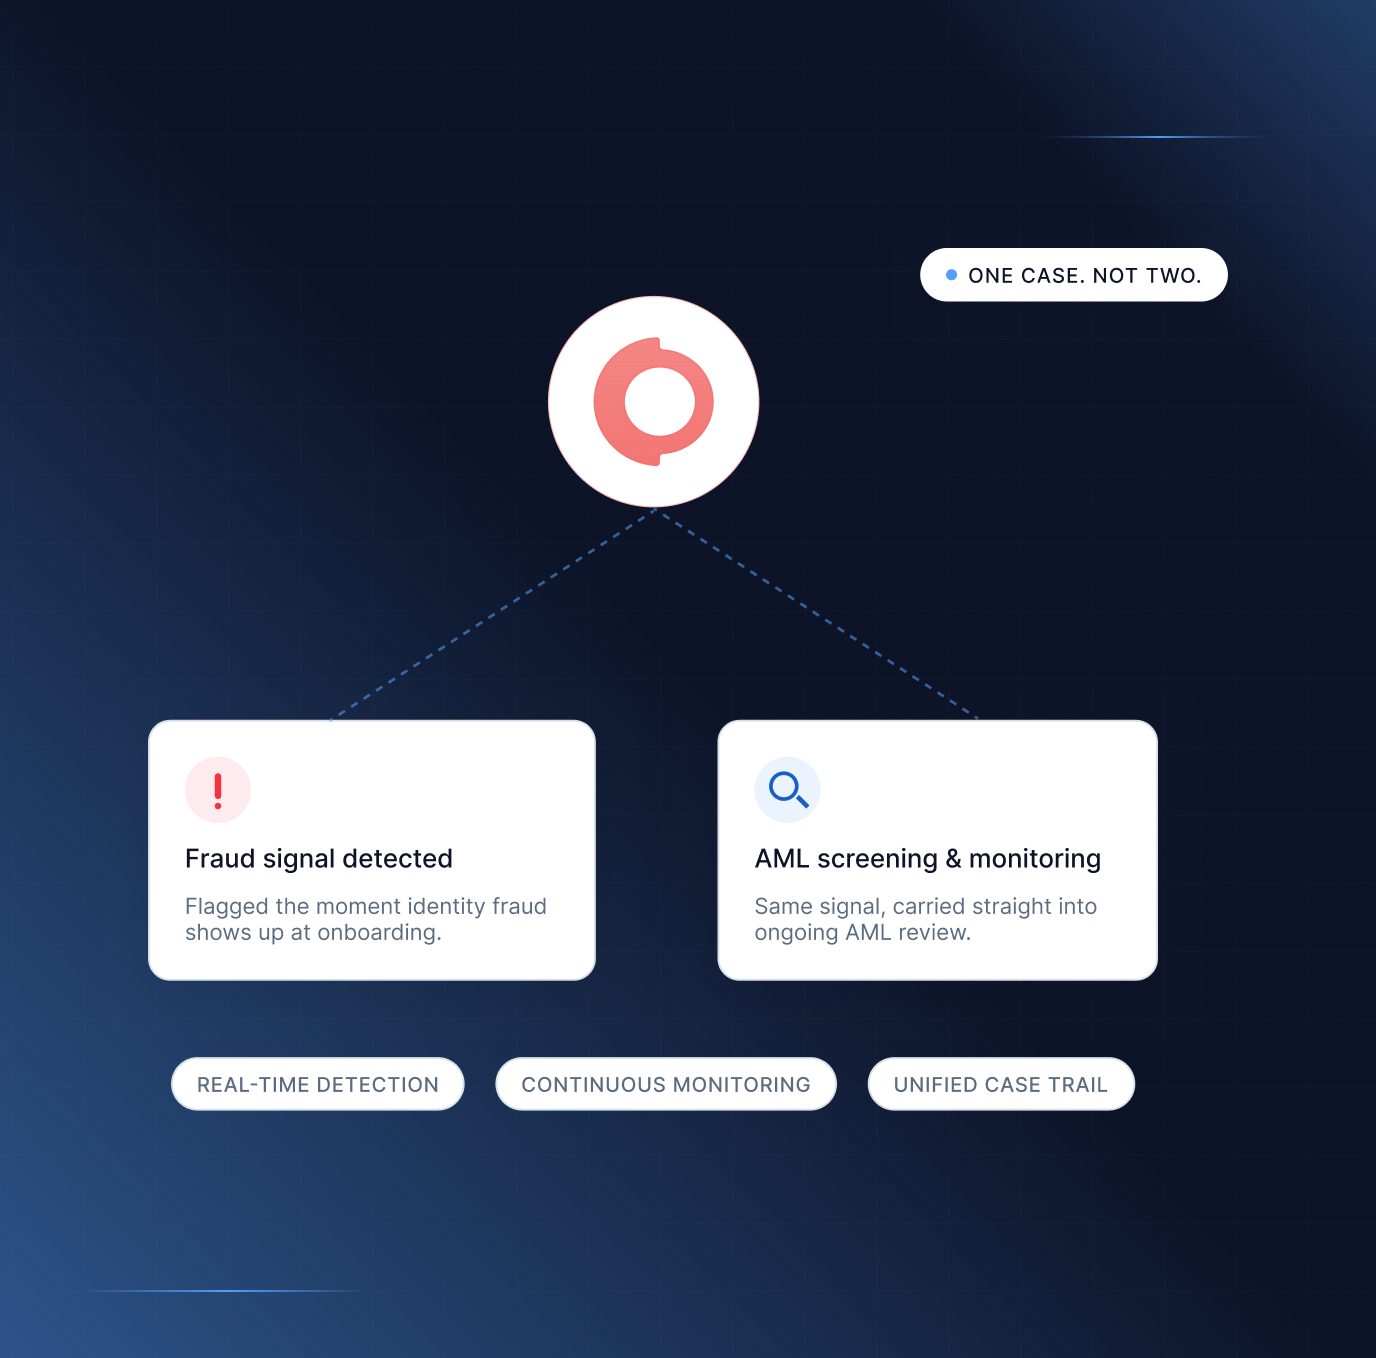
Shufti detecta el fraude de identidad durante el onboarding y traslada esas señales a los controles y la monitorización AML, de modo que el fraude y los riesgos AML se abordan como un único problema, en lugar de tratarse por separado.
Amplia cobertura de fraude y AML con una priorización precisa de los casos


Cada señal, vinculada a la identidad hasta la presentación del STR
Detecta identidades falsas antes de que se cree la cuenta
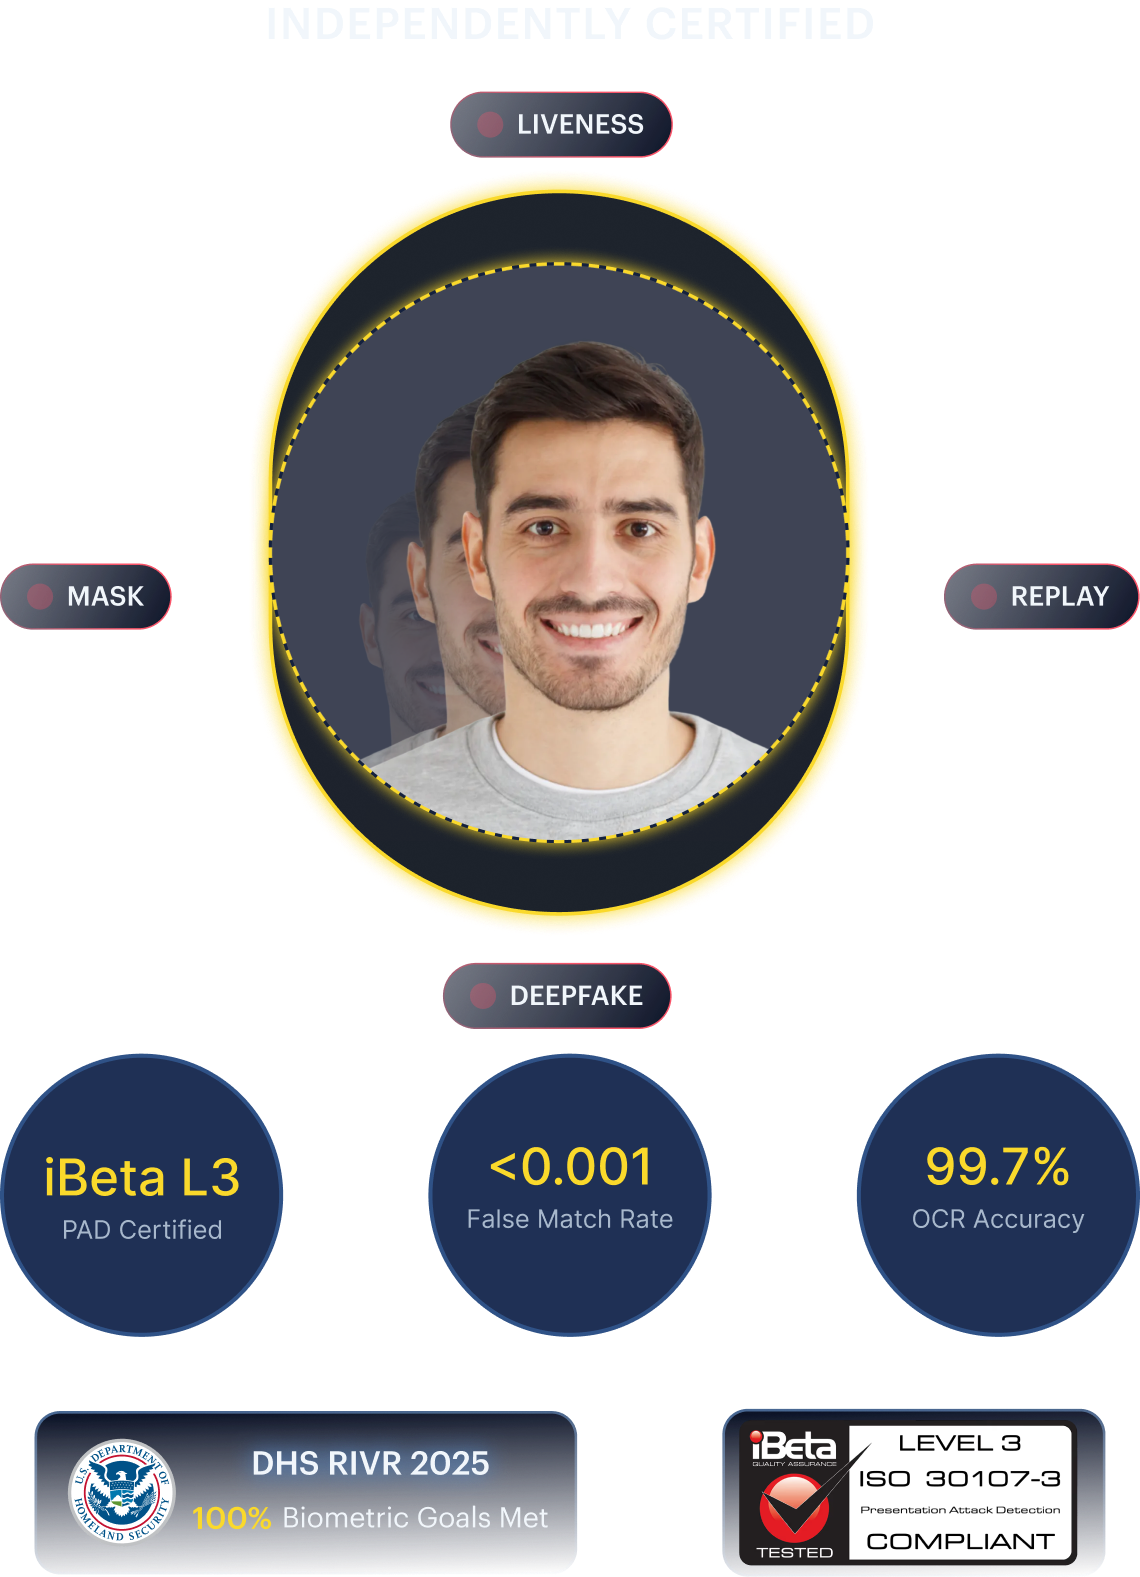
Las identidades sintéticas y los deepfakes están diseñados para superar una única comprobación durante el onboarding y después desaparecer. La tecnología de prueba de vida de Shufti cuenta con la certificación iBeta PAD de nivel 3 y su sistema de comparación entre selfie y documento cumplió todos los objetivos de rendimiento del Remote Identity Validation Rally 2025 del DHS, una evaluación independiente que solo el 31 % de los sistemas analizados logró superar por completo.
El análisis facial por capas identifica máscaras, ataques de reproducción, intentos de inyección y deepfakes generados mediante IA antes de completar la verificación. Con una tasa de falsas coincidencias inferior a 0,001 y una tasa de aceptación de usuarios legítimos de aproximadamente el 99 %, ambas validadas de forma independiente, permite completar las verificaciones legítimas y bloquear ataques de presentación sofisticados.
Nueve capas de análisis forense examinan la integridad del documento, sus elementos de seguridad, posibles manipulaciones de la imagen y la coherencia de la plantilla, más allá de las comprobaciones mediante OCR. El proceso tarda menos de 15 segundos y alcanza una precisión OCR del 99,7 %, lo que permite detectar fraudes documentales sofisticados antes de aprobar la verificación.
Realiza las comprobaciones a partir de una identidad verificada, no de un simple nombre
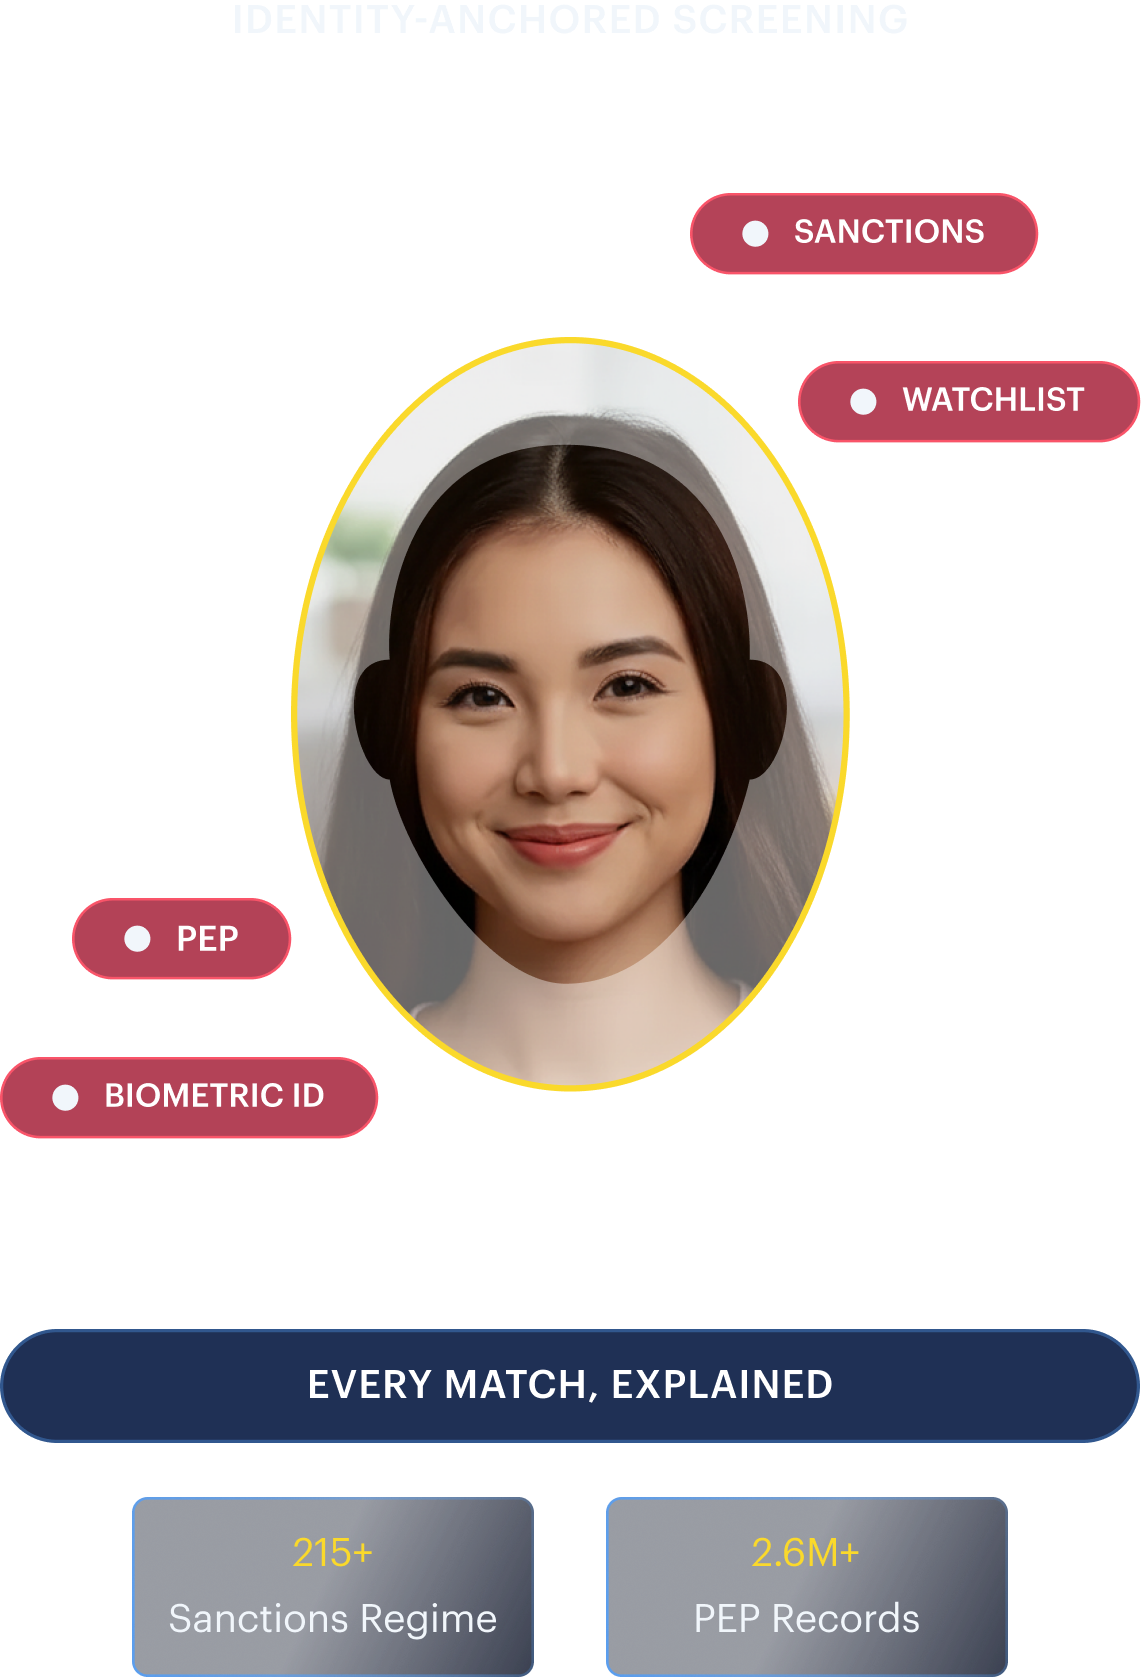
Las personas sancionadas o políticamente expuestas pueden pasar desapercibidas cuando las comprobaciones se basan únicamente en coincidencias de nombres poco precisas. Shufti realiza controles de sanciones, PEP y listas de vigilancia a partir de una identidad verificada biométricamente, lo que reduce los falsos positivos y permite detectar las coincidencias realmente relevantes.
Los datos de identidad verificados biométricamente refuerzan los controles de sanciones, PEP y noticias negativas frente a más de 215 regímenes de sanciones de todo el mundo y más de 2,6 millones de registros de PEP, aumentando la fiabilidad de las coincidencias y reduciendo los falsos positivos innecesarios.
Cada posible coincidencia incluye los atributos de identidad que la respaldan, una puntuación de confianza y referencias a las fuentes utilizadas, para que los investigadores puedan ver por qué se ha generado una alerta y cómo se ha calculado la puntuación de riesgo.
FRAML conecta cada señal de fraude con su impacto en AML
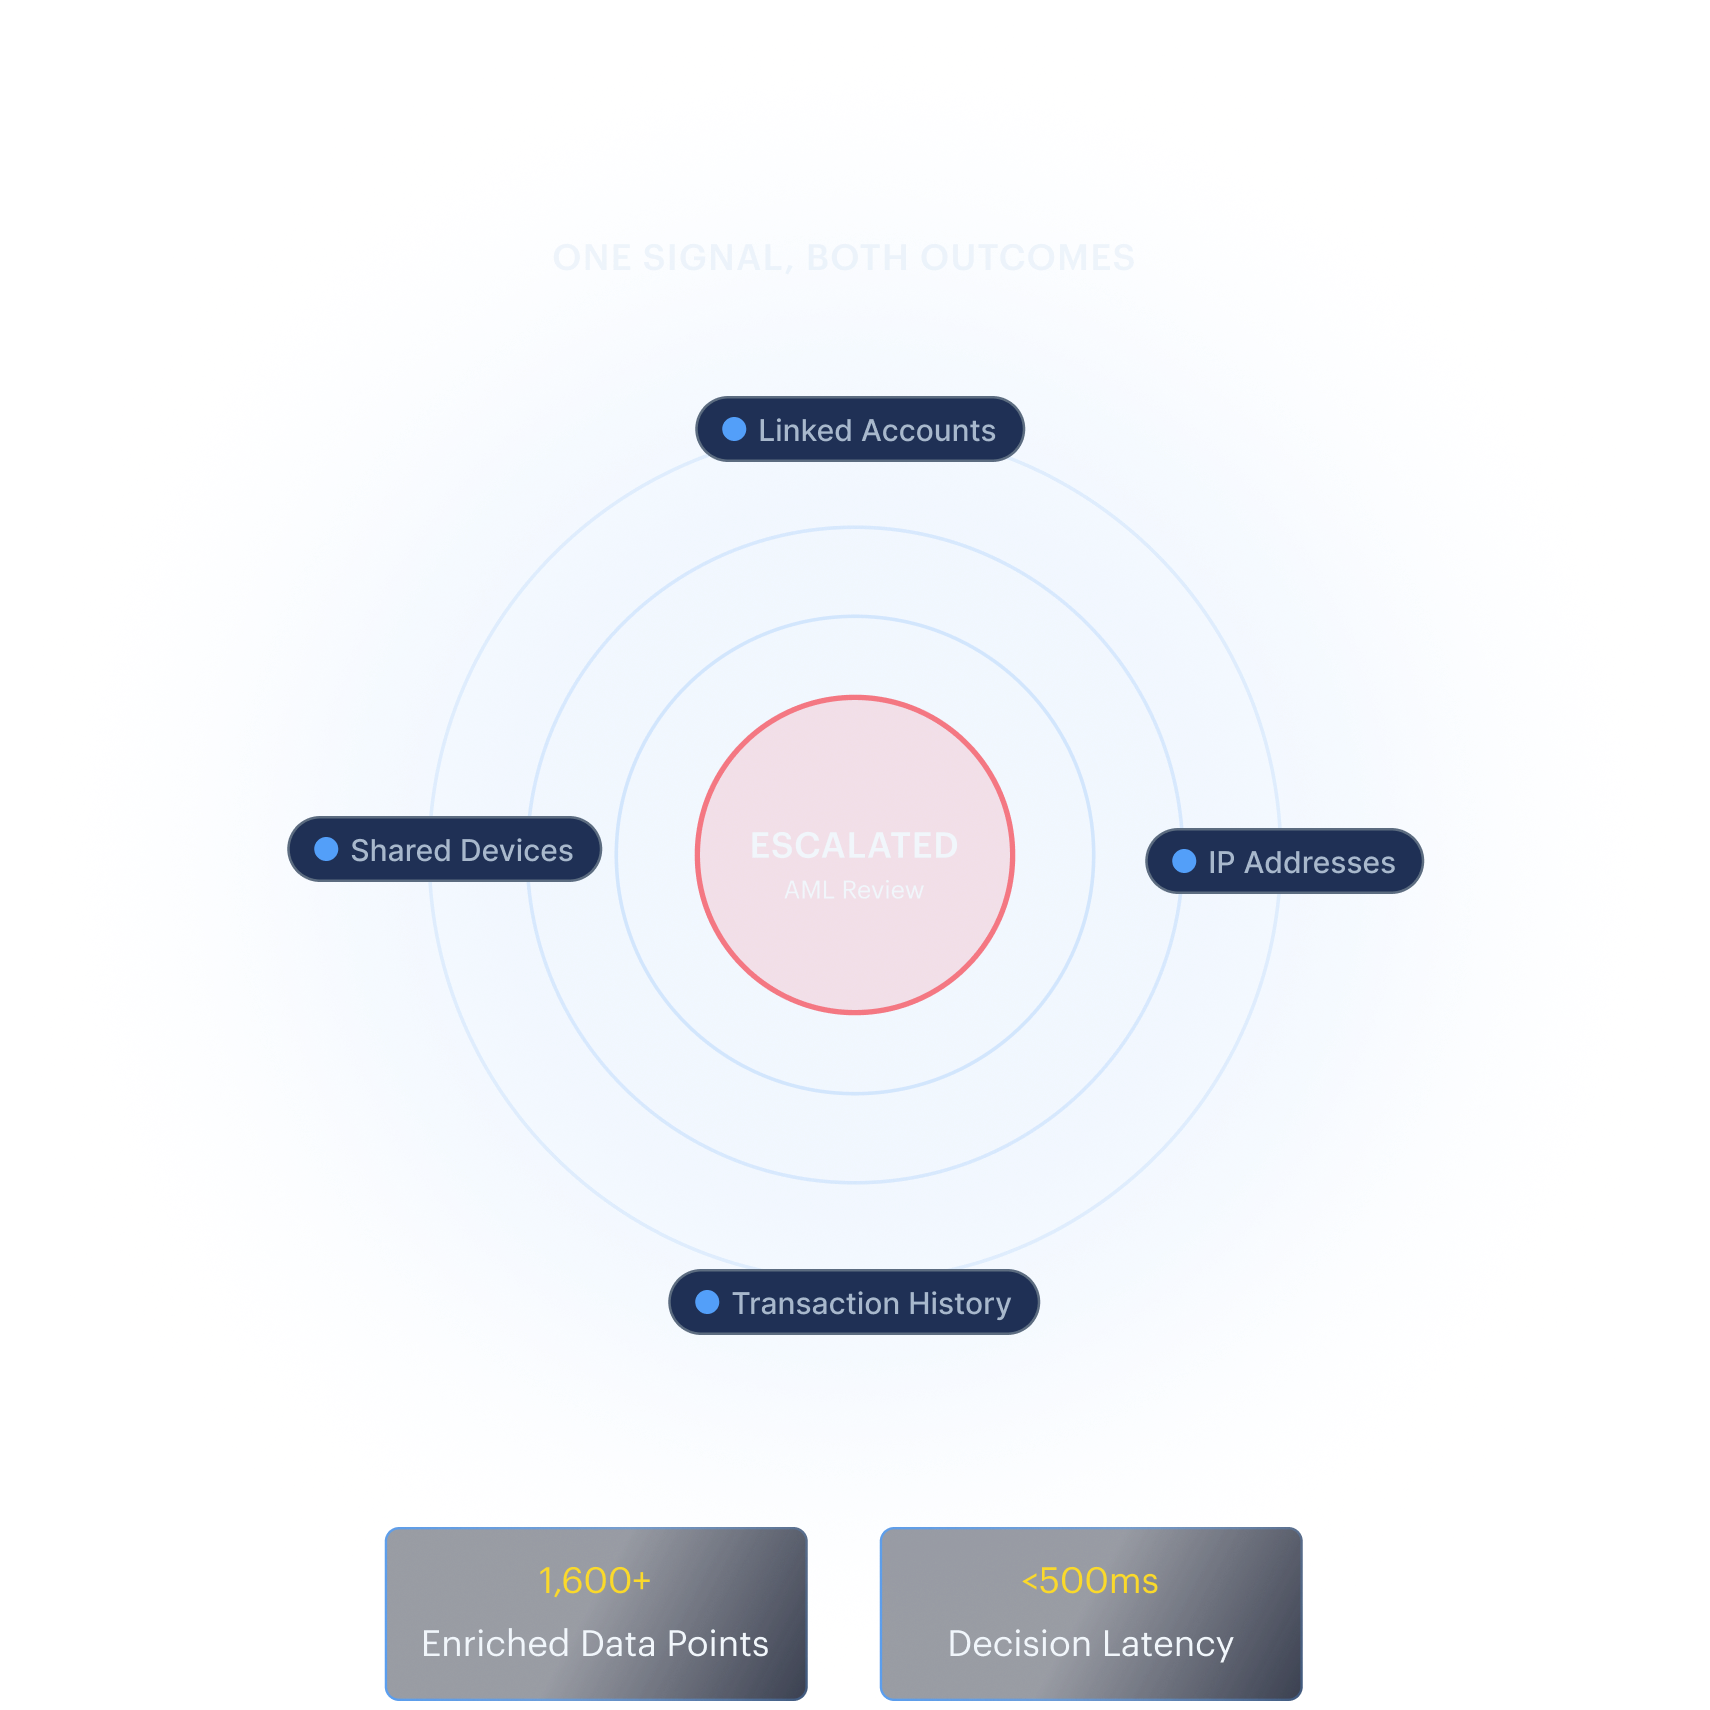
Una cuenta comprometida puede convertirse en una cuenta mula en cuestión de minutos y mover fondos antes de que los equipos de fraude y AML hayan podido relacionar ambos riesgos. La monitorización de transacciones de Shufti detecta patrones de transferencias estructuradas realizadas a gran velocidad en redes de cuentas vinculadas, en lugar de analizar cada cuenta de forma aislada, y deriva la cuenta afectada a revisión AML para conectar el evento de fraude con el posible blanqueo de capitales.
El análisis del comportamiento combina más de 1600 puntos de datos enriquecidos, entre ellos identidades vinculadas, dispositivos compartidos, direcciones IP e historial de transacciones, con un tiempo de decisión inferior a 500 milisegundos.
Las cuentas de alto riesgo se derivan directamente a revisión por parte de un analista, agrupando en un mismo expediente las señales de fraude relacionadas y las evidencias AML. Así, los investigadores disponen de todo el contexto desde el primer momento, en lugar de tener que empezar desde cero.
Del caso marcado al informe presentado
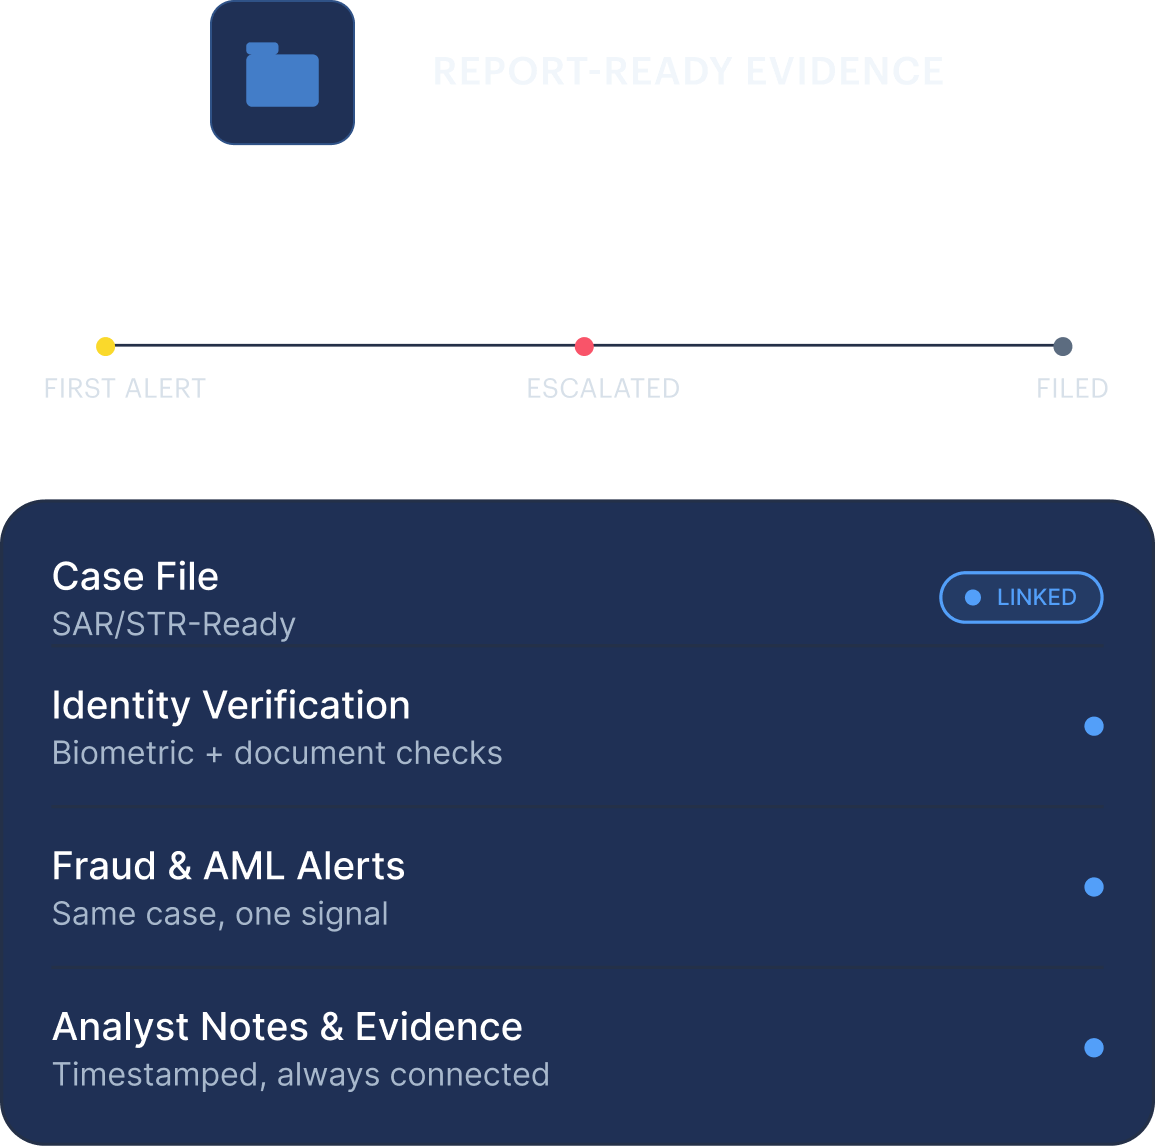
Las investigaciones se complican cuando hay que reconstruir manualmente el registro de evidencias, y los organismos reguladores esperan recibir un informe formal, no una carpeta llena de capturas de pantalla. Shufti registra cada alerta, decisión y acción del analista en un único expediente para que los equipos de cumplimiento normativo puedan pasar de una cuenta marcada a un informe SAR/STR listo para presentar sin tener que reconstruir las evidencias manualmente.
Cada alerta, acción del analista, fase de revisión, aprobación y derivación queda registrada automáticamente con su fecha y hora, creando un registro de auditoría completo que conserva todas las decisiones desde la primera alerta hasta la resolución definitiva.
La verificación de identidad, las alertas de fraude, los resultados de los controles AML, las notas de los analistas y las evidencias de apoyo permanecen vinculados dentro de un único expediente, evitando tener que recopilar las evidencias manualmente durante las investigaciones.
FUNCIONES PRINCIPALES · INTEGRADAS EN EL PROCESO
Todas las herramientas de investigación necesarias para tomar cada decisión
Organizadas en tres capas: las herramientas que detectan la señal, las que permiten tomar una decisión y las que aportan las evidencias necesarias para justificarla.
Detección y controles
Los documentos falsificados, deepfakes, ataques de presentación e identidades sintéticas se detectan durante el onboarding mediante análisis forense de documentos y comprobaciones biométricas de prueba de vida. Así se establece una identidad verificada que sirve como referencia para todos los controles, la monitorización y las decisiones AML posteriores.
Las coincidencias con sanciones, PEP, RCA, noticias negativas y listas de vigilancia —incluidas las cadenas de titulares reales (UBO) de empresas— aparecen directamente en la alerta. El analista puede conocer el motivo de la coincidencia antes incluso de abrir el expediente.
Las comprobaciones puntuales contrastan cada transacción con sanciones y reglas basadas en tipologías de riesgo en el momento en que se produce. La monitorización continua analiza el comportamiento a lo largo del tiempo, el ritmo de las operaciones, posibles patrones de fraccionamiento y el riesgo asociado a los corredores de pago para detectar patrones de actividad y no solo transacciones aisladas.
Configura la frecuencia de las nuevas comprobaciones según el perfil y la fuente. La monitorización continua detecta nuevas inclusiones en listas de sanciones, cambios de cargo y noticias negativas a medida que se producen.
Toma de decisiones sobre el riesgo
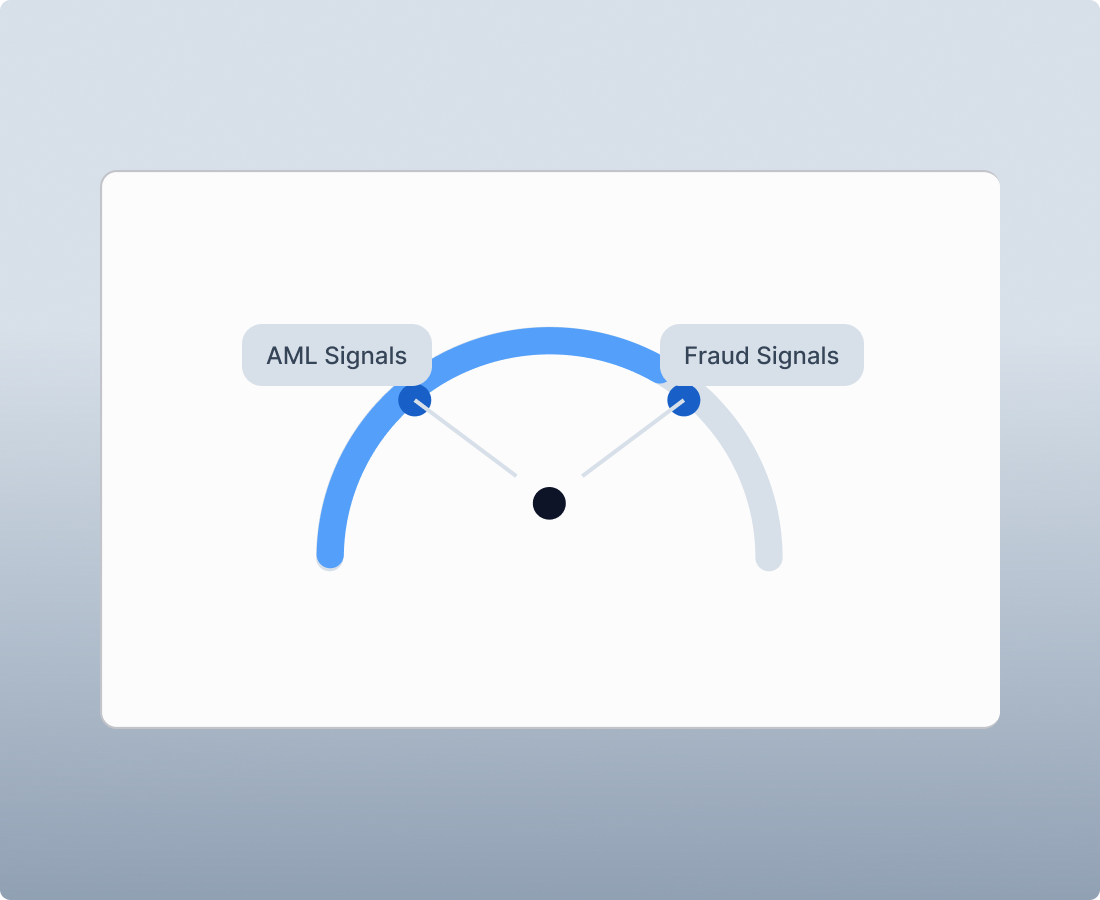
Una única puntuación de riesgo y un mismo conjunto de reglas determinan las decisiones sobre fraude y AML y se aplican en todos los puntos en los que se realizan comprobaciones.
Cada perfil recibe una única puntuación de riesgo calculada a partir de las señales de identidad y fraude junto con las señales AML. De este modo, los analistas disponen de una única puntuación, en lugar de dos alertas independientes, para decidir hasta qué punto deben investigar el caso.
Configura sin intervención del equipo técnico reglas específicas para tipologías como la apropiación de cuentas, el comportamiento de cuentas mula o el fraccionamiento de operaciones. Así, los nuevos patrones de fraude pueden convertirse rápidamente en desencadenantes de controles AML sin tener que esperar a una nueva versión del producto.
Los controles AML pueden integrarse directamente en los flujos de onboarding, los sistemas principales de la empresa o las herramientas de gestión de casos existentes.
Antes de ponerlas en producción, las reglas nuevas o modificadas se prueban con transacciones históricas para estimar el volumen de alertas, su precisión y el fraude que habrían permitido detectar. Así pueden ajustarse a partir de resultados reales, en lugar de hacerlo mediante prueba y error.
Cuando no hay datos suficientes para asignar una puntuación fiable a una transacción, la plataforma devuelve explícitamente el resultado «No evaluable» en lugar de asignarle por defecto una puntuación que indique un riesgo bajo. Así, la falta de información permanece visible y no se interpreta erróneamente como un riesgo reducido.
Gestión de casos e informes
Cada decisión queda registrada y, cuando corresponde, derivada y preparada para los informes exigidos por los organismos reguladores.
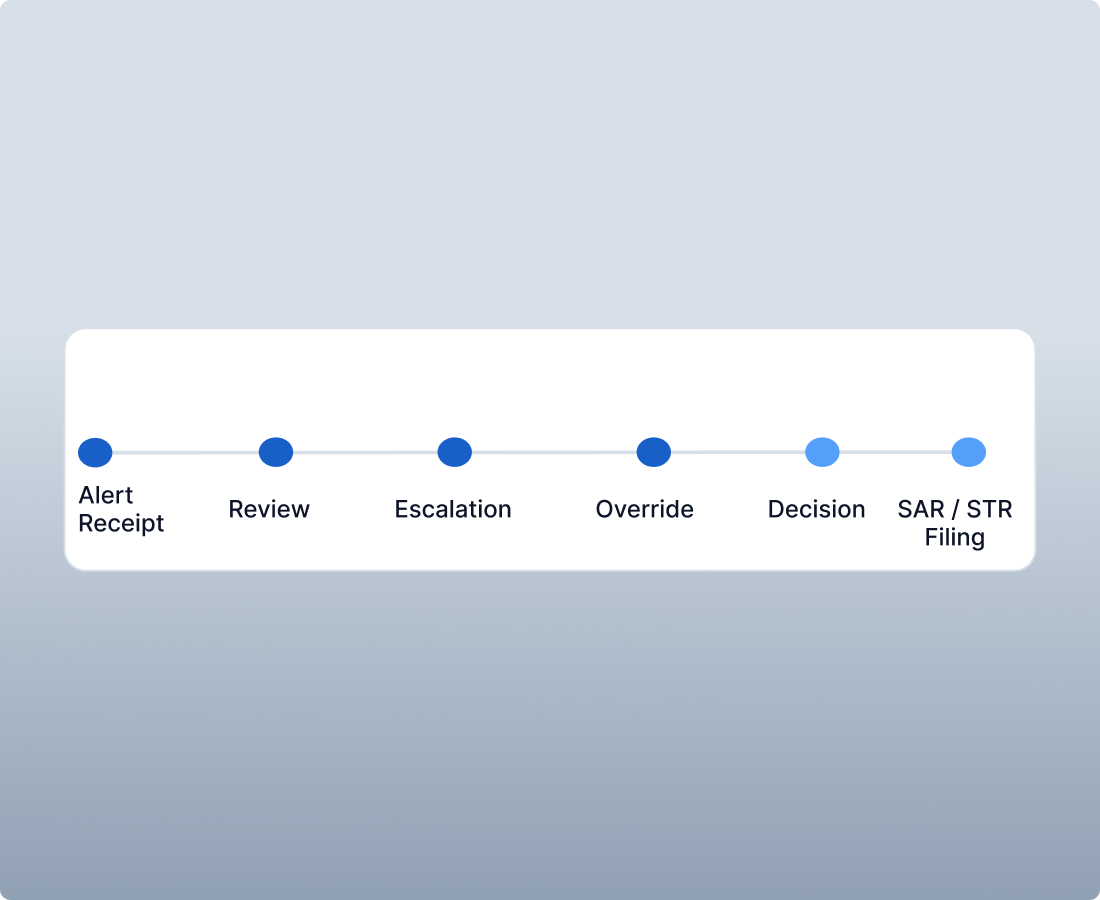
Cada acción queda registrada con la fecha, hora y usuario responsable: recepción de la alerta, revisión, derivación, modificación manual, decisión y presentación de SAR o STR. Todo el registro puede exportarse cuando sea necesario.
Los flujos de derivación configurables envían los casos marcados a un MLRO o analista sénior para su validación, y la propia derivación queda registrada como parte del registro de auditoría del caso.
Consola para los analistas dentro del back office, API para integrar las alertas con los sistemas principales, webhooks para enviarlas en tiempo real a sistemas internos y correo electrónico para las personas que no necesitan acceder a la plataforma.
Los informes SAR y STR aprobados se envían directamente al organismo regulador en el formato exigido en cada jurisdicción, sin necesidad de utilizar otro portal ni realizar una exportación. Los informes sujetos a determinados umbrales se agrupan automáticamente y el sistema controla los plazos para garantizar su presentación antes de que finalice el periodo establecido.
CÓMO FUNCIONA
De una señal de identidad a una decisión AML
Señal detectada
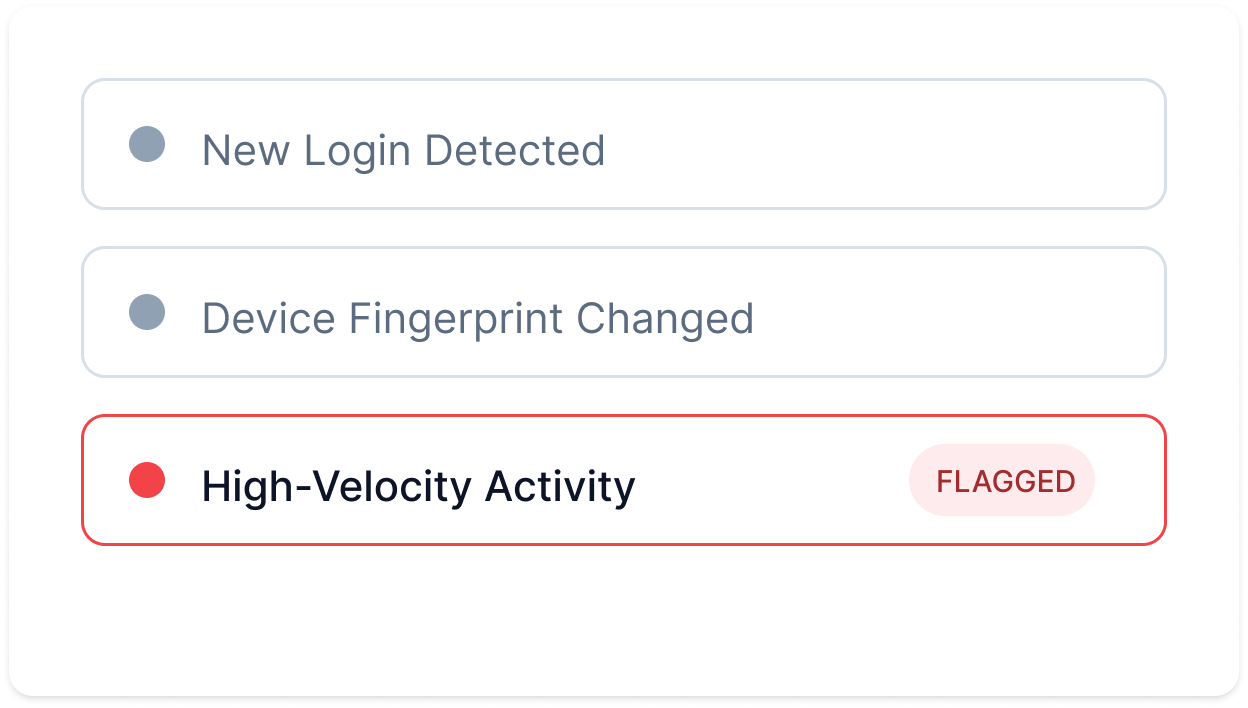
Se detecta una anomalía de identidad o de comportamiento: un dispositivo que no coincide, un inicio de sesión atípico o un volumen inusual de actividad en poco tiempo.
Riesgo evaluado
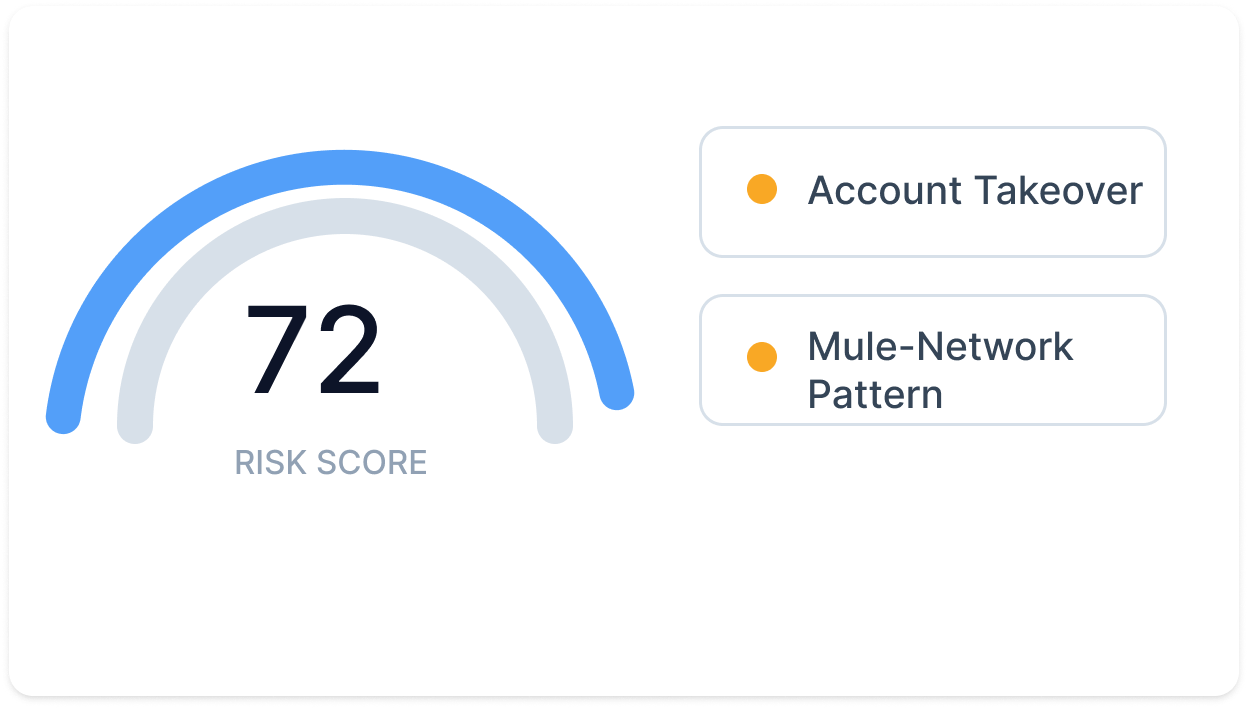
Se calcula una puntuación de riesgo basada en tipologías de fraude conocidas, incluidos los patrones de apropiación de cuentas y de redes de cuentas mula.
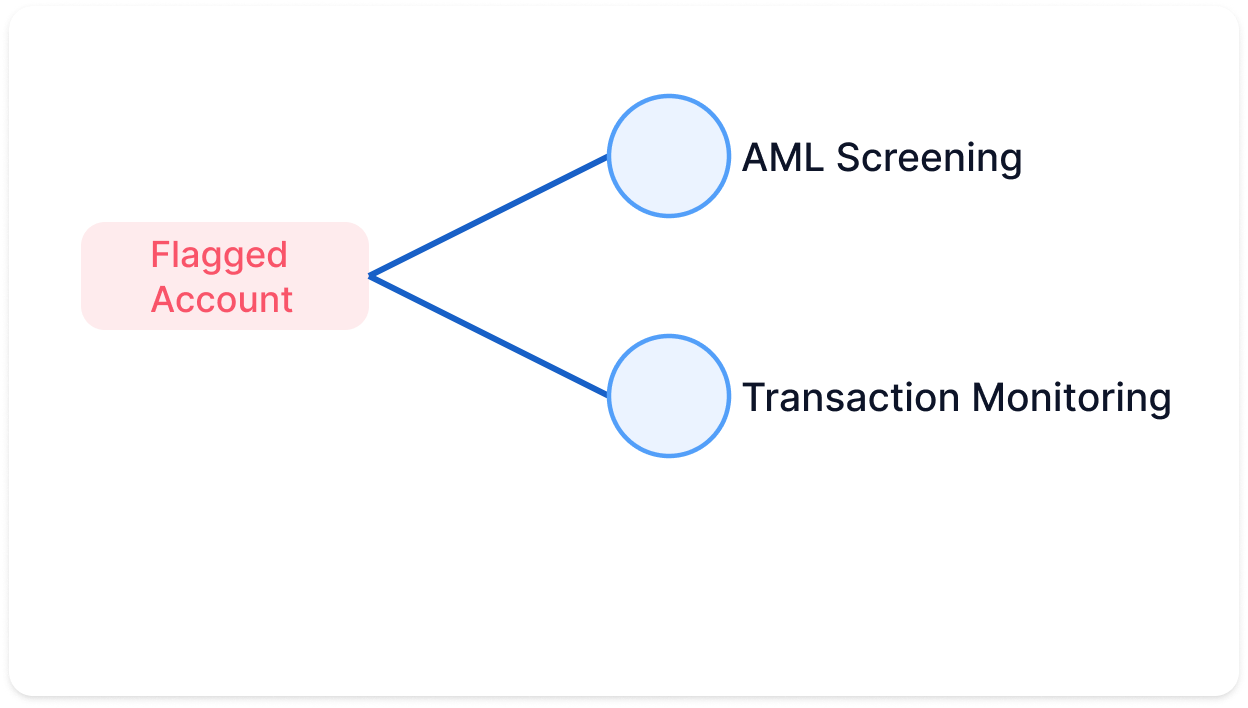
Revisión AML activada
La cuenta marcada se deriva a controles AML y a la monitorización de transacciones, aplicados a la misma entidad.
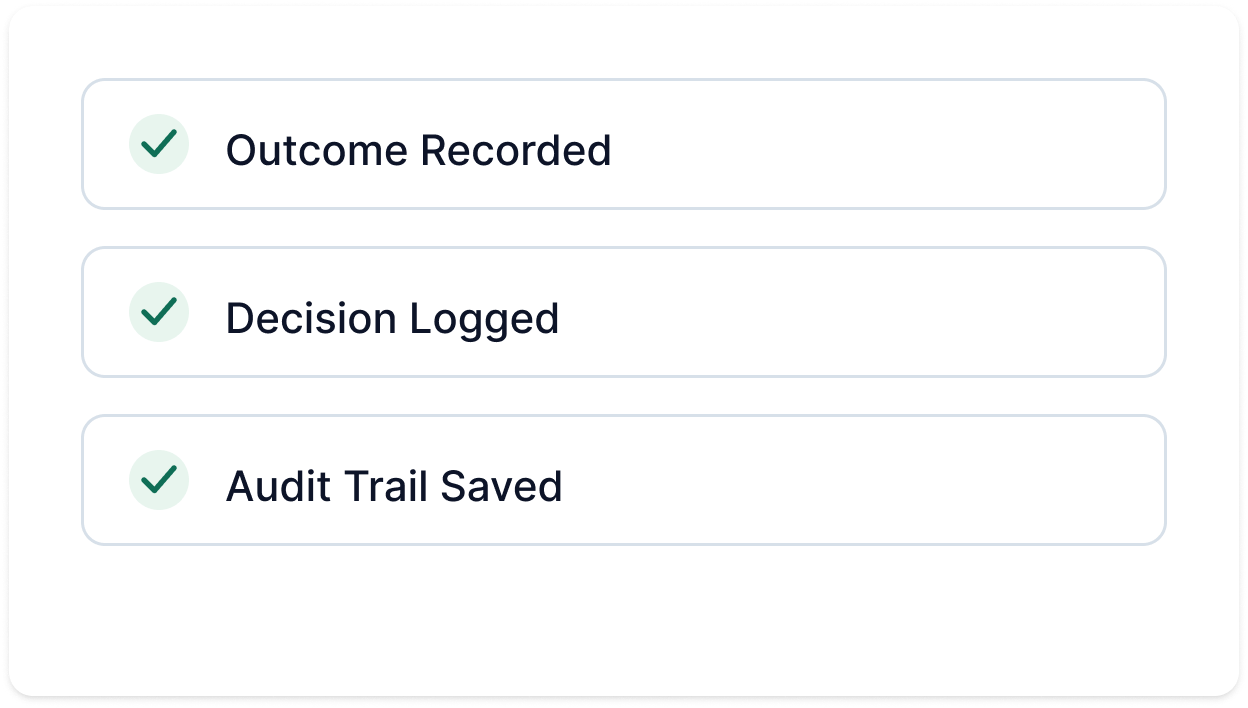
Caso registrado
El resultado, la decisión del analista y el registro de auditoría quedan registrados en Case Management para su posterior revisión.
DEL FRAUDE DE IDENTIDAD AL FRAUDE EN PAGOS
Una única plataforma para todo tipo de fraude
Fraude de identidad
Identidades falsas, robadas o manipuladas durante el onboarding.
Abuso de la plataforma
Uso coordinado de varias cuentas y aprovechamiento fraudulento de incentivos dentro de la plataforma.
Fraude en pagos
Transacciones fraudulentas, reclamaciones y los riesgos de cumplimiento normativo asociados.
Fraude de identidad
Identidades falsas, robadas o manipuladas durante el onboarding.


Abuso de la plataforma
Uso coordinado de varias cuentas y aprovechamiento fraudulento de incentivos dentro de la plataforma.
Fraude en pagos
Transacciones fraudulentas, reclamaciones y los riesgos de cumplimiento normativo asociados.
La confianza no es igual para todos, por eso la adaptamos a tu negocio
Soluciones adaptadas a cada sector
Riesgo de blanqueo en múltiples capas
Las operaciones de blanqueo más complejas pueden utilizar cuentas legítimas para ocultar el movimiento de fondos. Los controles AML, la monitorización de transacciones y la monitorización continua mantienen toda la trazabilidad que necesitan los organismos supervisores.
No te fíes solo de lo que te contamos. Echa un vistazo a las opiniones de nuestros clientes.
La experiencia de nuestros clientes
El futuro de la identidad digital se basa en la confianza, la interoperabilidad y el cumplimiento normativo. Nuestra colaboración con Shufti refuerza el compromiso de DevCode Identity de ofrecer a nuestros clientes de todo el mundo soluciones de verificación de identidad seguras, conformes con la normativa y líderes en su categoría.
Al combinar nuestra plataforma de orquestación del cumplimiento orientada a la conversión con las capacidades globales de KYC e IDV de Shufti, nuestros clientes pueden afrontar requisitos regulatorios complejos sin renunciar a un proceso de onboarding fluido y con las mayores tasas de conversión posibles.
Estamos orgullosos de continuar nuestra colaboración con Shufti mientras nos expandimos a nuevas jurisdicciones.
La tecnología de verificación de Shufti no solo refuerza nuestro marco de cumplimiento normativo, sino que también garantiza a nuestros jugadores un proceso de onboarding fluido y seguro.
Nuestro objetivo es ofrecer a nuestros clientes y a sus traders las mejores herramientas para hacer su trabajo, y estamos encantados de poder trabajar con Shufti.
Es una empresa líder y estamos deseando ofrecer sus soluciones a nuestros clientes a través de nuestro CRM.
Nuestra relación con Shufti nació de la frustración con un proveedor anterior, así que empezamos a hablar con Shufti.
El tiempo de respuesta fue excelente, desde la primera conversación con el equipo de ventas hasta la puesta en marcha con la demo.
Reconocimientos y premios del sector
TOP 10 DE PROVEEDORES DE SOLUCIONES KYC 2023GRC Outlook
MEJOR USO DE LA TECNOLOGÍA EN VERIFICACIÓN DE IDENTIDADGlobal brands magazine
PROVEEDOR DE SOLUCIONES KYC DE MAYOR CRECIMIENTOGlobal brands magazine
MEJOR RENDIMIENTO EN SOFTWARE DE VERIFICACIÓN DE IDENTIDAD, VERANO DE 2023Featured Customers
EXCELENCIA EN SOLUCIONES DE VERIFICACIÓN DE IDENTIDADGlobal brands magazine
MEJOR SOLUCIÓN DE ONBOARDING DE CLIENTES – MEAUltimate Fintech
MEJOR SOLUCIÓN REGTECH DE REPORTING – MEAUltimate Fintech
MEJOR SOLUCIÓN DE ONBOARDING DE CLIENTES UFAWARDS 2023
Preguntas frecuentes
¿Qué tipos de fraude detecta el enfoque FRAML de Shufti?
Apropiación de cuentas, suplantación mediante deepfakes, identidades sintéticas, uso de múltiples cuentas y actividad de redes de cuentas mula. Cada señal se conecta con el screening y la monitorización AML.
¿Cómo se conecta una señal de fraude con una alerta AML?
Cuando se detecta una señal como un posible comportamiento asociado a una red de cuentas mula, la cuenta se deriva al screening AML y a la monitorización de transacciones para su revisión.
¿Se trata de una única plataforma o de varios productos conectados?
El enfoque FRAML de Shufti conecta la detección del fraude de identidad con el screening y la monitorización AML a través de su suite de productos.
¿Con qué certificaciones cuenta Shufti?
Shufti cuenta con un informe SOC 2 Tipo II y la certificación ISO/IEC 27001.
¿Qué marcos normativos admite?
Las funciones AML de Shufti están alineadas con marcos como las recomendaciones del GAFI, la 6AMLD y los requisitos de FinCEN, además de regímenes regionales como los de MAS, FCA y AUSTRAC.
Detecta dónde se pierde la conexión entre tus señales de fraude y AML
La mayoría de las soluciones detectan el fraude y el blanqueo de capitales por separado, incluso cuando una misma cuenta está detrás de ambos. Descubre cómo Shufti conecta las señales de ambos.
Tu fuente de referencia sobre KYC, AML y fraude
Recursos
11 de agosto de 2026
La brecha de contexto en la evaluación del riesgo AML: informe de Shufti de 2026
Los falsos positivos aumentan cuando las alertas llegan a los analistas sin contexto. El informe de Shufti de 2026 muestra qué contexto del cliente y del riesgo necesitan los equipos para resolver los casos mucho más rápido.
Guía
21 de agosto de 2026
Informe sobre fraude de identidad 2026
En el primer semestre de 2026, el fraude de identidad afectó al 22,49 % de las verificaciones del sector cripto. El informe de Shufti analiza el fraude documental con IA y las redes de fraude vinculadas en 11 sectores de riesgo concretos.
Informe
7 de septiembre de 2026
Proceso de monitorización de transacciones basado en el riesgo para reducir las alertas
Reduce los falsos positivos con una monitorización de transacciones basada en el riesgo. Muestra cómo los equipos de cumplimiento normativo detectan los riesgos reales, priorizan los casos y agilizan su derivación.
Guía