

 AMLR Solutions
 AMLR Consultation
 EUDI Wallet
 Onboarding
 Ongoing Monitoring
 FRAML
 KYC
 KYB
 KYI
 Age Assurance
 Workforce IAM
 Candidate Verification
 Account Takeover
 Bonus/ Promotion Abuse
 Chargeback Fraud
 Deepfake
 Document Fraud
 Fraud Networks
 Impersonation Fraud
 Money Mule Activity
 Multi-Accounting
 Party Fraud
 Regulatory & Compliance Risks
 Synthetic Identity Fraud
 Adult Content
 Banking
 Crypto
 Fintech
 Forex
 Compliance
 Fraud prevention
 Trust & safety
 Global expansion
 Compliance Officers
 Developers
 Fraud Analysts
 Product Managers
 Journey Builder
 Global Trust Platform
 Customer Profiles
 Vendor Comparison
 IDV Case Management
 AML Case Management
 Regulatory Reporting
 Agentic Rule Builder
 AI Compliance Co-Pilot
 Fraud Analytics
 Fraud Hub
 OCR
 Shufti AI
 Bank Account Verification
 Biometric Duplication
 Database Checks
 Document Intelligence
 Government ID
 Mobile Driver's License
 NFC
 Selfie Liveness
 Brand Personalisation
 Deployment Options
 Identity Methods
 IDV Modes
 Multi-tenancy
 On-Premise IDV
 Secure Capture
 Shufti MCP


ÉVALUATION DU RISQUE UTILISATEUR
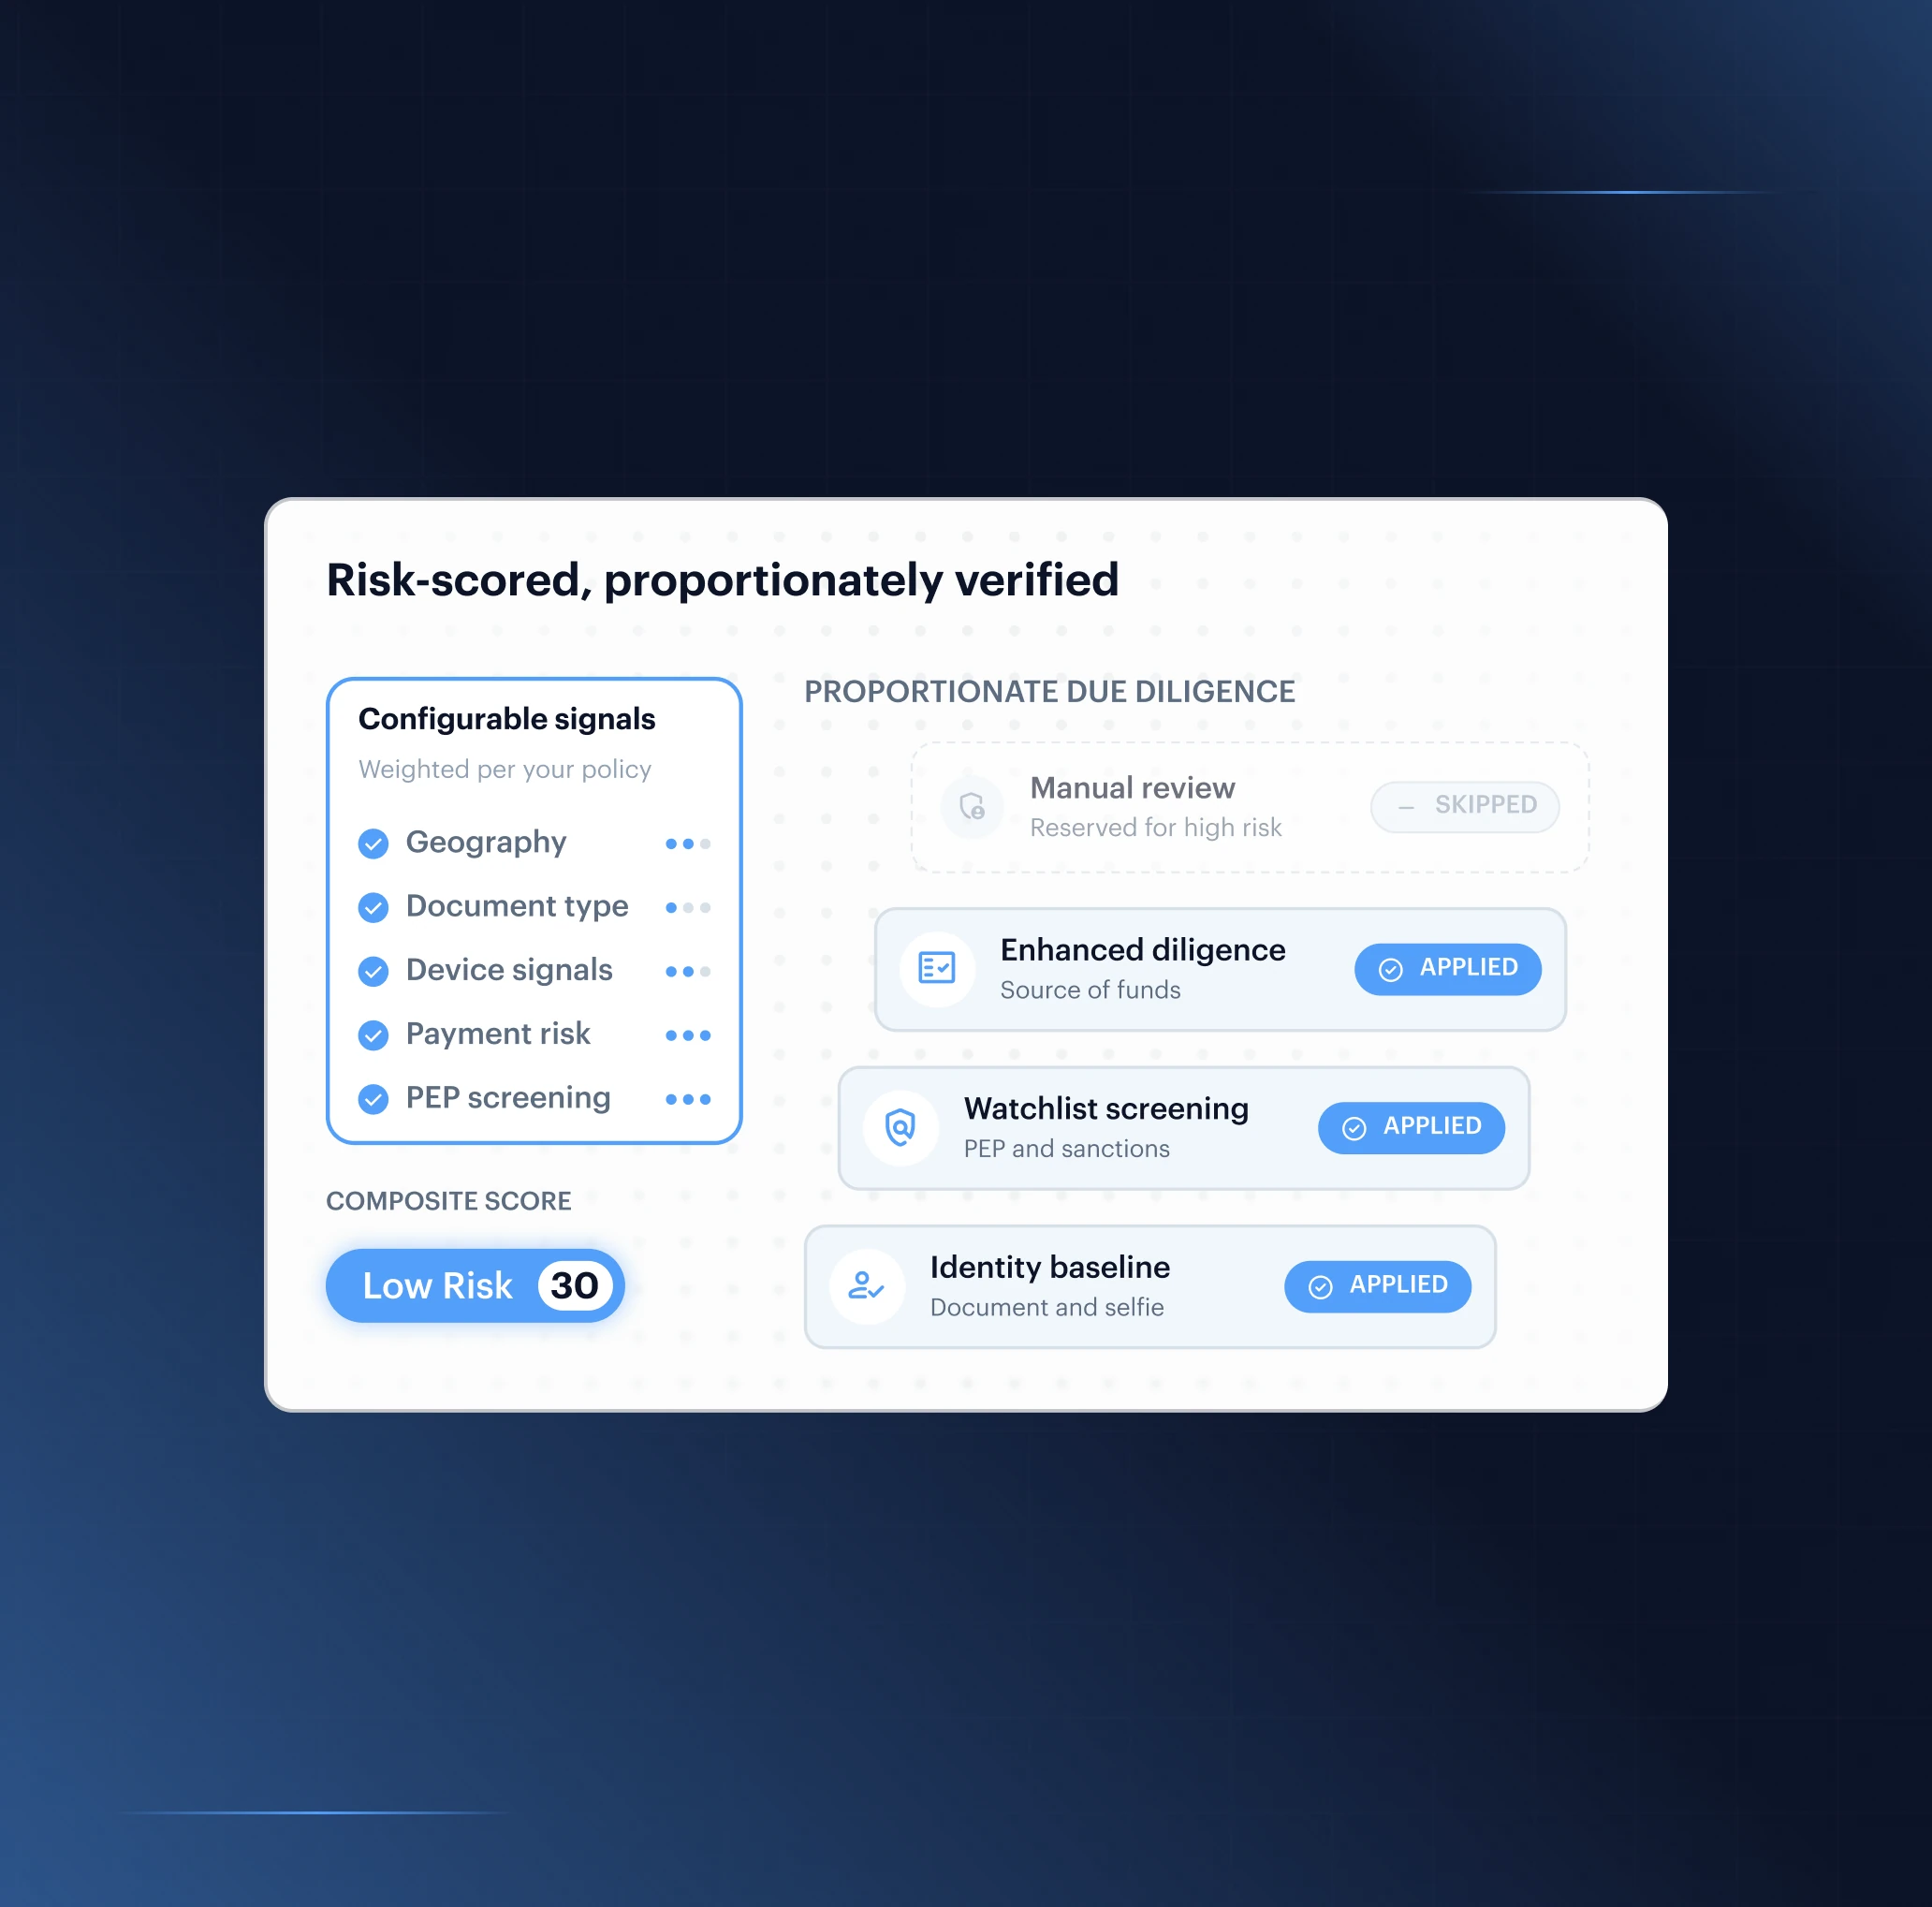
Évaluation des risques clients pour des mesures de vigilance proportionnées
Appliquer les mêmes contrôles à tous les clients impose des vérifications excessives aux profils à faible risque et insuffisantes aux profils à haut risque. Shufti évalue chaque client selon des signaux configurables et applique automatiquement des mesures de vigilance proportionnées.
L'ampleur de la fraude et du blanchiment de capitaux aujourd'hui
Rapports sur la prise de contrôle de comptes
PIB mondial blanchi chaque année
Pertes dues à la fraude
Plus de 2 000 clients dans le monde nous font confiance
Évaluez, définissez le parcours et surveillez
les risques au sein d'un modèle unique.
Évalué sur des signaux réels
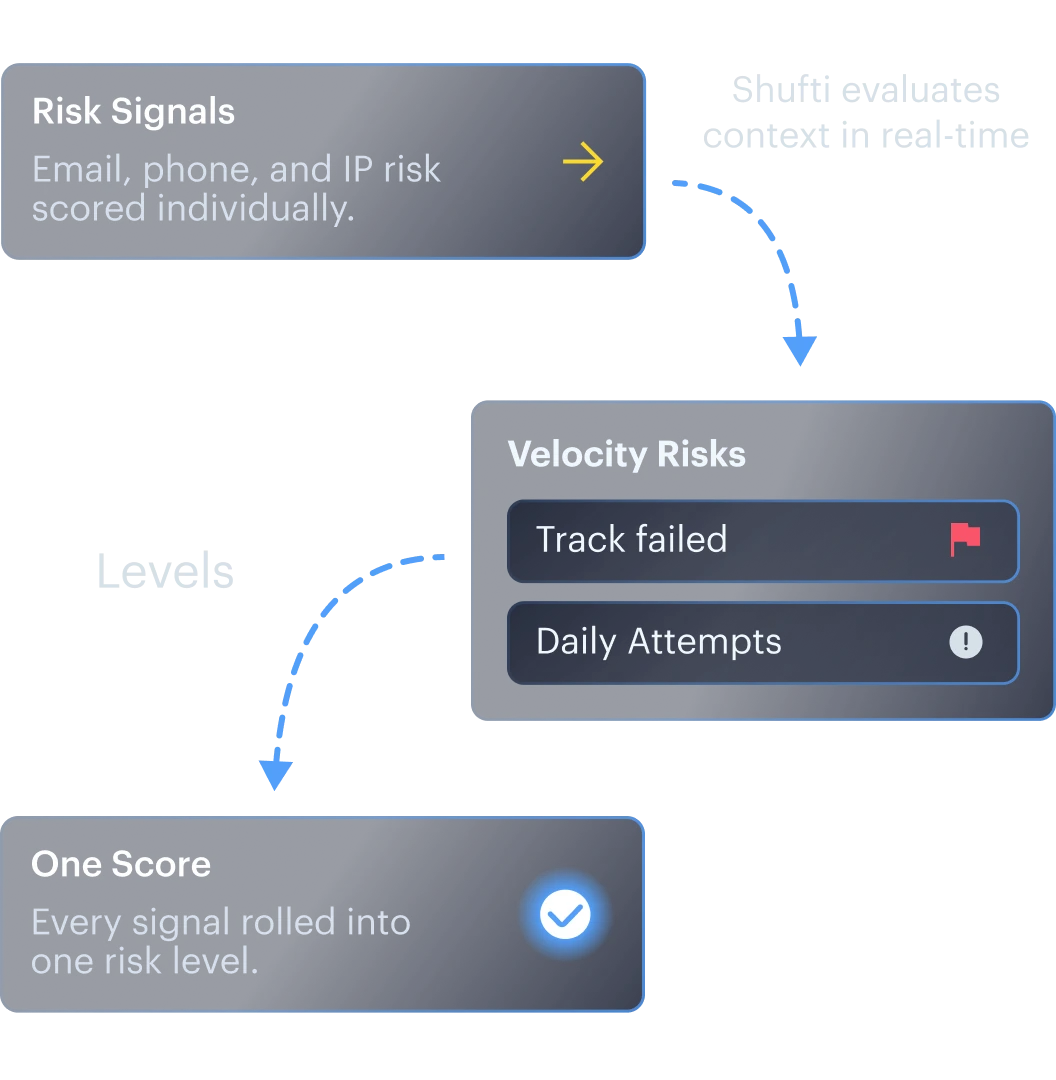
RISQUES LIÉS AUX COURRIELS, AUX TÉLÉPHONES ET À L'ADRESSE IP
Les adresses électroniques jetables, les numéros invalides et les adresses IP proxy passent souvent inaperçus lors des vérifications de base. Shufti évalue individuellement les risques liés aux adresses électroniques, aux numéros de téléphone et aux adresses IP avant de les regrouper en un seul niveau de risque.
RISQUE LIÉ À LA FRÉQUENCE DES TENTATIVES
Des tentatives de vérification répétées peuvent signaler une fraude ou une prise de contrôle de compte. Shufti suit les tentatives infructueuses et réussies quotidiennement, hebdomadairement et mensuellement.
UN SCORE, QUATRE NIVEAUX DE RISQUE
Les données brutes des signaux, à elles seules, n'indiquent pas à une équipe sur qui agir en priorité. Shufti classe chaque signal en un seul niveau de risque : faible, moyen, élevé ou interdit.
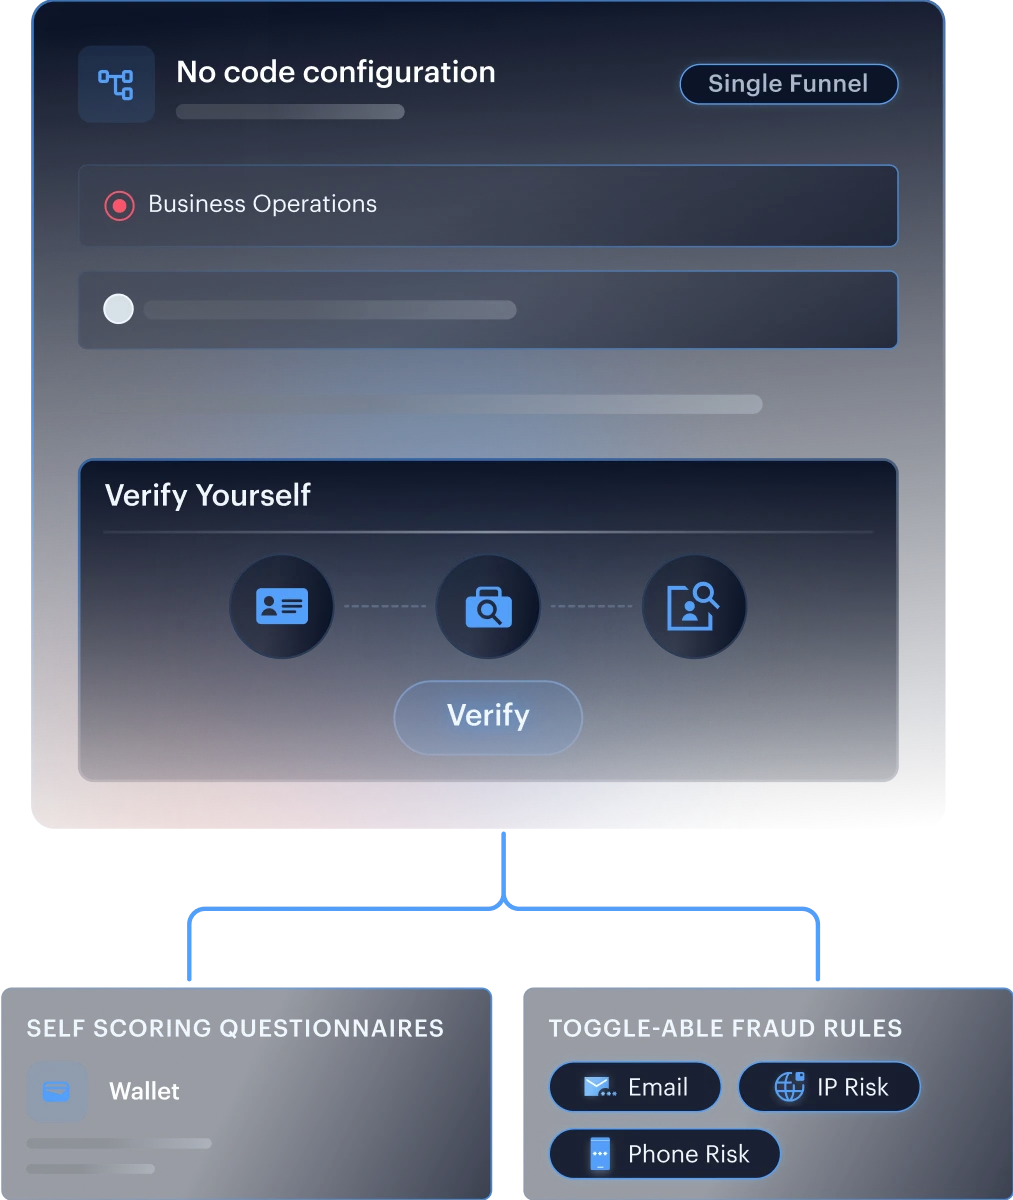
Configuration sans code
Classifications de risques pondérés
Les seuils fixes et uniformes correspondent rarement à la réelle tolérance au risque d'une entreprise. Shufti vous permet de définir les pondérations qui transforment un score en un niveau, sans avoir besoin de développeur.
RÈGLES ANTIFRAUDE ACTIVABLES
Tous les contrôles de fraude ne s'appliquent pas à tous les modèles économiques. Shufti vous permet d'activer ou de désactiver les vérifications de numéro de téléphone, d'adresse IP, d'e-mail et de vélocité pour s'adapter précisément à votre appétence au risque.
UN QUESTIONNAIRE AVEC NOTATION DES RÉPONSES
Certains facteurs de risque ne peuvent pas être évalués au moyen de contrôles automatisés seuls. Shufti vous permet de créer un formulaire de vigilance dans lequel chaque réponse contribue au score de risque.
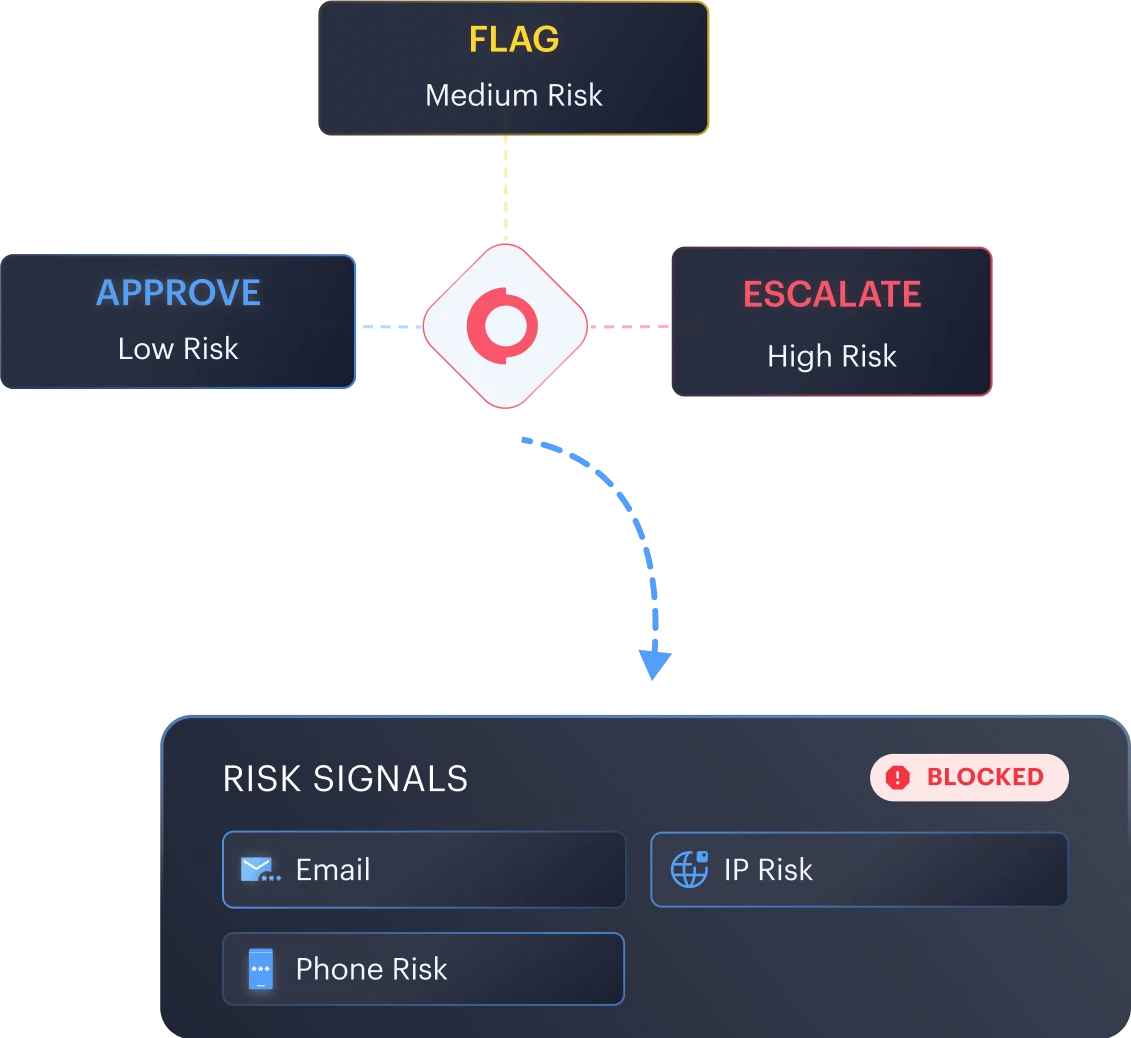
Orientation automatique selon le risque
APPROUVER, SIGNALER OU TRANSMETTRE
L'examen manuel de chaque client ne passe pas à l'échelle et ralentit les utilisateurs à faible risque. Shufti oriente automatiquement chaque client selon son niveau de risque évalué.
PARCOURS DE VÉRIFICATION PERSONNALISÉ
Appliquer les mêmes contrôles à tous impose des vérifications excessives aux clients à faible risque et insuffisantes aux clients à haut risque. Shufti oriente les premiers vers un parcours allégé et les seconds vers des contrôles plus approfondis.
MESURES DE VIGILANCE PROPORTIONNÉES
Dans un cadre LCB-FT fondé sur les risques, des contrôles identiques pour tous sont difficiles à justifier. Shufti oriente automatiquement les clients selon leur risque pour appliquer des mesures de vigilance proportionnées (CDD) et, si nécessaire, des mesures de vigilance renforcée (EDD).
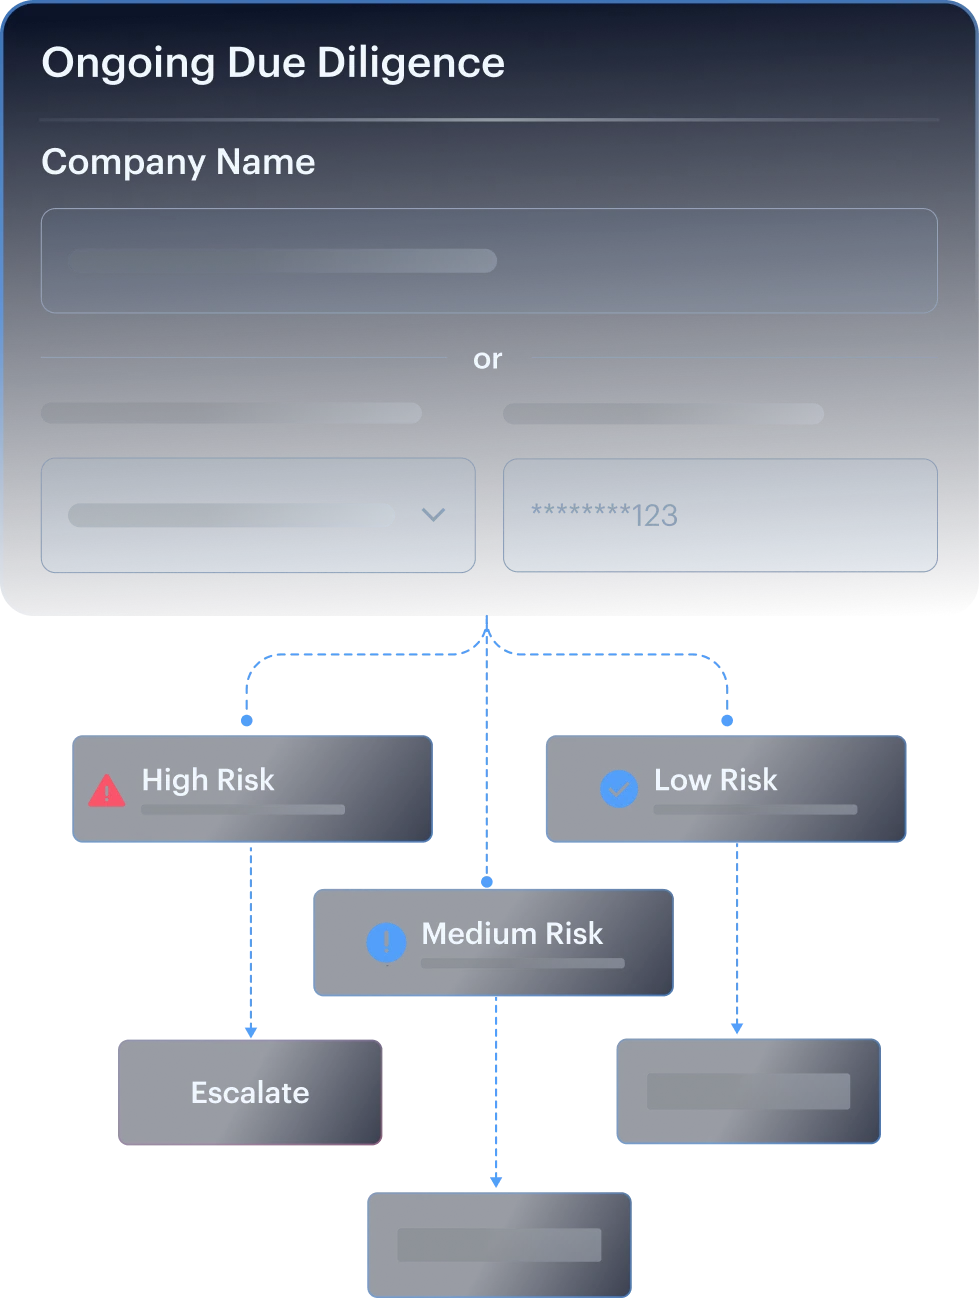
Conçu pour une vigilance continue
FONCTIONNE AVEC LA SURVEILLANCE CONTINUE
Un score de risque établi une seule fois, lors de l’inscription, devient obsolète lorsque les circonstances évoluent. Associé à un suivi continu, il peut être réévalué à tout moment par la suite.
RÉÉVALUER LES UTILISATEURS SIGNALÉS
De nouvelles informations concernant un client signalé peuvent apparaître après son examen initial. Le suivi continu les réintègre dans le formulaire de vérification préalable le cas échéant.
RÉPOND AUX EXIGENCES DE LA LCB-FT
La réglementation en matière de LCB-FT exige que le risque soit réévalué au fil du temps, et non vérifié une seule fois pour être ensuite oublié. L'évaluation des risques fonctionne de concert avec la surveillance continue pour maintenir la diligence à jour.
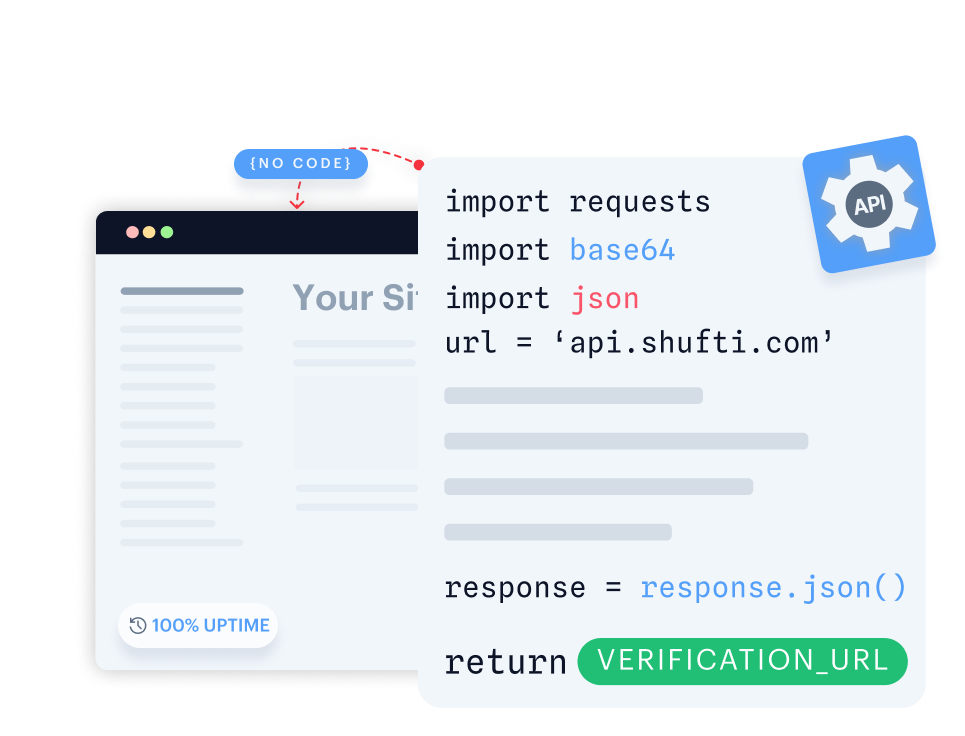
API unique, intégration transparente
Créez des parcours de vérification entièrement personnalisables avec une intégration transparente au backend.
- Obtenez un contrôle total en personnalisant les parcours de vérification de bout en bout.
- Intégrez votre backend de façon transparente pour une mise en œuvre rapide.
- Concevez des parcours de vérification flexibles adaptés à vos utilisateurs.
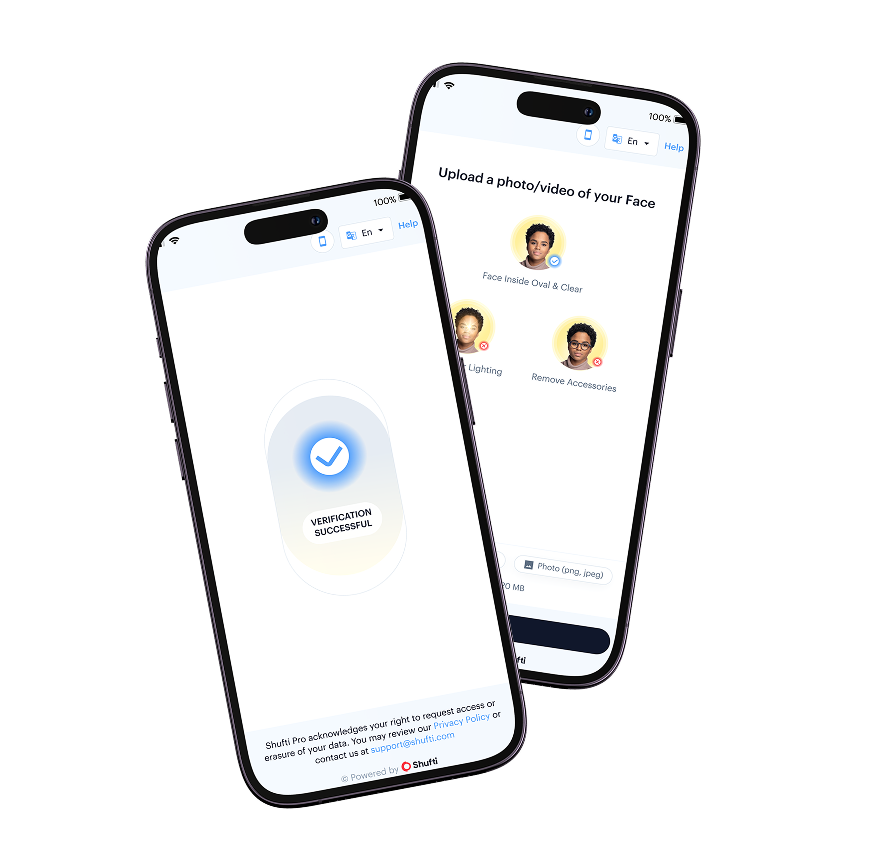
Lancez une expérience de vérification native dans votre application mobile en quelques minutes.
- Lancez la vérification native en quelques minutes sur iOS ou Android.
- Utilisez une interface prête à l'emploi incluant la caméra, la capture et des retours en temps réel.
- Personnalisez les parcours pour qu'ils s'intègrent parfaitement à votre application mobile.
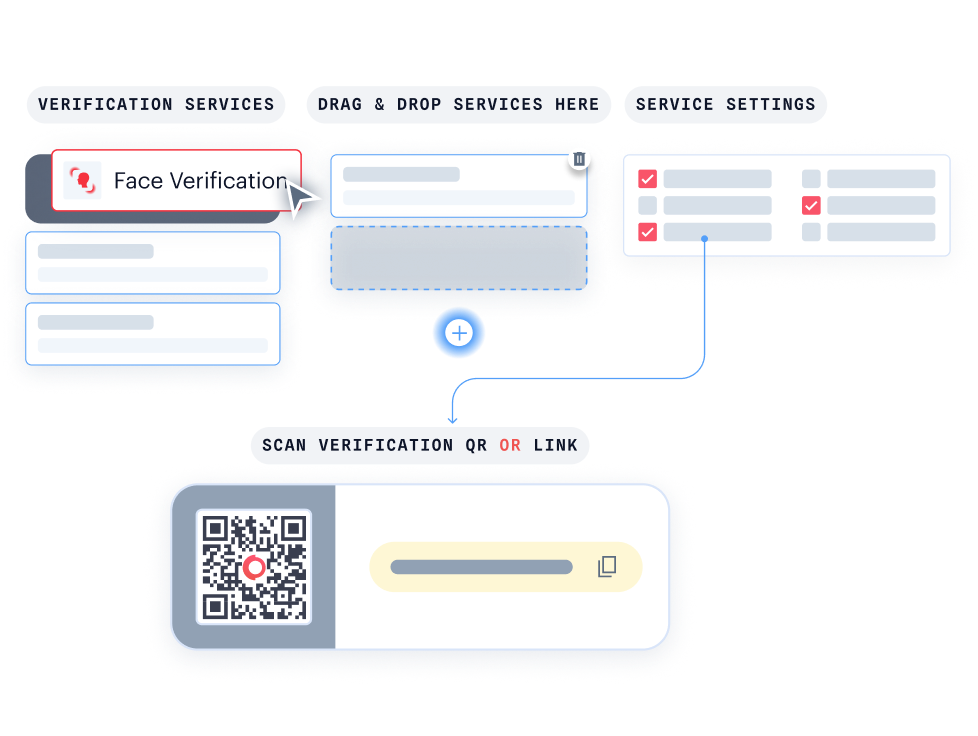
Avec KYC Journey Builder, créez des parcours de vérification personnalisés sans écrire une seule ligne de code.
- Personnalisez votre parcours sans effort grâce à la fonctionnalité glisser-déposer.
- Visualisez instantanément à quoi ressemble votre parcours de vérification pour vos utilisateurs.
- Connectez-vous facilement à Hosted Verification pour une expérience cohérente et conforme à votre marque.
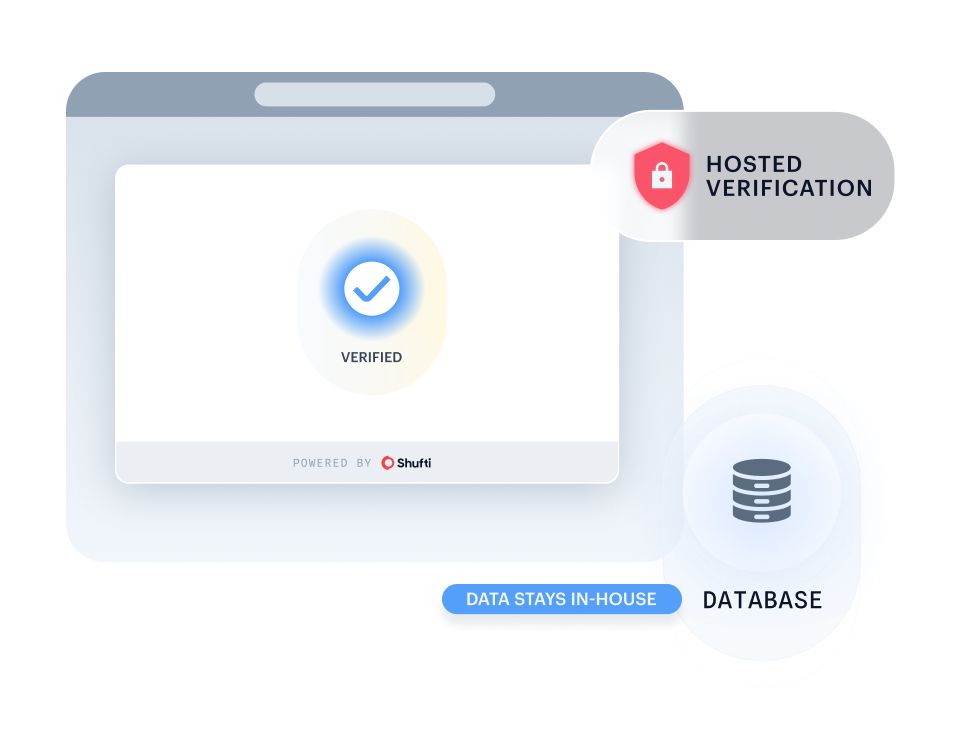
Exécutez Shufti au sein de votre propre infrastructure aux capacités identiques pour un contrôle maximal des données et une confidentialité optimale.
- Conservez toutes les informations sensibles en interne pour répondre aux exigences strictes en matière de gouvernance et de résidence des données.
- Conservez les informations sensibles totalement privées et sécurisées en interne.
- Déployez dans des secteurs fortement réglementés sans compromettre la conformité.
SECTEURS QUE NOUS SERVONS
Évaluation du risque dans les secteurs réglementés
Filtrer les vendeurs à grand volume et non les occasionnels
Un vendeur occasionnel à faible valeur ajoutée et un vendeur important à fort volume présentent des risques très différents, mais la vérification manuelle les traite souvent de la même manière. Shufti évalue automatiquement l'activité des vendeurs, ce qui allège le processus pour les vendeurs occasionnels tout en dirigeant les vendeurs à fort volume ou à haut risque vers le formulaire de diligence raisonnable.
Ne vous contentez pas de nous croire sur parole : écoutez nos clients
La confiance que nous accordent nos clients
L'avenir de l'identité numérique se définit par la confiance, l'interopérabilité et l'alignement réglementaire ; notre partenariat avec Shufti renforce donc l'engagement de DevCode Identity à soutenir nos clients mondiaux avec les solutions de vérification d'identité les plus sûres, de premier ordre et conformes disponibles aujourd'hui.
En combinant notre plateforme Conversion Driven Compliance Orchestration Platform avec les capacités mondiales de KYC et d'IDV de Shufti, nos clients peuvent non seulement répondre aux exigences réglementaires complexes, mais aussi offrir un parcours d'intégration client fluide garantissant les taux de conversion les plus élevés possibles.
Nous sommes fiers de poursuivre notre partenariat avec Shufti alors que nous nous développons dans de nouvelles juridictions.
La technologie de vérification de Shufti renforce non seulement notre dispositif de conformité, mais garantit également à nos joueurs une expérience d'intégration fluide et sécurisée.
Nous voulons offrir à nos clients et à leurs traders les meilleurs outils pour travailler. Nous sommes ravis de collaborer avec Shufti.
C'est une entreprise de premier plan et nous avons hâte de proposer ses solutions à nos clients via notre CRM.
Notre relation avec Shufti est née de la frustration causée par un prestataire existant, ce qui nous a poussés à engager des échanges avec Shufti.
Le temps de réponse a été excellent, du premier contact commercial jusqu'à la mise en service de la démo.
Tout ce que vous devez savoir, réuni en un seul endroit
Questions fréquentes
Comment fonctionne l'évaluation du risque utilisateur ?
Le système analyse plusieurs signaux de risque et attribue un score ou un niveau de risque à chaque utilisateur. En fonction du résultat, les entreprises peuvent approuver, signaler, rejeter ou déclencher des vérifications supplémentaires.
Quels facteurs sont pris en compte dans l'évaluation du risque utilisateur ?
Le risque peut être évalué à l'aide de facteurs tels que les informations d'identité, les signaux d'adresse IP et de vélocité, ainsi que les résultats du filtrage de LCB-FT lorsqu'il est connecté au système de filtrage de LCB-FT de Shufti. Les facteurs exacts et leur pondération sont configurés par entreprise, sans qu'il soit nécessaire de faire appel à un développeur.
Puis-je créer des règles de risque personnalisées ?
Oui. Les entreprises peuvent définir des règles de risque, des seuils et des paliers de risque en fonction de leurs exigences spécifiques en matière de conformité et de lutte contre la fraude. Cela permet d'appliquer des actions différentes selon les niveaux de risque.
Que se passe-t-il lorsqu'un utilisateur est identifié comme présentant un risque élevé ?
Les utilisateurs présentant un risque élevé peuvent être signalés pour une vérification supplémentaire ou une vigilance renforcée. Cela aide les entreprises à appliquer des contrôles plus stricts là où le client présente un risque accru.
L'évaluation des risques liés aux utilisateurs peut-elle automatiser les décisions ?
Oui. Les flux de travail fondés sur les risques peuvent déterminer automatiquement si un utilisateur doit être approuvé, signalé pour examen ou envoyé pour une vérification supplémentaire, ce qui réduit les interventions manuelles inutiles.
L'évaluation des risques liés aux utilisateurs prend-elle en charge la surveillance continue ?
Oui, lorsqu'elle est associée à la surveillance continue de Shufti et au formulaire de diligence raisonnable, les utilisateurs signalés ou présentant un risque élevé peuvent faire l'objet d'une réévaluation à mesure que de nouvelles informations deviennent disponibles, ce qui prend en charge la diligence continue que la réglementation en matière de LCB-FT exige de plus en plus au-delà de l'entrée en relation.
Comment l'évaluation des risques liés aux utilisateurs soutient-elle les exigences du règlement AMLR ?
User Risk Assessment soutient l’approche fondée sur les risques prévue par l’AMLR pour les mesures de vigilance à l’égard de la clientèle (CDD). La solution aide à repérer les clients présentant un risque élevé et à appliquer des mesures proportionnées, notamment des mesures de vigilance renforcée (EDD) lorsque leur profil le requiert. L’AMLR devient directement applicable dans l’UE à partir de juillet 2027 ; ce contexte réglementaire ne constitue pas une garantie de conformité.
L'évaluation des risques liés aux utilisateurs peut-elle fonctionner avec la connaissance client et le filtrage de LCB-FT ?
Oui, lorsqu'elle est connectée aux produits de vérification d'identité et de filtrage de LCB-FT de Shufti. L'évaluation des risques peut alors combiner leurs résultats en un profil de risque client plus large pour des décisions de vérification et de conformité mieux éclairées.
Pourquoi l'évaluation des risques liés aux utilisateurs est-elle importante pour les entreprises ?
Il aide les entreprises à identifier plus tôt les clients à risque, à réduire leur exposition à la fraude et à appliquer des contrôles de vérification appropriés. Dans le même temps, les utilisateurs à faible risque peuvent bénéficier d'un parcours d'inscription plus fluide.
Évaluez le risque, prenez des décisions plus éclairées
Configurez le scoring des risques selon vos règles et faites en sorte que chaque décision de risque
soit explicable selon ses propres critères.
Votre solution de référence pour le KYC, la LCB-FT et la fraude
Ressources
11 août 2026
Le déficit contextuel de Shufti en 2026 dans l'évaluation des risques LBC
Les faux positifs augmentent lorsque les alertes parviennent aux analystes sans contexte. Le rapport 2026 de Shufti présente les informations sur le client et le risque dont les équipes ont besoin pour statuer plus rapidement sur les dossiers.
Guide
7 septembre 2026
Processus de surveillance des transactions aligné sur le risque pour réduire les alertes
Réduisez les faux positifs grâce à une surveillance des transactions alignée sur le risque. Découvrez comment les équipes de conformité identifient les risques réels, hiérarchisent les dossiers par priorité et accélèrent l'escalade.
Guide
18 décembre 2025
État de la conformité mondiale en matière de lutte contre le blanchiment d’argent 2025 Aperçu des données du GAFI
Les lois anti-blanchiment d'argent sont efficaces sur le papier, mais leur application laisse à désirer. Une analyse fondée sur les données des conclusions du GAFI, de l'écart entre les règles et les résultats, et de la manière dont la RegTech peut le combler.
Rapport